Ocho salidas y una transferencia entran en vigor después del 30 de noviembre
Ocho acciones indonesias dejarán de formar parte de la cobertura conjunta de los índices MSCI Global Standard y Small Cap al cierre de la sesión del 30 de noviembre de 2026, mientras que Bumi Resources Minerals pasará de Standard a Small Cap. Los cambios dejarán el índice MSCI Indonesia con siete empresas, frente a las 18 que tenía a comienzos de año, mientras las autoridades intentan evitar que las acciones indonesias sean excluidas de forma mucho más amplia de los índices de referencia de inversión globales.
Contenido
- Ocho salidas y una transferencia entran en vigor después del 30 de noviembre
- ¿Qué empresas salen de los índices?
- Por qué los cambios de BRPT y BRMS son importantes para los fondos
- La principal cesta de MSCI para Indonesia se ha reducido considerablemente
- Una decisión independiente podría excluir a Indonesia de índices de referencia más amplios
- La divulgación de la propiedad y la conducta bursátil son fundamentales
- Las acciones y la rupia siguen bajo presión después del día de la revisión
- La revisión también modifica los índices globales
- ¿Qué ocurrirá antes de la decisión de junio?
- Puntos clave
Barito Pacific, controlada por el multimillonario Prajogo Pangestu, dejará el índice Global Standard sin incorporarse a Small Cap. Bumi Resources Minerals, vinculada al grupo Bakrie, saldrá de Standard, pero entrará en Small Cap. Otras siete empresas serán eliminadas de Small Cap, entre ellas la estatal Jasa Marga, que completa la lista de compañías afectadas.
La revisión de noviembre no modifica la clasificación de Indonesia como mercado emergente. Una consulta independiente de MSCI podría trasladar al país a la categoría de mercado independiente, lo que dejaría sus acciones fuera de los grupos de índices de mercados emergentes y frontera del proveedor. El plazo para enviar comentarios vence el 30 de abril de 2027; la decisión se anunciará a más tardar el 30 de junio.
Los cambios inmediatos entrarán en vigor el 1 de diciembre, tras el cierre del mercado el 30 de noviembre. El anuncio de la revisión lleva fecha del 11 de noviembre y se conoció en Indonesia el 12 de noviembre. No se añadieron acciones indonesias al Global Standard y los componentes del Micro Cap de Indonesia no cambiaron.
La revisión oficial del MSCI Global Standard, fechada el 11 de noviembre de 2026, utiliza como fecha límite para los precios el 20 de octubre de 2026. Confirma que no hubo incorporaciones de Indonesia y que se eliminaron dos empresas, Barito Pacific y Bumi Resources Minerals, con efecto tras el cierre del 30 de noviembre. MSCI señala que los resultados podrían actualizarse antes de la fecha de entrada en vigor por acontecimientos corporativos, tratamientos de la lista de alerta de valores no elegibles u otros ajustes pertinentes.
¿Qué empresas salen de los índices?
Los cambios de MSCI afectan a nueve empresas: ocho dejan de estar cubiertas por los índices Standard y Small Cap en conjunto, mientras que una se transfiere entre esas categorías. Standard suele incluir empresas grandes y medianas; Small Cap abarca empresas más pequeñas que cumplen sus criterios de inclusión.
- Salida de Global Standard: PT Barito Pacific Tbk (BRPT).
- Transferencia de Global Standard a Small Cap: PT Bumi Resources Minerals Tbk (BRMS).
- Salida de Small Cap: PT Avia Avian Tbk (AVIA).
- Salida de Small Cap: PT Ciputra Development Tbk (CTRA).
- Salida de Small Cap: PT Dayamitra Telekomunikasi Tbk (MTEL).
- Salida de Small Cap: PT Elang Mahkota Teknologi Tbk (EMTK).
- Salida de Small Cap: PT Jasa Marga (Persero) Tbk (JSMR).
- Salida de Small Cap: PT Rukun Raharja Tbk (RAJA).
- Salida de Small Cap: PT Solusi Sinergi Digital Tbk (WIFI).
Las listas detalladas de componentes identifican siete salidas de Small Cap; también se ha informado de un total mayor, de nueve, sin que exista una lista coincidente con los nueve nombres. Las siete salidas identificadas, junto con Barito Pacific, suman las ocho salidas de la cobertura conjunta.
El informe oficial de Global Standard abarca las dos salidas de Standard, pero no los cambios en los componentes de Small Cap. Por ello, no resuelve la discrepancia sobre el número de salidas de Small Cap ni establece la lista completa de ese índice.
Por qué los cambios de BRPT y BRMS son importantes para los fondos
Antes de la revisión, Barito Pacific tenía un peso del 2,47% en el índice MSCI Indonesia, mientras que Bumi Resources Minerals representaba el 2,26%. En conjunto, suponían el 4,73% del índice. Por tanto, su salida modifica casi una vigésima parte de su composición anterior.
Un índice es una cesta de acciones que representa un mercado. Un fondo de inversión pasivo intenta replicar esa cesta y mantener sus acciones en proporciones similares. Cuando un índice elimina una empresa, el fondo que lo sigue debe ajustar sus inversiones para adaptarse a la nueva composición.
Por consiguiente, los fondos que siguen los índices de referencia Standard tendrán que retirar BRPT y BRMS de las carteras pertinentes. Los fondos que siguen los índices Small Cap quizá deban comprar BRMS, ya que se incorporará a su cesta de inversión. En esta revisión, Barito Pacific no tendrá una incorporación equivalente a Small Cap.
Por tanto, los inversores pueden prever distintas presiones de compra y venta en torno a la misma fecha. BRMS se transfiere entre grupos de inversores, mientras que BRPT y las siete empresas eliminadas de Small Cap pierden su lugar en esas cestas de referencia. El volumen efectivo de las operaciones dependerá del dinero que siga cada índice y de cómo los gestores realicen los ajustes.
La principal cesta de MSCI para Indonesia se ha reducido considerablemente
Tras los cambios, el índice MSCI Indonesia tendrá siete empresas, frente a las nueve que tenía justo antes y las 18 de comienzos de 2026. La reducción de 18 a siete equivale a 11 empresas, o cerca del 61% del total inicial.
La consulta de MSCI registra una caída del 55% en la capitalización bursátil del índice ajustada por capital flotante entre el 31 de diciembre de 2025 y el 30 de septiembre de 2026: pasó de US$119.140 millones a US$53.360 millones. En ese periodo, el número de componentes bajó de 18 a nueve y su peso en el índice MSCI Emerging Markets disminuyó del 1,16% al 0,43%.
MSCI eliminó seis empresas indonesias en mayo y otras dos en agosto. Entre las salidas de mayo figuraban Chandra Asri Pacific, Barito Renewables Energy y Petrindo Jaya Kreasi, tres empresas controladas por Prajogo Pangestu. La salida de Barito Pacific en noviembre prolonga el retroceso de la representación en los índices de las empresas vinculadas a sus negocios.
Barito Pacific opera en los sectores petroquímico, energético y de infraestructura. Según datos de propiedad de acciones de la bolsa citados en la cobertura de la revisión, Prajogo posee el 71,37% de la empresa. Las otras compañías afectadas pertenecen a los sectores inmobiliario, de infraestructura de comunicaciones, medios de comunicación y transporte, por lo que los cambios abarcan varios ámbitos de la economía cotizada de Indonesia.
Con menos componentes, los inversores internacionales que siguen el principal índice de referencia indonesio tendrán una selección más reducida de empresas. Por consiguiente, los cambios en los precios de las compañías que permanezcan tendrán mayor influencia en esa cesta, en función del peso de cada una.
Una decisión independiente podría excluir a Indonesia de índices de referencia más amplios
La advertencia de MSCI de octubre fue más allá de la eliminación de acciones concretas. El proveedor mencionó problemas de transparencia en la propiedad y de operaciones coordinadas al considerar el traslado de Indonesia de la categoría de mercado emergente a la de mercado independiente. Indonesia forma parte de la categoría de mercados emergentes de MSCI desde 1989.
La consulta sobre la reclasificación del mercado indonesio completa, publicada en octubre de 2026, propone trasladar los índices MSCI Indonesia de la categoría de mercado emergente a la de mercado independiente en todos los índices compuestos globales y regionales pertinentes. También pregunta si sería apropiada la categoría de mercados frontera en caso de que los participantes no estén de acuerdo con la propuesta de mercado independiente, y solicita opiniones sobre el calendario de implementación y sobre si el cambio debería hacerse en una sola etapa. MSCI señala que la propuesta podría o no dar lugar a cambios en los índices.
Los mercados independientes quedan fuera de las amplias categorías de mercados emergentes y frontera de MSCI. Trasladar a Indonesia a esa categoría cambiaría el universo de inversión de los fondos cuyas reglas les exigen seguir esos índices de referencia, lo que podría obligarlos a vender activos en Indonesia y no solo las acciones mencionadas en la revisión de noviembre.
Según cifras atribuidas al proveedor, más de US$1,8 billones en activos siguen los índices MSCI de mercados emergentes como referencia. Indonesia representa solo una parte de ese universo de inversión, pero su inclusión permite a sus empresas acceder a una gran fuente internacional de capital.
Goldman Sachs ha estimado que una exclusión más amplia podría provocar salidas de inversiones pasivas por US$5.600 millones. Los inversores extranjeros ya han retirado unos US$5.400 millones de las acciones indonesias durante 2026. Por tanto, la estimación de posibles ventas pasivas supera ligeramente las retiradas de inversores extranjeros registradas en lo que va de año, aunque depende de que se produzca una exclusión más amplia.
La divulgación de la propiedad y la conducta bursátil son fundamentales
Las preocupaciones de MSCI se centran en si los inversores pueden identificar quién controla las acciones, cuántas están realmente disponibles para negociar y si los precios reflejan operaciones de compra y venta independientes. Las autoridades han reforzado los requisitos de divulgación de la propiedad, promovido mayores porcentajes mínimos de capital flotante y tomado medidas contra las participaciones accionariales concentradas.
La consulta menciona la persistente falta de transparencia en las estructuras de propiedad accionaria, la sospecha de operaciones coordinadas y la falta de pruebas de una aplicación efectiva de las normas. MSCI afirma que los participantes del mercado no han observado de forma constante avances suficientes en el conjunto del mercado bursátil indonesio, pese a las reformas anunciadas. Entre ellas figuran la divulgación de accionistas con una participación superior al 1%, clasificaciones de inversores más detalladas, informes sobre una elevada concentración accionaria y una hoja de ruta para alcanzar un capital flotante mínimo del 15%.
MSCI solicita pruebas de que la divulgación de la propiedad accionaria es estable y fiable, de que las reformas se aplican de forma coherente y de que se hacen cumplir las reglas sobre concentración y el umbral de divulgación del 1%. También pide medidas efectivas contra las operaciones coordinadas y la manipulación del capital flotante, capital flotante fiable en el conjunto del mercado y una vigilancia sostenida del mercado más allá de los valores de mayor tamaño. Se pregunta a los participantes si las reformas están completas y son sostenibles, y si las operaciones coordinadas podrían reanudarse una vez levantada la suspensión de los cambios en los índices.
Desde enero de 2026, MSCI ha suspendido ciertos cambios en los índices indonesios, incluidos los aumentos de los factores de inclusión extranjera o del número de acciones, las incorporaciones al índice MSCI Indonesia Investable Market y los traslados a segmentos de mayor tamaño. La consulta señala que la suspensión continuará hasta nuevo aviso.
El capital flotante se refiere a las acciones disponibles para que los inversores comunes las negocien, en lugar de las participaciones que conservan los propietarios que controlan la empresa u otros inversores estratégicos. Si las acciones presentadas como disponibles al público están en realidad en manos de partes vinculadas, los inversores pueden tener una imagen engañosa de la oferta que pueden comprar o vender.
A comienzos de noviembre, la Bolsa de Indonesia eliminó el umbral de 5 billones de rupias de capitalización bursátil que aplicaba al seleccionar empresas que incumplen las normas sobre alta concentración de la propiedad. Al eliminarlo, amplió el alcance de la selección a empresas de menor tamaño.
OJK, la Autoridad de Servicios Financieros de Indonesia, también ha impuesto multas récord por operaciones bursátiles por un total de 2,1 billones de rupias, debido a la manipulación relacionada con Dian Swastatika Sentosa y a la asignación oculta de acciones en las ofertas públicas iniciales de Barito Renewables Energy y Petrindo Jaya Kreasi. Las sanciones se dirigieron contra entidades concretas y otras partes involucradas en los casos.
Las persistentes preocupaciones de OJK sobre la integridad del mercado se centran en si pueden repetirse problemas similares de propiedad y negociación. Para los inversores, la prueba práctica será determinar si la divulgación, la supervisión y las sanciones ofrecen información fiable y condiciones de negociación adecuadas.
Las acciones y la rupia siguen bajo presión después del día de la revisión
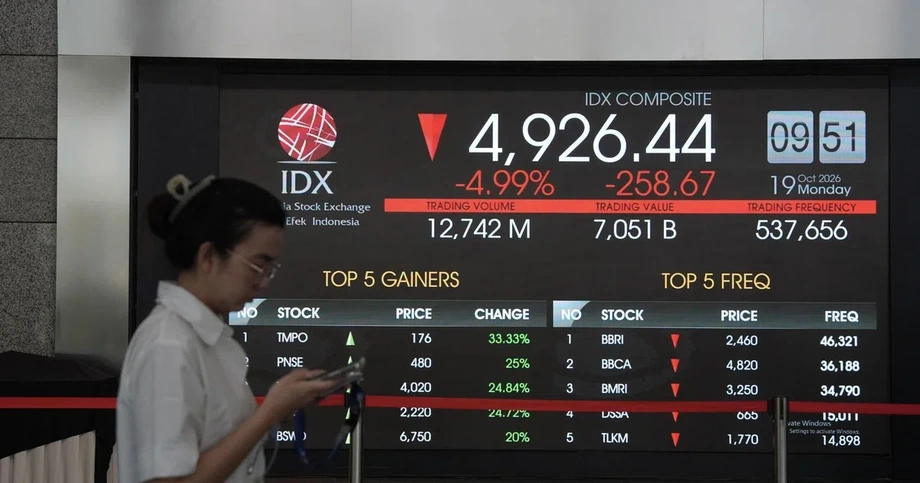
El índice compuesto de Yakarta había caído más del 41% durante 2026, lo que situó a Indonesia en el último lugar de las principales clasificaciones mundiales de rendimiento bursátil. El 11 de noviembre, el índice de referencia cerró con una caída del 0,21%, en 5.115,04 puntos, mientras que Barito Pacific bajó un 6,71%.
Ese día, los inversores extranjeros vendieron un total neto de 20.760 millones de rupias en todos los mercados bursátiles indonesios, incluidos 20.080 millones de rupias en el mercado regular. Siete de los 11 sectores de la bolsa cerraron a la baja. El sector de industria básica registró la mayor caída, del 1,86%, mientras que el de transporte subió un 0,91%.
Los precios se movieron en ambas direcciones en torno a la revisión. Las acciones indonesias subieron durante la sesión del 12 de noviembre y, en un momento, el índice de referencia avanzaba un 1,3%. El fondo cotizado en bolsa EIDO y el índice MSCI Indonesia también registraron subidas del 0,10% y el 0,23%, respectivamente, según actualizaciones del mercado en torno al anuncio.
Durante la sesión del 12 de noviembre, la rupia llegó a cotizar a 18.248 por dólar estadounidense. Bank Indonesia atribuyó la presión sobre la moneda a las expectativas sobre la política monetaria de Estados Unidos, las preocupaciones por la decisión de MSCI, los problemas económicos internos y una mayor demanda de divisas hacia finales de año. Una rupia más débil aumenta el costo en moneda local de los pagos en dólares, incluidas las importaciones y algunas deudas empresariales.
La revisión también modifica los índices globales
Los cambios de noviembre de MSCI van mucho más allá de Indonesia. El MSCI All Country World Index, conocido como ACWI, eliminará 100 acciones e incorporará 13, lo que supone una reducción neta de 87 componentes. La revisión global de Small Cap añade 171 acciones y elimina 243, con lo que la cesta se reduce en 72.
Otros grupos de índices registran cambios distintos. El ACWI Investable Market Index incorpora 113 empresas y elimina 272, mientras que el World All Cap añade 140 y retira 100. Frontier Markets suma 12 y elimina 10, y Frontier Markets Small Cap incorpora 100 y retira 21.
Entre las nuevas incorporaciones al World Index figuran la empresa estadounidense de vacunas Moderna y la canadiense de ropa Aritzia. Entre las principales incorporaciones a mercados emergentes están Zhongji Innolight H, de China; Life Insurance Corporation of India, de India; y Nan Ya Printed Circuit Board Corporation, de Taiwán.
Por tanto, Indonesia forma parte de un ajuste de carteras a escala mundial, y sus cambios coinciden con una consulta aún sin resolver sobre la clasificación del país. Los fondos deben prepararse para los cambios en los componentes de noviembre, mientras las autoridades trabajan de cara a la decisión independiente prevista para 2027.
¿Qué ocurrirá antes de la decisión de junio?
El presidente director de la Bolsa de Indonesia, Jeffrey Hendrik, afirmó que la bolsa sigue en contacto con proveedores globales de índices e inversores internacionales, les explica las reformas y recaba sus opiniones. Cada proveedor sigue su propio proceso de revisión.
Jeffrey describió en octubre la posición de FTSE Russell, tras confirmar la clasificación sin cambios de Indonesia en FTSE:
«FTSE sigue clasificando a Indonesia como mercado emergente secundario, y el país no ha sido incluido en la lista de vigilancia».
FTSE Russell prevé actualizar antes de su revisión de diciembre el tratamiento que aplica a los valores indonesios. La próxima revisión ordinaria de los componentes de MSCI tendrá lugar en febrero, mientras que su consulta más amplia continuará hasta abril.
MSCI aceptará comentarios sobre la consulta hasta el 30 de abril de 2027 y anunciará su decisión a más tardar el 30 de junio de 2027. Afirma que seguirá de cerca la evolución del mercado indonesio y que podría publicar un informe provisional con novedades sobre la consulta.
- Mayo y agosto de 2026: MSCI elimina seis empresas indonesias y, después, otras dos.
- Octubre de 2026: MSCI propone la categoría de mercado independiente mientras las autoridades anuncian medidas de supervisión y nuevas reformas.
- 30 de noviembre de 2026: Los últimos cambios en los componentes se aplican tras el cierre del mercado.
- 1 de diciembre de 2026: Entra en vigor la composición revisada de los índices.
- 9 de febrero de 2027: Está previsto que MSCI anuncie su próxima revisión ordinaria, que entrará en vigor el 1 de marzo.
- 30 de abril de 2027: Vence el plazo para enviar comentarios sobre la reclasificación propuesta para Indonesia.
- 30 de junio de 2027: MSCI debe anunciar su decisión final sobre la clasificación a más tardar en esta fecha.
Los próximos meses permitirán a los reguladores demostrar cómo funcionan en la práctica la divulgación de la propiedad y la supervisión de las operaciones. Los inversores ya conocen la fecha de los cambios de noviembre; el resultado de la reclasificación más amplia sigue en consulta.
Puntos clave
- Ocho acciones indonesias salen de la cobertura conjunta de MSCI Standard y Small Cap, mientras que BRMS pasa a Small Cap.
- Los cambios se aplican tras el cierre del 30 de noviembre y entran en vigor el 1 de diciembre de 2026.
- Antes de la revisión, BRPT y BRMS representaban conjuntamente el 4,73% del índice MSCI Indonesia.
- El principal índice de Indonesia tendrá siete empresas, frente a las 18 de comienzos de 2026.
- Indonesia conserva la categoría de mercado emergente mientras MSCI estudia su traslado a la categoría de mercado independiente.
- El plazo para enviar comentarios sobre la reclasificación vence el 30 de abril de 2027; la decisión debe anunciarse a más tardar el 30 de junio.