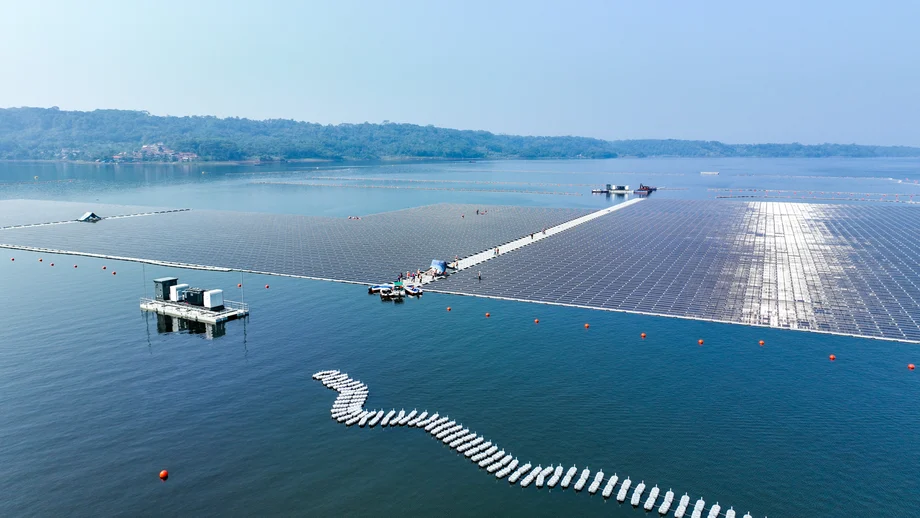
Una ambiciosa apuesta solar afronta una prueba práctica
Indonesia busca inversiones chinas para un programa solar cuyo costo se estima en Rp1.140 billones. La empresa estatal de electricidad PLN ha identificado proyectos de alrededor de 35 gigavatios pico que podrían desarrollarse para 2029. Esta cartera de proyectos a corto plazo sitúa el terreno, la financiación y las redes eléctricas en el centro de la ambición nacional de construir cerca de 100 GWp de capacidad solar.
Contenido
- Una ambiciosa apuesta solar afronta una prueba práctica
- Qué incluye el plan oficial de electricidad
- El papel de los inversionistas privados
- Por qué la transmisión es tan importante como los paneles
- Bali muestra cómo podrían complementarse la energía solar y las baterías
- ¿Pueden las fábricas seguir el ritmo de la meta?
- Los contratos y la moneda influyen en las decisiones de inversión
- Los retrasos anteriores ofrecen una advertencia
- El empleo y los fondos públicos exigen supervisión
- Los hitos hasta 2029
- Puntos clave
En el foro China RE Invest Indonesia 2026, celebrado en Pekín el 2 de noviembre, representantes de PLN se reunieron con inversionistas e instituciones financieras chinas para hablar de alianzas relacionadas con centrales eléctricas, transmisión y almacenamiento de energía. La Embajada de Indonesia en Pekín organizó el evento junto con Tenggara Strategics y CSIS Indonesia.
La oportunidad va mucho más allá del suministro de paneles solares. Indonesia necesita baterías para almacenar la electricidad generada durante el día, líneas de transmisión para llevarla a los consumidores y contratos que animen a los inversionistas a financiar proyectos a lo largo de muchos años.
El presidente Prabowo Subianto puso en marcha el programa en Gilimanuk, Jembrana, Bali, el 25 de agosto de 2026, con el objetivo de completarlo en menos de tres años. El Center of Economic and Law Studies, conocido como Celios, señala 2029 como fecha prevista de finalización, mientras que la evaluación de PLN identifica 35 GWp con potencial de desarrollo para ese año, cerca de un tercio de la ambición anunciada.
El gigavatio pico mide la potencia máxima nominal de los paneles solares en condiciones de prueba estándar. La producción real de electricidad varía según la luz solar, el clima y la hora del día. Para los hogares y las empresas, el objetivo práctico es disponer de electricidad cuando la necesitan, por lo que el almacenamiento y la construcción de la red son fundamentales para el programa.
Qué incluye el plan oficial de electricidad
La presentación de planificación eléctrica del Ministerio de Energía y Recursos Minerales, fechada el 26 de mayo de 2025, expone el Plan de Negocios de Suministro Eléctrico de PLN para 2025–2034, conocido como RUPTL. El documento ofrece una base detallada para evaluar la nueva ambición solar.
El RUPTL prevé 69,5 GW de capacidad adicional: 42,6 GW clasificados como energía nueva y renovable, 10,3 GW de almacenamiento y 16,6 GW de generación con combustibles fósiles. La energía renovable y el almacenamiento representan en conjunto cerca del 76 % de las adiciones. El almacenamiento conserva electricidad para su uso posterior, mientras que las centrales la generan.
El plan contempla 17,1 GW de energía solar, además de 11,7 GW de energía hidroeléctrica, 7,2 GW de energía eólica, 5,2 GW de energía geotérmica, 0,9 GW de bioenergía y 0,5 GW de energía nuclear. El ministerio incluye la energía nuclear en su categoría de energía nueva y renovable. El almacenamiento comprende 6 GW de baterías y 4,3 GW de centrales hidroeléctricas de bombeo, que almacenan energía al elevar agua y la liberan más tarde mediante turbinas.
La iniciativa solar de 100 GWp supera la asignación de energía solar del RUPTL. PLN calcula que unos 89,1 GWp estarán conectados a su red y 11,7 GWp quedarán fuera de ella. Esos componentes suman 100,8 GWp, una cifra ligeramente superior al objetivo anunciado para el programa.
El papel de los inversionistas privados
Parulian Noviandri, vicepresidente ejecutivo de Planificación Estratégica de Generación de PLN, expuso en Pekín las oportunidades de inversión. El RUPTL oficial calcula que las necesidades totales de inversión ascenderán a Rp2.967,4 billones hasta 2034, incluidos Rp2.133,7 billones para generación, Rp565,3 billones para infraestructura de suministro eléctrico y Rp268,4 billones para otros costos.
Alrededor del 73 % de la inversión en generación se asigna a productores independientes de energía, o IPP. Se trata de empresas ajenas a PLN que construyen y operan centrales eléctricas y, por lo general, venden electricidad mediante contratos. El ministerio cifra su participación prevista en Rp1.566,1 billones, incluidos Rp1.341,8 billones para nueva generación de energía renovable.
La estimación de Rp1.140 billones para el programa solar se refiere al capital necesario para llevarlo a cabo. Las conversaciones de Pekín abrieron oportunidades de colaboración, pero no se anunció un total de compromisos de financiación vinculantes. Antes de aportar fondos, los inversionistas necesitarán proyectos con terrenos adecuados, contratos viables y conexión con los consumidores.
Por qué la transmisión es tan importante como los paneles
El RUPTL de PLN especifica 47.758 kilómetros de circuito en nuevas líneas de transmisión y subestaciones con una capacidad total de 107.950 megavoltamperios. Los kilómetros de circuito miden la longitud de los circuitos eléctricos, que pueden incluir varios circuitos a lo largo de una misma ruta. Las subestaciones ajustan el voltaje y dirigen la electricidad por la red.
La geografía insular de Indonesia hace especialmente importante dónde se invierte. Una planta solar puede contar con abundante luz solar y terrenos disponibles, pero estar lejos de los consumidores o cerca de una red local que necesite mejoras. La generación y la construcción de la red deben avanzar al mismo tiempo para que la electricidad llegue a los usuarios cuando la planta entre en funcionamiento.
Zhou Kai, gerente general para el Sudeste Asiático del Departamento de Gestión de Mercados e Inversión de China Energy International Group, señaló oportunidades en energía solar y eólica, almacenamiento, transmisión entre islas y modernización de la red. También mencionó las redes fragmentadas, las condiciones de los contratos de compraventa de electricidad y el riesgo cambiario como factores que los inversionistas deben considerar.
El plan oficial prevé que las ventas de electricidad aumenten de 306 teravatios-hora en 2024 a 511 TWh en 2034. Esto representa un incremento de 205 TWh, o cerca del 67 %. La construcción de redes cumple, por tanto, dos funciones relacionadas: integrar nueva generación renovable y abastecer un mercado en crecimiento.
Bali muestra cómo podrían complementarse la energía solar y las baterías
El proyecto de Bali vinculado con el lanzamiento de agosto está previsto para generar 198 megavatios pico y contará con un sistema de baterías capaz de almacenar 666 megavatios-hora, en una superficie de aproximadamente 211 hectáreas. Se prevé que entre en funcionamiento en 2028.
Los megavatios miden la potencia, es decir, la rapidez con que se puede suministrar electricidad. Los megavatios-hora miden la cantidad de energía almacenada o utilizada a lo largo del tiempo. Ambas cifras describen componentes distintos del sistema: la capacidad de generación de los paneles y la capacidad de almacenamiento de energía de la batería.
El director presidente de PLN, Darmawan Prasodjo, dijo durante el lanzamiento que el proyecto de Bali se diseñó para comenzar a eliminar el uso de fuelóleo del sistema eléctrico de la isla mediante la combinación de generación solar y baterías. El acto también incluyó eventos simultáneos en el proyecto solar flotante de Gajah Mungkur, en Java Central; la aldea de Sembur, en Batam; y la isla de Rengit, en Bangka Belitung.
El ministro de Energía y Recursos Minerales, Bahlil Lahadalia, cifró en Rp1.140 billones la inversión necesaria para el programa nacional y vinculó sus beneficios financieros con la sustitución de la generación diésel. Al describir el ahorro previsto en subsidios, dijo:
«Con este proyecto en su conjunto, podemos lograr un ahorro anual de Rp73,9 billones en subsidios»,
Bahlil también proyectó una reducción de 140,16 millones de toneladas de emisiones de dióxido de carbono. La estimación de emisiones se presentó sin especificar un período. Tanto el ahorro como los beneficios en materia de emisiones dependen de que se completen los proyectos y se sustituya el consumo de combustible que se busca desplazar.
¿Pueden las fábricas seguir el ritmo de la meta?
Bhima Yudhistira, director ejecutivo de Celios, sostiene que la inversión china por sí sola no bastará para financiar el programa. La evaluación del instituto, que abarca de octubre de 2025 a octubre de 2026, calcula que Indonesia tendría que construir al menos 30 GW de capacidad solar al año para cumplir el calendario.
Según Celios, la capacidad nacional de producción de módulos solares es de apenas 1,6–3 GW al año. Frente a su estimación de que sería necesario construir 30 GW anuales, esa capacidad representa alrededor del 5–10 % de los paneles necesarios. Por ello, Celios prevé que la mayoría de los paneles procederá de China.
El Ministerio de Energía y Recursos Minerales identifica una fase inicial de construcción con 14 proyectos que suman 5.216 MWp, o 5,216 GWp. Esto equivale a cerca del 5,2 % de la ambición anunciada de 100 GWp e ilustra cuánto habrá que construir después de la fase inicial.
Las empresas chinas podrían participar en la fabricación de paneles y baterías, la construcción y la financiación. La relación industrial más amplia entre Indonesia y China ya incluye las baterías entre los sectores cubiertos por el paquete de inversiones para 16 proyectos anunciado en enero, por valor de US$2.190 millones. La iniciativa solar abre otro mercado potencial de gran tamaño para equipos y actividades de fabricación relacionadas.
Los contratos y la moneda influyen en las decisiones de inversión
Rizaldi Indra Janu, director del Centro de Promoción de Inversiones de Indonesia en Pekín, dijo que la ubicación de los proyectos influye en los incentivos disponibles. Las inversiones que cumplan los requisitos en zonas económicas especiales pueden beneficiarse de exenciones del impuesto de sociedades durante un período determinado, según las normas aplicables.
Rizaldi también destacó el mercado interno de Indonesia y las oportunidades en la fabricación ecológica y las cadenas de suministro de vehículos eléctricos. Para los posibles inversionistas, esas industrias relacionadas ofrecen potenciales clientes y oportunidades de negocio, además de la generación de electricidad.
Yulian Wihantoro, representante de Bank Indonesia en Pekín, destacó los instrumentos de cobertura y el marco de transacciones en monedas locales entre Indonesia y China. La cobertura utiliza contratos financieros para gestionar las fluctuaciones del tipo de cambio. Las transacciones en monedas locales permiten a las empresas que reúnen los requisitos utilizar directamente las monedas de ambos países.
Las variaciones cambiarias son importantes cuando los ingresos de un proyecto se reciben en rupias, pero las compras de equipos o los pagos de préstamos se realizan en otra moneda. Una rupia más débil puede elevar el costo local de cumplir esas obligaciones. Por ello, adaptar las condiciones de financiación a los ingresos previstos es parte de la viabilidad financiera de un proyecto.
Humphrey R. Djemat, presidente de Gani Djemat & Partners, recomendó a las empresas chinas recurrir desde el principio a asesores jurídicos y empresariales. Señaló que la adquisición de terrenos y la normativa laboral requieren atención antes de iniciar la construcción, además de la necesidad de anticipar disputas y dificultades operativas.
Los retrasos anteriores ofrecen una advertencia
El Institute for Essential Services Reform, o IESR, celebró la mayor asignación a las energías renovables en el RUPTL, pero pidió una aplicación más sólida en su evaluación de mayo de 2025. Señaló que, de los 10 GW previstos en el RUPTL anterior, solo 1,6 GW habían entrado en operación comercial en el primer semestre de 2025, lo que equivale al 16 %.
Fabby Tumiwa, director ejecutivo del IESR, señaló como obstáculos la lentitud de las subastas de energía renovable y las prolongadas negociaciones de los contratos de compraventa de electricidad. Estos contratos fijan las condiciones en que un comprador adquiere la electricidad de una central, incluidos los precios y las obligaciones que los prestamistas examinan antes de conceder financiación.
Fabby también dijo que la meta de energías renovables del RUPTL era inferior al compromiso de la Alianza para una Transición Energética Justa, que prevé 56 GW para 2030. El plan oficial contempla 12,2 GW de nueva generación de energía renovable entre 2025 y 2029 y 30,4 GW entre 2030 y 2034, lo que concentra buena parte de la expansión en la segunda mitad de la década.
Deon Arinaldo, gerente del Programa de Sistemas de Transformación Energética del IESR, recomendó establecer mecanismos claros para el uso conjunto de las redes de transmisión, conocidos como PBJT. Estos mecanismos permitirían que más participantes utilizaran la infraestructura de transmisión, mientras PLN conservaría la propiedad de la red. Describió así el efecto esperado:
«La certidumbre sobre los PBJT ampliará las opciones para desarrollar energías renovables e impulsará la participación privada, incluidos los consumidores de energía, lo que permitirá atraer inversiones en energías renovables».
El IESR calcula que el potencial de 333 GW de energía renovable podría ofrecer rendimientos atractivos a la inversión, y que cerca del 60 % permitiría obtener una rentabilidad sobre el capital superior al 10 % con tarifas de referencia conforme al Reglamento Presidencial 112/2022. Para convertir ese potencial en centrales en funcionamiento, se necesitan procesos de contratación, contratos y acceso a la red que permitan avanzar cada proyecto.
El empleo y los fondos públicos exigen supervisión
La presentación de PLN sobre la oportunidad solar proyecta alrededor de 2,8 millones de puestos de trabajo durante la construcción. El programa más amplio también se ha vinculado con una proyección de 5,5 millones de empleos; no se explicaron el alcance ni el método de cálculo de ambas estimaciones.
Por separado, el RUPTL calcula que su programa de generación y redes empleará a más de 1,7 millones de trabajadores en la fabricación, la construcción, la operación y el mantenimiento. Esta previsión de empleo corresponde a un plan de inversión distinto y abarca más actividades que la construcción de instalaciones solares por sí sola.
En una reunión celebrada el 5 de noviembre, Suroso Isnandar, director presidente de PLN, dijo que el programa solar buscaba mantener el suministro eléctrico nacional y, posiblemente, reducir con el tiempo los costos de generación. Aris Marsudiyanto, director de la Agencia de Control del Desarrollo e Investigación Especial, conocida como Bappisus, dijo que la agencia supervisaba la planificación, la ejecución y los presupuestos para evitar pérdidas de fondos del proyecto.
Para los trabajadores, las oportunidades inmediatas dependen de que los proyectos lleguen a la fase de construcción. Para los consumidores de electricidad y los contribuyentes, los beneficios prometidos dependen de que las centrales suministren electricidad aprovechable, reduzcan el consumo de combustibles costosos y operen a costos que el sistema pueda asumir.
Los hitos hasta 2029
La iniciativa de inversión de Indonesia vincula ahora un plazo nacional con calendarios separados para centrales eléctricas, baterías y transmisión. Las fechas principales muestran la rapidez con que deben converger esos elementos:
- 26 de mayo de 2025: El ministerio presentó el RUPTL para 2025–2034, que incluye 17,1 GW de nueva capacidad solar.
- 25 de agosto de 2026: Prabowo puso en marcha en Bali el programa de 100 GWp y se propuso completarlo en menos de tres años.
- 2 de noviembre de 2026: PLN se reunió en Pekín con posibles inversionistas e instituciones financieras chinas.
- 2028: Está previsto que el proyecto solar y de baterías de Bali comience a operar.
- 2029: Celios señala este año como plazo para completar el programa nacional; PLN ha identificado unos 35 GWp con potencial de desarrollo para entonces.
- 2034: Finaliza el período de planificación del RUPTL vigente.
El indicador inmediato del avance será cuánto de los 35 GWp identificados por PLN consigue financiación, terrenos y conexiones a la red, y pasa a la fase de construcción. La inversión china puede aportar capital, equipos y capacidad técnica, mientras que los procesos de contratación, la regulación y el desarrollo de la red en Indonesia determinarán la rapidez con que esos recursos se conviertan en electricidad.
Puntos clave
- Indonesia calcula que el programa solar de 100 GWp requerirá Rp1.140 billones.
- PLN ha identificado unos 35 GWp con potencial de desarrollo para 2029.
- El RUPTL vigente contempla por separado 17,1 GW de nueva capacidad solar hasta 2034.
- PLN prevé 47.758 kilómetros de circuito en líneas de transmisión y subestaciones con una capacidad de 107.950 MVA.
- Celios afirma que la capacidad nacional de producción de módulos solo cubre una pequeña parte del ritmo anual de construcción necesario.
- El proyecto de Bali combina 198 MWp de energía solar con 666 MWh de almacenamiento en baterías y prevé entrar en funcionamiento en 2028.
- La financiación, los contratos, los terrenos y las conexiones a la red son fundamentales para convertir la ambición de inversión en centrales operativas.