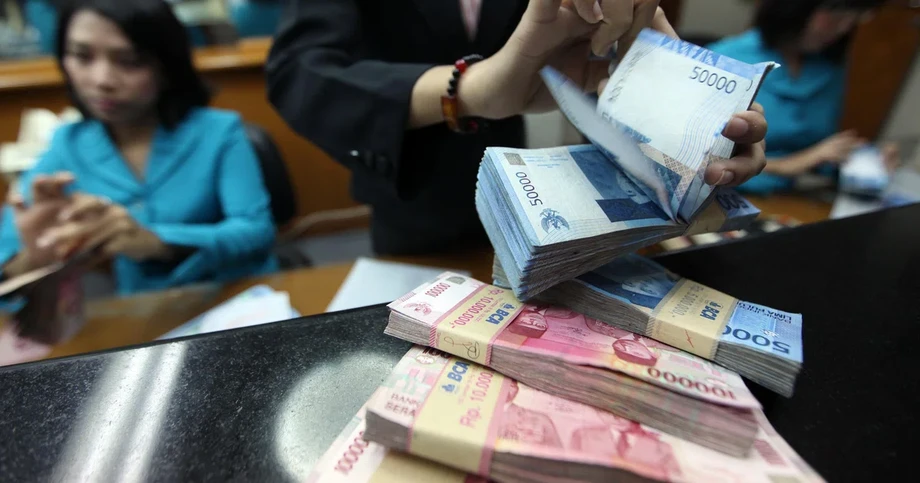
La rupia cae mientras Indonesia defiende su moneda
Bank Indonesia intervino en los mercados cambiarios el 12 de noviembre de 2026, cuando la rupia alcanzó mínimos históricos ante las expectativas de que las tasas de interés de Estados Unidos suban, la preocupación por la posición de Indonesia en los índices bursátiles globales y la incertidumbre en torno al vicepresidente Gibran Rakabuming Raka.
Contenido
- La rupia cae mientras Indonesia defiende su moneda
- Cómo interviene Bank Indonesia
- Por qué la inflación de Estados Unidos afecta a los mercados indonesios
- Por qué las decisiones de MSCI importan para la rupia
- Qué acciones indonesias afrontan cambios en los índices
- La incertidumbre política suma otra presión
- Las acciones, los bonos y las monedas de la región dan señales distintas
- Qué significa una moneda más débil para los pagos y los ahorros
- Las fechas que marcarán los próximos movimientos del mercado
- Puntos clave
La rupia cotizaba a 18.231 por dólar estadounidense a las 9:40 a. m., hora de Indonesia occidental, un 0,44% menos que al cierre anterior, según datos de Refinitiv. Otras actualizaciones del mercado situaron el dólar en hasta 18.272 rupias durante la jornada asiática. Un número más alto significa que la rupia se debilita, porque se necesita más moneda indonesia para comprar un dólar.
Erwin Gunawan Hutapea, jefe del Departamento de Gestión de Activos Monetarios y de Valores de Bank Indonesia, dijo que el banco central operaba tanto en los mercados nacionales como en los internacionales. Entre las medidas figuraban operaciones cambiarias y compras de bonos del Gobierno de Indonesia a sus tenedores actuales.
Indonesia tenía reservas de divisas por valor de 146.800 millones de dólares a finales de octubre, según Bank Indonesia. Estas reservas proporcionan recursos para gestionar las presiones cambiarias, mientras el banco afronta varias demandas al mismo tiempo: un dólar más fuerte, posibles retiros de capital por parte de inversionistas extranjeros y una mayor demanda de divisas antes de fin de año.
La rupia había perdido más del 8% frente al dólar desde comienzos de año, lo que la convirtió en la moneda más débil de Asia durante ese período. Bank Indonesia situó su depreciación mensual en un 0,11%, una cifra mucho menor, y describió los movimientos recientes como, en general, acordes con los de las monedas de la región.
Cómo interviene Bank Indonesia
Bank Indonesia dijo que estaba utilizando contratos a plazo no entregables en el exterior y en el mercado interno, además de operaciones en el mercado al contado. En conjunto, estos instrumentos le permiten hacer frente a las presiones en los mercados donde los operadores intercambian monedas de inmediato y donde acuerdan protección frente a futuros movimientos del tipo de cambio.
Una operación al contado consiste en comprar o vender una moneda al tipo de cambio vigente. Un contrato a plazo no entregable, o NDF, liquida la diferencia entre un tipo de cambio acordado y un tipo de referencia posterior, en vez de intercambiar los importes totales de ambas monedas. El DNDF es la versión nacional.
Intervenir en estos mercados permite al banco central responder a distintas fuentes de demanda de dólares. Las empresas pueden necesitar divisas para efectuar pagos, mientras que los inversionistas pueden recurrir a contratos a plazo para proteger el valor de sus activos ante una mayor debilidad de la rupia.
Bank Indonesia también dijo que compraba títulos públicos, conocidos localmente como SBN, en el mercado secundario, donde los inversionistas negocian bonos ya emitidos. Estas compras respaldan las condiciones del mercado de bonos, junto con los esfuerzos del banco por estabilizar la moneda. El banco no reveló el valor de sus operaciones de intervención.
Por qué la inflación de Estados Unidos afecta a los mercados indonesios
La inflación de los precios al consumidor en Estados Unidos superó las expectativas en octubre por tercer mes consecutivo, lo que reforzó las expectativas de que la Reserva Federal subiría las tasas de interés en diciembre de 2026. Bank Indonesia dijo que las expectativas de nuevos aumentos se extendían hasta 2027.
Unas tasas de interés más altas en Estados Unidos pueden hacer más atractivas las inversiones en dólares. Cuando los inversionistas trasladan su dinero a esos activos, aumenta la demanda de dólares y las monedas de economías emergentes como Indonesia pueden verse presionadas. Además, el aumento de los rendimientos de los bonos del Tesoro de Estados Unidos eleva la rentabilidad con la que deben competir las inversiones indonesias.
Erwin dijo que el índice del dólar, que mide la moneda estadounidense frente a otras seis monedas principales, había llegado a 102,96, su nivel más alto desde marzo de 2025. Durante la sesión matutina en Indonesia, el índice pasó de 102,865 a las 9 a. m. a 103,005 a las 10 a. m.
El gobernador de la Reserva Federal Christopher Waller dijo que respaldaría un aumento de un cuarto de punto porcentual, o de medio punto si la inflación empeoraba. Los precios de CME FedWatch indicaban una probabilidad cercana al 87% de un aumento de tasas en diciembre, incluida una posibilidad menor de un alza más pronunciada.
El funcionario de la Reserva Federal Austan Goolsbee también expresó preocupación por las últimas cifras de precios al consumidor. Describió el dato de inflación como:
inquietante, por poco
Goolsbee dijo que la inflación de los servicios:
no está bajando
Para los mercados indonesios, esos comentarios reforzaron las expectativas de que los costos de endeudamiento en Estados Unidos podrían subir, en vez de aliviar la presión sobre las monedas que ya tienen dificultades frente al dólar.
Por qué las decisiones de MSCI importan para la rupia
MSCI inició una consulta el 15 de octubre de 2026 en la que propuso reclasificar sus índices de Indonesia, que pasarían de la categoría de mercado emergente a la de mercado independiente, debido a las persistentes dudas sobre la posibilidad de invertir en el país. El término se refiere a si los inversionistas pueden comprar, mantener y vender activos en la práctica, incluso con reglas de negociación funcionales y acceso a los mercados.
En su anuncio de la consulta, MSCI señaló la persistente opacidad de las estructuras accionarias, la sospecha de operaciones coordinadas y la falta de pruebas de una aplicación efectiva de las normas. Las autoridades indonesias habían anunciado una mayor divulgación de los accionistas con más del 1%, información más detallada sobre la clasificación de los inversionistas, informes sobre una alta concentración accionaria (HSC) y una hoja de ruta para establecer un requisito mínimo de capital flotante del 15%. Los participantes del mercado dijeron que esas reformas aún no habían demostrado una aplicación uniforme ni un efecto sustancial y sostenido en todo el mercado.
MSCI dijo que, según los comentarios recibidos, trasladar a Indonesia a la categoría de mercados frontera no reflejaría adecuadamente la magnitud de los problemas del mercado. Esperaba avanzar con la propuesta de clasificar al país como mercado independiente, salvo que la consulta encontrara pruebas claras de mejoras sustanciales en la gobernanza y el funcionamiento del mercado.
El documento de consulta de MSCI señaló que la reclasificación propuesta se reflejaría en todos los índices compuestos globales y regionales pertinentes. También indicó que la capitalización total de mercado del índice de Indonesia cayó un 55% entre el 31 de diciembre de 2025 y el 30 de septiembre de 2026. Su ponderación en el índice MSCI de mercados emergentes bajó del 1,16% al 0,43%, mientras que el número de componentes cayó de 18 a nueve.
Los índices de MSCI son listas de valores que los fondos de inversión utilizan para decidir dónde colocar su dinero. Los fondos pasivos siguen de cerca esas listas. Si un país sale de un índice de mercados emergentes, los fondos que lo replican pueden tener que vender sus acciones, aunque sus gestores no tengan objeciones particulares a las empresas individuales.
Goldman Sachs calculó que reclasificar a Indonesia como mercado independiente podría provocar salidas de inversiones pasivas de unos 5.600 millones de dólares. Esa cifra es una estimación de los retiros que causaría el cambio de clasificación propuesto, no un recuento del dinero que ya se ha retirado.
La venta de acciones también puede afectar a la moneda. Los inversionistas extranjeros que abandonan activos indonesios pueden cambiar por dólares las rupias que reciben, lo que genera una demanda adicional de la moneda estadounidense. Bank Indonesia dijo que vigilaba los flujos de capital tras el anuncio de MSCI.
MSCI dijo que la congelación de ciertos cambios relacionados con sus índices, vigente desde enero de 2026, continuaría hasta nuevo aviso. No aplicaría aumentos de los factores de inclusión extranjera (FIF) ni del número de acciones (NOS), incorporaciones al índice de mercado invertible de Indonesia de MSCI (IMI) ni cambios a segmentos de empresas de mayor tamaño. Seguiría eliminando los valores identificados por las autoridades indonesias en el marco de HSC y utilizaría los datos de divulgación de accionistas con al menos un 1% para ajustar las estimaciones de capital flotante.
No se había anunciado una decisión definitiva ni una fecha de aplicación para la reclasificación propuesta del país. MSCI fijó el 30 de abril de 2027 como plazo para recibir comentarios y dijo que anunciaría su decisión a más tardar el 30 de junio de 2027. En el calendario inmediato hay otro acontecimiento: los cambios en la composición de índices de acciones individuales entrarán en vigor el 1 de diciembre de 2026.
Qué acciones indonesias afrontan cambios en los índices
En su revisión de noviembre, MSCI excluyó de sus índices globales estándar a PT Barito Pacific Tbk, que cotiza con el símbolo BRPT, y a PT Bumi Resources Minerals Tbk, que cotiza con el símbolo BRMS. En la revisión no se añadió ninguna acción indonesia a ese grupo.
BRMS pasó a la categoría de pequeña capitalización. Otras siete acciones indonesias fueron excluidas de los índices de pequeña capitalización de MSCI: AVIA, CTRA, MTEL, EMTK, JSMR, RAJA y WIFI.
La fecha de entrada en vigor, el 1 de diciembre, da a los fondos un momento definido para ajustar sus carteras. Los fondos que siguen distintos índices de MSCI pueden recibir instrucciones diferentes: el traslado de una categoría a otra puede obligar a un grupo a vender y a otro a comprar.
Por tanto, los inversionistas afrontan tanto cambios programados en determinadas acciones como la posibilidad más amplia de que cambie la clasificación del mercado indonesio. La estimación de 5.600 millones de dólares corresponde a este último escenario, que afectaría mucho más ampliamente la posición de Indonesia en las carteras globales.
La incertidumbre política suma otra presión
Budi Arie Setiadi, presidente de la organización política Projo, dijo el 11 de noviembre que Gibran había presentado su renuncia al presidente Prabowo Subianto. La posibilidad de su salida generó preocupación por una división en la coalición gobernante.
No se especificó el resultado formal del proceso de renuncia. Los inversionistas ya estaban evaluando la incertidumbre sobre la política económica y los principales compromisos del Gobierno, entre ellos el programa de comidas escolares gratuitas.
La cohesión política importa para los mercados financieros porque las decisiones de gasto, los cambios de política y las respuestas a las presiones económicas dependen de la capacidad de un Gobierno para actuar. Una disputa en la coalición podría dificultar esas decisiones mientras la moneda y las finanzas públicas están bajo presión.
Los altos precios del petróleo elevan los costos de los subsidios, mientras que la preocupación por una posible rebaja de la calificación crediticia soberana también pesa sobre los activos indonesios. Una calificación soberana evalúa la capacidad de un Gobierno para cumplir sus obligaciones de deuda. Una rebaja puede llevar a los inversionistas a exigir una mayor rentabilidad antes de prestarle dinero.
Las acciones, los bonos y las monedas de la región dan señales distintas
El índice compuesto de Yakarta subió un 0,8% durante la sesión bursátil, aunque la rupia se debilitó. El rendimiento de los bonos del Gobierno de Indonesia con vencimiento a 10 años se situó en torno al 7,6%.
A comienzos de mes, ese rendimiento había alcanzado su nivel más alto en seis años, mientras que el principal índice bursátil cayó a su nivel más bajo desde 2020. El alza de la bolsa ese día se produjo después de ese período de tensión.
El rendimiento de un bono es la rentabilidad que se deduce de su precio de mercado. Cuando los rendimientos suben, los precios de los bonos existentes bajan. Por tanto, los rendimientos elevados afectan a quienes tienen esos títulos y pueden aumentar el costo de futuros préstamos del Gobierno.
Ocho de las 10 monedas asiáticas seguidas durante la mañana se debilitaron frente al dólar. El peso filipino cayó un 0,54%, frente al descenso del 0,44% de la rupia. El ringgit de Malasia perdió un 0,20% y el baht de Tailandia cayó un 0,15%, mientras que el won surcoreano y el yuan chino se apreciaron.
Ese comportamiento regional ayuda a explicar la evaluación de Bank Indonesia de que los movimientos recientes de la rupia estuvieron, en general, en línea con los de las monedas de países vecinos. Sin embargo, Indonesia afronta presiones adicionales propias debido a la revisión de MSCI y a la incertidumbre política interna.
Qué significa una moneda más débil para los pagos y los ahorros
Las empresas indonesias que pagan facturas en dólares necesitan más rupias cuando el tipo de cambio se debilita. A 18.231 rupias por dólar, un pago de 1.000 dólares cuesta 18,231 millones de rupias. Al tipo de cambio de cierre anterior, de 18.140, el mismo pago costaba 18,14 millones de rupias: una diferencia de 91.000 rupias.
Los importadores afrontan ese cálculo al comprar bienes cuyo precio está fijado en dólares. Las empresas con deuda en dólares también necesitan más moneda local para hacer sus pagos, salvo que perciban ingresos en dólares o tengan contratos que las protejan de las variaciones del tipo de cambio.
Los exportadores que reciben dólares pueden obtener más rupias al convertir sus ingresos. El beneficio depende en parte de cuánto gasten en materiales importados, combustible u otros costos vinculados a monedas extranjeras.
La carga de los subsidios al petróleo en Indonesia conecta la situación de la moneda con las finanzas públicas. Cuando el petróleo es caro y la rupia se debilita, pagar la energía cuyo precio está en dólares exige más moneda local. Esto añade presión cuando el Gobierno ya financia importantes programas.
Los inversionistas extranjeros afrontan otro cálculo: tanto la rentabilidad de un activo indonesio como el tipo de cambio afectan lo que reciben en dólares. Un rendimiento alto de los bonos puede resultar menos atractivo si las pérdidas cambiarias reducen el valor de los pagos de intereses y de la propia inversión.
Las fechas que marcarán los próximos movimientos del mercado
La presión sobre la moneda indonesia se desarrolló en medio de una sucesión de advertencias sobre los índices, noticias sobre la inflación y acontecimientos políticos. Varias fechas explican por qué esos riesgos convergieron en noviembre:
- 15 de octubre de 2026: MSCI inició una consulta para proponer la reclasificación de sus índices de Indonesia, de la categoría de mercado emergente a la de mercado independiente, debido a las dudas sobre la posibilidad de invertir en el país.
- Finales de octubre de 2026: Bank Indonesia registró reservas de divisas por valor de 146.800 millones de dólares.
- 11 de noviembre de 2026: El dólar se fortaleció con fuerza y Budi Arie Setiadi dijo que Gibran había presentado su renuncia.
- 12 de noviembre de 2026: La rupia alcanzó mínimos históricos, la revisión de acciones de MSCI de noviembre añadió presión y Bank Indonesia describió sus medidas de intervención.
- 1 de diciembre de 2026: Entran en vigor los cambios anunciados para las acciones indonesias en los índices de MSCI.
- Diciembre de 2026: La reunión de política monetaria de la Reserva Federal es el próximo foco de atención para las expectativas de un aumento de las tasas de interés en Estados Unidos.
- 30 de abril de 2027: Termina el plazo para enviar comentarios sobre la propuesta de MSCI de reclasificar a Indonesia.
- 30 de junio de 2027: MSCI anunciará su decisión sobre la reclasificación a más tardar en esta fecha.
La tarea inmediata de Bank Indonesia es mantener el orden en las operaciones con la moneda y los bonos mientras se desarrollan estos acontecimientos. Los cambios de los índices en diciembre dan a los inversionistas una fecha concreta para ajustar sus carteras; la inflación de Estados Unidos y las decisiones de la Reserva Federal ayudarán a determinar cuánto sigue atrayendo a los inversionistas los activos en dólares frente a otras opciones.
Puntos clave
- La rupia llegó a 18.231 por dólar en las operaciones matutinas del 12 de noviembre; otras actualizaciones del mercado asiático mostraron una debilidad aún mayor.
- Bank Indonesia utilizó instrumentos cambiarios nacionales y en el exterior, y compró bonos del Gobierno en el mercado secundario.
- Las reservas de divisas ascendían a 146.800 millones de dólares a finales de octubre.
- Goldman Sachs calculó que se producirían salidas de inversiones pasivas por valor de 5.600 millones de dólares si MSCI reclasifica a Indonesia como mercado independiente.
- En su consulta del 15 de octubre, MSCI señaló la opacidad de las estructuras accionarias, la sospecha de operaciones coordinadas y la falta de pruebas suficientes de que las reformas se aplicaran y las normas se hicieran cumplir. El plazo para enviar comentarios vence el 30 de abril de 2027 y la decisión se anunciará a más tardar el 30 de junio de 2027.
- Los cambios anunciados en la composición de los índices de MSCI entrarán en vigor el 1 de diciembre de 2026.
- Las expectativas de tasas de interés más altas en Estados Unidos y la incertidumbre sobre la renuncia de Gibran añadieron presión sobre los activos indonesios.