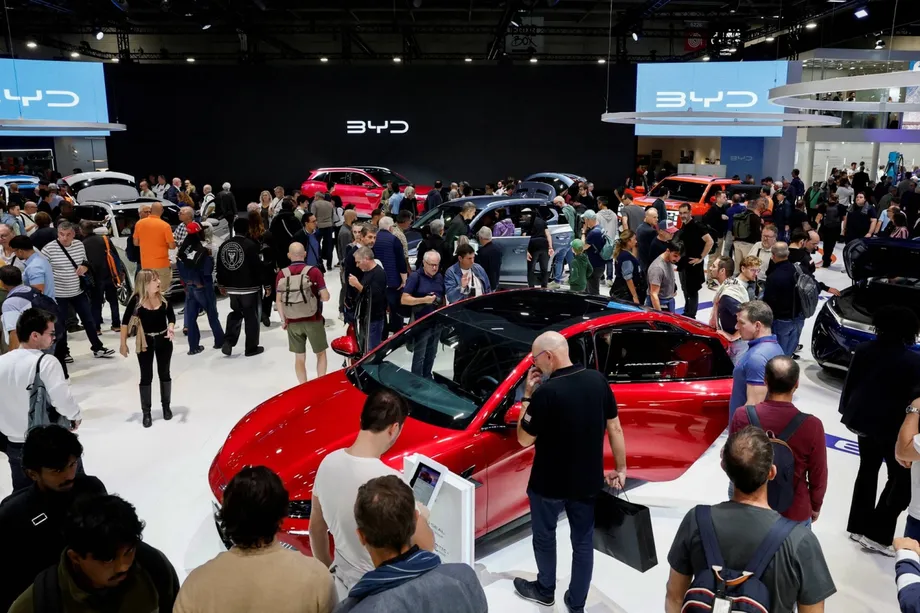
Un avance trimestral redefine el mercado automotor europeo
Las marcas chinas captaron el 12,7% de las matriculaciones en Europa durante los tres meses hasta septiembre de 2026 y superaron por primera vez a los fabricantes japoneses en un trimestre completo, según la empresa de investigación de mercados Dataforce. Las marcas japonesas, entre ellas Toyota, obtuvieron el 11,9%, una diferencia de 0,8 puntos porcentuales.
Contenido
- Un avance trimestral redefine el mercado automotor europeo
- Qué revelan las cifras de ventas
- El Reino Unido impulsa con fuerza a las marcas chinas
- Varios fabricantes chinos se expanden al mismo tiempo
- Por qué los híbridos son fundamentales para el avance
- La presión en China empuja a los fabricantes a expandirse en el extranjero
- Las políticas de la UE podrían cambiar qué automóviles reciben apoyo
- Las fábricas locales se convierten en la próxima prueba competitiva
- Puntos clave
Las matriculaciones de marcas chinas aproximadamente se duplicaron respecto del año anterior, con los híbridos a la cabeza del avance. Su cuota se aceleró hacia el final del trimestre: Dataforce situó la cifra de septiembre en un récord del 14,5%, casi tres puntos porcentuales por encima de agosto. Otro recuento del mercado de septiembre situó a las marcas chinas en 182.462 vehículos y el 13,6%.
Los fabricantes europeos, como Volkswagen y Renault, siguen dominando la región. Sin embargo, las marcas chinas pasaron de representar apenas el 1% de las ventas europeas hace cinco años a acercarse a uno de cada ocho automóviles en el trimestre. Compiten con empresas japonesas que dedicaron décadas a establecer fábricas, concesionarios y modelos conocidos en toda Europa.
Este avance se produce mientras la Unión Europea estudia nuevas restricciones a las importaciones procedentes de China e incentivos para los vehículos fabricados localmente. Los fabricantes chinos responden en dos frentes: venden más híbridos y preparan fábricas en Europa.
Las cifras detalladas de septiembre muestran por qué el cambio va más allá de una competencia entre grupos nacionales. Toyota siguió siendo la segunda marca de automóviles más grande de Europa ese mes, con 78.319 matriculaciones. BYD ocupó el puesto 11, con 49.340, mientras que el Jaecoo 7 de Chery se convirtió en el primer modelo chino en entrar en los 10 más vendidos de Europa. Un conjunto cada vez mayor de marcas chinas, y no un solo fabricante, está cambiando el equilibrio competitivo.
Qué revelan las cifras de ventas
Las marcas chinas registraron 1.023.762 ventas en Europa durante los primeros nueve meses de 2026, según el recuento detallado del mercado, un aumento del 113,2%. Su cuota llegó al 9,7%, frente al 4,8% del mismo periodo de 2025. Se trata de un aumento de 4,9 puntos porcentuales y de aproximadamente el doble de la cuota anterior.
La cifra trimestral del 12,7% supera ese promedio de enero a septiembre, lo que muestra la aceleración de las ventas durante la parte final del año. El resultado de septiembre fue aún mayor. Los fabricantes chinos estaban ganando clientes más rápido de lo que crecía el mercado en general.
Dataforce registró 1.343.518 matriculaciones en la Unión Europea, la Asociación Europea de Libre Comercio y el Reino Unido en septiembre, un 10,2% más. La Asociación de Constructores Europeos de Automóviles, conocida como ACEA, registró 1.363.210, también un 10,2% más. Por tanto, en esta comparación, el mercado automotor europeo se extiende más allá de las fronteras de la UE, un detalle importante al considerar las normas comerciales que se aplican específicamente al bloque.
Las matriculaciones contabilizan los vehículos inscritos por primera vez en los registros nacionales. Son una medida práctica de la demanda del mercado, aunque entre los compradores hay empresas y operadores de flotas, además de hogares particulares.
El Reino Unido impulsa con fuerza a las marcas chinas
El Reino Unido tuvo un papel inusualmente importante en los resultados de septiembre. Sus matriculaciones aumentaron un 12%, hasta 350.536 vehículos, frente a 256.774 en Alemania. Los cambios de placas de matrícula que se realizan dos veces al año en el Reino Unido hacen que marzo y septiembre sean meses especialmente activos para la compra de automóviles.
BYD obtuvo en el Reino Unido el 52% de sus ventas europeas de septiembre, y allí ocupó el segundo lugar entre las marcas. En toda Europa, sus 49.340 matriculaciones representaron un crecimiento del 102,3% respecto del año anterior. Las 78.319 matriculaciones de Toyota aumentaron un 0,2%, lo que ilustra la diferencia entre la rápida expansión del competidor chino y la base establecida, mucho mayor, del fabricante japonés.
El Jaecoo 7 de Chery fue el modelo más vendido del Reino Unido tanto en marzo como en septiembre. En septiembre registró 15.470 ventas en Europa y ocupó el décimo puesto entre los modelos; el Reino Unido representó el 70% de ese total. La marca Jaecoo en su conjunto vendió 24.321 vehículos, un 156,6% más.
Estas cifras muestran que el avance chino se distribuye de forma desigual por Europa. El éxito en un mercado grande durante sus meses de mayores matriculaciones puede influir considerablemente en las clasificaciones regionales. Para BYD y Jaecoo, el Reino Unido se ha convertido en una fuente importante de ventas.
Varios fabricantes chinos se expanden al mismo tiempo
Chery Group registró 56.552 matriculaciones en Europa en septiembre, un 187,3% más que un año antes. Entre sus marcas están Jaecoo, Omoda y Chery, lo que le permite competir con varios nombres en lugar de depender de una sola gama de vehículos.
Leapmotor matriculó 14.382 vehículos, un aumento del 324,2%. Geely Group registró 51.493, un 31,3% más, mientras que SAIC Motor llegó a 41.707, un 24,4% más. Las cifras corresponden a grupos empresariales, que pueden ser propietarios de varias marcas; por tanto, no son comparables con las clasificaciones de marcas individuales, como Toyota o BYD.
Los fabricantes europeos establecidos tuvieron un mes más difícil. Las matriculaciones de Volkswagen Group cayeron un 2,8%, las de Renault Group disminuyeron un 0,8% y las de BMW Group prácticamente no variaron. Stellantis creció un 5,1%, por debajo de la expansión del mercado, del 10,2%.
Los fabricantes japoneses mantienen una presencia consolidada. Toyota empezó a vender automóviles en Europa en 1963 y ahora opera fábricas en todo el continente. Nissan produce vehículos en Sunderland, Reino Unido, desde 1986. Las marcas chinas superaron el total japonés durante un trimestre, aunque compiten con redes industriales construidas a lo largo de generaciones.
Por qué los híbridos son fundamentales para el avance
Los híbridos encabezaron el aumento trimestral de las matriculaciones de marcas chinas. Un híbrido combina un motor de combustión con un motor eléctrico. Un híbrido enchufable también tiene una batería que puede cargarse con una fuente externa de electricidad, lo que permite hacer algunos trayectos con energía eléctrica antes de necesitar el motor de combustión.
BYD presentó el Dolphin G DM-i, un híbrido enchufable compacto desarrollado específicamente para Europa, en el Salón del Automóvil de París, en octubre. Chery y Zeekr Intelligent Technology, parte de Geely Holding Group, también exhibieron nuevos modelos. Estos lanzamientos muestran que los fabricantes están adaptando sus gamas a los compradores europeos, en lugar de depender únicamente de vehículos desarrollados para China.
Los automóviles eléctricos de batería también crecen con rapidez. Las matriculaciones de septiembre llegaron a 416.443, un 59,9% más que un año antes, y su cuota de mercado aumentó del 21,1% al 30,5%. Estos vehículos funcionan únicamente con electricidad almacenada en una batería, sin motor de gasolina ni diésel.
Así, los fabricantes chinos compiten a la vez en dos segmentos en expansión. Los híbridos explican buena parte de su crecimiento inmediato, mientras que los modelos totalmente eléctricos les permiten acceder a un mercado que ya representa cerca de tres de cada 10 matriculaciones nuevas en el recuento de septiembre. Los altos precios del combustible también aumentan el interés de los compradores por reducir el consumo de gasolina.
La presión en China empuja a los fabricantes a expandirse en el extranjero
Volkswagen y BMW se enfrentan a competidores chinos tanto en su mayor mercado como en Europa. Los compradores chinos están optando por marcas nacionales cuyos fabricantes lanzan modelos más rápido y a menor costo. La menor demanda en China también impulsa a empresas como BYD a buscar más clientes en el extranjero.
Las dificultades de BYD a comienzos de 2026 muestran la presión financiera que hay detrás de esa expansión. Durante su caída de ventas de febrero, las entregas globales de enero disminuyeron un 30,1%, hasta 210.051 vehículos, lo que marcó el quinto descenso mensual consecutivo. Además, la empresa había perdido más de 60.000 millones de dólares de valor de mercado desde mayo del año anterior.
Las exportaciones ofrecieron una salida cada vez más importante: BYD envió al extranjero 100.482 vehículos de nueva energía en enero. Esta categoría incluye vehículos eléctricos de batería e híbridos enchufables. El crecimiento en Europa ofrece a la empresa otra fuente de clientes, mientras la intensa competencia en su mercado interno presiona los precios de venta y los beneficios.
Por tanto, los fabricantes europeos afrontan competencia desde ambos lados. Pierden terreno frente a las marcas chinas dentro de China, mientras esos mismos competidores se expanden en Europa. La competencia comercial conecta ahora la presión sobre los precios en China con los lanzamientos de modelos, las importaciones y las inversiones en fábricas a miles de kilómetros de distancia.
Las políticas de la UE podrían cambiar qué automóviles reciben apoyo
La Unión Europea ya impuso aranceles adicionales a los vehículos eléctricos de batería fabricados en China. Los aranceles son impuestos a las importaciones que elevan el costo de introducir un producto en un mercado. En octubre, el bloque también acordó en principio limitar las importaciones de híbridos procedentes de China, cuyo crecimiento es rápido. Aún no se han especificado las condiciones definitivas ni la fecha de entrada en vigor de esas medidas.
Los envíos de híbridos se han acelerado ante la expectativa de nuevas medidas. Mientras tanto, la UE estudia normas que favorecerían a los vehículos fabricados localmente cuando los gobiernos concedan subvenciones u otros incentivos, incluidos algunos beneficios fiscales para los automóviles de empresa.
Las empresas y los operadores de flotas representan una parte importante de las compras en mercados como Alemania. Por tanto, cambiar los vehículos que reúnen los requisitos para obtener ventajas fiscales podría influir en un número considerable de compras, más allá de las decisiones de los hogares particulares.
Toyota ha cuestionado una definición restrictiva de la producción europea que puede acogerse a los incentivos. En su recurso sobre los incentivos de octubre, pidió que se reconocieran los vehículos fabricados en Japón, el Reino Unido y Türkiye en el marco de la propuesta de Ley de Aceleración Industrial. Toyota opera fábricas dentro de la UE, en Francia y la República Checa, y también fuera del bloque, en el Reino Unido y Türkiye.
Yoshihiro Nakata, presidente y director ejecutivo de Toyota Motor Europe, describió la posición de la empresa en su declaración sobre políticas de octubre:
Toyota no es un invitado en Europa. Somos un fabricante europeo y queremos que la industria automotriz de Europa tenga éxito
Mercedes-Benz ha respaldado el apoyo político a la fabricación europea, pero ha advertido que los cambios en las cadenas de suministro globales podrían elevar los costos. El Reino Unido, Türkiye y Marruecos suministran vehículos y piezas a la UE, por lo que las normas definitivas podrían afectar a fábricas mucho más allá del bloque.
Las fábricas locales se convierten en la próxima prueba competitiva
Las empresas chinas ya preparan la fabricación de más vehículos en Europa. Chery prepara la producción en Barcelona, mientras que Leapmotor ha empezado a fabricar su SUV B10 en la planta de Stellantis en Zaragoza, España, mediante la empresa conjunta de ambas compañías.
Está previsto que la fábrica de BYD en Szeged, Hungría, comience a producir en el cuarto trimestre de 2026, tras retrasos anteriores. Los planes de BYD para sus fábricas europeas también contemplan estudiar Francia como posible ubicación para ampliar la producción; la empresa ha señalado como atractivo el precio competitivo de la energía.
El calendario vincula el avance en ventas con la próxima etapa de inversión:
- Septiembre de 2025: objetivo inicial de BYD para comenzar la producción en Hungría.
- Julio a septiembre de 2026: las marcas chinas superaron a los fabricantes japoneses en un trimestre europeo completo.
- 12 de octubre de 2026: BYD habló sobre nuevas fábricas en Europa durante el Salón del Automóvil de París.
- 16 de octubre de 2026: Toyota pidió un acceso más amplio a los incentivos industriales europeos propuestos.
- Octubre a diciembre de 2026: nuevo plazo de BYD para iniciar la producción en Szeged.
BYD prevé comenzar el ensamblaje en Hungría con el automóvil urbano Dolphin Surf, seguido del SUV Atto 2. La capacidad anual prevista de la fábrica es de 300.000 vehículos, aunque la producción real dependerá de cómo avance la fabricación.
La fabricación local podría convertir a las empresas chinas en empleadoras y compradoras de suministros europeos, además de importadoras. Los requisitos para acceder a los incentivos propuestos dependerán de las normas definitivas, incluidas las condiciones sobre ensamblaje y componentes. La competencia ya no se limita a quién puede vender más automóviles, sino que abarca también dónde se fabricarán esos automóviles, baterías y piezas.
Puntos clave
- Las marcas chinas representaron el 12,7% de las matriculaciones europeas en el tercer trimestre de 2026, por delante de las japonesas, con el 11,9%.
- Las matriculaciones de marcas chinas aproximadamente se duplicaron respecto del año anterior, impulsadas por los híbridos.
- El Reino Unido aportó el 52% de las ventas europeas de BYD en septiembre y el 70% de las matriculaciones del Jaecoo 7.
- Los fabricantes europeos siguen dominando, pero varios grandes grupos crecieron más despacio que el mercado o perdieron ventas en septiembre.
- La UE estudia nuevas restricciones a las importaciones e incentivos vinculados a la producción europea.
- Los fabricantes chinos amplían el ensamblaje local y BYD prevé iniciar la producción en Hungría antes de que termine 2026.