



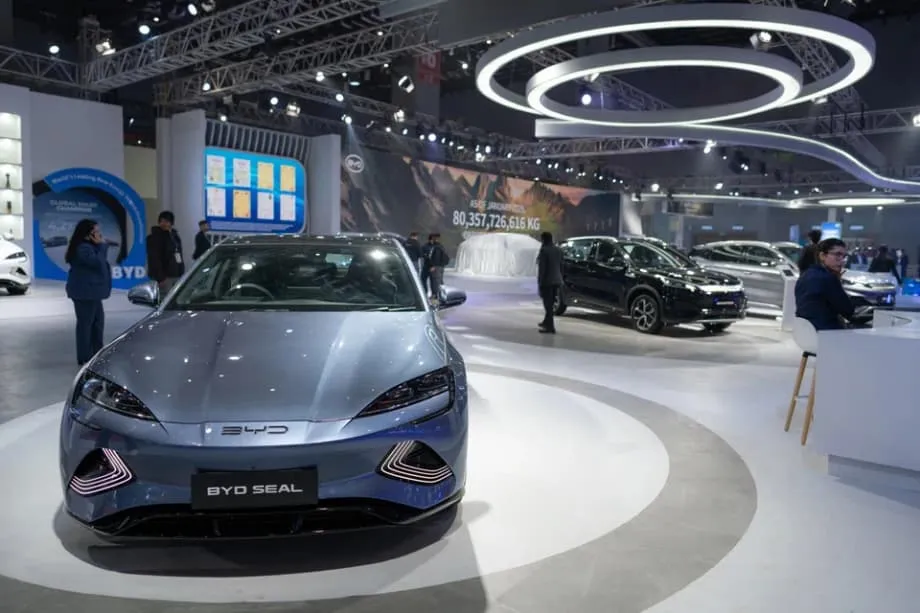
Una evaporación de 60.000 millones de dólares
BYD, el mayor fabricante de vehículos eléctricos del mundo, ha visto cómo se evaporaba una enorme cantidad de riqueza de sus inversores, después de que sus acciones cotizadas en Hong Kong se desplomaran cerca de un 7 % esta semana. La caída prolongó una venta masiva devastadora que ha borrado más de 60.000 millones de dólares de su capitalización bursátil desde mayo y ha sacudido al sector chino de los vehículos eléctricos. El desplome del fabricante de automóviles con sede en Shenzhen arrastró a sus competidores: Geely Auto cayó un 9,5 %, Nio perdió entre un 3 % y un 8 % y XPeng bajó casi un 6 %, mientras los operadores se enfrentaban a una realidad difícil de aceptar.
Contenido
La agitación del mercado refleja una profunda preocupación por la sostenibilidad de los beneficios en el mercado de vehículos eléctricos más competitivo del mundo. Los vendedores en corto han aprovechado el caos: las posiciones bajistas en acciones de vehículos eléctricos del índice Hang Seng Tech han aumentado con fuerza desde noviembre y se han distanciado notablemente del índice de referencia general, según datos de S3 Partners.
«El sentimiento de los inversores es extremadamente negativo», señaló Xiao Feng, codirector de análisis industrial sobre China en CLSA, en Hong Kong. «La preocupación más profunda es que este año se produzcan rebajas generalizadas de las previsiones de beneficios, lo que plantea dudas sobre la capacidad de los fabricantes de vehículos eléctricos para generar beneficios a largo plazo en el mercado nacional chino».
Incluso los analistas que mantienen una visión optimista a largo plazo han optado por mantenerse al margen. Gareth Pan, gestor sénior de inversiones en Pictet Asset Management, describió la coyuntura actual como «demasiado temprana para intervenir», dada la cautela de las perspectivas para todo el año.
El ajuste de las valoraciones ha sido brutal. Las acciones de BYD cotizan ahora a unas 15 veces las estimaciones de beneficios futuros, por debajo de su promedio de 18 veces en los últimos tres años, pero los inversores siguen mostrándose cautelosos. Los datos de Bloomberg indican que las recomendaciones de venta de la acción han alcanzado su nivel más pesimista desde 2022. El desplome se produce pese a que BYD es el principal vendedor mundial de vehículos eléctricos por volumen, posición que alcanzó al superar a Tesla en 2024, tras un aumento del 150,7 % en sus ventas en el extranjero. Ese éxito internacional no ha bastado para contrarrestar la creciente preocupación por la estrategia de la empresa en el mercado nacional, donde los fuertes descuentos han desencadenado una crisis de márgenes que amenaza con extenderse a todo el sector.
La demanda nacional se evapora
La magnitud de la desaceleración de los vehículos eléctricos en China quedó clara en enero, cuando BYD registró su quinto mes consecutivo de caída de las ventas. La empresa entregó apenas 210.051 vehículos en todo el mundo, un pronunciado descenso del 30,1 % respecto al año anterior. Las entregas nacionales fueron especialmente débiles: se redujeron a la mitad, hasta 109.569 unidades, frente a las cifras de enero de 2024. El desplome se produjo justo después de que Pekín permitiera que venciera una exención fiscal para vehículos eléctricos vigente desde hacía una década y restableciera el 1 de enero un impuesto de compra del 5 %, que elevó efectivamente los precios para unos consumidores que ya se mostraban reacios a gastar en medio de la incertidumbre económica.
El cambio de política supone una transformación fundamental del apoyo gubernamental. Durante años, las autoridades chinas impulsaron el sector de los vehículos eléctricos con generosos subsidios y exenciones fiscales, lo que ayudó a los fabricantes nacionales a alcanzar el liderazgo mundial. Ahora, con un mercado más maduro y un déficit presupuestario creciente, las autoridades han retirado esos apoyos. Los analistas de Morgan Stanley señalan que la mayoría de los fabricantes locales prevén que los volúmenes del primer trimestre caigan entre un 30 % y un 40 % respecto al trimestre de diciembre, lo que sugiere que la caída de enero no es un episodio aislado, sino el comienzo de una contracción prolongada de la demanda nacional. La época del año complica el análisis de los datos, ya que las vacaciones del Año Nuevo Lunar siempre provocan fluctuaciones estacionales, pero las comparaciones interanuales revelan una debilidad innegable.
XPeng, otro importante fabricante chino de vehículos eléctricos, informó de una caída de más del 30 % en las entregas totales, mientras que las ventas combinadas de Nio, Li Auto y XPeng apenas alcanzaron las 74.861 unidades en enero. Aunque esto supuso un aumento interanual del 1 %, fue el crecimiento más lento del grupo desde enero de 2023. Li Auto entregó 27.668 vehículos, un descenso de cerca del 8 %, mientras que XPeng apenas alcanzó las 20.011 unidades, muy por debajo de su promedio mensual de 35.000 vehículos en 2025. Incluso Geely, que recientemente ha ganado terreno frente a BYD con más de 270.000 ventas en enero, vio desplomarse sus acciones cuando los inversores comprendieron que ningún fabricante es inmune al malestar que se extiende por el sector. El segmento de vehículos totalmente eléctricos a batería de BYD cayó específicamente a un mínimo de dos años, con 83.249 unidades, mientras que los híbridos enchufables, que representan más de la mitad de las ventas de BYD, bajaron un 28,5 %.
La guerra de precios alcanza su punto álgido
Las últimas turbulencias del mercado para BYD se deben directamente a unas agresivas estrategias de precios destinadas a reducir el inventario acumulado y mantener su cuota de mercado frente a competidores que vuelven a ganar fuerza. A finales de mayo, el fabricante anunció descuentos generalizados de hasta el 34 % en 22 modelos eléctricos e híbridos enchufables, incluidas sus series Ocean y Dynasty. Las rebajas redujeron el precio inicial del hatchback Seagull a solo 55.800 yuanes (unos 7.765 dólares), un recorte del 20 % sobre el que ya era el modelo más barato de la empresa. El modelo Seal 07 DM-i recibió el mayor descuento, de 53.000 yuanes, equivalente a una rebaja del 34 %.
Estas ofertas exigen que los clientes entreguen sus vehículos actuales, una estrategia que ha puesto bajo presión a las redes de concesionarios, ya afectadas por niveles récord de inventario. Los datos de la Asociación China de Automóviles de Pasajeros revelaron que las existencias en los concesionarios llegaron a 3,5 millones de automóviles en abril, equivalentes a 57 días de inventario y el nivel más alto desde diciembre de 2023. Los analistas de Citi estimaron que los anuncios de descuentos de BYD durante el fin de semana provocaron un aumento del 30 % al 40 % en las visitas a los concesionarios, lo que sugiere que la estrategia de precios podría permitir vender vehículos pese a destruir los márgenes de beneficio. La industria automotriz ha entrado en lo que los analistas describen como una carrera hacia el fondo, en la que los fabricantes reducen los precios y ofrecen gratis prestaciones prémium, como sistemas inteligentes de asistencia a la conducción, para atraer a consumidores cautelosos.
El costo financiero quedó patente cuando BYD informó de que sus beneficios del trimestre que terminó en junio cayeron un 30 %, la primera disminución interanual en más de tres años. La empresa está gastando efectivo en promociones y, al mismo tiempo, invirtiendo fuertemente en su expansión internacional, por lo que los inversores desconfían cada vez más de la sostenibilidad de una estrategia que prioriza la cuota de mercado a cualquier costo. El margen bruto de la compañía, aunque todavía sólido, de cerca del 20 % en el primer trimestre, afronta una presión creciente tanto por los descuentos como por el encarecimiento de los insumos. BYD ha reducido su objetivo de entregas para 2025 de 5,5 millones a 4,6 millones de vehículos, lo que implica que deberá vender 1,7 millones de unidades en los últimos cuatro meses del año para alcanzar incluso esta meta reducida.
Temor por la estabilidad financiera
La crisis ha suscitado severas advertencias de veteranos del sector, que ven paralelismos entre la situación actual del sector de los vehículos eléctricos en China y el colapso del mercado inmobiliario. Wei Jianjun, presidente de Great Wall Motor, hizo una provocadora comparación entre la industria automotriz y Evergrande, la endeudada promotora inmobiliaria que se convirtió en el símbolo de la crisis de liquidez del sector inmobiliario chino.
«Ya existe un Evergrande de la industria automotriz, aunque todavía no ha estallado», declaró Wei en una entrevista con Sina Finance en mayo.
Acusó a fabricantes no identificados de depender en exceso de la financiación de los mercados de capitales para aumentar la producción, sin prestar atención a la rentabilidad, y advirtió que las cadenas de financiación se romperían si cambiaban las condiciones del mercado.
La advertencia de Wei puso de relieve incómodas realidades financieras. BYD sostiene que su ratio de deuda sobre activos, de entre el 70 % y el 74 %, sigue siendo manejable y resulta favorable en comparación con el 84 % de Ford y el 76 % de General Motors. Sin embargo, la firma de análisis contable GMT Research sugirió en enero que la deuda neta de BYD podría ascender en realidad a 323.000 millones de yuanes, en lugar de los 27.700 millones declarados oficialmente. La consultora señaló la plataforma de financiación de la cadena de suministro Dilink de la empresa como una posible fuente de obligaciones fuera de balance: en esencia, pagos aplazados a proveedores que inflarían artificialmente la liquidez aparente. En 2024, la deuda total de BYD aumentó un 10,3 %, hasta 584.000 millones de yuanes, mientras que sus activos totales crecieron un 15,3 %, hasta 783.000 millones.
La presión sobre los proveedores se ha vuelto tan intensa que ha provocado una intervención regulatoria. El 1 de junio entraron en vigor nuevas normas del Consejo de Estado que obligan a las grandes empresas a liquidar sus pagos a proveedores pequeños y medianos en un plazo de 60 días. BYD anunció el 11 de junio que normalizaría su plazo de pago para cumplir con la norma, aunque observadores del sector señalan que, como consecuencia, los fabricantes de automóviles podrían declarar ratios de deuda más altos en los próximos trimestres, a medida que estas obligaciones se incorporen a sus balances. Wei acusó a fabricantes no identificados de recortar gastos en seguridad y fiabilidad para mantener rebajas de precios insostenibles y preguntó qué producto industrial podría conservar la calidad después de bajar de 220.000 a 120.000 yuanes. Li Yunfei, director general de marca y relaciones públicas de BYD, defendió a la compañía en Weibo y señaló que su deuda con intereses y sus cuentas por pagar son inferiores a las de muchos competidores. También calificó de «ridículas» las comparaciones con Evergrande.
El encarecimiento de los insumos
A la presión sobre los precios se suma un fuerte encarecimiento de los costos que amenaza con agregar unos 1.000 dólares o más al costo de producción de los modelos prémium. El precio del litio para las baterías de vehículos eléctricos se ha más que duplicado en los últimos tres meses, mientras que el cobre y el aluminio han registrado importantes subidas. La escasez de chips de memoria ha encarecido considerablemente los componentes de los automóviles inteligentes, lo que afecta directamente a los sistemas avanzados de asistencia a la conducción que los fabricantes chinos han comenzado a ofrecer como equipamiento estándar para diferenciar sus productos. Las estimaciones del mercado indican que estos costos adicionales podrían alcanzar unos 1.000 dólares o más por vehículo en algunos modelos prémium.
Un análisis de Bernstein indica que las marcas del mercado masivo con márgenes más débiles, como XPeng, Li Auto y Nio, son particularmente vulnerables a estos aumentos de costos. Nio tiene un ratio de deuda del 87,45 %, mientras que estos fabricantes más recientes de vehículos eléctricos siguen gastando efectivo para consolidar su presencia en el mercado. BYD mantiene una ventaja defensiva gracias a su cadena de suministro integrada verticalmente: fabrica sus propias baterías y muchos semiconductores, lo que la protege de algunas perturbaciones del suministro. Aun así, ningún fabricante puede evitar por completo la presión sobre los márgenes que genera la combinación de mayores costos de insumos y menores precios de venta.
«El encarecimiento de los costos es el principal riesgo», afirmó Joanne Cheng, gestora de inversiones en renta variable china de Aberdeen Investments. «La cuestión es si los fabricantes de automóviles podrán trasladar esos costos a los consumidores mientras la competencia siga siendo tan intensa».
Se acelera la expansión internacional
En medio de la debacle nacional, la expansión internacional de BYD ofrece un raro punto positivo. En abril, la empresa alcanzó un hito histórico al vender en Europa más vehículos que Tesla por primera vez: registró 7.231 vehículos eléctricos a batería, frente al descenso de las ventas regionales de su rival estadounidense. Las ventas europeas aumentaron un 169 % interanual, lo que contribuyó a un quinto récord mensual consecutivo de envíos al extranjero. En enero, BYD exportó 100.482 vehículos de nueva energía, una cifra inferior a los 133.172 de diciembre, pero que sigue representando una vía de supervivencia estratégica mientras se desploman los volúmenes nacionales. La empresa se ha fijado como objetivo enviar 1,3 millones de vehículos al extranjero en 2026, lo que supondría un crecimiento del 24 %, aunque por debajo de su meta anterior de 1,6 millones de unidades.
La empresa se ha comprometido a invertir hasta 20.000 millones de dólares para ampliar sus operaciones europeas en los próximos años. La vicepresidenta ejecutiva, Stella Li, ha señalado a Alemania, el Reino Unido e Italia como mercados prioritarios.
«Cuando decidimos hacer algo, destinamos todos nuestros recursos a ello», dijo Li a Bloomberg al referirse al compromiso de la empresa con el servicio posventa en Europa.
Está previsto que las plantas de producción en Hungría comiencen a operar este año, sumándose a las instalaciones existentes en Brasil y Tailandia y a las operaciones de ensamblaje previstas en Indonesia y Turquía. Esta estrategia de localización ayuda a sortear los aranceles de entre el 17 % y el 35,3 % que impuso la Unión Europea en octubre de 2024, aunque Pekín y Bruselas siguen negociando posibles acuerdos sobre precios mínimos como alternativa a las barreras comerciales.
BYD también invierte en tecnologías avanzadas para mantener su ventaja competitiva. Se espera que la empresa adopte el modelo de inteligencia artificial R1 de DeepSeek para competir con la tecnología Full Self-Driving de Tesla, potencialmente a un costo mucho menor. Sin embargo, la compañía ha aplazado varios lanzamientos de productos nacionales hasta principios de 2026, con la esperanza de que los diseños actualizados, las mejoras de las baterías y la mayor autonomía de los híbridos enchufables reaviven el interés de los consumidores. Los analistas señalan que la oferta de productos de BYD no ha evolucionado de forma significativa desde que dominó el mercado entre 2018 y 2024, lo que ha permitido a competidores como Geely y Leapmotor captar ventas con diseños más recientes.
Intervención regulatoria
Pekín ha empezado a expresar su preocupación por la trayectoria del sector. El Diario del Pueblo, periódico oficial del Partido Comunista, publicó un duro editorial titulado «La “guerra de precios” en la industria automotriz no lleva a ninguna parte y no tiene futuro», en el que advirtió que la competencia desordenada reduce los beneficios en toda la cadena de suministro y amenaza con disminuir los ingresos de los trabajadores. «A largo plazo, esta competencia de “carrera hacia el fondo” es insostenible», señaló el periódico, que vinculó explícitamente los descuentos excesivos con posibles compromisos en la calidad y una reducción del servicio posventa. El comentario indicó que el margen neto promedio del sector cayó al 4,3 % en 2024, frente al 5 % de 2023.
El Ministerio de Industria y Tecnología de la Información ha instado a los fabricantes a evitar guerras de precios desordenadas y mantener una competencia justa. Por su parte, el organismo de planificación estatal ha advertido contra la competencia excesiva en sectores clave y ha señalado que algunas empresas venden por debajo del costo de producción. La Asociación China de Fabricantes de Automóviles lanzó una crítica velada al liderazgo de BYD en la aplicación de recortes de precios: «Un determinado fabricante de automóviles tomó la iniciativa de aplicar importantes reducciones de precios y muchas empresas lo siguieron, lo que desencadenó una nueva oleada de pánico por la “guerra de precios”». BYD restó importancia a estas preocupaciones, que calificó de alarmistas, y defendió sus medidas como una forma de competencia justa, al tiempo que señaló que su deuda con intereses sigue siendo inferior a la de muchos competidores. El sector automotriz emplea a unos 30 millones de personas en el país, más de una décima parte del empleo urbano, lo que da a las autoridades un fuerte incentivo para evitar un colapso generalizado de la industria.
Lo esencial
- BYD ha perdido más de 60.000 millones de dólares de valor de mercado desde mayo, tras el desplome de sus acciones en Hong Kong, que prolongó las pérdidas de todo el sector chino de vehículos eléctricos, incluidas Geely, Nio y XPeng.
- Enero marcó el quinto mes consecutivo de caída de las ventas de BYD. Las entregas nacionales se redujeron a la mitad interanual, hasta 109.569 unidades, tras el fin de la exención fiscal para vehículos eléctricos que había durado una década y el restablecimiento de un impuesto de compra del 5 %.
- La empresa aplicó recortes de precios de hasta el 34 % en 22 modelos, lo que redujo el precio del hatchback Seagull a unos 7.765 dólares y generó preocupación por una compresión insostenible de los márgenes, mientras los beneficios trimestrales caían un 30 %.
- Wei Jianjun, presidente de Great Wall Motor, advirtió de una crisis financiera «similar a la de Evergrande» en el sector automotriz, y citó los altos ratios de deuda, posibles obligaciones fuera de balance y riesgos para la calidad derivados de los descuentos extremos.
- Los costos de las materias primas han aumentado drásticamente: el precio del litio se ha duplicado y la escasez de chips de memoria podría añadir unos 1.000 dólares o más a los costos de producción de algunos modelos prémium.
- Pese a las dificultades en el mercado nacional, BYD registró un crecimiento récord de sus exportaciones y superó a Tesla en ventas en Europa por primera vez en abril, con 7.231 matriculaciones, un aumento interanual del 169 %.
- Los reguladores chinos han intensificado el escrutinio del sector, al establecer el plazo de 60 días para pagar a los proveedores y advertir contra las ventas por debajo del costo, que distorsionan la competencia justa y amenazan la estabilidad de la cadena de suministro.



