Un cable de 4.300 km se acerca a una ruta definitiva
SunCable ha definido en gran medida la ruta de un cable eléctrico propuesto de 4.300 km entre Australia y Singapur, incluidos unos 3.700 km por aguas indonesias. Al mismo tiempo, el promotor ha trasladado su previsión para cerrar la financiación a alrededor de 2030, unos tres años después del calendario que dio a conocer en 2024.
Contenido
- Un cable de 4.300 km se acerca a una ruta definitiva
- De Powell Creek a Darwin y Singapur
- Qué exige la aprobación de Singapur
- Por qué Indonesia es clave en la ruta
- Un marco regional aún en desarrollo
- La financiación se aplaza hasta alrededor de 2030
- Cables competidores y el costo de la fiabilidad
- Singapur tiene más propuestas que las previstas, pero el suministro es incierto
- Por qué Singapur busca varias opciones energéticas
- Puntos clave
El proyecto Australia-Asia PowerLink llevaría a Singapur hasta 1,75 gigavatios (GW) de electricidad de bajas emisiones de carbono, generada con energía solar en el Territorio del Norte de Australia. SunCable aspira a iniciar los suministros alrededor de 2035. Sin embargo, en su anuncio de aprobación del 22 de octubre de 2024, la Autoridad del Mercado Energético de Singapur (EMA, por sus siglas en inglés) señaló que la fecha prevista para el inicio de las operaciones comerciales sería posterior a 2035.
Mitesh Patel, director de operaciones de SunCable, dijo que solo falta definir un tramo corto de la ruta en las concurridas aguas de Singapur. La empresa realizó sus primeros estudios en aguas indonesias en 2022 y llevó a cabo más estudios a principios de este año.
El proyecto tendría capacidad suficiente para contribuir de forma sustancial a los planes de Singapur de importar electricidad. La capacidad propuesta de 1,75 GW equivale a alrededor del 29% del objetivo del país de importar unos 6 GW de electricidad de bajas emisiones de carbono para 2035. Esta comparación se refiere a la capacidad, es decir, a la cantidad de energía que puede suministrarse en un momento determinado.
Singapur ha concedido una aprobación condicional, mientras SunCable sigue trabajando en estudios, permisos de los gobiernos pertinentes, acuerdos con clientes y financiación. Estos pasos pendientes determinarán cuándo pueden comenzar las obras y el suministro de electricidad. Para Singapur, el atractivo radica en acceder a los recursos solares de Australia a una escala que su limitado territorio no puede ofrecer.
De Powell Creek a Darwin y Singapur
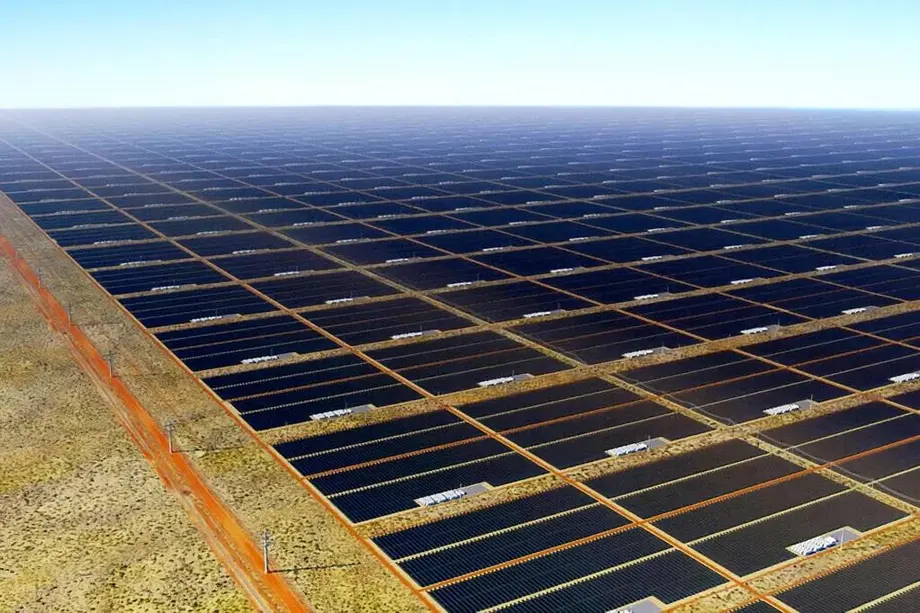
SunCable prevé desarrollar su generación solar en Powell Creek, en el Territorio del Norte, y transportar la electricidad unos 800 km por tierra hasta Darwin, antes de incorporarla al sistema de transmisión submarino. Parte de la energía abastecería la red local, mientras que hasta 1,75 GW continuarían hacia Singapur.
El desarrollo descrito en la información sobre el proyecto incluye hasta 10 GW de generación solar en una superficie de hasta 12.000 hectáreas, además de grandes instalaciones de almacenamiento en baterías. Esa superficie equivale a 120 kilómetros cuadrados. Las baterías almacenarían electricidad para utilizarla cuando disminuya la producción solar, incluso después de la puesta del sol.
La cifra de generación solar y la cantidad propuesta para el suministro a Singapur corresponden a partes distintas del sistema. Los paneles solares producen cantidades variables de electricidad según cambie la luz solar, mientras que los equipos de almacenamiento y transmisión ayudan a gestionar su suministro. El plan también contempla electricidad para clientes australianos.
Patel dijo que el tramo restante de la ruta en Singapur podría estudiarse más adelante. Aunque las aguas de la zona son muy transitadas, expresó confianza en la estrecha colaboración de la empresa con el Gobierno de Singapur. La mayor parte de la ruta marina propuesta ya está identificada en términos generales; ahora la empresa debe completar los estudios detallados necesarios para construirla.
Qué exige la aprobación de Singapur
La aprobación de octubre de 2024 de la EMA se concedió a Sun Cable (Singapore) Assets Pte Ltd. La autoridad señaló que, según la información presentada en esa etapa, la propuesta podía ser viable desde el punto de vista técnico y comercial.
El siguiente paso reglamentario es la evaluación para conceder una licencia condicional. La EMA indicó que SunCable debe actualizar su propuesta para demostrar que puede cumplir los requisitos técnicos, ofrecer un precio comercialmente viable y aceptable para los clientes y obtener las aprobaciones necesarias de todas las jurisdicciones pertinentes, incluidos los países por cuyas aguas pasarían los cables.
El precio es fundamental, porque las empresas de Singapur tendrían que comprar la electricidad. Un proyecto puede contar con abundante luz solar en su punto de partida y, aun así, afrontar gastos considerables en baterías, equipos de transmisión, instalación marina y mantenimiento antes de que la energía llegue a los clientes.
La EMA también exige que se cumplan otros hitos de desarrollo antes del cierre financiero. Este término describe la etapa en que se completan los acuerdos de financiación y se cumplen las condiciones para disponer de los fondos. En los proyectos de importación de electricidad, la autoridad incluye entre esos hitos los permisos gubernamentales, los contratos de compraventa de electricidad firmados y una financiación suficiente.
Por qué Indonesia es clave en la ruta
Indonesia representa alrededor del 86% de la ruta submarina propuesta: unos 3.700 km de un total de 4.300 km. SunCable prevé atravesar sus aguas sin conectar el cable a la red eléctrica indonesia, por lo que el permiso para el tránsito del cable es un aspecto central del proyecto.
Patel dijo que la cooperación con el Gobierno de Indonesia había sido fluida y señaló que la empresa pudo llevar a cabo nuevos estudios marinos a principios de este año. SunCable está preparando un informe para las autoridades indonesias que expondrá los posibles beneficios del proyecto para la economía local. La empresa no ha detallado el valor ni la distribución de esos beneficios.
En los últimos tiempos, la relación energética más amplia entre Indonesia y Singapur se ha vuelto más difícil. Yakarta comenzó a reducir los envíos de gas el 24 de octubre de 2026 para destinar más suministro a la generación eléctrica nacional. La EMA cifró la reducción temporal en menos del 2% de la demanda diaria de gas de Singapur.
Indonesia también ha situado las necesidades eléctricas nacionales y unos precios de exportación aceptables en el centro de las negociaciones sobre la electricidad generada en su propio territorio. Las condiciones para exportar electricidad establecidas por el ministro de Energía, Bahlil Lahadalia, se refieren a los planes para vender electricidad indonesia a Singapur. En cambio, la generación australiana de SunCable dependería de la cooperación de Indonesia como país de tránsito.
Patel sostiene que unos beneficios económicos claros pueden dar a los gobiernos motivos para apoyar el cable incluso cuando cambian las condiciones diplomáticas. El informe económico que prepara SunCable busca concretar esos beneficios para Indonesia.
Un marco regional aún en desarrollo
Un estudio de viabilidad sobre la conectividad energética del Sudeste Asiático, impulsado conjuntamente por Singapur y Estados Unidos, concluyó en su segunda fase que las autorizaciones y los permisos para cables submarinos siguen siendo complejos en toda Asia. Los países tienen distintos sistemas jurídicos y procedimientos administrativos, incluso cuando ya existen normas.
Patel dijo que los promotores y los gobiernos aún estaban analizando cómo se aplican las normas vigentes a un cable de esta longitud. Según explicó, pueden surgir distintas interpretaciones, por lo que la comunicación abierta y los acuerdos sobre beneficios compartidos son componentes necesarios del desarrollo.
En septiembre de 2024, los ministros de Energía de la ASEAN acordaron elaborar un marco para los cables eléctricos submarinos y avanzar hacia una Red Eléctrica de la ASEAN para 2045. La descripción oficial de las importaciones de electricidad de Singapur señala que el marco busca abarcar los estudios, la instalación, el mantenimiento, las reparaciones y la protección de los cables, respetando el derecho internacional y la soberanía nacional.
Estas actividades se extienden a lo largo de toda la vida útil del cable. Obtener permiso para estudiar el lecho marino es una tarea; establecer cómo se instalarán los equipos y cómo se accederá a ellos para repararlos son otras. La coordinación regional ayudaría a los gobiernos y a los promotores a gestionar esas responsabilidades.
La financiación se aplaza hasta alrededor de 2030
SunCable prevé ahora cerrar la financiación alrededor de 2030, aproximadamente tres años después del calendario que dio a conocer en 2024. Patel atribuyó el cambio al tiempo necesario para estudiar los cables submarinos y al avance real del proyecto, y afirmó que el nuevo calendario no responde a un obstáculo adicional.
La empresa también conversa con posibles compradores para precisar la demanda y respaldar la justificación de la inversión. Los contratos de compraventa de electricidad establecen las condiciones con arreglo a las cuales los clientes se comprometen a comprar energía. Para los prestamistas y los inversores, esos contratos ayudan a mostrar cómo obtendrá el proyecto los ingresos necesarios para cubrir sus costos.
Los principales hitos se extienden a lo largo de más de una década:
- 2022: SunCable realizó sus primeros estudios en aguas indonesias.
- Septiembre de 2024: los ministros de Energía de la ASEAN acordaron elaborar un marco para los cables eléctricos submarinos.
- 22 de octubre de 2024: la EMA concedió una aprobación condicional para importar 1,75 GW de Australia.
- Agosto de 2026: la cartera oficial de proyectos de Singapur llegó a 13 aprobaciones condicionales, por un total de 9,25 GW.
- Alrededor de 2030: SunCable prevé ahora completar sus acuerdos de financiación.
- Alrededor de 2035: SunCable aspira a comenzar el suministro a Singapur, mientras que el anuncio de la EMA de 2024 situó el inicio de las operaciones comerciales después de 2035.
SunCable aún debe convertir la ruta, definida en términos generales, en un proyecto que cuente con los permisos necesarios, compradores de electricidad y capital comprometido. Completar estas tareas permitiría avanzar desde la fase de desarrollo hacia la construcción.
Cables competidores y el costo de la fiabilidad
Los enlaces eléctricos más cortos desde Indonesia y Malasia competirán con SunCable por los clientes de Singapur. Lu Ming Pang, analista sénior de Rystad Energy, dijo que la economía de las rutas de transmisión más cortas sería un factor competitivo importante.
James Bowen, responsable del trabajo sobre descarbonización industrial en Australia del Instituto de Economía Energética y Análisis Financiero, señaló como riesgos para la propuesta australiana la exposición geopolítica, la actividad sísmica de Indonesia y la dependencia de un único enlace de transmisión. Además, un cable tan largo recorre una extensa ruta que deberá vigilarse y mantenerse.
Por ello, la evaluación de Singapur incluye la seguridad del suministro, el precio para los clientes y el impacto de la electricidad en las emisiones de carbono. Puah Kok Keong, director ejecutivo de la EMA, describió tanto los costos de transmisión como la necesidad de obtener permisos a lo largo de la ruta:
«La distancia, además de aumentar el costo de la transmisión, también implica que se necesitarán muchas autorizaciones reglamentarias para el recorrido del cable desde Australia, a través de Indonesia, hasta Singapur».
Una red regional más amplia permitiría a Singapur acceder a varios tipos de generación. Christophe Inglin, de la Asociación de Energía Sostenible de Singapur, describió una red que aprovecharía la energía hidroeléctrica de Laos, la eólica de Vietnam y la solar de Malasia e Indonesia. SunCable añadiría la energía solar australiana a esa variedad de posibles fuentes de suministro.
Singapur tiene más propuestas que las previstas, pero el suministro es incierto
En agosto de 2026, la cartera oficial de proyectos de Singapur llegó a 13 iniciativas con aprobaciones condicionales, por un total de 9,25 GW, que abarcan Australia, Camboya, Indonesia, Malasia y Vietnam. Seis proyectos indonesios avanzaron hasta obtener licencias condicionales.
El total supera en 3,25 GW el objetivo de importación de 6 GW, es decir, equivale a cerca de un 54% más de capacidad. La EMA sigue evaluando propuestas viables y competitivas, mientras los proyectos avanzan a ritmos distintos. Todos necesitan acuerdos comerciales, financiación y los permisos nacionales pertinentes.
La cartera se ha ampliado desde octubre de 2024, cuando la EMA incluyó licencias condicionales por 2 GW de Indonesia y otras aprobaciones condicionales por 3,6 GW de Indonesia, Camboya y Vietnam, además del anuncio sobre SunCable.
Wood Mackenzie calcula que Singapur podría alcanzar solo alrededor de la mitad de su objetivo de importación para 2035, unos 3 GW, que aportarían alrededor del 15% de su combinación de generación eléctrica. La consultora señaló que los proyectos aprobados aún no habían comenzado a construirse y destacó dos propuestas malasias, una de 900 megavatios desde Johor y otra de unos 1 GW desde Sarawak, como las más probables de entrar en funcionamiento antes de 2035.
Las normas de exportación de Indonesia añaden incertidumbre a los proyectos que generan electricidad en ese país. Las licencias de exportación deben renovarse cada cinco años, y las cuotas pueden retirarse si el suministro nacional se ve afectado. Wood Mackenzie señaló que estas condiciones limitan los proyectos indonesios. En el caso de SunCable, el trabajo relacionado con Indonesia se centra en obtener permiso para atravesar sus aguas.
La EMA describe el objetivo de 6 GW como una meta ambiciosa cuyo cumplimiento depende de las aprobaciones reglamentarias de los países exportadores y de tránsito, así como de la demanda comercial de los consumidores de electricidad de Singapur.
Por qué Singapur busca varias opciones energéticas
Según la EMA, el sector eléctrico de Singapur genera alrededor del 40% de las emisiones de carbono del país. Aproximadamente el 95% de su electricidad procede del gas natural, por lo que el suministro eléctrico es un componente importante de sus esfuerzos para alcanzar emisiones netas cero en 2050.
Puah dijo que la industria representa hasta el 80% de la demanda de electricidad. La energía solar local aporta alrededor del 3% de la electricidad y, según su evaluación, es poco probable que su participación llegue a más del doble. El espacio limitado de Singapur restringe la cantidad de generación que puede instalar dentro de sus fronteras.
Las importaciones de electricidad permitirían a Singapur recurrir a recursos renovables de otros lugares y apoyar al mismo tiempo el desarrollo de los países exportadores. Una red regional podría combinar distintas fuentes, con aportes de energía solar, eólica e hidroeléctrica según las condiciones meteorológicas y operativas.
Singapur también impulsa la energía solar, el biometano, el hidrógeno y la geotermia, y evalúa si las tecnologías nucleares avanzadas serían adecuadas para el país. La EMA afirma que seguirá mejorando la infraestructura de importación de gas y diversificando su suministro para garantizar que haya energía suficiente para satisfacer la demanda económica.
Para SunCable, la siguiente tarea concreta es conseguir compradores dispuestos a pagar por la electricidad australiana transportada miles de kilómetros. La ruta, ya definida en gran medida, ofrece un plan físico más claro, pero el nuevo calendario de financiación deja por delante un considerable trabajo de desarrollo antes de que pueda comenzar el suministro eléctrico.
Puntos clave
- SunCable ha definido en términos generales su ruta submarina de 4.300 km; aún falta determinar un tramo corto en aguas de Singapur.
- Unos 3.700 km atravesarían aguas indonesias sin conectar el cable a la red de Indonesia.
- El proyecto propone suministrar a Singapur hasta 1,75 GW, alrededor del 29% de su objetivo de importación de 6 GW.
- Ahora se prevé cerrar la financiación alrededor de 2030, unos tres años después del calendario anunciado en 2024.
- SunCable aspira a comenzar el suministro alrededor de 2035; en su anuncio de aprobación de 2024, la EMA previó que las operaciones comerciales empezarían después de 2035.
- Aún hacen falta más aprobaciones gubernamentales, contratos con clientes y financiación.
- Singapur ha concedido aprobaciones condicionales a 13 proyectos por un total de 9,25 GW, pero considera ambicioso su objetivo de importación para 2035.