Más crédito, crecimiento más lento y crecientes dificultades para pagar
Los préstamos en línea pendientes de pago en Indonesia alcanzaron los Rp106,48 billones en septiembre de 2026, mientras que la proporción de financiamiento con pagos atrasados por más de 90 días subió al 5,36%, por encima del umbral del 5% señalado por la Autoridad de Servicios Financieros, conocida como OJK. Nueve de los 94 proveedores de préstamos en línea del país también seguían por debajo del requisito mínimo de capital de Rp12.500 millones.
Contenido
- Más crédito, crecimiento más lento y crecientes dificultades para pagar
- Qué significa la tasa de atrasos del 5,36%
- Cómo evolucionaron las cifras
- Las pequeñas empresas obtienen financiamiento, pero el crecimiento se desacelera
- Nueve plataformas siguen por debajo del mínimo de capital
- Las sanciones acompañan una supervisión más estricta
- Los prestatarios afrontan el costo de endeudarse repetidamente
- Puntos clave
Agusman, director ejecutivo de la OJK a cargo de supervisar las instituciones de financiamiento, el capital de riesgo, las microfinanzas y otros servicios financieros, presentó las cifras el 5 de noviembre durante una sesión informativa en línea sobre la reunión de octubre del consejo del organismo. El financiamiento pendiente de pago creció un 17,02% respecto de septiembre de 2025, mientras que el destinado a microempresas y pequeñas y medianas empresas aumentó un 12,49%.
Sin embargo, el total de septiembre cayó Rp460.000 millones frente a los Rp106,94 billones de agosto. El crecimiento anual también se desaceleró respecto del 22,07% de agosto. Por lo tanto, el sector entró en el último trimestre con un saldo pendiente de pago menor que el del mes anterior y una proporción mayor de financiamiento con atrasos graves.
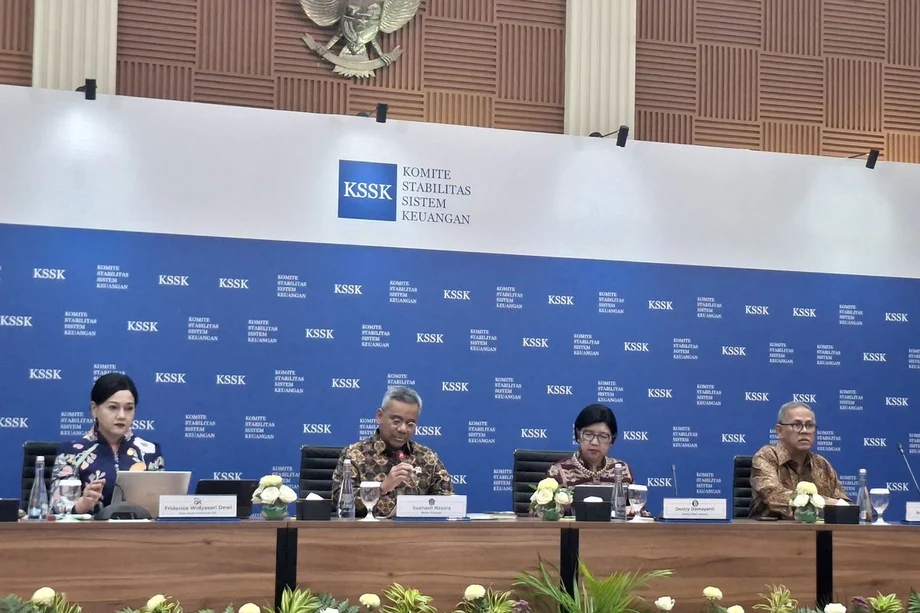
La presidenta de la OJK, Friderica Widyasari Dewi, había dado una cifra ligeramente inferior para septiembre: Rp106,46 billones, durante la sesión informativa del Comité de Estabilidad del Sistema Financiero en Yakarta, el 3 de noviembre. Ambas presentaciones situaron el crecimiento anual en el 17,02% y la tasa de financiamiento con pagos atrasados en el 5,36%.
El financiamiento pendiente de pago es el dinero que los prestatarios aún deben en una fecha determinada. No es lo mismo que el valor total de los préstamos concedidos durante un mes o un año, porque los pagos reducen el saldo y los nuevos préstamos lo aumentan. Las cifras de septiembre muestran que el sector sigue siendo mayor que hace un año, aunque su ritmo de expansión inmediato se debilitó.
Para los prestatarios, la cuestión central es si los pagos se ajustan a sus ingresos. Para quienes aportan dinero a través de plataformas de préstamos, el aumento de la tasa de atrasos significa que una mayor proporción del financiamiento tarda más en recuperarse.
Qué significa la tasa de atrasos del 5,36%
La OJK mide las dificultades graves de pago mediante el TWP90, una sigla en indonesio que designa la tasa de incumplimiento con atrasos superiores a 90 días. En términos sencillos, mide la proporción del financiamiento pendiente cuyos pagos llevan más de 90 días de atraso.
La cifra de septiembre, del 5,36%, superó el umbral del 5% en 0,36 puntos porcentuales. Aplicada a los Rp106,48 billones de financiamiento pendiente, esa tasa indica que aproximadamente Rp5,71 billones correspondían a obligaciones con más de 90 días de atraso. Se trata de un cálculo basado en el total y la tasa publicados.
La tasa subió del 2,82% de septiembre de 2025, un aumento de 2,54 puntos porcentuales en un año. Dicho de otro modo, la proporción de atrasos graves llegó a aproximadamente 1,9 veces su nivel de un año antes. El financiamiento se expandió, pero las dificultades de pago crecieron más rápido como proporción del saldo.
Las cifras mensuales también muestran un deterioro a mediados de 2026: 4,26% en junio, 4,32% en julio y 4,73% en agosto, seguido del 5,36% en septiembre. El aumento de agosto a septiembre fue de 0,63 puntos porcentuales, superior al registrado en cada uno de los dos meses anteriores.
También circularon dos comparaciones incompatibles para agosto: una situaba la cifra de agosto de 2026 en el 5,36%, mientras que otra atribuía a agosto de 2025 la tasa del 4,73%. La cifra del 4,73%, repetida para agosto de 2026, sirve de base para la comparación mensual aquí presentada.
Cómo evolucionaron las cifras
Las dificultades de pago en Indonesia ya eran visibles mucho antes de septiembre. En febrero, la tasa TWP90 ya era del 4,54%, frente al 2,78% de febrero de 2025. Después, la tasa bajó al 4,26% en junio, antes de subir durante tres meses consecutivos.
Las fechas principales reúnen la evolución de los préstamos y las últimas cifras divulgadas por el organismo regulador:
- Febrero de 2026: El financiamiento en línea pendiente de pago alcanzó los Rp100,69 billones, con una tasa TWP90 del 4,54%.
- Junio y julio de 2026: La tasa TWP90 se situó en el 4,26% y el 4,32%, respectivamente.
- Agosto de 2026: El financiamiento pendiente de pago alcanzó los Rp106,94 billones, con un crecimiento anual del 22,07%; la tasa TWP90 fue del 4,73%.
- Septiembre de 2026: El financiamiento pendiente de pago cayó a Rp106,48 billones, el crecimiento anual se desaceleró al 17,02% y la tasa TWP90 subió al 5,36%.
- 3 y 5 de noviembre de 2026: Friderica y Agusman presentaron las cifras de septiembre en sesiones informativas separadas sobre el sector financiero.
El saldo pendiente de pago de septiembre superó en Rp5,79 billones al de febrero, un aumento de alrededor del 5,75% a lo largo de esos siete meses. En el mismo periodo, la tasa TWP90 aumentó 0,82 puntos porcentuales. El sector acumulaba tanto más financiamiento como una proporción mayor de pagos con atrasos graves.
Las pequeñas empresas obtienen financiamiento, pero el crecimiento se desacelera
El financiamiento para microempresas y pequeñas y medianas empresas, conocidas en Indonesia como UMKM, creció un 12,49% respecto del año anterior. Agusman dijo que la expansión reflejaba el papel de los préstamos digitales para ampliar el acceso del público y las empresas productivas al financiamiento.
Estas plataformas, denominadas formalmente servicios de financiamiento colectivo basados en tecnologías de la información, o LPBBTI, conectan a personas u organizaciones que buscan financiamiento con quienes aportan los fondos. También se las conoce habitualmente como plataformas de préstamos entre pares, pinjol o pindar.
El financiamiento para pequeñas empresas creció 4,53 puntos porcentuales menos que el aumento anual del 17,02% registrado por el sector. La presentación de Agusman no indicó el valor en rupias del financiamiento destinado a esas empresas ni qué proporción representaba del saldo total del sector.
Agosto y septiembre también muestran por qué es necesario analizar conjuntamente el crecimiento anual y la evolución mensual. El saldo de septiembre fue un 17,02% mayor que un año antes, pero alrededor de un 0,43% menor que el de agosto. El volumen de los préstamos puede seguir siendo considerable mientras su expansión pierde impulso.
La tarea declarada de la OJK es preservar el acceso al financiamiento y, al mismo tiempo, mejorar la calidad de los pagos. Para una pequeña empresa que usa dinero prestado para cubrir gastos operativos, el acceso es importante. También lo es contar con un calendario de pagos que pueda cumplir sin asumir nuevas deudas de manera repetida.
Nueve plataformas siguen por debajo del mínimo de capital
Agusman dijo que 85 de los 94 proveedores de LPBBTI, es decir, el 90,43%, habían cumplido el requisito mínimo de capital de Rp12.500 millones. Los nueve restantes representaban alrededor del 9,57% de los proveedores.
El capital es el valor que queda en una empresa después de restar sus pasivos de sus activos. Proporciona al operador una base financiera para desarrollar sus actividades y absorber pérdidas. La OJK supervisa el cumplimiento junto con el gobierno corporativo, la gestión de riesgos y la protección de los consumidores.
Al hablar sobre el enfoque de la OJK respecto del crecimiento del sector, Agusman dijo, en traducción:
«La OJK promueve de manera constante el crecimiento de un sector LPBBTI saludable, inclusivo y sostenible, y sigue dando prioridad a la calidad del financiamiento, al fortalecimiento de la gestión de riesgos y a la protección de los consumidores».
La OJK también divulgó cifras de cumplimiento de capital para las compañías de financiamiento, una categoría distinta de las plataformas de préstamos en línea. De las 144 compañías de financiamiento, 138, es decir, el 95,83%, habían cumplido el requisito mínimo de capital básico de Rp100.000 millones. Seis seguían por debajo de ese nivel.
Por lo tanto, el cumplimiento entre las compañías de financiamiento fue 5,40 puntos porcentuales mayor que entre los proveedores de LPBBTI. Cada grupo está sujeto a su propio requisito de capital: un mínimo de Rp100.000 millones de capital básico para las compañías de financiamiento y un mínimo de Rp12.500 millones de capital para los operadores de préstamos en línea.
Las sanciones acompañan una supervisión más estricta
En octubre, la OJK impuso sanciones administrativas a 11 proveedores de préstamos en línea, 11 compañías de financiamiento y ocho compañías de capital de riesgo. Agusman relacionó esas medidas con infracciones de las normas de la OJK y con hallazgos de supervisión o de inspecciones posteriores.
La información divulgada no identificó a las compañías afectadas, no especificó cada sanción ni fijó un plazo para que los nueve proveedores de préstamos en línea que aún estaban por debajo del mínimo de capital cumplieran el requisito. La OJK dijo que seguiría supervisando el cumplimiento de los requisitos de capital y reforzando el gobierno corporativo, la gestión de riesgos y la protección de los consumidores.
La sesión informativa de Friderica del 3 de noviembre también ofreció una comparación con el conjunto del sector de compañías de financiamiento. El financiamiento pendiente de pago de este sector se situó en Rp513,34 billones, unas 4,82 veces el saldo de los préstamos en línea de septiembre citado por Agusman.
Las compañías de financiamiento registraron una tasa bruta de financiamiento improductivo del 2,98% y una tasa neta del 0,81%. La tasa bruta mide el financiamiento problemático antes de ajustes como las provisiones para cubrir pérdidas; la neta refleja esos ajustes. Su coeficiente de apalancamiento, que mide el endeudamiento en relación con el capital, fue de 2,05 veces, frente a un máximo de 10 veces.
La tasa TWP90 de los préstamos en línea y las tasas de financiamiento improductivo de las compañías de financiamiento se basan en mediciones diferentes. Cada una ofrece una perspectiva sobre la calidad de los pagos en su propio sector. Las cifras de la OJK concretan la preocupación inmediata sobre los préstamos en línea: una tasa de atrasos superior al 5%, junto con deficiencias en el cumplimiento de los requisitos de capital.
Los prestatarios afrontan el costo de endeudarse repetidamente
Las dificultades de endeudamiento anteriores en Indonesia mostraron cómo el crédito digital puede crecer hasta superar la capacidad de pago de un trabajador. Indie, una trabajadora del sector de la salud en Yakarta, acumuló una deuda de Rp50 millones, unas diez veces su salario mensual, después de comprar ropa a plazos y pedir préstamos a través de varias aplicaciones.
Mawar, una trabajadora administrativa que gana Rp2,5 millones al mes, afrontaba un pago mensual de Rp4 millones por un solo préstamo. En enero de 2026, debía casi Rp30 millones a cuatro prestamistas. Su experiencia muestra cómo los pagos de varios servicios pueden superar los ingresos, incluso cuando el endeudamiento comienza con compras relativamente pequeñas.
El Comité de Estabilidad del Sistema Financiero vinculó la ampliación del acceso mediante la inteligencia artificial y el aprendizaje automático con la necesidad de fortalecer la educación financiera. Estas tecnologías pueden procesar información y respaldar rápidamente las decisiones de préstamo. Aun así, los prestatarios deben comprender los intereses, las comisiones y el total de los pagos que deben afrontar por todas sus deudas.
La respuesta de la OJK combina un examen más riguroso de la calidad de los pagos con requisitos de capital y medidas de control. Las cifras de septiembre ponen de manifiesto el desafío: el financiamiento en línea sigue llegando a más prestatarios que hace un año, mientras una proporción creciente de las obligaciones existentes acumula atrasos graves.
Puntos clave
- El financiamiento en línea pendiente de pago alcanzó los Rp106,48 billones en septiembre de 2026, un 17,02% más en términos anuales, pero Rp460.000 millones menos que en agosto.
- La tasa TWP90 subió al 5,36%, por encima del umbral del 5% y frente al 2,82% de septiembre de 2025.
- El financiamiento para microempresas y pequeñas y medianas empresas creció un 12,49% anual.
- Nueve de los 94 proveedores de préstamos en línea seguían por debajo del requisito mínimo de capital de Rp12.500 millones.
- En octubre, la OJK sancionó a 11 proveedores de préstamos en línea y se comprometió a seguir supervisando el capital, el gobierno corporativo y los riesgos de pago.