La espiral de deuda comienza con un solo clic
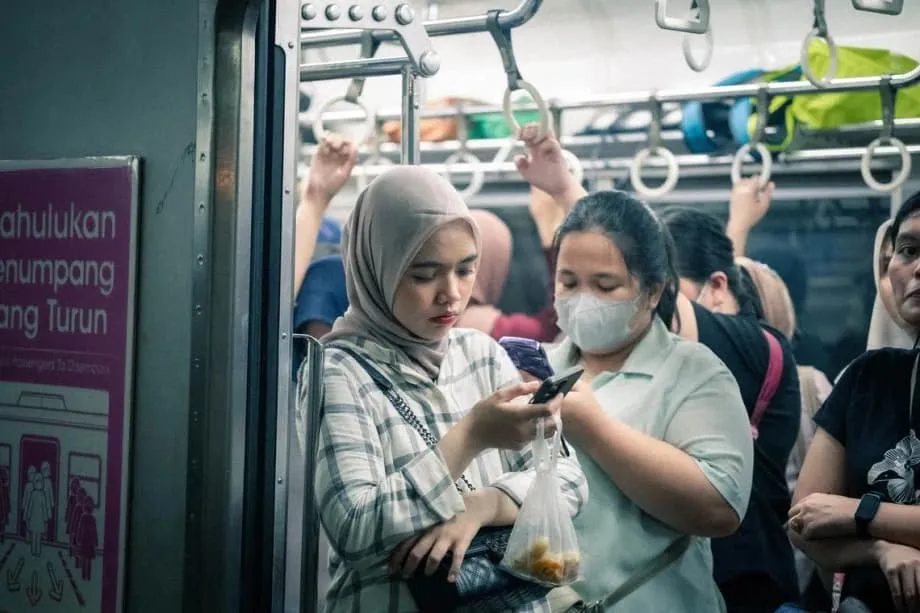
Cada prenda de ropa que llevaba, de la cabeza a los pies, la había comprado a plazos. Para la señora Indie, una trabajadora del sector de la salud de 28 años de Yakarta, la comodidad de los servicios de compra ahora y pago después pareció inofensiva al principio. Los descuentos que ofrecían las plataformas de comercio electrónico eran irresistibles y los pagos iniciales parecían manejables. Sin embargo, en dos meses acumuló una deuda de 50 millones de rupias (unos 3.700 dólares), equivalente a diez veces su salario mensual. Pidió préstamos a varias aplicaciones de préstamos entre particulares para cubrir las cuotas iniciales que ya no podía pagar. «Me siento muy tonta, porque no pensé en los intereses y las comisiones que se iban acumulando», recordó.
Contenido
La historia de la señora Indie no es única. En toda Indonesia, millones de jóvenes profesionales y estudiantes se encuentran atrapados en lo que los expertos financieros llaman una espiral de deuda: piden prestado a un prestamista digital para pagar a otro, hasta que los intereses compuestos y las comisiones se vuelven imposibles de afrontar. Según la Autoridad de Servicios Financieros (OJK), los préstamos pendientes de las plataformas de préstamos entre particulares en línea alcanzaron los 100,69 billones de rupias en febrero, un aumento del 25,75 % respecto al año anterior. El grupo demográfico más afectado es evidente: los mileniales y la generación Z representan el 86,6 % de quienes piden préstamos en línea, según una encuesta de 2025 de la Asociación de Proveedores de Internet de Indonesia.
El camino hacia la deuda suele comenzar de manera inofensiva. El caso de Mawar, una trabajadora administrativa de 26 años, es un ejemplo. En 2024 empezó a usar servicios de compra ahora y pago después para adquirir artículos pequeños, como lápiz labial y maquillaje. Como muchos jóvenes indonesios, no entendía del todo los intereses que debía pagar. A medida que sus límites de crédito aumentaban automáticamente, compró una computadora portátil de cinco millones de rupias. Cuando las cuotas comenzaron a consumir buena parte de su salario mensual de 2,5 millones de rupias, recurrió a aplicaciones de préstamos entre particulares para tener liquidez. En septiembre de 2025, añadió por error un cero de más en una solicitud de préstamo y pidió 18 millones de rupias en lugar de 1,8 millones. En vez de devolver inmediatamente el monto completo, usó parte del dinero para pagar cuotas anteriores y solo devolvió 10 millones de rupias. Para enero, la cuota mensual de ese único préstamo había aumentado a cuatro millones de rupias y descubrió que debía casi 30 millones de rupias a cuatro prestamistas distintos.
La psicología de la gratificación inmediata
¿Qué lleva a jóvenes profesionales con estudios a pedir prestado un monto equivalente a diez veces sus ingresos mensuales para comprar bienes de consumo? La respuesta está en la intersección entre la psicología conductual y el diseño digital. El doctor Prani Sastiono, investigador del Instituto de Economía e Investigación Social de la Universidad de Indonesia, explicó los mecanismos de comportamiento en juego.
Existe un sesgo hacia el presente: quienes piden prestado sienten que los beneficios de tener el dinero hoy superan la deuda que acumulan y que tendrán que devolver en el futuro.
El doctor Prani también señaló que quienes piden préstamos tienden a confiar demasiado en su capacidad para devolverlos. Esta tendencia psicológica se ve amplificada por fuerzas culturales propias de la generación digital. La doctora Friderica Widyasari Dewi, directora ejecutiva de Supervisión de Conducta Empresarial de Servicios Financieros, Educación y Protección al Consumidor de la OJK, advirtió que los mileniales y la generación Z son especialmente vulnerables debido a principios de estilo de vida popularizados en las redes sociales.
Muchos jóvenes caen en la trampa de los préstamos en línea porque se endeudan para cubrir gastos de consumo y gastos imprudentes. Enfrentan problemas financieros debido a los principios de «Solo se vive una vez» y el «miedo a quedarse fuera».
El fenómeno del miedo a quedarse fuera hace que las personas sientan que se quedan atrás si no siguen las tendencias, mientras que la idea de que solo se vive una vez anima a disfrutar de la vida al máximo sin tener en cuenta las consecuencias futuras. Estas actitudes conducen a malas decisiones, como no reservar dinero para emergencias. A esta vulnerabilidad se suma la costumbre de compartir información personal en las redes sociales, que personas irresponsables pueden aprovechar mediante documentos de identidad y direcciones particulares publicados en línea sin cuidado.
Diseñadas para endeudar
Las propias aplicaciones de préstamos están diseñadas para explotar estas debilidades psicológicas. El doctor Prani señaló que su diseño facilita relativamente la solicitud de préstamos: solo se necesita un documento de identidad y una declaración de ingresos. Los requisitos son mínimos y la información sobre las comisiones y los intereses no siempre está del todo clara. Por ejemplo, un interés del 0,3 % diario parece bajo, pero al cabo de un año equivale a una tasa superior al 100 %.
El señor Krisna Bagus, propietario de una lavandería de 33 años de Salatiga, en Java Central, cayó en esta trampa cuando los problemas de liquidez pusieron en riesgo sus siete locales de recepción de ropa en 2023. En vez de cerrar algunos por orgullo, buscó soluciones rápidas.
Podría haber solicitado un préstamo bancario, con un interés más bajo, pero el proceso habría tardado. Además, todos los días, al volver del trabajo, veía un gran cartel que anunciaba préstamos en línea, así que pensé: aquí está la solución.
Cuando se registró en su primera aplicación de préstamos en marzo de 2023, descubrió que podía retirar hasta 16 millones de rupias, pese a que sus ingresos mensuales eran de solo 12 millones. El dinero tardó menos de un minuto en llegar a su cuenta. En pocos meses había acumulado más de 150 millones de rupias en deudas con varias plataformas.
La automatización de estas plataformas agrava el problema. Los límites de crédito aumentan automáticamente cuando los usuarios mantienen al día sus pagos, lo que los anima a pedir préstamos cada vez mayores. En el caso de Mawar, su límite aumentó automáticamente a más de 20 millones de rupias, casi diez veces sus ingresos mensuales, antes de que solicitara por error el préstamo de 18 millones de rupias que cambiaría su situación.
Vivir en mora
A medida que crecen los préstamos en línea, las tasas de incumplimiento se han disparado. En abril, la OJK anunció que la proporción de préstamos con al menos 90 días de atraso, conocida como TWP90, había llegado al 4,54 % en febrero, frente al 2,78 % del año anterior. Esto ha dado lugar al movimiento galbay, nombre derivado de gagal bayar (incumplimiento de pago), en el que quienes piden préstamos dejan de pagar deliberadamente para resistirse a las prácticas abusivas de los prestamistas.
Una administradora independiente de redes sociales de 31 años, conocida solo como Cocoa, dejó de pagar en febrero tras acumular más de 100 millones de rupias en deudas con ocho prestamistas. Decidió centrarse en saldar los montos más pequeños y dejar de pagar los préstamos más grandes.
Al principio me preocupaban los cobradores de deudas, pero otras personas que habían pasado por lo mismo me dijeron que no era tan aterrador como parecía. Tuve que poner el teléfono en modo avión porque en 15 minutos podía recibir hasta 70 llamadas de cobradores.
Las consecuencias del incumplimiento van mucho más allá del acoso. Quienes no devuelven sus préstamos corren el riesgo de quedar en una lista negra del Sistema de Información de Servicios Financieros de la OJK (SLIK), antes conocido como BI Checking. Esta lista puede impedirles acceder al crédito durante décadas, retrasar la aprobación de hipotecas e incluso limitar sus oportunidades laborales. Analistas financieros advierten que el 70 % de quienes solicitan posibles préstamos para vivienda no supera las verificaciones de crédito debido a antecedentes negativos en el sistema SLIK, a menudo por pequeños atrasos que han pasado inadvertidos.
Este fenómeno se ha descrito como una muerte civil. Los jóvenes que entran en la lista negra del SLIK antes de los 30 años pueden verse imposibilitados de conseguir empleo formal, sobre todo en instituciones financieras, o de obtener préstamos para vehículos y vivienda incluso al llegar a la mediana edad. Para 2045, cuando Indonesia aspira a hacer realidad su visión de una Indonesia Dorada, estos prestatarios podrían seguir excluidos del sistema financiero pese a tener ingresos; en la práctica, estarían muertos para el sistema financiero formal.
Regulación y realidad
La OJK ha establecido regulaciones más estrictas para frenar los préstamos abusivos. En 2023, la autoridad fijó límites máximos graduales para los intereses diarios: del 0,3 % en 2024, del 0,2 % en 2025 y del 0,1 % a partir de 2026. El costo total del préstamo, incluidos todos los intereses, las comisiones administrativas y las penalizaciones por retraso, no puede superar el 100 % del monto principal. También se prohíbe a los prestamistas conceder préstamos a quienes ya tengan préstamos pendientes con tres aplicaciones de crédito. Desde 2020, la OJK ha revocado las licencias de al menos 70 prestamistas entre particulares por diversas infracciones.
El señor Nailul Huda, director de economía digital del Centro de Estudios Económicos y Jurídicos, reconoció que la regulación se ha endurecido desde el auge de la industria, alrededor de 2016.
Antes, algunas aplicaciones simplemente decían que sus tasas de interés iban del 0,6 % al 0,8 %, sin aclarar que se trataba de tasas diarias.
Sin embargo, persisten deficiencias en la aplicación de las normas. Los seis prestatarios entrevistados para este reportaje habían debido dinero en algún momento a más de tres prestamistas en línea a la vez, y cuatro tenían préstamos simultáneos con más de una docena de prestamistas. Esto indica que las normas que prohíben prestar a personas demasiado endeudadas no se aplican de manera sistemática. Además, cientos de prestamistas ilegales sin licencia operan al margen de la supervisión de la OJK y a menudo recurren a métodos agresivos de cobro y al uso indebido de datos.
Solo entre enero y julio de 2024, las autoridades recibieron 9.596 denuncias sobre operaciones de préstamos ilegales. Estas plataformas suelen aprovecharse de los datos personales, acosar a quienes piden préstamos e imponer comisiones exorbitantes que los hunden aún más en ciclos de deuda. La facilidad de acceso, sumada a la vulnerabilidad de los datos, genera riesgos considerables de fraude y ciberdelincuencia, incluido el lavado de dinero y el acceso no autorizado a cuentas bancarias.
Una tendencia regional
La crisis de Indonesia refleja tendencias en toda Asia. En Malasia, 53.000 ciudadanos menores de 30 años debían casi 1.900 millones de ringgits malasios (423 millones de dólares) a finales de 2023, y solo ese año se procesaron 77,3 millones de transacciones de compra ahora y pago después. El proyecto de ley malasio de crédito al consumidor de 2025 busca regular estos servicios mediante la creación de una Comisión de Crédito al Consumidor y la obligación de que los proveedores de compra ahora y pago después informen a las agencias de crédito. Así se establecerían consecuencias para los préstamos irresponsables, algo que Indonesia aún no ha aplicado plenamente.
China enfrenta una crisis similar: entre 2021 y 2024, casi se duplicó el número de préstamos que los hogares no podían devolver, debido a la escasa educación financiera, el alto desempleo juvenil y el estancamiento de los salarios. Trabajadores de fábricas, jóvenes profesionales y trabajadores de plataformas de toda la región están atrapados en ciclos de deuda y viven con el temor de incumplir sus pagos y recibir llamadas de cobradores.
Las similitudes estructurales indican que no se trata solo de una falla regulatoria, sino también de un cambio generacional en la forma en que las finanzas digitales se relacionan con los hábitos de consumo de los jóvenes. El bono demográfico que debería impulsar el crecimiento económico de Indonesia de aquí a 2045 corre el riesgo de convertirse en una carga si millones de jóvenes trabajadores siguen endeudados y excluidos del sistema financiero.
Hacia la libertad financiera
Salir de la espiral de deuda exige tanto estrategias individuales como reformas sistémicas. El señor Krisna finalmente saldó sus 150 millones de rupias de deuda al dejar de pagar a principios de 2024, ahorrar el monto principal y los intereses, y luego negociar con los prestamistas para que le perdonaran las penalizaciones por retraso. A finales de 2024 había pagado todas sus deudas.
Su experiencia lo llevó a ayudar a otras personas. Después de que dos amigos le contaran sus propios problemas de deuda en 2025, empezó a compartir su historia en las redes sociales y escribió un libro electrónico con detalles de su estrategia para saldar sus deudas. Lo ofrece por 39.000 rupias e incluye acceso a una comunidad de WhatsApp donde sus integrantes comparten consejos para salir de deudas.
«Quiero ayudar porque sé lo mal que se siente estar tan endeudado», explicó. «Espero que esto ayude al menos a algunas personas a salir de deudas más rápido».
En materia de políticas públicas, los expertos promueven modelos de préstamos en los que los bancos aporten el capital y las empresas de tecnología financiera actúen como socias tecnológicas, seleccionando a quienes solicitan préstamos según los criterios bancarios. Esto traslada el riesgo crediticio de los inversionistas minoristas vulnerables a instituciones sometidas a una supervisión adecuada, sin sacrificar la facilidad de acceso digital.
En última instancia, la educación financiera sigue siendo la defensa fundamental. La Encuesta Nacional de Educación e Inclusión Financiera de 2022 registró que solo el 43 % de los indonesios de entre 15 y 17 años tiene conocimientos financieros adecuados, muy por debajo del promedio nacional del 49,7 %. Sin entender que los préstamos deben devolverse con intereses, que las tasas diarias se acumulan hasta alcanzar porcentajes anuales de tres cifras y que la comodidad digital tiene costos reales, los jóvenes indonesios seguirán sacrificando su salud financiera futura por la gratificación inmediata.
Puntos clave
- Los préstamos pendientes de las plataformas de préstamos entre particulares en Indonesia alcanzaron los 100,69 billones de rupias en febrero, un aumento interanual del 25,75 %.
- Los mileniales y la generación Z representan el 86,6 % de quienes piden préstamos en línea y suelen destinarlos al consumo, en lugar de a necesidades urgentes.
- Los intereses diarios del 0,3 % equivalen a tasas anuales superiores al 100 %, aunque la regulación exige reducirlos gradualmente hasta el 0,1 % en 2026.
- La tasa de incumplimiento ha subido al 4,54 % (TWP90), y muchos jóvenes prestatarios se enfrentan a quedar en la lista negra del sistema SLIK de la OJK, lo que en la práctica equivale a una muerte civil.
- Las deficiencias en la aplicación de las normas permiten que quienes piden préstamos tengan deudas simultáneas con más de una docena de prestamistas, pese a las reglas que limitan los préstamos a quienes ya tienen tres o menos.
- Cientos de prestamistas ilegales operan al margen de la supervisión regulatoria, lo que aumenta los riesgos de ciberdelincuencia y las prácticas agresivas de cobro.