De la comodidad a la crisis: una pendiente resbaladiza
Una sola pulsación lo cambió todo para la señora Mawar. En septiembre de 2025, esta trabajadora administrativa de 26 años, residente en Yakarta, tenía la intención de pedir prestados 1,8 millones de rupias a través de una aplicación de préstamos entre particulares. Sin embargo, añadió por error un cero y solicitó 18 millones de rupias. El dinero llegó a su cuenta en cuestión de minutos. En vez de devolver de inmediato el excedente, utilizó parte del dinero para pagar cuotas pendientes más pequeñas y solo devolvió 10 millones del total. Para enero, las consecuencias se habían vuelto abrumadoras: debía hacer un pago mensual de cuatro millones de rupias y tenía una deuda total cercana a los 30 millones, repartida entre cuatro prestamistas distintos.
Contenido
- De la comodidad a la crisis: una pendiente resbaladiza
- La magnitud de una emergencia nacional
- La psicología detrás de la trampa del pinjol
- Intentos de regulación y deficiencias en su aplicación
- Estrategias para salir adelante e historias de recuperación
- Construir la independencia financiera de cara a 2045
- Puntos clave
Su experiencia recuerda la de la señora Indie, una trabajadora de la salud de 28 años que acumuló obligaciones por 50 millones de rupias, unas diez veces su salario mensual.
Compré a plazos todas las prendas de ropa, de pies a cabeza. Me siento muy tonta porque no pensé en los intereses y las comisiones que se iban acumulando.
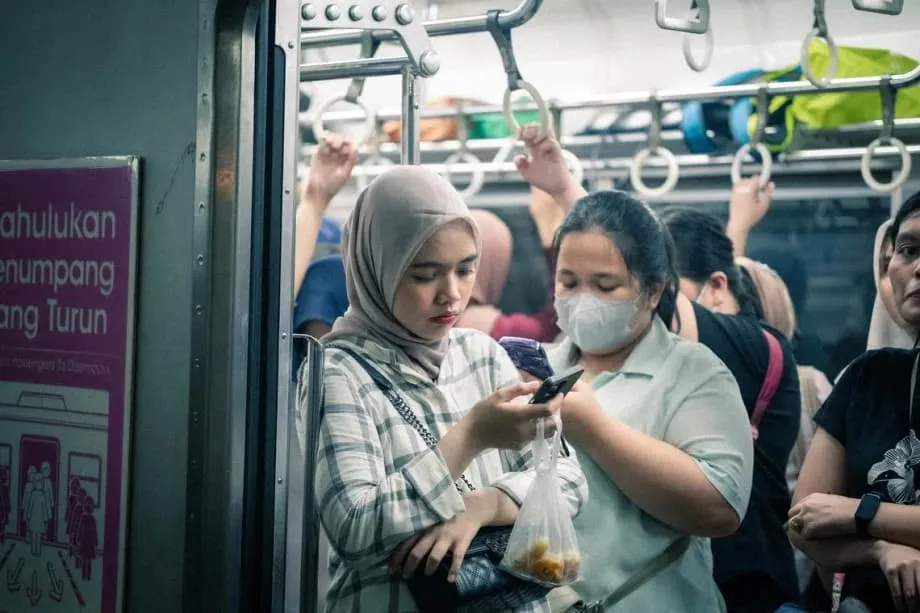
Estas tragedias personales reflejan una crisis sistémica que afecta a las generaciones más jóvenes de Indonesia. Los préstamos entre particulares por internet, conocidos como «pinjol», abreviatura del indonesio «pinjaman online» (préstamo en línea), han pasado de ser una herramienta de inclusión financiera a convertirse en una trampa de endeudamiento para los millennials y la generación Z. Lo que comienza como un cómodo plan de pagos para comprar cosméticos o ropa suele desembocar en un ciclo interminable, en el que se necesitan nuevos préstamos simplemente para pagar las deudas existentes.
La expansión de los servicios de «compre ahora y pague después» en las principales plataformas de comercio electrónico ha normalizado la compra a plazos de artículos cotidianos, desde aparatos electrónicos hasta ropa. Estos servicios suelen exigir muy poca documentación y ofrecen aprobación inmediata, lo que abre la puerta a opciones de crédito más abusivas. Cuando los prestatarios agotan sus límites de compra con pago aplazado o se acercan las fechas de pago, muchos recurren a aplicaciones de pinjol para cubrir la falta de liquidez. Así comienzan ciclos en los que las nuevas deudas financian las antiguas.
La magnitud de una emergencia nacional
Las cifras revelan la magnitud de esta crisis. Según la Autoridad de Servicios Financieros (OJK), los préstamos pendientes de pago concedidos en línea entre particulares alcanzaron los 100,69 billones de rupias en febrero, un aumento del 25,75 % respecto al año anterior. Aunque 94 prestamistas operan con registro oficial, cientos más funcionan sin licencia, lo que genera una situación regulatoria que las autoridades tienen dificultades para controlar.
Los datos demográficos muestran una preocupante vulnerabilidad generacional. Según encuestas recientes, los millennials y la generación Z representan el 86,6 % de quienes solicitan préstamos en línea. La doctora Friderica Widyasari Dewi, directora ejecutiva de Supervisión de la Conducta Empresarial de los Servicios Financieros de la OJK, considera que estos grupos son especialmente vulnerables debido a determinados patrones psicológicos y de comportamiento.
Muchos jóvenes quedan atrapados en los préstamos en línea porque se endeudan para cubrir necesidades de consumo y gastos poco prudentes.
Entre los factores culturales que impulsan este comportamiento están las mentalidades del «miedo a quedarse fuera» (FOMO, por sus siglas en inglés) y «solo se vive una vez» (YOLO, por sus siglas en inglés). El FOMO genera ansiedad ante la posibilidad de quedarse atrás en el plano social e impulsa compras compulsivas para mantener las apariencias. El YOLO fomenta la gratificación inmediata por encima de la planificación a largo plazo. Estas actitudes, sumadas a los bajos niveles de educación financiera entre las personas de 15 a 17 años, que apenas llegan al 43 %, crean las condiciones ideales para el endeudamiento excesivo.
Las tasas de impago confirman que los patrones actuales son insostenibles. El porcentaje de préstamos con al menos 90 días de retraso, conocido en el sector como TWP90, subió al 4,54 % en febrero, un aumento significativo frente al 2,78 % del año anterior. Este indicador es una señal clave de dificultades financieras y sugiere que cientos de miles de prestatarios ya han perdido el control de sus pagos.
La psicología detrás de la trampa del pinjol
El doctor Prani Sastiono, investigador del Instituto de Investigación Económica y Social de la Universidad de Indonesia, atribuye el fenómeno de la «rueda de la deuda» a ciertos sesgos cognitivos.
Hay un sesgo hacia el presente: los prestatarios sienten que los beneficios de tener el dinero hoy superan el peso de la deuda que acumulan y que tendrán que devolver en el futuro.
Esta miopía temporal se combina con un exceso de confianza en la capacidad de pago futura, lo que lleva a los prestatarios a subestimar los intereses compuestos y las comisiones. El diseño de las aplicaciones de préstamo aprovecha estas vulnerabilidades psicológicas. «Desde el punto de vista del comportamiento, el diseño es muy atractivo. Los requisitos son mínimos y la información sobre las comisiones y los intereses no siempre es del todo clara», observó el doctor Prani. La mayoría de las plataformas solo exige un documento nacional de identidad y una declaración de ingresos hecha por el propio solicitante, y transfiere los fondos en cuestión de minutos directamente a cuentas bancarias o monederos electrónicos.
Esta experiencia sin fricciones resultó desastrosa para el señor Krisna Bagus, propietario de una lavandería de 33 años en Salatiga, Java Central. Ante las dificultades de liquidez en 2023, se resistió por orgullo a cerrar cualquiera de sus siete puntos de recepción de ropa.
Podría haber solicitado un préstamo bancario, que habría tenido intereses más bajos, pero el proceso habría llevado tiempo.
Cuando se registró en una plataforma de préstamos en marzo de 2023, descubrió que podía retirar hasta 16 millones de rupias, pese a que sus ingresos mensuales eran de solo 12 millones. «El dinero tardó menos de un minuto en llegar a mi cuenta», recordó. En cuestión de meses, sus obligaciones superaron los 150 millones de rupias. Las estrategias de mercadotecnia suelen ocultar el costo real de los préstamos. Una tasa anunciada del 0,3 % diario puede parecer insignificante a los consumidores que no conocen bien estos productos, pero equivale a más del 100 % anual si se acumula.
Intentos de regulación y deficiencias en su aplicación
Las autoridades han intentado establecer límites para una industria en plena expansión. Desde 2023, la OJK ha aplicado gradualmente topes a las tasas de interés diarias: del 0,3 % en 2024 al 0,2 % en 2025 y al 0,1 % a partir de 2026. Además, el costo total del préstamo, incluidas todas las comisiones administrativas y las penalizaciones por demora, no puede superar el 100 % del capital prestado. También se prohíbe a los prestamistas conceder fondos a prestatarios que ya tengan deudas con otras tres aplicaciones.
El señor Nailul Huda, director de economía digital del Centro de Estudios Económicos y Jurídicos, reconoce que la situación ha mejorado desde los inicios del sector. «Antes, algunas aplicaciones solo decían que sus tasas de interés iban del 0,6 % al 0,8 %, sin aclarar que eran tasas diarias», explicó. Desde 2020, la OJK ha revocado al menos 70 licencias por infracciones que incluyen no cumplir los requisitos de capital y registrar tasas de impago excesivas.
Sin embargo, la aplicación sistemática de las normas sigue siendo irregular. Todas las personas entrevistadas para esta investigación mantenían deudas simultáneas con más de tres prestamistas, en violación directa de la normativa vigente. Algunas tenían préstamos activos en más de una docena de plataformas distintas. El doctor Prani subraya que, sin una aplicación estricta y constante de las normas, los prestamistas se ven sometidos a una presión competitiva para ignorarlas y corren el riesgo de perder cuota de mercado frente a competidores menos escrupulosos.
El marco regulatorio también tiene dificultades para combatir a los operadores ilegales que funcionan fuera del sistema autorizado. Estos prestamistas clandestinos suelen recurrir a métodos de cobro agresivos, como amenazas de violencia física y humillaciones públicas mediante avisos enviados a los contactos de los prestatarios, prácticas expresamente prohibidas para las entidades registradas.
Estrategias para salir adelante e historias de recuperación
Cuando las obligaciones se vuelven inmanejables, algunos prestatarios deciden dejar de pagar y forman comunidades en línea donde comparten sus experiencias como «sobrevivientes del pinjol» o «luchadores libres de deudas». Cocoa, una gestora independiente de redes sociales de 31 años que acumuló más de 100 millones de rupias en deudas con ocho prestamistas, adoptó esta estrategia en febrero, tras darse cuenta de que no podía seguir pagando.
Tuve que poner el teléfono en modo avión porque en 15 minutos podía recibir hasta 70 llamadas de cobradores de deudas.
Su estrategia consiste en ahorrar lo suficiente para cubrir el capital prestado y luego negociar acuerdos de reestructuración de la deuda que eliminen los intereses acumulados y los recargos por demora. El señor Krisna logró recuperarse de manera similar. Tras dejar de pagar a principios de 2024, ahorró una cantidad que cubría el capital más unos intereses razonables y luego convenció a los prestamistas para que le perdonaran las penalizaciones. «Terminé de pagarles a todos a finales de 2024», contó.
La experiencia lo convirtió en defensor de otras personas endeudadas; ahora ofrece un libro electrónico por 39.000 rupias en el que detalla su estrategia para eliminar las deudas y que incluye acceso a una comunidad de apoyo en WhatsApp. «Quiero ayudar porque sé lo mal que se siente tener tantas deudas», explicó. El impago puede tener consecuencias importantes a largo plazo. Quienes no cumplen sus obligaciones corren el riesgo de quedar registrados en el Sistema de Información de Servicios Financieros (SLIK), el registro centralizado de crédito de la OJK. Una anotación negativa en esta base de datos perjudica su solvencia crediticia y puede impedirles obtener aprobación para necesidades legítimas futuras, como un préstamo para comprar un vehículo o una hipoteca.
Construir la independencia financiera de cara a 2045
La crisis de endeudamiento amenaza las ambiciones económicas más amplias de Indonesia. El Plan Nacional de Desarrollo a Largo Plazo 2025-2045 proyecta una «Indonesia Dorada» que haya superado la trampa del ingreso medio y en la que las generaciones más jóvenes sean el principal motor demográfico. Sin embargo, el endeudamiento generalizado de este grupo limita su capacidad para impulsar la transformación económica.
La educación financiera se perfila como una protección fundamental contra la epidemia del pinjol. Actualmente existe una brecha preocupante entre la inclusión financiera, que alcanza el 85,1 %, y la educación financiera, que apenas llega al 49,68 %. Esta diferencia significa que, aunque los jóvenes tienen acceso a productos financieros sofisticados, muchos carecen de la formación necesaria para evaluar adecuadamente los riesgos.
Se alcanza la independencia financiera cuando podemos llevar una vida digna y próspera, sin problemas económicos que nos preocupen.
Las instituciones educativas y los organismos reguladores empiezan a colaborar para reducir esta brecha de conocimientos. Los programas dirigidos a estudiantes universitarios, con formación práctica en planificación financiera, buscan mejorar su capacidad para tomar decisiones. Los expertos recomiendan elaborar presupuestos de forma sistemática, distinguir entre necesidades y deseos, y entender las condiciones de los contratos antes de aceptar un préstamo digital. A medida que se acerca a la edad adulta la generación destinada a construir una Indonesia Dorada, la diferencia entre utilizar el crédito para inversiones productivas o para gastos de consumo puede determinar si alcanzará la prosperidad o seguirá atrapada en una rueda de deudas.
Puntos clave
- Los préstamos pendientes de pago concedidos en línea entre particulares en Indonesia alcanzaron los 100,69 billones de rupias en febrero de 2025; los millennials y la generación Z representaban el 86,6 % de los prestatarios
- La tasa de impago de los préstamos con 90 días de retraso (TWP90) subió al 4,54 %, frente al 2,78 % del año anterior
- La regulación limita los intereses diarios al 0,3 % en 2024, con una reducción anual hasta el 0,1 % en 2026; el costo total del préstamo no puede superar el 100 % del capital
- Factores psicológicos como el FOMO, la cultura YOLO y el sesgo hacia el presente empujan a los jóvenes prestatarios a ciclos de endeudamiento insostenibles
- La educación financiera entre los jóvenes de Indonesia está muy por detrás de la inclusión financiera, lo que genera una peligrosa brecha de conocimientos en la era de los préstamos digitales