Un acuerdo para sanear la banca, con préstamos morosos por encima del 32 %
Bangladesh firmó el 30 de octubre de 2026 un acuerdo de financiamiento de 450 millones de dólares con el Banco Mundial para reforzar la protección de los depósitos, mejorar la supervisión bancaria y apoyar la reestructuración de las entidades financieras en dificultades. El acuerdo se produce después de que una evaluación del Banco Mundial situara los préstamos morosos en el 32,6 % del total de los créditos bancarios al cierre de marzo de 2026, frente a un promedio del 7,9 % en Asia meridional.
Contenido
- Un acuerdo para sanear la banca, con préstamos morosos por encima del 32 %
- Cuánto le costará el préstamo a Bangladesh
- Cómo evolucionó el proyecto desde su plan inicial
- Por qué las cifras bancarias requieren atención
- Cómo recibirían más protección los depositantes
- Liquidez de emergencia y saneamiento de los bancos en dificultades
- Una mejor supervisión requiere más que computadoras nuevas
- ¿Quién se encarga de que funcionen las reformas?
- Puntos clave
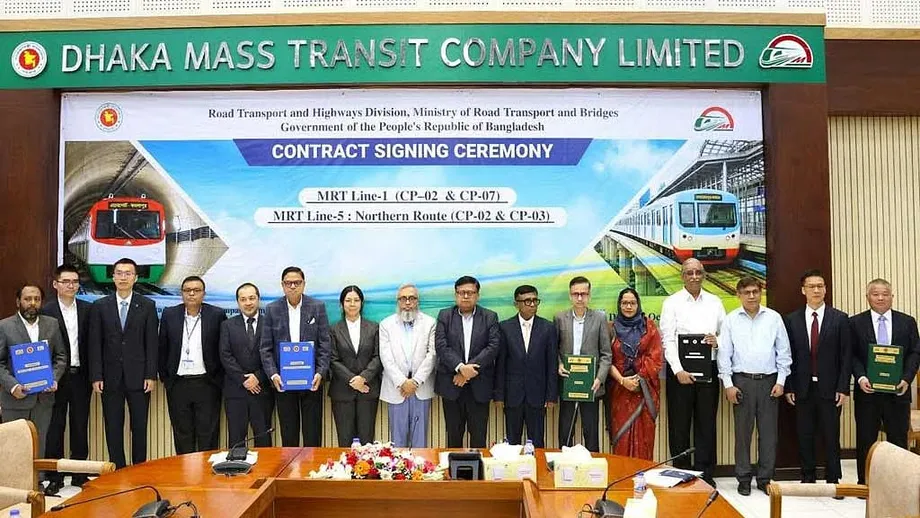
Md Shahriar Kader Siddiky, secretario de la División de Relaciones Económicas, y Jean Pesme, director de la División del Banco Mundial para Bangladesh y Bután, firmaron en representación de sus respectivas partes. El financiamiento procede de la Asociación Internacional de Fomento (AIF), la institución del Banco Mundial que concede préstamos a países elegibles en condiciones más favorables que las del financiamiento comercial ordinario.
El Segundo Proyecto de Apoyo al Sector Financiero se desarrollará del 1 de julio de 2026 al 30 de junio de 2031. El Banco de Bangladesh estará a cargo de su ejecución, bajo la supervisión de la División de Instituciones Financieras del Ministerio de Finanzas. El financiamiento está denominado en 328 millones de derechos especiales de giro, un activo de reserva internacional, equivalentes a 450 millones de dólares.
Para los depositantes, la promesa más concreta es un fondo de protección más sólido y un acceso más rápido a los ahorros cubiertos cuando quiebra un banco. Para el Banco de Bangladesh, el proyecto ofrece apoyo para mejorar la tecnología, vigilar más de cerca a las entidades financieras y contar con herramientas para gestionar aquellas que no pueden seguir operando de forma segura.
El Directorio Ejecutivo del Banco Mundial aprobó el financiamiento en junio. En su anuncio sobre el sector bancario del 24 de junio, el Banco Mundial señala como causas principales de las dificultades del sector la debilidad de la gobernanza, la captura regulatoria y los préstamos a partes vinculadas. La captura regulatoria ocurre cuando un organismo regulador queda demasiado influido por las instituciones o los intereses que debe supervisar.
Según el Banco Mundial, los bancos poseen alrededor del 90 % de los activos del sector financiero de Bangladesh. Por ello, su capacidad para proteger los ahorros y financiar a las empresas afecta a gran parte de la economía, desde los pagos de los hogares hasta la inversión y el empleo.
Cuánto le costará el préstamo a Bangladesh
El acuerdo establece un interés anual del 1,5 % sobre el saldo del crédito desembolsado, según el anuncio de la División de Relaciones Económicas. El interés se aplica al dinero utilizado del crédito, no automáticamente al monto total aprobado.
El préstamo vence en 25 años e incluye un período de gracia de cinco años. Por lo general, durante un período de gracia se aplazan los pagos del capital, lo que da tiempo al prestatario antes de que deba empezar a devolver el monto prestado.
El financiamiento también contempla una comisión de compromiso anual máxima del 0,50 % sobre el saldo no desembolsado. Se trata de un cargo asociado a los fondos comprometidos que todavía no se han utilizado. La división afirmó que el Banco Mundial ha eximido a Bangladesh de esa comisión durante muchos años, incluido el ejercicio fiscal actual.
Al tipo de cambio de 124 takas por dólar utilizado en el anuncio del financiamiento, 450 millones de dólares equivalen a 55.800 millones de takas. El monto en dólares y su equivalente en takas describen el mismo paquete de financiamiento.
Cómo evolucionó el proyecto desde su plan inicial
El Documento de Información del Proyecto del Banco Mundial, publicado el 20 de septiembre de 2025, propuso destinar 400 millones de dólares al Segundo Proyecto de Apoyo al Sector Financiero, identificado como la operación P512154. Los 450 millones de dólares aprobados y firmados posteriormente superan esa cifra en 50 millones, un aumento del 12,5 %.
El documento inicial describía una etapa de evaluación y negociación, y estimaba que la aprobación tendría lugar el 4 de noviembre de 2025. El anuncio posterior del Banco Mundial registra la aprobación en junio de 2026. Los principales hitos son:
- 20 de septiembre de 2025: El documento de evaluación propuso 400 millones de dólares y autorizó la evaluación y la negociación.
- 24 de junio de 2026: El Banco Mundial anunció que su directorio había aprobado 450 millones de dólares.
- 1 de julio de 2026: Comenzó el período de ejecución previsto para el proyecto.
- 30 de octubre de 2026: Bangladesh y la AIF firmaron el acuerdo de financiamiento.
- 30 de junio de 2031: Termina el período de ejecución previsto.
El presupuesto inicial asignaba 101 millones de dólares a supervisión y sistemas, 290 millones a la red de seguridad financiera y la reestructuración, 3 millones a apoyo a la ejecución y 6 millones al refinanciamiento de un anticipo para la preparación. El componente de la red de seguridad y la reestructuración representaba el 72,5 % del total propuesto de 400 millones de dólares. No se han especificado la asignación final de los 50 millones adicionales ni el calendario de desembolso del financiamiento firmado.
Por qué las cifras bancarias requieren atención
La cifra del Banco Mundial de marzo de 2026 significa que aproximadamente uno de cada tres takas prestados por los bancos se clasificaba como moroso. Un préstamo moroso es una deuda cuyo pago se ha retrasado lo suficiente como para cumplir los criterios de clasificación aplicables. Los bancos dejan entonces de percibir ingresos y afrontan la posibilidad de pérdidas sobre el dinero prestado.
La proporción del 32,6 % de Bangladesh era aproximadamente 4,1 veces superior al promedio del 7,9 % de Asia meridional, una diferencia de 24,7 puntos porcentuales. La comparación ayuda a explicar por qué el proyecto combina la protección de los depositantes con cambios en la forma de supervisar y sanear los bancos.
El Banco Mundial también registró una proporción de capital sobre activos ponderados por riesgo de -2,6 % en todo el sistema bancario al cierre de diciembre de 2025. El capital es el colchón financiero disponible para absorber pérdidas. Los activos ponderados por riesgo ajustan el valor de los préstamos y otras exposiciones según el riesgo que se les atribuye. Una proporción negativa indica una grave falta de ese colchón en todo el sistema.
El documento del proyecto de septiembre de 2025 ya describía un deterioro anterior: los préstamos morosos alcanzaron el 24 % en marzo de 2025, mientras que la proporción de capital cayó al 3 % en diciembre de 2024, por debajo del mínimo exigido del 10 %. También registraba un déficit de 8.800 millones de dólares en provisiones en diciembre de 2024, es decir, los montos que los bancos reservan para cubrir las pérdidas previstas por préstamos.
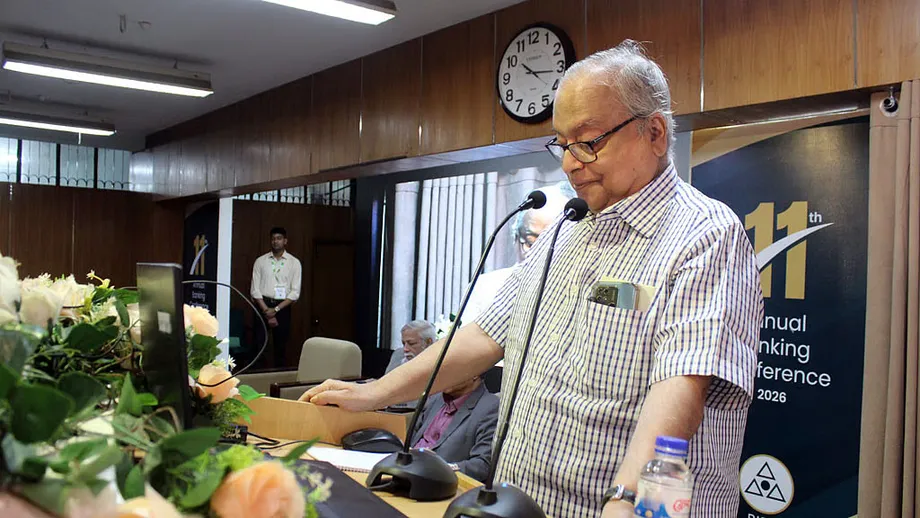
La presión sobre el sector siguió en el centro del debate público en octubre. En una conferencia bancaria, Ejazul Islam, director general del Instituto de Gestión Bancaria de Bangladesh, dijo que casi un tercio de los préstamos se clasificaba como impago en junio, mientras que el profesor nacional Mahbub Ullah advirtió sobre la fragilidad de los bancos y el deterioro de la confianza pública.
Cómo recibirían más protección los depositantes
El proyecto aumentará el capital del fondo de protección de depósitos, dotando a la red de seguridad de más recursos para cumplir sus obligaciones. La protección de depósitos es un mecanismo para reembolsar a los depositantes elegibles cuando quiebra un banco, de acuerdo con las normas y los límites de cobertura del sistema.
El documento de evaluación considera que la rapidez de los reembolsos es un indicador del éxito. Propone medir cuánto tarda el sistema de protección en empezar a devolver los depósitos después de que se retire la licencia de un banco. Para un hogar que necesita sus ahorros para comprar alimentos o pagar el alquiler o los gastos escolares, la duración de esa espera puede ser muy importante.
Pesme, director de la División del Banco Mundial para Bangladesh y Bután, describió los beneficios previstos cuando se aprobó el financiamiento:
«Este proyecto ayudará a Bangladesh a establecer un conjunto de herramientas, sistemas y salvaguardias esenciales para proteger a los pequeños depositantes y fortalecer la confianza, así como restablecer la estabilidad del sector bancario, a fin de que pueda contribuir al crecimiento económico y la creación de empleo».
El diseño inicial vincula el financiamiento del fondo de protección con hitos de reforma verificados. En el componente propuesto de 290 millones de dólares para la red de seguridad y la reestructuración, los fondos se desembolsarían una vez alcanzadas y verificadas las condiciones de desempeño acordadas. Así, el financiamiento queda vinculado a acciones concretas y no solo al paso del tiempo.
Liquidez de emergencia y saneamiento de los bancos en dificultades
El Banco de Bangladesh también recibirá apoyo para establecer un marco de asistencia de liquidez de emergencia. La liquidez se refiere al efectivo, o a los activos que pueden convertirse rápidamente en efectivo, disponible para cubrir pagos inmediatos. Un banco puede quedarse sin fondos de fácil acceso aunque tenga préstamos y otros activos.
Un marco de asistencia de emergencia establece las reglas para que el banco central proporcione liquidez temporal durante períodos de tensión. El documento del proyecto propone un marco eficaz y transparente, e incluye estos mecanismos entre las medidas de preparación del país ante crisis.
La reestructuración bancaria aborda un problema más profundo: si una institución puede seguir operando sobre una base financiera sólida. El documento de evaluación propone medir la proporción de bancos inviables que completan o inician una reestructuración, o entran en liquidación, conforme a la Ordenanza de Resolución Bancaria y a una estrategia bancaria más amplia. La liquidación consiste en cerrar una institución y gestionar sus activos y obligaciones.
Los bancos de propiedad estatal son un foco particular. El documento de evaluación afirma que poseían alrededor del 27 % de los activos bancarios, por un valor superior a 50.000 millones de dólares, según las cifras sectoriales disponibles durante la preparación. Señala que la debilidad de la gobernanza y las grandes pérdidas son problemas de larga data, y contempla reformas de su gestión y situación financiera.
La magnitud de las medidas internas de saneamiento es mucho mayor que la de este crédito. El gobernador Md Mostaqur Rahman dijo el 10 de octubre que el Banco de Bangladesh había presentado una propuesta de financiamiento presupuestario para solicitar 600.000 millones de takas anuales durante cinco a ocho años. Al tipo de cambio de 124 takas utilizado para el financiamiento del Banco Mundial, el equivalente de 55.800 millones de takas del proyecto representa alrededor del 9,3 % de un año de la asignación propuesta.
Una mejor supervisión requiere más que computadoras nuevas
Se modernizará la infraestructura de tecnología de la información y las comunicaciones del Banco de Bangladesh para hacer frente a los riesgos de ciberseguridad y a las deficiencias de datos y análisis en el sector bancario. Según el Banco Mundial, las mejoras permitirán al banco central vigilar mejor los riesgos y centrar la supervisión en las instituciones y actividades con más probabilidades de causar problemas.
Los datos fiables pueden ayudar a los supervisores a detectar antes los problemas, entre ellos el deterioro de los préstamos, la falta de capital y la concentración de créditos en prestatarios vinculados. El documento de evaluación describe lagunas normativas que permitían ocultar préstamos a partes vinculadas mediante relaciones familiares complejas. Estos préstamos son créditos concedidos a personas o empresas relacionadas con los propietarios o directivos de un banco.
El proyecto también busca reducir las exenciones a los requisitos de gobernanza y seguridad financiera en materia de supervisión, tomando como referencia los datos de 2025. Las recientes exenciones condicionales de crédito concedidas por el Banco de Bangladesh a Beximco LPG Unit-1 y Shinepukur Ceramics ilustran cómo se ejerce en la práctica la discrecionalidad regulatoria. Esas autorizaciones estarán vigentes hasta el 31 de diciembre de 2027 e incluyen requisitos que vinculan los ingresos de las empresas con los pagos a los bancos.
El programa tecnológico también incluye el fortalecimiento de la capacidad de contratación, para ayudar al Banco de Bangladesh a adquirir y gestionar los sistemas que necesita. El documento de evaluación señala riesgos para la privacidad en los sistemas modernizados, un acceso desigual a los beneficios para los grupos vulnerables y la generación de residuos electrónicos por los equipos sustituidos. Prevé incorporar protecciones de privacidad al diseño de los sistemas, realizar actividades de divulgación, gestionar las quejas y establecer un plan de gestión de residuos electrónicos.
¿Quién se encarga de que funcionen las reformas?
El Banco de Bangladesh es el organismo ejecutor y responsable de la implementación, mientras que la División de Instituciones Financieras del Ministerio de Finanzas es la autoridad administrativa. El documento de evaluación señala que los fondos del proyecto se canalizarán a través del Banco de Bangladesh y describe un comité directivo presidido por su gobernador, encargado de supervisar las actividades y resolver asuntos que involucren a distintas entidades.
Una unidad de ejecución del proyecto se ocupará de las adquisiciones, la gestión de contratos, la gestión financiera, las salvaguardias y el seguimiento de los avances. Estas responsabilidades son importantes porque el programa combina compras de tecnología, cambios institucionales y pagos sujetos a condiciones de reforma.
El Banco Mundial enmarca el proyecto en una iniciativa coordinada con el Fondo Monetario Internacional y el Banco Asiático de Desarrollo. Toshiaki Ono, especialista sénior en el sector financiero del Banco Mundial y jefe del equipo del proyecto, explicó su objetivo:
«El proyecto forma parte de un enfoque coordinado de los socios para el desarrollo, entre ellos el FMI y el Banco Asiático de Desarrollo. Apoya medidas para reforzar la preparación ante las crisis y fortalecer la capacidad de las autoridades para gestionar las tensiones en el sector bancario».
Los objetivos prácticos del programa son concretos: un sistema de protección de depósitos con más recursos, procedimientos de reembolso más rápidos, un marco transparente de liquidez de emergencia, medidas para los bancos que no pueden seguir siendo viables y un cumplimiento más estricto de los requisitos bancarios. La fecha de finalización prevista, en junio de 2031, da a Bangladesh un período definido para desarrollar esas capacidades.
Puntos clave
- Bangladesh y la AIF firmaron el 30 de octubre de 2026 un acuerdo de financiamiento de 450 millones de dólares para reformar el sector bancario.
- El préstamo aplica un interés anual del 1,5 % sobre el crédito desembolsado y vence en 25 años, incluido un período de gracia de cinco años.
- El proyecto apoya la protección de los depósitos, los mecanismos de liquidez de emergencia, una supervisión más estricta y la reestructuración bancaria.
- El Banco Mundial registró préstamos morosos equivalentes al 32,6 % en marzo de 2026, frente a un promedio del 7,9 % en Asia meridional.
- La propuesta inicial de 400 millones de dólares aumentó en 50 millones antes de su aprobación y firma.
- El Banco de Bangladesh ejecutará el proyecto bajo la supervisión de la División de Instituciones Financieras, con un período de implementación previsto hasta el 30 de junio de 2031.