Un rescate bancario que podría costar 4,8 lakh crore de takas
El Banco de Bangladesh presentó un borrador de propuesta para solicitar al presupuesto nacional 60.000 crore de takas al año durante cinco a ocho años, con el fin de cubrir las pérdidas del sector bancario y proteger los depósitos, dijo el gobernador Md Mostaqur Rahman el 10 de octubre de 2026. La solicitud ascendería a 3 lakh crore de takas en cinco años o a 4,8 lakh crore en ocho, lo que supondría una carga considerable para los contribuyentes.
Contenido
- Un rescate bancario que podría costar 4,8 lakh crore de takas
- Los contribuyentes financiarían el saneamiento mientras continúa la recuperación de activos
- El apoyo a los bancos ya es considerable
- Se promete a los depositantes un mejor acceso a sus ahorros
- Los préstamos de gran cuantía concentran un riesgo mayor
- El apoyo presupuestario no puede sustituir a mejores decisiones de crédito
- Bangla QR crece, pero sigue muy por debajo del objetivo del gobernador
- El ahorro en efectivo y el aumento de la recaudación son proyecciones, no ingresos registrados
- Las reformas de pago también buscan reducir los cargos y las transferencias informales
- Puntos clave
La propuesta se presenta en un contexto en el que, según las cifras del Banco de Bangladesh, los préstamos morosos ascendían a 6,06,555 crore de takas a finales de junio de 2026, equivalentes al 32,78 % de los préstamos pendientes. En términos sencillos, casi uno de cada tres takas prestados por los bancos se clasificaba como moroso.
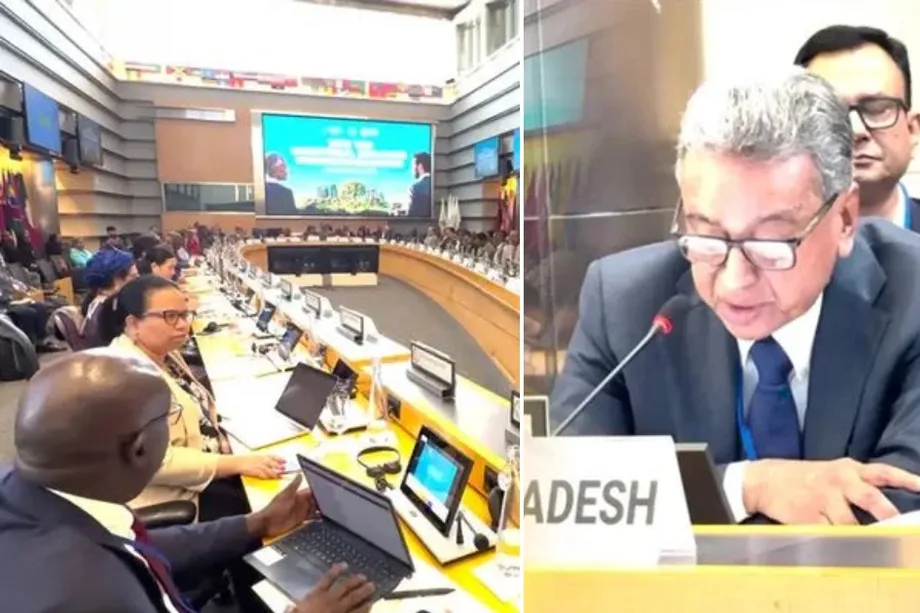
En un acto sobre Bangla QR organizado por ONE Bank en la Universidad Internacional Unida, en Satarkul, Badda, Daca, Rahman vinculó el rescate bancario con un esfuerzo más amplio para reducir el uso de efectivo, mejorar la recaudación de impuestos y abaratar los pagos. El acto presentó la posibilidad de pagar las tasas estudiantiles con Bangla QR, pero sus declaraciones expusieron un programa de saneamiento financiero mucho más amplio.
El gobernador del Banco de Bangladesh describió la solicitud de fondos como un borrador presentado al Gobierno:
«Para abordar este enorme déficit y proteger los depósitos de la población, presentamos al Gobierno un borrador de propuesta para solicitar 60.000 crore de takas anuales del presupuesto nacional durante los próximos cinco a ocho años», dijo.
Es importante distinguir entre una propuesta y una partida presupuestaria aprobada. En estas declaraciones no se anunció la aprobación del Gobierno, el año presupuestario de inicio ni un calendario detallado para distribuir los fondos anuales. El plazo de cinco a ocho años es la estimación del gobernador sobre el tiempo necesario para la recuperación, no un compromiso de gasto confirmado.
Los contribuyentes financiarían el saneamiento mientras continúa la recuperación de activos
Rahman dijo que, cuando asumió el cargo en febrero, ya se había robado aproximadamente un tercio del dinero del sistema bancario. Los informes describen de manera distinta la base de esa afirmación: algunos se refieren al total de los fondos bancarios, mientras que otro identifica el total de los préstamos. Por tanto, su declaración no debe considerarse una medida contable precisa equivalente a la proporción de préstamos morosos.
Los préstamos morosos son deudas que los prestatarios no han devuelto de acuerdo con las normas aplicables. No demuestran automáticamente que se haya robado cada taka correspondiente, ni determinan cuánto perderán finalmente los bancos una vez recuperados algunos fondos. Las acusaciones de saqueo del gobernador y las estadísticas de préstamos del banco central describen problemas relacionados, pero miden aspectos diferentes.
Rahman dijo que se estaban emprendiendo acciones legales contra los implicados en irregularidades financieras y lavado de dinero, con el objetivo de recuperar activos y exigir responsabilidades. El gobernador del Banco de Bangladesh describió así esas conductas:
«Los saqueadores se llevaron el dinero de la población. No basta con llamarlo robo; lo saquearon. También se están emprendiendo acciones legales contra ellos», dijo.
También afirmó que el dinero público utilizado para sanear los bancos se restaría a los recursos destinados al desarrollo nacional. Para ilustrar el costo de oportunidad, dijo que el dinero sustraído podría haber ayudado a 20 millones de familias o financiado dos proyectos del tamaño del puente de Padma. Se trató de comparaciones hechas por él, no de un plan de asignación publicado.
La solicitud anual de 60.000 crore de takas equivale aproximadamente al 9,9 % del volumen de préstamos morosos registrado en junio. En cinco años, la contribución propuesta equivaldría a cerca del 49,5 % de ese volumen; en ocho años, a alrededor del 79,1 %. Estas comparaciones muestran la magnitud de la solicitud, pero no significan que el Gobierno tenga previsto devolver esa proporción de cada préstamo moroso.
El apoyo a los bancos ya es considerable
La contribución anual propuesta con cargo al presupuesto se sumaría a las cuantiosas intervenciones realizadas para mantener en funcionamiento a los bancos en dificultades. Cinco bancos que operaban según los principios de la banca islámica se fusionaron en Sammilito Islami Bank, que recibió 20.000 crore de takas de capital público. El Banco de Bangladesh también ha proporcionado alrededor de 85.000 crore de takas en apoyo de liquidez a 12 bancos.
El apoyo de capital y el de liquidez cumplen funciones distintas. El capital ayuda a un banco a absorber pérdidas y recuperar su solidez financiera. La liquidez proporciona dinero para cumplir obligaciones inmediatas, incluidos los retiros. Un banco puede necesitar ambos tipos de apoyo, pero no se deben sumar las dos cifras y describir el resultado como una pérdida final única para los contribuyentes.
La solicitud anual de 60.000 crore de takas triplica la aportación de capital de 20.000 crore al banco fusionado. Aún no se ha especificado si la nueva propuesta se sumaría a la ayuda anterior, la reemplazaría en parte o incluiría compromisos existentes. Tampoco se ha anunciado un desglose por banco ni se han explicado las condiciones que estos tendrían que cumplir para recibir fondos.
Esto deja una pregunta central para el proceso presupuestario: ¿cuánto apoyo será necesario después de recuperar fondos de los prestatarios y de los activos incautados, y cómo evitará el Gobierno nuevas pérdidas? Las declaraciones de Rahman establecen la cuantía y la duración prevista de la solicitud, pero no las normas para llevarla a la práctica.
Se promete a los depositantes un mejor acceso a sus ahorros
La crisis bancaria ha tenido consecuencias inmediatas para los hogares y las empresas: algunos depositantes han tenido dificultades para retirar su propio dinero. En respuesta a la pregunta de un estudiante sobre los problemas en los cajeros automáticos y las sucursales bancarias, Rahman dijo que el Banco de Bangladesh había prestado todo el apoyo necesario a Sammilito Islami Bank para que pudiera atender las solicitudes de retiro.
También dijo que National Bank podría atender las solicitudes de retiro de sus clientes a partir del 15 de octubre. Se trata de un compromiso con una fecha concreta, no de una confirmación de que todas las dificultades para retirar dinero ya hubieran terminado cuando pronunció el discurso.
Las fechas clave muestran cómo se relacionan el deterioro de los préstamos y la respuesta propuesta:
- Marzo de 2025: Los préstamos morosos representaban el 24,6 % del total de préstamos.
- Diciembre de 2025: La proporción de préstamos morosos alcanzó el 31,2 %.
- Marzo de 2026: La proporción subió al 32,7 %, con una morosidad especialmente elevada en las categorías de préstamos de mayor importe.
- Junio de 2026: Los préstamos morosos alcanzaron los 6,06,555 crore de takas, o el 32,78 % de los préstamos pendientes.
- 10 de octubre de 2026: Rahman expuso la solicitud de fondos anuales del presupuesto en el acto universitario.
- 15 de octubre: Se esperaba que National Bank pudiera atender las solicitudes de retiro.
- Noviembre: Estaba previsto que comenzaran las transferencias entre particulares mediante QR.
Los compromisos sobre los retiros buscan garantizar el acceso a los depósitos. Por sí solos, no demuestran que los bancos afectados hayan recuperado sus préstamos morosos ni restablecido su capital.
Los préstamos de gran cuantía concentran un riesgo mayor
Las estadísticas del Banco de Bangladesh correspondientes a marzo de 2026 muestran que el 42,5 % de los préstamos superiores a 50 crore de takas estaba en mora, frente al 35,2 % de un año antes. Se trata de un aumento de 7,3 puntos porcentuales en un año.
El importe pendiente de esta categoría también aumentó, de 5,20,400 crore de takas en marzo de 2025 a 5,75,600 crore en marzo de 2026. El incremento fue de 55.200 crore, o alrededor del 10,6 %. Por tanto, los bancos tenían más dinero expuesto a esta categoría mientras aumentaba la proporción de préstamos morosos.
En cambio, los préstamos de hasta 1 crore de takas tenían una tasa de morosidad del 15 %, frente a un volumen pendiente de 4,09,900 crore de takas. La tasa de morosidad de los préstamos superiores a 50 crore era aproximadamente 2,8 veces la de los préstamos de menor importe. Las cifras apuntan a una concentración de los problemas de pago entre los grandes prestatarios, no a un deterioro uniforme de todos los préstamos.
La tasa de morosidad más alta correspondía, en realidad, a la categoría de préstamos de entre 10 y 20 crore de takas, con un 45,1 %. Las otras tasas eran del 26,6 % para los préstamos de entre 1 y 10 crore, del 35,7 % para los de entre 20 y 30 crore, del 38,9 % para los de entre 30 y 40 crore y del 44,7 % para los de entre 40 y 50 crore.
Por tanto, el patrón no responde a una regla sencilla según la cual cada categoría de préstamos de mayor importe tiene una tasa de morosidad más alta. Sí muestra que varias categorías superiores a 1 crore registraban un historial de pagos mucho peor que la categoría de menor importe.
El apoyo presupuestario no puede sustituir a mejores decisiones de crédito
Mustafa K Mujeri, ex economista jefe del Banco de Bangladesh, dijo que los bancos se sienten atraídos por los préstamos de gran cuantía, en parte porque gestionarlos cuesta menos que conceder préstamos a numerosos clientes pequeños. Advirtió que los prestatarios influyentes pueden obtener concesiones y que hacen falta normas profesionales más estrictas y una supervisión más sólida del banco central.
Mujeri también sostuvo que se presta demasiada atención a cancelar préstamos y reprogramar pagos, en lugar de cobrar las deudas y exigir responsabilidades a quienes realmente incumplen. La cancelación modifica la forma en que se registra un préstamo en las cuentas del banco; la reprogramación cambia el calendario de pagos. Ninguna de estas medidas, por sí sola, devuelve al banco el dinero que falta.
Masrur Riaz, presidente y director ejecutivo de Policy Exchange Bangladesh, dijo que los futuros préstamos de gran cuantía deberían evaluarse en función del flujo de caja del prestatario, las perspectivas del proyecto y sus riesgos. Su planteamiento se refiere al proceso previo al desembolso, en lugar de depender únicamente de las medidas de recuperación una vez que el préstamo ya ha fracasado.
Syed Mahbubur Rahman, director gerente de Mutual Trust Bank y expresidente de la Asociación de Banqueros de Bangladesh, dijo que la mayoría de los bancos estaba empezando a imponer condiciones más estrictas a los préstamos de gran cuantía y a mostrar más interés por los préstamos de menor importe. También señaló que los pequeños y medianos empresarios suelen dar mayor prioridad al pago, porque sus negocios dependen de que puedan seguir accediendo a financiación.
En conjunto, estas evaluaciones identifican una tarea distinta de financiar el rescate: evitar que nuevos préstamos creen otra acumulación de deudas incobrables. Las transferencias presupuestarias propuestas abordarían los daños existentes, mientras que la evaluación de los prestatarios, el cobro de las deudas y la exigencia de responsabilidades determinarían si el problema sigue creciendo.
Bangla QR crece, pero sigue muy por debajo del objetivo del gobernador
Rahman dijo que las transacciones diarias con Bangla QR alcanzaron los 180 crore de takas a finales de septiembre, cuatro veces el nivel de junio. Esa comparación implica un promedio diario de aproximadamente 45 crore de takas en junio.
Dijo que un volumen diario de transacciones de 3.000 crore de takas representaría una escala significativa. Los 180 crore de septiembre equivalían apenas al 6 % de ese objetivo. Para alcanzarlo, el valor diario de las transacciones tendría que multiplicarse por aproximadamente 16,7, pese al rápido crecimiento reciente.
Los pagos con QR permiten a los clientes escanear un código para realizar pagos digitales en lugar de usar efectivo. En la Universidad Internacional Unida, ONE Bank presentó el servicio para los pagos del campus, incluidas las tasas estudiantiles. Más de 400 estudiantes asistieron al acto, junto con el vicerrector Md Abul Kashem Mia, el director gerente de ONE Bank, Muhit Rahman, y altos cargos.
Estaba previsto que las transferencias entre particulares mediante QR comenzaran en noviembre. Esto ampliaría el uso de QR más allá de los pagos a organizaciones o comercios, aunque en las declaraciones no se anunciaron condiciones operativas detalladas ni una fecha de lanzamiento confirmada.
El ahorro en efectivo y el aumento de la recaudación son proyecciones, no ingresos registrados
Rahman dijo que imprimir billetes y transportar efectivo cuesta aproximadamente 20.000 crore de takas al año. Calculó que un uso más extendido de Bangla QR podría reducir inicialmente ese gasto al menos un 50 %, lo que supondría un ahorro de al menos 10.000 crore si se cumple su estimación.
Ese ahorro implícito equivale a una sexta parte de la contribución bancaria anual propuesta, de 60.000 crore de takas. Es una comparación útil de magnitud, pero el gobernador no anunció un mecanismo para destinar esos ahorros al rescate de los bancos. Tanto la estimación de costos como la reducción prevista siguen siendo proyecciones suyas.
Su afirmación de mayor alcance se refiere a la recaudación de impuestos. Los pagos digitales generan registros de las transacciones, lo que dificulta que las empresas omitan ventas en sus cuentas y evadan impuestos o el impuesto al valor agregado, conocido como IVA. Rahman dijo que el uso de Bangla QR en todo el país podría ayudar a generar hasta 2 lakh crore de takas en ingresos públicos adicionales.
También dijo que el objetivo de recaudación para el ejercicio fiscal 2026-2027 se había elevado en aproximadamente 2 lakh crore de takas respecto al objetivo anterior. Sin embargo, un objetivo más alto no equivale a dinero recaudado, y ninguna de las dos cifras demuestra cuántos ingresos adicionales generarían por sí solos los pagos con QR.
Rahman situó los ingresos fiscales de Bangladesh por debajo del 7 % del producto interno bruto y dijo que la implementación plena de Bangla QR podría elevarlos por encima del 10 %. También se refirió a un aumento previsto de al menos dos puntos porcentuales. Son metas distintas: pasar de menos del 7 % a más del 10 % exigiría una subida superior a tres puntos porcentuales.
Citó la proporción de ingresos fiscales de Pakistán, del 10,3 % en el ejercicio fiscal de 2025, en un contexto de reformas más amplias de digitalización y control. Esa comparación no permite aislar el efecto de los pagos con QR. Subraya que los registros digitales y una aplicación eficaz de las normas fiscales tendrían que funcionar de manera conjunta.
Las reformas de pago también buscan reducir los cargos y las transferencias informales
Rahman dijo que, en última instancia, los consumidores asumen los costos y los impuestos que pagan las empresas. Por tanto, los cargos de alrededor del 2,5 % aplicados a otros métodos de pago sin efectivo pueden trasladarse a los compradores a través de los precios, mientras que los pagos con QR buscan reducir esa carga.
Las declaraciones no establecieron que todos los pagos con QR fueran gratuitos ni especificaron una tarifa universal. La comparación pertinente para los consumidores dependerá de los cargos aplicados efectivamente a los pagos y de si los comercios trasladan algún ahorro a los precios.
El gobernador también dijo que se habían modificado las normas para permitir operar a empresas como Google Pay, Stripe y PayPal, aunque sus oficinas aún no estaban plenamente establecidas. La autorización regulatoria no debe confundirse con la confirmación de que todos sus servicios estén ya disponibles para todos los clientes de Bangladesh.
El Banco de Bangladesh también estaba facilitando el envío legal de dinero al extranjero y había autorizado a proveedores locales a hacerlo, dijo. Su objetivo declarado era reducir la demanda de transferencias informales ajenas a los canales regulados. En estas declaraciones no se anunció una lista detallada de proveedores, límites de las transacciones ni fechas de lanzamiento de los servicios.
Las decisiones inmediatas son más concretas: si el Gobierno aprueba la solicitud de fondos bancarios anuales, si National Bank cumple el compromiso de facilitar los retiros a partir del 15 de octubre y si las transferencias con QR entre particulares comienzan en noviembre. Más allá de esas fechas, el costo final del rescate dependerá de cuánto dinero se recupere y de si mejoran las prácticas de concesión de préstamos.
Puntos clave
- El Banco de Bangladesh presentó un borrador para solicitar 60.000 crore de takas anuales durante cinco a ocho años; no se trata de una partida presupuestaria aprobada.
- El total ascendería a 3 lakh crore de takas en cinco años o a 4,8 lakh crore en ocho.
- En junio de 2026, los préstamos morosos alcanzaron los 6,06,555 crore de takas, o el 32,78 % de los préstamos pendientes.
- El apoyo ya concedido incluye 20.000 crore de takas de capital público para Sammilito Islami Bank y alrededor de 85.000 crore de takas en liquidez del banco central para 12 bancos.
- En marzo de 2026, los préstamos superiores a 50 crore de takas tenían una tasa de morosidad del 42,5 %, frente al 15 % de los préstamos de hasta 1 crore.
- Las transacciones diarias con Bangla QR alcanzaron los 180 crore de takas en septiembre, apenas el 6 % del objetivo de 3.000 crore fijado por el gobernador.
- Los ahorros en efectivo y los aumentos de recaudación previstos aún no se han materializado como ahorros efectivos ni como ingresos recaudados.
- Se esperaba que los retiros en National Bank mejoraran a partir del 15 de octubre y que las transferencias con QR entre particulares comenzaran en noviembre.