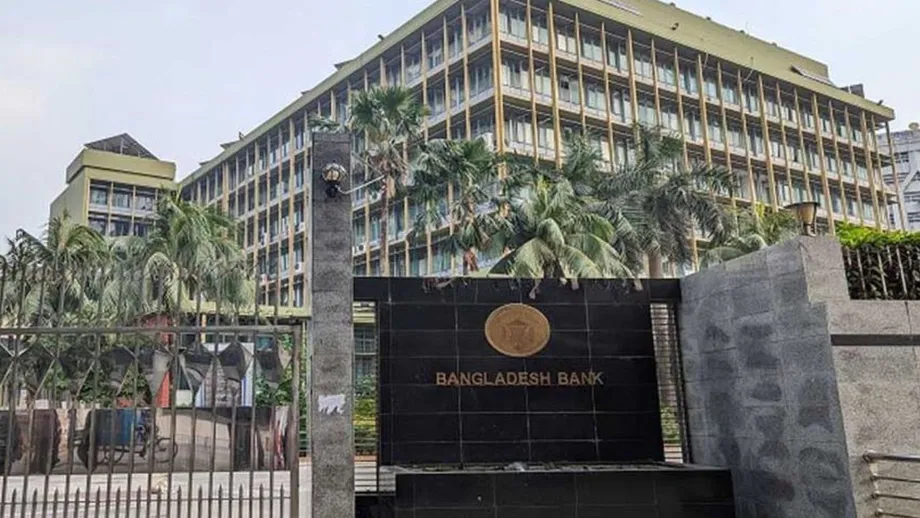
Pequeños préstamos digitales con una tasa anual máxima del 9 %
Bangladesh Bank actualizó un fondo de refinanciación de 1.000 millones de takas para apoyar préstamos digitales de hasta 50.000 takas sin garantía, dando prioridad a las personas excluidas del sistema bancario formal, las mujeres en situación desfavorecida, los pequeños empresarios, los estudiantes y las personas con discapacidad. Los prestatarios tendrán hasta 12 meses para pagar, con un interés o rendimiento anual máximo del 9 %, calculado sobre el saldo pendiente del préstamo.
Contenido
- Pequeños préstamos digitales con una tasa anual máxima del 9 %
- Un programa existente recibe nuevas normas
- ¿Quiénes tienen prioridad?
- Cómo se calcula el interés
- Qué deben conocer los prestatarios antes de aceptar
- La concesión digital sigue requiriendo consultas crediticias
- ¿A cuántas personas puede llegar el fondo de 1.000 millones de takas?
- Los bancos deben prepararse antes de participar
- Los bancos siguen siendo responsables del pago
- Puntos clave
El Departamento de Comunicaciones y Publicaciones del banco central anunció el programa actualizado de refinanciación de préstamos electrónicos el 15 de noviembre de 2026. Su Departamento de Inclusión Financiera emitió la Circular n.º 02 el 9 de noviembre, y el programa seguirá vigente hasta el 30 de junio de 2028.
Los bancos comerciales participantes gestionarán los préstamos a través de la banca por internet, aplicaciones de banca móvil, servicios financieros móviles y monederos electrónicos. El registro, las solicitudes, los desembolsos y los pagos de las cuotas deberán realizarse íntegramente por medios digitales, lo que permitirá a los clientes completar el proceso sin acudir a una sucursal.
Bangladesh Bank ofrecerá refinanciación a los bancos participantes a una tasa anual del 1 %. La refinanciación consiste en que el banco central proporciona fondos a los bancos a cambio de los préstamos admisibles que conceden a sus clientes. Por tanto, los prestatarios solicitan los préstamos a través de los bancos participantes y sus canales digitales autorizados, mientras que Bangladesh Bank financia y supervisa el programa.
El programa promete desembolsos digitales inmediatos, pero los bancos primero deben evaluar la capacidad de pago del cliente y consultar sus antecedentes crediticios. La eliminación de las garantías significa que los solicitantes no tienen que ofrecer una propiedad u otro activo como respaldo. La aprobación sigue dependiendo del cumplimiento de las normas de préstamo.
Un programa existente recibe nuevas normas
El Departamento de Inclusión Financiera cambió el nombre y reorganizó el anterior Programa de Refinanciación de Pequeños Préstamos Digitales como Programa de Préstamos Electrónicos. La nueva circular sustituye las cartas circulares emitidas en 2022 y 2023, pero mantiene la validez de las medidas ya adoptadas en virtud de esas instrucciones anteriores.
Las instrucciones revisadas entraron en vigor de inmediato. Las fechas principales son:
- 2022 y 2023: Las cartas circulares anteriores regulaban el programa de pequeños préstamos digitales.
- 9 de noviembre de 2026: El banco central señala esta fecha como la de la Circular n.º 02 del Departamento de Inclusión Financiera. También se ha citado el 10 de noviembre como fecha de emisión.
- 15 de noviembre de 2026: El Departamento de Comunicaciones y Publicaciones anunció el programa actualizado.
- 30 de junio de 2028: Finaliza el período de vigencia del programa actualizado.
La revisión combina financiación más barata para los bancos con normas sobre consentimiento digital, información de pago, evaluación de los prestatarios y supervisión. El acceso dependerá de que los bancos completen los requisitos de participación y ofrezcan productos admisibles a través de sus servicios digitales.
¿Quiénes tienen prioridad?
Bangladesh Bank da prioridad a las comunidades marginadas, los residentes de zonas remotas y las personas sin acceso a los servicios bancarios convencionales. Las mujeres en situación desfavorecida y las mujeres que dirigen microempresas y pequeñas empresas, incluidas las de tipo artesanal, también son grupos prioritarios.
El programa incluye a personas con necesidades especiales, personas con discapacidad y clientes de tercer género. Las disposiciones detalladas sobre los préstamos señalan las actividades generadoras de ingresos como un objetivo para estos grupos, vinculando el acceso al crédito con oportunidades para obtener ingresos.
El anuncio del banco central incluye a estudiantes de entre 18 y 25 años que tengan cuentas bancarias para estudiantes. En algunas descripciones de las normas también se ha mencionado una edad mínima de 16 años, por lo que quienes tengan menos de 18 años deberían confirmar los requisitos con un banco participante antes de solicitar el préstamo.
Los préstamos para estudiantes pueden cubrir gastos educativos, materiales de estudio, formación profesional o técnica y formación en tecnologías de la información. También pueden pedir préstamos para iniciar un negocio o trabajar en un ámbito relacionado con las habilidades adquiridas mediante la formación. Estos usos permitidos amplían el alcance del programa más allá del crédito destinado exclusivamente a negocios ya existentes.
La prioridad otorga a estos grupos un lugar destacado entre los destinatarios previstos del programa. Aun así, los bancos deben evaluar cada solicitud, y las normas de préstamo impiden conceder nuevos préstamos a clientes que ya estén en mora.
Cómo se calcula el interés
Cada cliente puede pedir prestados hasta 50.000 takas a la vez, por un plazo máximo de 12 meses. La tasa anual de interés o rendimiento no puede superar el 9 %. Los bancos pueden ofrecer una tasa más baja dentro de ese límite.
El interés debe calcularse sobre el saldo decreciente del préstamo. En términos sencillos, cuando el prestatario devuelve una parte del capital, el interés futuro se calcula sobre la cantidad menor que aún debe. El capital es el dinero prestado antes de añadir los intereses.
A la tasa anual máxima, un saldo pendiente de 50.000 takas durante un año completo generaría 4.500 takas de interés simple. Si las cuotas reducen ese saldo a lo largo del año, el interés calculado también disminuye. El importe total que deberá pagarse dependerá de la tasa aprobada, las fechas de pago y los saldos pendientes a lo largo del tiempo.
Los bancos islámicos pueden ofrecer financiación mediante sus métodos de inversión aprobados conforme a la sharía, con un rendimiento anual también limitado al 9 %. Antes de que el cliente otorgue su consentimiento digital, los bancos deben informar del importe total que deberá pagar y del calendario de pagos.
Qué deben conocer los prestatarios antes de aceptar
Los bancos participantes deben proporcionar a los clientes información clara y comprensible antes de obtener su consentimiento a través de una aplicación u otro canal digital. La información obligatoria incluye:
- El importe del préstamo.
- La tasa de interés o rendimiento aplicable.
- El importe total que deberá pagarse.
- El calendario de pago de las cuotas.
- Las consecuencias del impago.
Estos requisitos hacen que el costo y la obligación de pago queden claros para el prestatario antes de aceptar. Un cliente que solicite un préstamo para formación, educación o una pequeña empresa debería poder consultar tanto el compromiso total como las fechas de vencimiento de cada pago.
El plazo máximo de 12 meses establece el límite. Cada préstamo aprobado tendrá su propio calendario de pagos, que el banco debe explicar antes de obtener el consentimiento. Por tanto, una solicitud digital debe presentar más información que el importe del préstamo y un botón para aceptarlo.
La concesión digital sigue requiriendo consultas crediticias
Los bancos deben evaluar la solvencia, es decir, la probabilidad de que el solicitante devuelva el préstamo, y cumplir los requisitos de la Oficina de Información Crediticia de Bangladesh Bank. Esta oficina conserva información sobre los antecedentes de préstamos y pagos que los bancos utilizan al evaluar las solicitudes.
La banca por internet, las aplicaciones bancarias, los servicios financieros móviles y los monederos electrónicos son los canales autorizados para conceder los préstamos. Si un banco utiliza una plataforma de servicios financieros móviles, debe firmar un memorando de entendimiento con el proveedor del servicio. Ese acuerdo establece la relación formal para conceder préstamos a través de la plataforma.
Las normas también prohíben la participación de terceros en la concesión de préstamos. Los bancos siguen siendo responsables del proceso, mientras que un proveedor autorizado de servicios financieros móviles puede servir como canal digital en virtud del acuerdo requerido.
El anuncio no incluyó una lista de bancos participantes ni una fecha general de lanzamiento para los clientes. Estos deberán confirmar que su banco o proveedor digital ofrece un producto de este programa específico y consultar los requisitos de elegibilidad antes de presentar una solicitud.
¿A cuántas personas puede llegar el fondo de 1.000 millones de takas?
Bangladesh Bank financia el fondo de 1.000 millones de takas con recursos propios. Un crore equivale a 10 millones de takas, por lo que el fondo contiene 1.000 millones de takas. Al importe máximo de préstamo de 50.000 takas, esa cantidad equivale a 20.000 préstamos, antes de recuperar y reutilizar el dinero.
El fondo es renovable. A medida que se devuelvan los préstamos y los fondos vuelvan a estar disponibles, podrán financiar nuevos préstamos durante el período de vigencia del programa. Si los préstamos promedio son de menor importe, la misma financiación podrá respaldar a más prestatarios a la vez.
Por tanto, el número de personas que reciban préstamos dependerá del importe de estos, de los pagos y de la frecuencia con que los bancos utilicen el mecanismo. El diseño renovable permite que el fondo siga apoyando nuevos créditos, en lugar de agotarse tras una sola ronda de préstamos.
Los bancos participantes reciben refinanciación a una tasa anual del 1 %, mientras que la tasa para los clientes tiene un límite del 9 %. La diferencia entre ambas tasas es de hasta ocho puntos porcentuales. Los bancos también deben evaluar las solicitudes, operar los servicios digitales, cobrar los pagos y gestionar los préstamos que los clientes no devuelvan.
Los bancos deben prepararse antes de participar
Los bancos que quieran participar primero deben completar un programa piloto y obtener la aprobación de sus consejos de administración para las políticas de sus productos de préstamo. También deben firmar un acuerdo de participación con Bangladesh Bank.
Estos requisitos exigen preparación antes de una distribución amplia. Los bancos necesitan una política de préstamo aprobada y un proceso probado para gestionar solicitudes, desembolsos y pagos digitales. El uso de un proveedor de servicios financieros móviles requiere, además, el acuerdo correspondiente con ese proveedor.
Los bancos son responsables de supervisar la distribución de los préstamos y comprobar que los fondos se utilicen para los fines previstos. Bangladesh Bank puede solicitar registros y documentos justificativos, incluso mediante controles aleatorios, y realizar inspecciones en las instalaciones de los bancos.
El banco central afirma que el programa busca ampliar las actividades generadoras de ingresos, reducir la desigualdad económica e incorporar a más personas a los servicios financieros formales. Otro de sus objetivos declarados es familiarizar más a los clientes con las aplicaciones móviles y las transacciones digitales mientras Bangladesh avanza hacia un mayor uso de los pagos sin efectivo.
Los bancos siguen siendo responsables del pago
Los bancos participantes siguen siendo responsables de pagar a Bangladesh Bank incluso cuando sus clientes incurren en impago. Por lo general, el banco central cobra las cuotas de refinanciación de la cuenta corriente de cada banco cada tres meses. En algunos casos de préstamos con plazos más cortos o irregulares, se aplican acuerdos de cobro mensual.
Si un banco proporciona información falsa para obtener refinanciación o no tiene fondos suficientes en su cuenta cuando se cobra una cuota, se le puede exigir que pague de una sola vez el importe pendiente. Por el período adicional se pueden cobrar intereses o rendimiento dos puntos porcentuales por encima de la tasa de refinanciación establecida.
Como la tasa de refinanciación normal es del 1 %, la tasa más alta sería del 3 %. Esta disposición se aplica a la obligación del banco con Bangladesh Bank. Antes de aceptar el préstamo, los clientes deben recibir por separado una explicación de las consecuencias del impago en virtud de sus propios contratos de préstamo.
Las solicitudes de refinanciación falsas o incompletas también pueden dar lugar a la cancelación de la financiación. En conjunto, las normas de pago e inspección mantienen la responsabilidad financiera de los bancos incluso después de que el dinero llegue a la cuenta del cliente.
Puntos clave
- El programa de préstamos electrónicos de Bangladesh Bank ofrece préstamos digitales de hasta 50.000 takas sin garantía.
- Los prestatarios tienen hasta 12 meses para pagar, con un interés o rendimiento anual máximo del 9 % sobre el saldo decreciente.
- El fondo de 1.000 millones de takas utiliza recursos propios de Bangladesh Bank y puede financiar nuevos préstamos a medida que se recupera el dinero.
- Entre los grupos prioritarios figuran las comunidades con acceso insuficiente a servicios financieros, las mujeres empresarias, los estudiantes que cumplen los requisitos, las personas con discapacidad y los clientes de tercer género.
- Los bancos deben comprobar la elegibilidad y los antecedentes crediticios e informar de los costos, las cuotas y las consecuencias del impago antes de obtener el consentimiento digital.
- Los bancos participantes reciben refinanciación al 1 % y siguen siendo responsables de devolver el dinero al banco central.
- El programa actualizado seguirá vigente hasta el 30 de junio de 2028.