Una advertencia sobre los bancos, los prestatarios y la confianza pública
Casi un tercio de los préstamos bancarios de Bangladesh estaba clasificado como moroso en junio, según declaró Ejazul Islam, director general del Instituto de Gestión Bancaria de Bangladesh, en una conferencia bancaria en la que el profesor nacional Mahbub Ullah advirtió que muchos bancos estaban cerca del colapso.
Contenido
- Una advertencia sobre los bancos, los prestatarios y la confianza pública
- Qué significa que casi un tercio esté en mora
- Por qué algunos bancos carecen de efectivo mientras otros tienen excedentes
- Cómo la confianza se convirtió en un elemento central de la crisis
- El endeudamiento del Gobierno reduce el crédito para las empresas privadas
- Influencia política y costo de una supervisión deficiente
- Aplicación de las políticas y una propuesta sobre el uso de la IA
- Por qué Mahbub sostiene que la recuperación exige cambios políticos
- Puntos clave
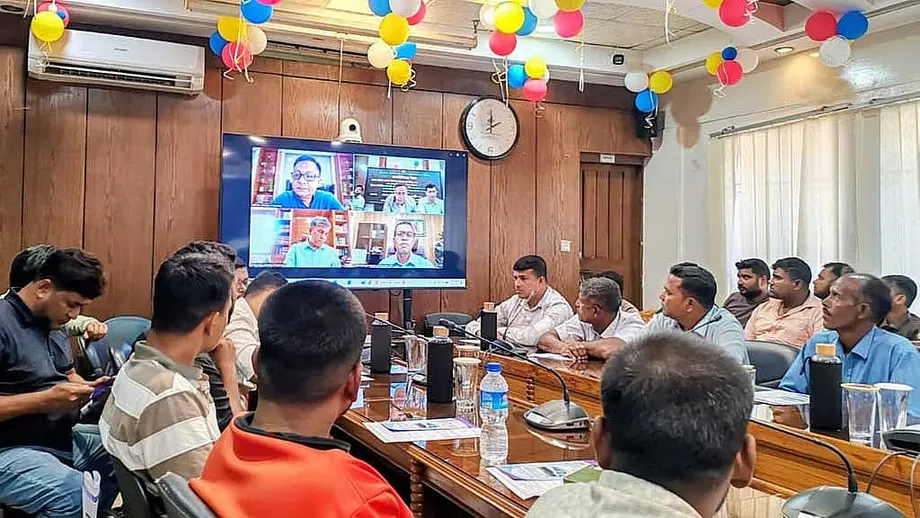
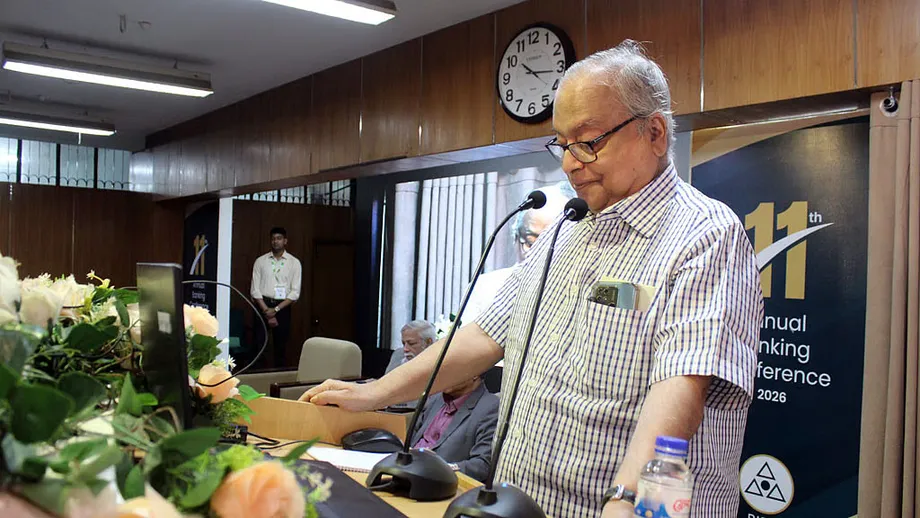
El jueves, durante su intervención en el BIBM, en Mirpur, Daca, Mahbub describió el sector bancario como «muy débil» y «frágil». Afirmó que las autoridades mantenían con vida a las instituciones en dificultades mediante diversas medidas, mientras que las irregularidades generalizadas habían mermado la confianza pública.
El debate tuvo lugar durante la primera sesión de la segunda y última jornada de la Conferencia Bancaria Anual, después de una ponencia magistral de Barkat-E-Khuda, exprofesor de Economía de la Universidad de Daca. Los ponentes describieron un sector que afronta varios problemas interrelacionados: préstamos impagados, escasez de efectivo disponible en algunos bancos, supervisión deficiente y una dependencia cada vez mayor de los préstamos al Gobierno.
La advertencia de Mahbub fue más allá de la gestión bancaria. Sostuvo que los daños reflejaban fallos en la gobernanza y la gestión económica, y que poderosos intereses empresariales se beneficiaban de la protección política. Según dijo, reparar los bancos exigiría cambios tanto en la política económica como en la rendición de cuentas políticas.
Qué significa que casi un tercio esté en mora
La cifra de Ejazul expresa con claridad la magnitud del problema de los préstamos: en junio, casi una de cada tres takas prestadas por los bancos estaba clasificada como morosa. Un préstamo moroso es un crédito que el prestatario no ha devuelto conforme al calendario establecido y a las normas de clasificación aplicables.
Los bancos dependen de que los prestatarios devuelvan el dinero para poder cumplir con sus propias obligaciones y volver a conceder préstamos. Cuando se interrumpen los pagos, los bancos pierden ingresos previstos y, con el tiempo, pueden verse obligados a asumir pérdidas. Esto presiona sus finanzas y limita los fondos disponibles para otros prestatarios.
Ejazul también señaló que la insuficiencia de capital y de provisiones, el blanqueo de capitales, la gobernanza deficiente y la baja productividad debilitaban el sector. El capital es el respaldo financiero que absorbe las pérdidas. Las provisiones son los fondos que los bancos reservan para cubrir posibles pérdidas en los préstamos. Si alguno de estos dos recursos es insuficiente, el banco tiene menos protección frente al impago de los prestatarios.
El debate ofreció una imagen de la calidad de los préstamos en junio y una evaluación posterior durante la conferencia del jueves:
- En junio, casi un tercio del total de los préstamos bancarios estaba clasificado como moroso, según Ejazul.
- El jueves, en la última jornada de la conferencia, los ponentes analizaron esos problemas de crédito junto con la desigual distribución de la liquidez, los fallos regulatorios y la presión sobre los préstamos al sector privado.
No se especificaron la fecha exacta de la conferencia ni el año al que correspondían las cifras de junio, y los ponentes no dieron un calendario para recuperar la solidez del sector.
Por qué algunos bancos carecen de efectivo mientras otros tienen excedentes
Barkat-E-Khuda describió presiones opuestas dentro del sistema bancario. Algunos bancos débiles, incluidos algunos que operan según los principios de la sharía, afrontaban una grave escasez de liquidez, mientras que el conjunto del sector tenía un excedente considerable.
La liquidez es el dinero que un banco puede utilizar rápidamente para pagar a los depositantes o cumplir otras obligaciones inmediatas. Un banco puede tener préstamos y otros activos en sus libros y, aun así, tener dificultades para disponer de suficiente efectivo cuando vencen los pagos.
Por tanto, el problema de Bangladesh también tiene que ver con dónde se encuentra el dinero, además de con cuánto hay en el sistema bancario en su conjunto. El efectivo disponible en una institución no pasa automáticamente a otra que lo necesita. Para los clientes, la situación de su propio banco es lo que más importa.
Ejazul también afirmó que había suficiente liquidez excedente en el conjunto del sector, pese a la escasez en algunos bancos. Pidió recuperar la confianza y dirigir los fondos hacia inversiones productivas. En conjunto, ambas evaluaciones apuntan a un sistema bancario en el que el efectivo y la fragilidad financiera están distribuidos de manera desigual.
Cómo la confianza se convirtió en un elemento central de la crisis
Mahbub señaló que la pérdida de confianza pública era uno de los principales problemas tras las numerosas irregularidades. Sostuvo que la mayoría de los bancos habría dejado de existir si se hubiera permitido actuar a las fuerzas normales del mercado, y cuestionó la eficacia de las medidas oficiales para mantenerlos en funcionamiento.
Los depositantes guardan su dinero en los bancos con la expectativa de poder retirarlo cuando lo necesiten. A su vez, los bancos utilizan gran parte de esos fondos para conceder préstamos. La confianza permite que este sistema funcione, porque los clientes normalmente no retiran todos sus depósitos a la vez. La preocupación por la situación de un banco puede aumentar la presión sobre el efectivo disponible.
Sin embargo, Mahbub dijo que cuatro o cinco bancos funcionaban bien y podían servir de ejemplo. Su evaluación apuntó a diferencias en el desempeño institucional dentro de un sector en dificultades, y a que algunos bancos ofrecen casos que vale la pena analizar.
El debate de la conferencia relacionó la confianza con decisiones concretas: cómo eligen los bancos a sus prestatarios, si exigen el pago de los préstamos, cómo reconocen las pérdidas y si los reguladores intervienen cuando surgen problemas. Los clientes y las empresas dependen de esas decisiones, aunque no participen en ellas.
El endeudamiento del Gobierno reduce el crédito para las empresas privadas
Mahbub advirtió que la dependencia del Gobierno de los préstamos bancarios para financiar su déficit presupuestario estaba reduciendo el crédito disponible para las empresas privadas. Hay déficit presupuestario cuando el gasto público supera los ingresos, por lo que es necesario recurrir a préstamos u otras formas de financiación para cubrir la diferencia.
Dijo que los bancos se habían «orientado totalmente hacia el Gobierno». Le preocupaba que los préstamos al Estado desviaran la atención y los recursos de los prestatarios privados, al tiempo que aumentaba la carga de los pagos que debía afrontar el propio Gobierno.
Esta presión suele denominarse efecto de desplazamiento. En términos sencillos, el Gobierno absorbe capacidad de préstamo que las empresas podrían utilizar para comprar equipos, adquirir materiales o ampliar la producción. Mahbub también advirtió que devolver los préstamos del Gobierno y pagar sus intereses sería un desafío considerable.
Según dijo, la baja proporción entre impuestos y PIB de Bangladesh agravaba el problema. Esta proporción compara la recaudación tributaria con el tamaño de la economía. Cuando los ingresos fiscales son bajos en relación con la actividad económica, el Gobierno dispone de menos recursos propios para cumplir sus compromisos de gasto.
Mahbub vinculó directamente esa incapacidad para recaudar ingresos internos con la presión del endeudamiento. Dijo que debía servir de advertencia al Gobierno.
Influencia política y costo de una supervisión deficiente
Barkat-E-Khuda atribuyó el aumento de los préstamos morosos a la influencia política, la gobernanza deficiente, las políticas permisivas y el lento crecimiento del crédito privado. Su diagnóstico relacionó la calidad de las decisiones crediticias con las normas e incentivos que rigen el funcionamiento de los bancos.
Mahbub describió una alianza entre banqueros, empresarios sin escrúpulos y malos políticos. Sostuvo que sería difícil romper esa relación y denunció que el Estado había permitido a un pequeño grupo de empresarios ricos e influyentes obtener beneficios indebidos.
Mahbub, en su calidad de profesor nacional, recurrió a la idea de la privatización para describir su opinión de que los gobernantes habían tratado el poder público como propiedad privada.
«Hablamos de privatizar la industria y los bancos, pero ¿alguna vez imaginaron que el propio Estado podía privatizarse? Por desgracia, nuestro Estado ha sido privatizado», afirmó.
Mahmud Osman Imam, presidente del Departamento de Finanzas de la Universidad de Daca, se centró en la responsabilidad de los reguladores. Al hablar de la gestión de riesgos, preguntó cómo se habían podido sustraer grandes sumas de dinero de bancos que operan según los principios de la sharía sin que las autoridades lo detectaran o lo impidieran.
Su intervención situó la supervisión en el centro del debate: si los reguladores conocían las irregularidades, cuándo se enteraron y por qué no actuaron para impedir que el dinero saliera de los bancos. Para los depositantes, son preguntas concretas sobre quién tenía la responsabilidad de proteger las instituciones donde guardan sus ahorros.
Aplicación de las políticas y una propuesta sobre el uso de la IA
Mohammad Ali, director general de Pubali Bank, dijo que era urgente aplicar las políticas. Preguntó si las normas debían crearse solo después de que se produjeran irregularidades o establecerse antes de que surgieran los problemas.
Mohammad Ali también propuso utilizar inteligencia artificial para comprobar el cumplimiento de las normas. El cumplimiento consiste en respetar las reglas que rigen la actividad bancaria, incluidos los requisitos destinados a controlar los riesgos y prevenir las irregularidades.
Su propuesta se centró en la supervisión: comprobar si las instituciones hacen lo que exigen las regulaciones. En el debate de la conferencia no se ofrecieron detalles sobre un sistema de inteligencia artificial concreto, su costo o cómo se pondría en marcha.
La aplicación de las normas fue el tema común que conectó sus comentarios con las preocupaciones de los demás ponentes. Para que las reglas funcionen, se necesitan instituciones capaces de vigilar la conducta y actuar ante las infracciones. Tanto las denuncias de Mahbub sobre la protección política como las preguntas de Mahmud Osman Imam sobre la inacción regulatoria se refirieron a deficiencias en ese proceso.
Por qué Mahbub sostiene que la recuperación exige cambios políticos
Mahbub afirmó que la crisis bancaria formaba parte de una crisis más amplia que afectaba a la administración, el comercio, la educación y la salud. A su juicio, las reformas técnicas de los bancos debían ir acompañadas de cambios en la forma de ejercer el poder.
Describió levantamientos recurrentes, aproximadamente cada 10 a 15 años, y situó el origen de ese patrón en la época de Pakistán. A pesar de los sacrificios de la población, dijo, no se habían producido cambios sociales y culturales significativos, lo que había alimentado la frustración. Sostuvo que los levantamientos necesitaban líderes comprometidos, un marco ideológico y un programa claro para la renovación nacional.
Mahbub pidió que la democracia y la rendición de cuentas funcionaran, e instó a las autoridades a no volver a proteger a empresarios poderosos con el argumento de que la economía no podía funcionar sin ellos. Su propuesta combinaba la corrección financiera con la responsabilidad política.
El profesor nacional también advirtió que no se debía esperar una recuperación inmediata.
«No podemos esperar una solución de la noche a la mañana», afirmó.
Para los depositantes y las empresas, la conferencia señaló prioridades concretas: que los bancos puedan cumplir sus obligaciones de pago, que se tomen medidas creíbles frente a los préstamos impagados, que la supervisión detecte las irregularidades y que el crédito llegue a actividades productivas. Mahbub sostuvo que el avance duradero en esas tareas depende de exigir responsabilidades a quienes toman decisiones desde posiciones de poder.
Puntos clave
- Ejazul Islam, director general del BIBM, dijo que en junio casi un tercio de los préstamos bancarios estaba clasificado como moroso.
- Mahbub Ullah advirtió que muchos bancos estaban cerca del colapso y vinculó su fragilidad con la pérdida de confianza y los fallos de gobernanza.
- Algunos bancos débiles y algunos que operan según los principios de la sharía afrontaban una grave escasez de efectivo, pese al excedente de liquidez en el conjunto del sector.
- Los ponentes señalaron la influencia política, la supervisión deficiente y la falta de aplicación de las normas como problemas centrales.
- Mahbub advirtió que el endeudamiento del Gobierno estaba reduciendo el crédito privado y pidió abordar conjuntamente las reformas económicas y políticas.