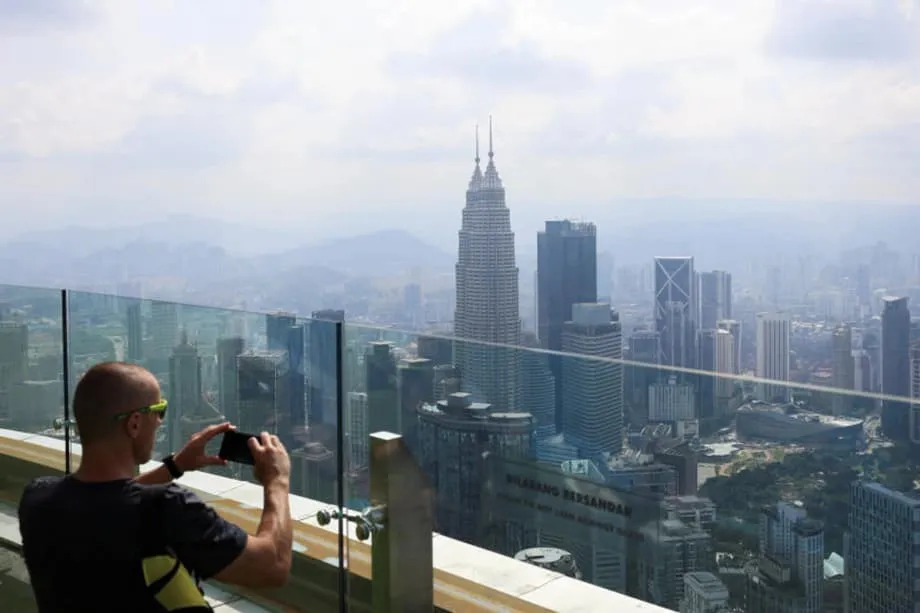
¿Qué impulsa la división del mercado inmobiliario de Malasia en 2025?
El mercado inmobiliario de Malasia avanza a dos velocidades al llegar a la mitad de 2025. Los datos oficiales muestran que el volumen de ventas se ha moderado, pero los precios se mantienen. El Centro Nacional de Información Inmobiliaria informa de 196.232 transacciones en el primer semestre de 2025, un 1,3 % menos que un año antes, mientras que el valor total aumentó ligeramente un 1,9 %, hasta unos 107.700 millones de ringgit (RM). Las cifras generales ocultan grandes diferencias regionales. Johor y Penang cobran impulso, favorecidos por nuevas inversiones industriales y compradores vinculados a Singapur, mientras que Kuala Lumpur se ve lastrada por un gran inventario de viviendas de gran altura sin vender.
Contenido
- ¿Qué impulsa la división del mercado inmobiliario de Malasia en 2025?
- Johor avanza con fuerza por la demanda transfronteriza y el auge industrial
- El efecto indirecto de Singapur y la conexión ferroviaria del RTS
- Impulso industrial y de los centros de datos
- Penang se mantiene firme gracias a la electrónica y a nuevos planes de transporte
- El centro manufacturero impulsa la demanda de vivienda
- Kuala Lumpur se enfría en el mercado de condominios masivos, pero mejoran las oficinas y el comercio minorista
- El exceso de viviendas de gran altura frena el impulso
- Precios, crédito y asequibilidad
- Cambios en las políticas y decisiones sobre la oferta
- Cálculo de los inversores, rentabilidad del alquiler e impuestos
- Dónde coinciden el valor y el riesgo
- Qué observar en el segundo semestre de 2025
- Lo esencial
La divergencia se observa en distintos segmentos. Los inmuebles industriales y logísticos se han convertido en los de mejor desempeño, impulsados por una ola de proyectos de centros de datos y por el papel del país como centro de manufactura y comercio. Las oficinas y el comercio minorista en la capital se están estabilizando, con una ocupación en aumento y nuevos espacios de mayor calidad en proyecto. El panorama residencial es más matizado. La demanda de viviendas unifamiliares se mantiene estable en muchos estados, pero los condominios de las grandes ciudades tienen un ciclo de ventas más lento.
Los analistas del mercado usan el término «exceso de oferta» para describir las unidades terminadas que permanecen sin vender durante nueve meses o más después de su lanzamiento. Ese inventario inmoviliza el capital de los promotores, frena los nuevos lanzamientos y presiona los precios en los submercados afectados. Napic registra 26.911 viviendas terminadas sin vender en su último informe, con un valor estimado de 16.440 millones de RM. Los apartamentos y condominios representan alrededor del 58 % del total. En 2024, el exceso de oferta nacional disminuyó, pero los inventarios volvieron a aumentar a principios de 2025, cuando la finalización de proyectos coincidió con un ritmo de compra más lento en algunas zonas urbanas.
A pesar de este lastre, los precios no han caído. Las viviendas adosadas y las semiadosadas siguen cambiando de manos a un ritmo estable, las transacciones del mercado de segunda mano predominan y los nuevos lanzamientos se han ralentizado, ya que los promotores reajustan su oferta a lo que los compradores pueden pagar. Estos cambios ayudan a explicar por qué la desaceleración es desigual y no generalizada.
Johor avanza con fuerza por la demanda transfronteriza y el auge industrial
En Johor, el impulso es evidente. Los datos de Napic y los indicadores del sector muestran que el estado sureño encabezó los nuevos lanzamientos residenciales en el primer semestre del año y atrajo inversiones crecientes en fábricas, parques logísticos y terrenos para desarrollo. Knight Frank informa de que el valor de las transacciones residenciales de Johor aumentó alrededor de un 14 % en el primer trimestre de 2025. Dos iniciativas de política pública están definiendo las perspectivas. La Zona Económica Especial Johor-Singapur promete agilizar el comercio y las inversiones, y está previsto que el sistema de tránsito rápido transfronterizo que conectará Johor Bahru con Woodlands, en Singapur, empiece a funcionar en 2026. En conjunto, facilitarán los desplazamientos diarios y aumentarán el atractivo de las viviendas, oficinas y propiedades industriales del lado malasio de la calzada.
El efecto indirecto de Singapur y la conexión ferroviaria del RTS
Las diferencias de precios entre Singapur y Johor siguen siendo amplias, por lo que los compradores e inquilinos con base en Singapur suelen mirar al otro lado de la frontera para encontrar opciones más económicas. Una conexión de transporte más sólida favorece esta tendencia. Para los residentes de Johor que trabajan en Singapur, el ferrocarril ofrece tiempos de viaje más previsibles y menores costos de desplazamiento que los cruces por carretera actuales. El resultado es una base más amplia de compradores de viviendas cerca de las estaciones del RTS, una mayor demanda de alquiler en los suburbios consolidados y un interés más profundo de las empresas que necesitan talento transfronterizo.
Impulso industrial y de los centros de datos
El sector inmobiliario industrial sustenta el auge del estado. El análisis del segundo trimestre de JLL destaca una fuerte demanda de espacios fabriles de calidad en Johor, el valle de Klang y Penang. Malasia añadió más de 2 millones de pies cuadrados de espacio de almacén moderno en el trimestre, pero la disponibilidad se redujo a cerca del 2 %, a medida que empresas de los sectores automotor, electrónico y de logística de terceros absorbieron la nueva oferta. El valor de los activos de los segmentos logístico e industrial aumentó alrededor de un 4 % interanual, una señal de que los inversores siguen orientándose hacia activos con ingresos estables.
El auge de los centros de datos añade otro factor a la demanda. Malasia cuenta ahora con más de 600 megavatios de capacidad operativa, más de 1.300 megavatios en construcción y una cartera de proyectos futuros que supera ampliamente los 3 gigavatios. Knight Frank contabilizó compromisos de inversión relacionados con centros de datos por más de 160.000 millones de RM solo en 2024. Las ubicaciones de Johor se benefician de la disponibilidad de terrenos, la proximidad a la demanda de servicios en la nube de Singapur y la mejora de la infraestructura eléctrica. Esto se traduce en creación de empleo, redes de proveedores y una demanda constante de viviendas y servicios en los distritos cercanos.
Penang se mantiene firme gracias a la electrónica y a nuevos planes de transporte
La trayectoria de Penang es distinta, pero igual de prometedora. El clúster electrónico y eléctrico que se estableció hace décadas sigue atrayendo a fabricantes multinacionales, ampliando las cadenas de suministro y respaldando un mercado inmobiliario diverso. Se están construyendo nuevos parques industriales y se espera que infraestructuras previstas desde hace tiempo, como el proyecto Penang Silicon Island y la línea LRT Mutiara, impulsen el desarrollo a lo largo de corredores clave. La demanda de oficinas se mantuvo sólida y el mercado residencial permaneció estable: cierta debilidad en el volumen y el valor de las transacciones de inmuebles de gran altura se compensó con la demanda de viviendas unifamiliares en zonas bien conectadas.
El centro manufacturero impulsa la demanda de vivienda
Los salarios del sector manufacturero sostienen los ingresos de la clase media, que a su vez respaldan la compra y el alquiler de viviendas. La isla de Penang tiene una superficie limitada, por lo que cada vez más compradores buscan viviendas más grandes y a precios iniciales más accesibles en zonas continentales como Seberang Perai. Los promotores están desarrollando municipios de uso mixto con acceso a centros de transporte, comercios y escuelas, un modelo que ha demostrado su resiliencia en varios ciclos.
Kuala Lumpur se enfría en el mercado de condominios masivos, pero mejoran las oficinas y el comercio minorista
Kuala Lumpur presenta una paradoja. El mercado de oficinas se recupera y el sector minorista se estabiliza, pero muchos condominios del mercado masivo siguen buscando compradores. JLL informa de que la vacancia de oficinas de la ciudad cayó de alrededor del 24 % en el segundo trimestre de 2024 a cerca del 19 % un año después, tras absorberse más de 230.000 pies cuadrados de espacio en distintos submercados. La incorporación más reciente, Lendlease Campus, en Tun Razak Exchange, aportó 200.000 pies cuadrados de espacio con especificaciones de alta calidad. Se prevé más oferta para 2026, con proyectos como The Capitol y UOA Duo Tower que aceleran su desarrollo. La vacancia comercial bajó a aproximadamente el 15,7 %, la demanda de inquilinos recibió el impulso de la gastronomía, la moda y las propuestas experienciales, y está prevista la apertura de dos centros comerciales emblemáticos, Ombak KLCC y 118 Mall, en los próximos 12 meses.
El exceso de viviendas de gran altura frena el impulso
El panorama residencial es distinto. Napic señala una gran proporción de apartamentos y condominios terminados pero sin vender, y los analistas afirman que Kuala Lumpur soporta una de las mayores cargas de exceso de oferta del país. Knight Frank observó que, aunque los precios de la ciudad subieron alrededor de un 3,2 % interanual en el primer trimestre, las transacciones cayeron casi un 9 %, una señal de cautela de los compradores ante la abundante oferta. Los compradores de altos ingresos siguieron operando en el segmento prémium y se terminaron varios miles de unidades de lujo, pero la rentabilidad de los condominios urbanos típicos suele ser inferior a la media nacional. Los estudios de mercado sitúan la rentabilidad bruta en la capital entre el 3 % y el 5 %, según la ubicación y la antigüedad del edificio, y las cuotas de mantenimiento de grandes áreas de servicios pueden reducir los rendimientos.
Precios, crédito y asequibilidad
A escala nacional, los precios han subido lentamente. El índice de precios de la vivienda aumentó alrededor de un 1,4 % interanual en 2024. En la comparación trimestral, la mayoría de los segmentos registró descensos en el último trimestre de ese año y se estabilizó a principios de 2025. El precio medio de las transacciones en el cuarto trimestre de 2024 rondó los 484.000 RM, y el promedio nacional registrado a mediados de 2025 fue de unos 490.000 RM, un aumento aproximado del 0,7 %. Las viviendas adosadas siguen siendo el tipo de vivienda más popular por número de transacciones, mientras que las propiedades de gran altura presentan la mayor variación según el distrito y el rango de precios.
La asequibilidad depende de los ingresos, los costos de los préstamos y una oferta que se ajuste a las preferencias de los hogares. El Banco Negara Malasia mantuvo la tasa de política monetaria cerca del 3 % durante el primer semestre de 2025, y el saldo de los préstamos hipotecarios sigue creciendo a un ritmo moderado. Las hipotecas representan ahora algo menos de la mitad del producto interno bruto, y el mercado laboral se mantiene estable, con un desempleo cercano al 3 %. Más de cuatro quintas partes de los hogares viven en viviendas propias, el mercado privado de alquiler es relativamente pequeño y el Gobierno apoya a los compradores primerizos con garantías de crédito, exenciones del impuesto de timbre y asignaciones para vivienda asequible en el presupuesto de 2025. Un ringgit más fuerte a principios de este año y las previsiones de crecimiento económico de entre el 4,5 % y el 5,5 % también refuerzan la confianza de los hogares.
Cambios en las políticas y decisiones sobre la oferta
Las decisiones de política pública influyen en los resultados del mercado. El visado Malasia Mi Segundo Hogar se renovó en 2024 con una estructura de tres niveles, y varios estados siguen aplicando umbrales mínimos de compra para compradores extranjeros, que van de 500.000 a 2 millones de RM. Las organizaciones del sector han pedido un enfoque más específico para las cuotas y los subsidios, con el fin de reducir el número de unidades sin vender en el segmento alto del mercado y, al mismo tiempo, mantener el acceso para los compradores primerizos que realmente lo necesitan. Por su parte, los promotores han reducido los lanzamientos y están orientándose hacia viviendas unifamiliares más pequeñas y asequibles, así como hacia unidades compactas en la ciudad con buenas conexiones de transporte.
Cálculo de los inversores, rentabilidad del alquiler e impuestos
Los inversores sopesan el valor frente a los ingresos. Según algunas estimaciones, la rentabilidad bruta media de los alquileres se acerca al 5 % en todo el país; los rendimientos habituales de Kuala Lumpur son más bajos y los de varios submercados de Johor, más altos. El régimen fiscal también importa. Los ingresos por alquiler tributan con tasas personales progresivas que llegan a alrededor del 20 % para los residentes y del 25 % para los no residentes, y se aplica un impuesto sobre las ganancias inmobiliarias cuando se vende una vivienda pocos años después de su compra. Los impuestos municipales y el impuesto sobre el suelo son moderados en comparación con los estándares internacionales, aunque las cuotas de mantenimiento de los grandes proyectos de gran altura pueden acumularse. Aun con estos costos, el valor de los inmuebles en Malasia sigue siendo bajo en comparación con el de otros mercados de la región. Las viviendas de los centros urbanos prémium de Kuala Lumpur todavía pueden venderse por unos 240 dólares estadounidenses por pie cuadrado, una fracción de los precios de Singapur.
Dónde coinciden el valor y el riesgo
Los propietarios que buscan ingresos suelen centrarse en casas adosadas y viviendas en hilera cerca de corredores ferroviarios o vías principales en las zonas periféricas del valle de Klang, o en viviendas familiares en Johor Bahru con acceso a la conexión del RTS y al cinturón industrial. Los inversores que prefieren la revalorización del capital pueden fijarse en Bayan Lepas y Seberang Perai, en Penang, donde coinciden la expansión fabril y los planes de infraestructura. El capital institucional sigue orientándose hacia los activos industriales y logísticos del valle de Klang, Johor y Penang, que han mostrado alquileres estables, aumentos del valor de los activos y una fuerte demanda de ocupantes. Entre los principales riesgos figuran la incertidumbre arancelaria, que puede retrasar las decisiones de inversión fabril, los costos y la disponibilidad de electricidad para los centros de datos, y la necesidad de mano de obra cualificada para respaldar la manufactura avanzada.
Qué observar en el segundo semestre de 2025
Varios indicadores ayudarán a determinar si la actual división del mercado se reduce o persiste. Los avances de la Zona Económica Especial Johor-Singapur, los hitos de financiación y regulación del RTS y del LRT de Penang, y las decisiones de adjudicación del Enlace Ferroviario de la Costa Este influirán en dónde se concentren los nuevos empleos y la demanda de vivienda. En el valle de Klang, la oferta de más de 4 millones de pies cuadrados de almacenes prevista para finales de año pondrá a prueba la rapidez con que los operadores logísticos pueden absorber nuevos espacios. El arrendamiento de oficinas en Kuala Lumpur mostrará si la vacancia puede seguir bajando a medida que se inauguren nuevas torres. En el sector residencial, los indicadores clave serán la magnitud de los ajustes de precios en los condominios urbanos más antiguos, el ritmo de compra de los nuevos desarrollos en Johor y Selangor y la velocidad de aprobación de las hipotecas.
Lo esencial
- El volumen de ventas nacional cayó un 1,3 %, hasta 196.232 transacciones, en el primer semestre de 2025, mientras que el valor total aumentó un 1,9 %, hasta unos 107.700 millones de RM.
- Johor encabezó los nuevos lanzamientos residenciales y el valor de las transacciones aumentó un 14 % en el primer trimestre de 2025. La Zona Económica Especial Johor-Singapur y la conexión del RTS son factores favorables clave.
- El mercado de Penang se mantuvo resiliente, respaldado por la manufactura electrónica, los nuevos parques industriales y las próximas inversiones en transporte, como la línea LRT Mutiara.
- La vacancia de oficinas en Kuala Lumpur bajó a cerca del 19 %, frente a alrededor del 24 % un año antes, con una absorción neta positiva y nuevos espacios de mayor calidad en proyecto.
- Las viviendas de gran altura del mercado masivo en Kuala Lumpur afrontan un exceso de oferta. Los precios de la ciudad subieron alrededor de un 3,2 % interanual en el primer trimestre de 2025, pero las transacciones cayeron casi un 9 %.
- Napic informa de 26.911 viviendas terminadas sin vender, valoradas en 16.440 millones de RM; los apartamentos y condominios representan la mayor parte.
- Los nuevos lanzamientos residenciales cayeron a unas 23.000 unidades en el primer semestre, casi la mitad del nivel del año anterior, mientras los promotores reajustaban la oferta.
- La tasa de política monetaria se sitúa cerca del 3 %, los préstamos hipotecarios crecen a un ritmo moderado y los programas públicos siguen apoyando a los compradores primerizos.
- La rentabilidad bruta de los alquileres oscila entre el 3 % y el 5 %, según la ubicación y el tipo de activo. Los impuestos sobre los ingresos por alquiler y las ganancias afectan los rendimientos netos.
- Los inmuebles industriales siguen siendo el segmento de mejor desempeño, con una baja disponibilidad de espacios logísticos y una amplia cartera de centros de datos en construcción.