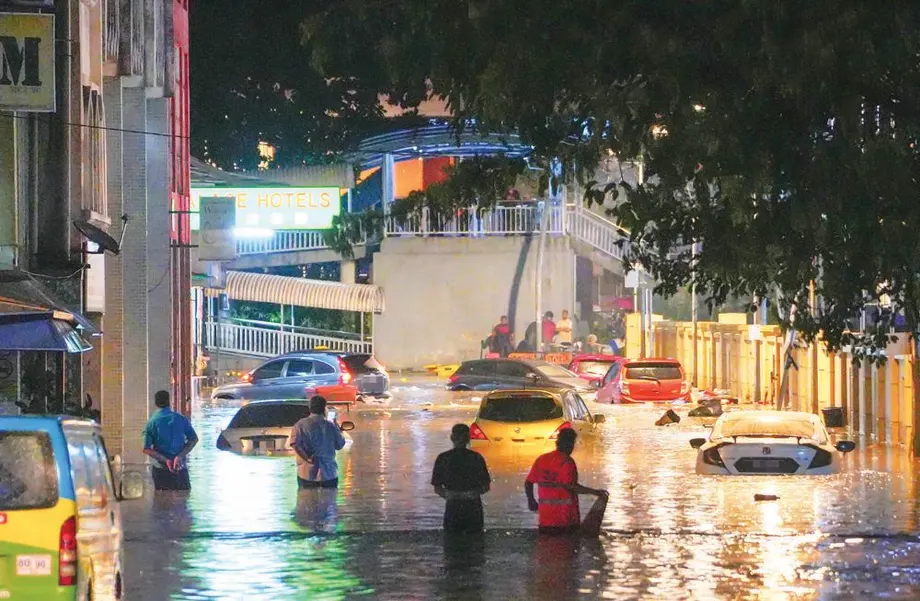
Solo el 13% de los vehículos en circulación tiene cobertura contra inundaciones
Unos 23 millones de vehículos en circulación en Malasia carecen de un seguro específico contra daños por inundaciones, por lo que sus propietarios quedan expuestos a facturas de reparación que pueden alcanzar decenas de miles de ringgit. Chua Kim Soon, director ejecutivo de la Asociación de Seguros Generales de Malasia (PIAM), estimó que solo el 13% cuenta con esa cobertura, es decir, aproximadamente 3,4 millones de los 26,6 millones de vehículos en circulación del país.
Contenido
- Solo el 13% de los vehículos en circulación tiene cobertura contra inundaciones
- Por qué las cifras de cobertura necesitan contexto
- Qué cubre Riesgos Especiales
- Las pérdidas por inundaciones disminuyeron, pero aumentaron los daños a las infraestructuras
- Las zonas urbanas y el este de Malasia afrontan costos diferentes
- Las reclamaciones de vehículos eléctricos aún están evolucionando
- Qué hacer si un vehículo se inunda
- Las viviendas requieren una revisión de la póliza por separado
- Cómo ha evolucionado la advertencia
- Puntos clave
El problema principal es la idea equivocada de que el seguro de automóvil a todo riesgo cubre los daños por cualquier causa. Por lo general, las inundaciones, las tormentas y los deslizamientos de tierra requieren una cobertura adicional opcional llamada Riesgos Especiales, que debe figurar en la póliza.
Los registros del Ministerio de Transporte cifran en 40,77 millones el número de vehículos registrados en Malasia, de los cuales 26,6 millones están en circulación, incluidos casi 16 millones de automóviles y 9,57 millones de motocicletas. La cifra de vehículos en circulación es la base de la estimación de Chua sobre la brecha de cobertura.
Para un vehículo asegurado por RM100.000, Chua calculó que la prima anual adicional oscila entre RM200 y RM500, equivalentes a unos RM17 a RM42 al mes. Los propietarios que no tengan esa cobertura adicional quizá deban recurrir a sus ahorros para reparar o sustituir un vehículo inundado.
La advertencia también afecta a quienes no conducen. Según cifras del Departamento de Estadística de Malasia (DOSM), las pérdidas nacionales por inundaciones ascendieron a RM636,9 millones en 2025. Aunque esa cifra fue inferior a los RM933,4 millones registrados en 2024, aumentaron los daños a los bienes públicos y a las infraestructuras, lo que muestra cómo la carga económica puede trasladarse entre los hogares, las empresas y los servicios públicos.
Por qué las cifras de cobertura necesitan contexto
La PIAM también ha situado en el 14% la cobertura contra inundaciones entre los titulares de pólizas de vehículos, junto con la estimación de Chua del 13% para el parque de vehículos en circulación. Sus orientaciones sobre riesgos físicos, atribuidas al Comité de Acción sobre el Cambio Climático 2022/2024, indican que una cifra menor, del 4% de los malasioes que tienen cobertura contra inundaciones para sus vehículos.
Esas cifras describen distintos grupos de población: vehículos en circulación, titulares de pólizas y ciudadanos malasios. La PIAM no ha proporcionado un período de medición común ni un cálculo que permita conciliar las tres. Para cada propietario, el mensaje práctico es sencillo: revise el detalle de la póliza y no se guíe únicamente por el nombre del paquete de seguro.
Por separado, Chua ha estimado que el 13% de los vehículos con motor de combustión interna tiene cobertura, frente a casi el 50% de los vehículos eléctricos. Esa comparación sugiere que los patrones de contratación varían considerablemente entre grupos de vehículos, aunque la protección siga siendo limitada en el parque nacional, mucho más numeroso.
Según Chua, la cobertura contra inundaciones seguirá siendo opcional para vehículos y propiedades. La PIAM anima a los propietarios a conocer sus opciones y el costo de ampliar la protección, pero no propone que la cobertura sea obligatoria para todos.
Qué cubre Riesgos Especiales
La cobertura de Riesgos Especiales amplía una póliza de automóvil a todo riesgo para cubrir determinados fenómenos naturales, que suelen incluir inundaciones, tormentas y deslizamientos de tierra. Los fenómenos exactos cubiertos dependen de la aseguradora y de las condiciones de la póliza.
Las orientaciones de la PIAM para prepararse para el monzón, publicadas el 14 de noviembre de 2025, recomiendan a los conductores buscar la sección de Cobertura Adicional en el detalle de su póliza. Un agente o la aseguradora pueden confirmar si se incluye esa cobertura y explicar sus condiciones.
Los propietarios también pueden preguntar si es posible añadirla antes de la próxima renovación. En una sesión informativa sobre preparación para el monzón, Chua dijo que los consumidores que no tuvieran las coberturas adicionales necesarias debían consultar con sus aseguradoras cómo modificar sus pólizas vigentes.
«También deberían poder añadirlas a mitad del período», dijo.
La estimación de RM200 a RM500 al año para un vehículo asegurado por RM100.000 equivale al 0,2% al 0,5% de su valor asegurado. Frente a una factura de reparación de RM34.000, el promedio informado de las reclamaciones por inundaciones de vehículos con motor de combustión interna, incluso la estimación más alta supone un gasto mucho menor. El precio que paga cada propietario depende de la aseguradora y de la protección elegida.
Los automóviles modernos también pueden sufrir daños graves sin quedar completamente sumergidos. La PIAM advierte que el agua que alcanza los sistemas electrónicos avanzados puede provocar que un vehículo sea declarado pérdida total, lo que significa que los daños son tan graves que la aseguradora lo indemniza como pérdida en vez de pagar las reparaciones.
Las pérdidas por inundaciones disminuyeron, pero aumentaron los daños a las infraestructuras
Las cifras del DOSM muestran que las pérdidas nacionales por inundaciones pasaron de RM755,4 millones en 2023 a RM933,4 millones en 2024, un aumento de RM178 millones, o cerca del 24%. Los daños en viviendas alcanzaron los RM372,2 millones en 2024, alrededor del 40% del total de ese año.
En 2025, las pérdidas bajaron a RM636,9 millones, un descenso de RM296,5 millones, o casi el 32%. Los bienes públicos y las infraestructuras siguieron la tendencia opuesta: las pérdidas aumentaron de RM303,4 millones en 2024 a RM380,2 millones en 2025, un incremento de alrededor del 25%.
Por consiguiente, los bienes públicos y las infraestructuras representaron casi el 60% de las pérdidas por inundaciones registradas en 2025, frente a cerca del 33% en 2024. Las cifras muestran por qué un total nacional más bajo puede seguir generando una factura de recuperación considerable para las instalaciones y los servicios públicos.
Las reclamaciones a las aseguradoras reflejan otra parte de los daños. En sus orientaciones de noviembre de 2025, la PIAM citó datos de Insurance Services Malaysia Berhad que registraban 89 reclamaciones por inundaciones de vehículos en 2024, por un valor superior a RM3 millones. Las cifras nacionales de pérdidas por inundaciones abarcan una gama más amplia de daños, mientras que las reclamaciones aseguradas dependen de la protección contratada por los propietarios.
Las zonas urbanas y el este de Malasia afrontan costos diferentes
Las cifras de la PIAM citadas junto con la última advertencia de Chua sitúan en RM1,6 millones las pérdidas de los seguros de vehículos en Selangor en 2025, seguidas de Kuala Lumpur, con RM967.700, y Johor, con RM844.100. En los seguros contra incendios de propiedades, Sarawak registró RM38 millones, Johor RM32,3 millones y Selangor RM21,9 millones.
Kuala Lumpur y Selangor destacan en las cifras de vehículos, lo que afecta directamente a los conductores de zonas densamente urbanizadas. Chua también ha advertido que las inundaciones repentinas ocurren cada vez más fuera del período habitual del monzón. Además, cada año se producen más de 100 deslizamientos de tierra y miles de casos de caída de árboles durante tormentas eléctricas.
Los resultados del sector de 2025 de la PIAM, publicados el 21 de mayo de 2026, muestran otro patrón regional. La frecuencia de reclamaciones de automóviles particulares en el este de Malasia fue del 1,7%, frente al 5,1% a nivel nacional, mientras que el costo medio de las reclamaciones de vehículos en la región rondó los RM12.000.
El mismo comunicado indicó que la contratación de cobertura contra inundaciones dentro de los seguros contra incendios fue del 21%. Por separado, la PIAM ha situado en el 33% la protección entre los titulares de pólizas de incendios y de propiedades. Estas mediciones abarcan distintos grupos de pólizas, por lo que es esencial tener en cuenta el tipo de seguro al que se refiere cada porcentaje.
Las reclamaciones de vehículos eléctricos aún están evolucionando
Casi la mitad de los vehículos eléctricos tenía seguro contra inundaciones, dijo Chua, frente al 13% de los vehículos con motor de combustión interna. El promedio de las reclamaciones por inundaciones también fue menor para los vehículos eléctricos: RM8.400, frente a RM34.000 para los vehículos con motor de combustión.
Chua señaló varias posibles razones, entre ellas los sistemas eléctricos protegidos y los mecanismos que aíslan automáticamente los componentes de alta tensión. También dijo que los vehículos eléctricos suelen ser vehículos secundarios y se usan con mayor frecuencia en zonas urbanas, donde sus propietarios quizá estén más dispuestos a contratar protección contra inundaciones.
La experiencia con las reclamaciones de vehículos eléctricos aún es incipiente y el número y la variedad de vehículos asegurados siguen aumentando, dijo Chua. Al comparar pólizas, los propietarios deben preguntar qué protección cubre su vehículo en particular, qué fenómenos están incluidos y cuáles son los procedimientos de recuperación de la aseguradora.
Qué hacer si un vehículo se inunda
Los conductores deben evitar entrar en zonas inundadas y no deben volver a encender un vehículo después de que haya quedado sumergido. Si entra agua en el motor, pueden producirse más daños mecánicos. La PIAM también advierte que conducir a través del agua de una inundación puede afectar una reclamación por bloqueo hidráulico del motor, que ocurre cuando el agua dentro del motor impide que sus piezas móviles funcionen con normalidad.
La seguridad personal es prioritaria frente a la recopilación de pruebas. Cuando sea seguro hacerlo, los propietarios deben fotografiar o grabar la ubicación del vehículo y el nivel del agua antes de moverlo. Esos registros ayudan a la aseguradora a evaluar dónde estaba el vehículo y qué parte quedó sumergida.
La PIAM recomienda ponerse en contacto con la línea de emergencia de la aseguradora o usar un servicio de asistencia en carretera autorizado para organizar el traslado en grúa a un taller autorizado de la red. En su comunicado de mayo de 2026, aconseja a los titulares de pólizas a todo riesgo llamar a la línea de asistencia de la aseguradora, disponible las 24 horas del día, y confirmar si podrán recibir un reembolso antes de contratar una grúa por su cuenta.
La Asistencia Digital en Carretera puede ofrecer ayuda en tiempo real, servicios autorizados de grúa y presentación digital de reclamaciones, cuando estén disponibles. La PIAM indicó que las aseguradoras activaron alertas y agilizaron la asistencia con las reclamaciones durante las inundaciones regionales, incluidas las de Hat Yai en diciembre de 2025, para ayudar a los titulares de pólizas varados y recuperar los vehículos atrapados.
Los propietarios deben informar cuanto antes a su aseguradora y facilitar los documentos, las fotografías y los detalles de los daños que se les soliciten. Según las orientaciones de la PIAM, debe presentarse una denuncia policial en un plazo de 24 horas si la póliza lo exige. La aseguradora puede designar a un perito de seguros, un especialista que evalúa los daños y ayuda a determinar el monto de la reclamación.
Las viviendas requieren una revisión de la póliza por separado
Solo 3,87 millones de los 9,1 millones de hogares de Malasia tenían seguro de vivienda en 2023-24, según datos abiertos del DOSM y de Insurance Services Malaysia citados por la PIAM. Esto equivale a cerca del 43%, lo que deja aproximadamente 5,23 millones de hogares sin una póliza de seguro de vivienda.
Las orientaciones sobre riesgos físicos de la PIAM también indican que el 74% de las viviendas malasias carece de seguro contra inundaciones y que el 33% de los propietarios de viviendas aseguradas no tiene seguro para sus bienes personales. Por tanto, un hogar puede contar con cierta protección para el edificio, mientras que sus muebles, electrodomésticos y otras pertenencias quedan expuestos.
Por lo general, el seguro básico contra incendios cubre incendios, rayos y explosiones de gas de uso doméstico; para contar con protección contra inundaciones hace falta una cobertura adicional. El seguro de propietario de vivienda cubre el edificio, mientras que el seguro de contenido cubre sus bienes; la PIAM afirma que las versiones estándar de estas pólizas incluyen protección contra inundaciones. Las coberturas contra deslizamientos y corrimientos de tierra requieren una extensión aparte en las pólizas estándar de propietario de vivienda y de contenido.
La PIAM pone como ejemplo una cobertura adicional contra inundaciones que puede costar apenas RM14 al mes para un edificio asegurado por RM200.000, según su ubicación y valor. Al decidir cuánto asegurar, los propietarios también deben calcular el costo de reconstruir la vivienda, en vez de basarse únicamente en su precio de venta.
Las empresas afrontan un problema relacionado: reparar las instalaciones no compensa los ingresos que se pierden mientras la actividad está paralizada. La PIAM recomienda revisar la protección de las propiedades comerciales contra inundaciones, tormentas y deslizamientos de tierra, y considerar un seguro de interrupción de la actividad comercial para cubrir los ingresos elegibles perdidos y los gastos fijos durante la recuperación.
Para los beneficiarios que cumplan los requisitos del programa Sumbangan Tunai Rahmah, el vale Perlindungan Tenang 3.0 de RM30 permite adquirir productos participantes de microseguros, incluido el seguro contra accidentes personales. La PIAM indicó que, hasta el 14 de abril de 2026, se habían emitido 67.946 pólizas mediante la iniciativa y se habían canjeado vales por RM2,04 millones. Los compradores deben comprobar las prestaciones específicas del producto que elijan.
Cómo ha evolucionado la advertencia
La brecha en la cobertura de seguros contra inundaciones en Malasia se ha mantenido durante varios períodos de daños importantes. Los registros combinan grandes pérdidas de vehículos, cambios en el total nacional de daños y recomendaciones reiteradas para revisar las coberturas adicionales de las pólizas.
- Diciembre de 2021: Se calcula que 50.000 automóviles sufrieron daños o quedaron destruidos por inundaciones en al menos ocho estados. Marimuthu Nadason, presidente de la Federación de Asociaciones de Consumidores de Malasia, dijo que hasta el 95% de los propietarios de vehículos no recibiría indemnización por las reparaciones relacionadas con las inundaciones.
- 7 de marzo de 2022: Inundaciones repentinas afectaron a Kuala Lumpur, lo que renovó la atención sobre la protección de vehículos más allá de las zonas asociadas con las inundaciones estacionales.
- 2024: Las pérdidas nacionales por inundaciones alcanzaron los RM933,4 millones, incluidos RM372,2 millones en daños a viviendas.
- 2025: Las pérdidas nacionales bajaron a RM636,9 millones, mientras que las pérdidas de bienes públicos e infraestructuras aumentaron a RM380,2 millones.
- 21 de mayo de 2026: Los resultados del sector de la PIAM indicaron que la contratación de cobertura contra inundaciones dentro de los seguros contra incendios fue del 21%.
- Noviembre de 2026: La última advertencia de Chua situó la cobertura específica contra inundaciones en unos 3,4 millones de los 26,6 millones de vehículos en circulación en Malasia.
Los propietarios de vehículos y viviendas pueden actuar antes de la próxima renovación: deben pedir a su aseguradora que confirme la cobertura vigente, les cotice cualquier extensión y les explique los procedimientos de reclamación y traslado en grúa. Chua dijo que la PIAM y el Banco Negara de Malasia también estaban analizando maneras de mejorar la concienciación sobre la protección contra inundaciones entre las pequeñas y medianas empresas.
Puntos clave
- Según la estimación de Chua, cerca del 87% de los vehículos en circulación en Malasia carece de protección específica contra inundaciones.
- Por lo general, el seguro de automóvil a todo riesgo necesita una cobertura adicional de Riesgos Especiales para cubrir los daños por inundaciones.
- Para un vehículo asegurado por RM100.000, Chua calculó que el costo anual adicional oscila entre RM200 y RM500.
- Malasia registró pérdidas por inundaciones de RM636,9 millones en 2025, incluidos RM380,2 millones en daños a bienes públicos e infraestructuras.
- Los propietarios deben evitar volver a encender vehículos sumergidos, documentar los daños cuando sea seguro y ponerse en contacto con su aseguradora antes de contratar una grúa.
- Los propietarios de viviendas deben comprobar por separado la protección del edificio y de su contenido, incluidas las extensiones necesarias.