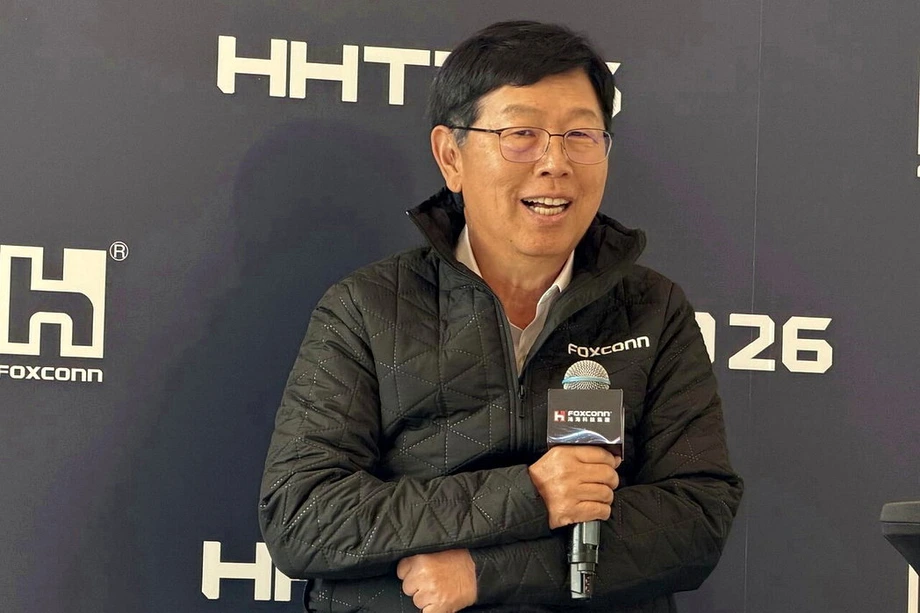
Los equipos de IA impulsan un trimestre récord
Hon Hai Precision Industry, más conocida como Foxconn, informó el 12 de noviembre de 2026 una ganancia neta trimestral récord de NT$77.524 millones, impulsada por el gasto en equipos de inteligencia artificial, que elevó la participación de su negocio de nube y redes al 54% de las ventas. El fabricante taiwanés elevó sus previsiones para varias divisiones de productos y anticipó otro año de rápido crecimiento en los envíos de racks de IA en 2027.
Contenido
- Los equipos de IA impulsan un trimestre récord
- Los equipos para la nube ganan participación
- Por qué la ganancia operativa creció más rápido que las ventas
- Nueve meses de crecimiento y una mayor necesidad de financiación
- El cobro de pagos se convierte en una prioridad para el cuarto trimestre
- Qué espera Foxconn hasta 2027
- Los chips personalizados y las conexiones más rápidas amplían las oportunidades
- La escasez de componentes divide las perspectivas
- Las alianzas conectan la fabricación con la demanda de IA
- Puntos clave
La ganancia de julio a septiembre aumentó un 34% respecto del mismo periodo del año anterior y un 29% frente al trimestre previo. Las ganancias por acción llegaron a NT$5,51, frente a NT$4,27 en el segundo trimestre y NT$4,15 un año antes. Los ingresos alcanzaron un récord de NT$3,016 billones, un 46% más que un año antes y un 19% más que en el trimestre anterior.
La ganancia de Foxconn superó en alrededor de un 11% la estimación de consenso de LSEG, de NT$69.600 millones. Otra previsión de analistas situaba la cifra esperada en NT$70.300 millones, que la empresa también superó.
Los resultados reflejan dos cambios simultáneos en el mayor fabricante por contrato de productos electrónicos del mundo. Los servidores y los equipos de redes generan ahora más de la mitad de sus ingresos, mientras que una mayor capacidad de producción y una automatización más amplia están ayudando a que la ganancia operativa crezca más rápido que las ventas. Sin embargo, financiar esa expansión consume una cantidad considerable de efectivo.
El presidente de la empresa, Young Liu, espera que la fuerte demanda continúe en 2027, respaldada por las inversiones de los principales proveedores de servicios en la nube. Su preocupación se centra en la disponibilidad de chips, memoria y otros componentes, así como en el costo y el tiempo necesarios para construir las instalaciones que albergarán los equipos.
Los equipos para la nube ganan participación
Los productos de nube y redes representaron el 54% de los ingresos del tercer trimestre, frente al 51% del segundo trimestre. Los productos electrónicos de consumo inteligentes aportaron el 29%, los productos informáticos el 12% y los componentes y otros productos el 5%.
Con esas participaciones redondeadas, las ventas de nube y redes rondaron los NT$1,63 billones, frente a unos NT$875.000 millones de los productos electrónicos de consumo. Por lo tanto, durante el trimestre, la división de nube fue aproximadamente 1,9 veces mayor que la de consumo.
Liu, presidente de Foxconn, dijo que el cambio continuará durante los próximos años:
«Los productos de nube y redes ya representan más del 50% de nuestros ingresos este año y esperamos que esa proporción supere el 60% en los próximos tres a cinco años».
Pasar del 54% a más del 60% supondría un aumento de más de seis puntos porcentuales. La división incluye equipos de redes y servidores, por lo que el cambio en la composición de las ventas refleja la demanda de conexiones entre computadoras, además de las máquinas que realizan cálculos de IA.
Foxconn dijo que el crecimiento de su negocio principal de servidores y racks de IA superó las expectativas. Un rack de IA combina servidores con equipos de energía, refrigeración y conexiones de alta velocidad, lo que permite que muchos procesadores trabajen en conjunto. Para producir un rack funcional, el fabricante debe coordinar todos esos componentes, no solo ensamblar computadoras individuales.
Por qué la ganancia operativa creció más rápido que las ventas
La ganancia operativa llegó a NT$115.350 millones, un 64% más que un año antes y por encima de NT$100.000 millones por primera vez en un trimestre. Ese crecimiento superó el aumento del 46% de los ingresos.
El director financiero, David Huang, atribuyó la mejora a una mayor escala operativa, una menor proporción de gastos y más automatización. Cuando aumenta la producción, gastos como los de administración y desarrollo pueden distribuirse entre más ventas. La automatización también puede ayudar a las fábricas a procesar más equipos de manera uniforme.
El margen operativo de Foxconn subió al 3,83%, frente al 3,43% del año anterior. En términos sencillos, la empresa retuvo unos NT$3,83 de ganancia operativa por cada NT$100 de ventas, después de los costos de producción y los gastos operativos.
El margen bruto evolucionó en sentido contrario y cayó al 6,02%, desde el 6,35%. Huang mencionó la composición de los productos y el aumento de los precios de las materias primas. El margen bruto mide lo que queda después de restar el costo directo de fabricar los productos, antes de gastos como administración, ventas e investigación.
A pesar de la caída del margen bruto, la ganancia bruta aumentó un 39%, hasta unos NT$181.500 millones, porque la empresa vendió mucho más. El margen de ganancia neta, que también refleja elementos ajenos a las operaciones principales, fue del 2,57%, por debajo del 2,80% de un año antes, pero por encima del 2,37% del segundo trimestre.
Nueve meses de crecimiento y una mayor necesidad de financiación
Los ingresos de Foxconn en los primeros nueve meses llegaron a NT$7,661 billones, un 39% más que los NT$5,497 billones del año anterior. La ganancia neta aumentó un 30%, hasta un récord de NT$187.417 millones, frente a NT$144.141 millones en el mismo periodo de 2025.
Las ganancias por acción subieron a NT$13,35, desde NT$10,38. La ganancia operativa fue de unos NT$285.800 millones y el margen operativo llegó al 3,73%, frente al 3,16% del año anterior. El margen bruto de los nueve meses fue del 6,10%, mientras que el margen de ganancia neta fue del 2,45%.
Esos resultados estuvieron acompañados de una importante salida de efectivo. Las actividades operativas consumieron NT$125.700 millones durante los primeros nueve meses, frente a NT$49.500 millones un año antes. El gasto de capital aumentó un 43%, hasta NT$161.726 millones.
El flujo de caja libre, es decir, el efectivo que queda de las operaciones después del gasto de capital, fue negativo en NT$287.400 millones. La salida fue NT$125.100 millones mayor que un año antes. Foxconn dijo que el rápido crecimiento elevó los inventarios y las cuentas por cobrar, lo que aumentó la financiación necesaria para mantener el negocio en marcha.
Un fabricante puede registrar ingresos y ganancias antes de cobrar. También puede necesitar comprar componentes costosos y ampliar su capacidad de producción antes de enviar los equipos terminados. La expansión de Foxconn en el campo de la IA está aumentando ambas necesidades al mismo tiempo.
El cobro de pagos se convierte en una prioridad para el cuarto trimestre
Huang dijo que el gasto estaba respaldado por pedidos sólidos de clientes líderes y una demanda que se extiende más allá del periodo inmediato. Describió la inversión como necesaria para aprovechar las oportunidades en infraestructura de IA y afirmó que Foxconn gestionaría de cerca la liquidez, el capital de trabajo y el rendimiento de las inversiones.
El efectivo y los depósitos a plazo sumaban aproximadamente NT$1,45 billones al cierre de septiembre. Los inventarios habían aumentado un 27% respecto del año anterior, hasta unos NT$1,51 billones, mientras que las cuentas por cobrar, es decir, los pagos que aún adeudaban los clientes, habían subido un 46%.
El balance de Foxconn pasó de una posición de caja neta de NT$219.800 millones al cierre de junio a una deuda neta de NT$21.500 millones al cierre de septiembre. La deuda neta compara los préstamos con las reservas de efectivo y ofrece otra perspectiva sobre cómo se financia la expansión.
Huang dijo que la posibilidad de cerrar 2026 con un flujo de caja libre positivo dependía de los envíos del cuarto trimestre, los cobros a clientes y la ejecución del gasto de capital. La empresa aún no había determinado el resultado cuando presentó sus resultados.
Para los inversionistas, esas tres medidas ofrecen una forma práctica de seguir la expansión: cuántos equipos salen de las fábricas, con qué rapidez pagan los clientes y cuánto más gasta Foxconn para aumentar su capacidad.
Qué espera Foxconn hasta 2027
Foxconn espera un fuerte crecimiento de los ingresos en el cuarto trimestre, tanto respecto del trimestre anterior como del mismo periodo de 2025. El portavoz James Wu dijo que los envíos de racks de IA del tercer trimestre habían alcanzado el objetivo de la empresa de lograr un aumento porcentual alto de dos dígitos respecto del trimestre anterior, y que el cuarto trimestre debería registrar otro incremento de ese nivel.
La empresa también prevé un crecimiento porcentual alto de dos dígitos en los envíos de racks de IA en 2027, junto con un aumento de su participación de mercado. Describió las perspectivas generales como cautelosamente optimistas y señaló que la nube y las redes seguirán siendo el principal motor de crecimiento.
Foxconn elevó sus previsiones para los productos electrónicos de consumo a un fuerte crecimiento, y para los productos informáticos, los componentes y otros productos a un crecimiento leve. Mantuvo su previsión general de un fuerte crecimiento de los ingresos totales, mientras que las revisiones mejoraron su evaluación de las divisiones individuales.
Los principales hitos de presentación de resultados y planificación son:
- Julio a septiembre de 2026: los ingresos y la ganancia neta trimestral alcanzaron niveles récord; la nube y las redes aportaron el 54% de las ventas.
- 12 de noviembre de 2026: Foxconn publicó sus resultados y analizó sus previsiones revisadas en una conferencia con inversionistas.
- Octubre a diciembre de 2026: se espera que los envíos de racks de IA aumenten a una tasa porcentual alta de dos dígitos respecto del tercer trimestre.
- 2027: Foxconn prevé otro año de crecimiento porcentual alto de dos dígitos en los envíos de racks de IA.
- En los próximos tres a cinco años: Liu espera que la nube y las redes superen el 60% de los ingresos del grupo.
Los chips personalizados y las conexiones más rápidas amplían las oportunidades
Foxconn trabaja con clientes de servicios en la nube en sistemas que utilizan circuitos integrados de aplicación específica, o ASIC. Estos chips están diseñados para tareas concretas, mientras que las unidades de procesamiento gráfico, o GPU, permiten una gama más amplia de cargas de trabajo informáticas.
Liu dijo que la demanda de ASIC debería acelerarse a medida que más actividades de IA pasen a la inferencia, el proceso por el que un modelo entrenado responde preguntas o realiza tareas. Los agentes de IA, programas que ejecutan secuencias de acciones, podrían aumentar esa carga de trabajo.
Los envíos de servidores ASIC del tercer trimestre aumentaron alrededor de un 150% respecto del año anterior, mientras que los envíos de servidores con GPU crecieron cerca de un 70%. Los equipos con GPU siguieron siendo el negocio más grande. La diferencia en las tasas de crecimiento muestra la rapidez con la que se expande la demanda de sistemas personalizados junto con el mercado ya consolidado de GPU.
Los chips personalizados también requieren procesos de fabricación específicos. Liu señaló la arquitectura de sistemas, las placas base, la energía, las conexiones de alta velocidad y la integración de racks como áreas en las que los clientes necesitan diseños distintos. Dijo que Foxconn puede fabricar por sí misma al menos la mitad de los componentes, lo que le permite controlar una mayor parte del proceso de producción.
Foxconn también está desarrollando conectores y componentes ópticos, así como conmutadores que utilizan óptica coempaquetada, o CPO. Esta tecnología sitúa las conexiones ópticas cerca de los chips informáticos o de redes para transmitir datos mediante luz. Liu describió las comunicaciones ópticas como una orientación a largo plazo, a medida que los sistemas de IA intercambian cantidades cada vez mayores de información.
La escasez de componentes divide las perspectivas
Liu advirtió que los chips, la memoria y algunos componentes clave seguían teniendo una oferta limitada en todo el sector. Espera que la nueva capacidad alivie las restricciones gradualmente, mientras que la demanda de IA seguirá superando a la oferta hasta 2027.
En Foxconn, las presiones afectan de manera diferente a cada línea de productos. Liu espera que los productos electrónicos de consumo se mantengan relativamente estables, porque los principales clientes se concentran en modelos prémium y siguen lanzando productos nuevos con especificaciones superiores.
El equilibrio es más difícil en el caso de las computadoras personales. La escasez de memoria y el aumento de los precios de los componentes podrían elevar los precios de venta y desalentar a los consumidores de reemplazar sus equipos. Foxconn espera que los ingresos de productos informáticos caigan ligeramente en el último trimestre de 2026 respecto del tercero, pese a haber mejorado su evaluación para el conjunto del año.
Los vehículos eléctricos ofrecen otra posible fuente de crecimiento. Liu dijo que los proyectos de clientes extranjeros pasarían a las fases de producción y entrega en 2027, mientras que más modelos llegarían al uso comercial, lo que impulsaría un nuevo crecimiento de los ingresos relacionados.
Liu también señaló la inflación, las tasas de interés, las variaciones cambiarias y la incertidumbre política como factores que afectan los costos y las decisiones de inversión. Sobre la política estadounidense en materia de IA después de las elecciones de mitad de mandato, dijo que el efecto inmediato para el sector parecía limitado, aunque era necesario seguir de cerca los cambios de política a más largo plazo.
Las alianzas conectan la fabricación con la demanda de IA
Las perspectivas de ganancias de Foxconn llegan después de su reunión de octubre con OpenAI, en la que el director ejecutivo Sam Altman se reunió con Liu en Taiwán. Su colaboración abarca los equipos físicos necesarios para la IA, incluidos racks, sistemas de energía y refrigeración, redes y cables.
La alianza anunciada en noviembre de 2025 estableció un proceso para que OpenAI comparta sus futuras necesidades de hardware y para que Foxconn apoye el desarrollo. El acuerdo inicial dio a OpenAI opciones para evaluar y comprar los sistemas resultantes, aunque las decisiones de compra requieren acuerdos comerciales posteriores.
Foxconn también ha estado desarrollando su papel como proveedor de capacidad informática. El plan de su centro de supercomputación en Taiwán, elaborado junto con Nvidia, contempla una instalación de US$1.400 millones con una capacidad de 27 megavatios, destinada a albergar un gran conjunto de GPU avanzadas a través de la empresa Visonbay.ai.
Junto con las fábricas que se están construyendo en México y Texas para producir servidores de IA de Nvidia, estos proyectos muestran la amplitud de la expansión de Foxconn: diseñar sistemas con clientes, fabricar los equipos y desarrollar instalaciones capaces de ofrecer servicios informáticos.
La próxima prueba financiera es concreta. Foxconn necesita convertir su creciente cartera de pedidos en equipos entregados y pagos cobrados, al tiempo que mantiene bajo control el suministro de componentes y el gasto de inversión. El trimestre récord sienta las bases de ganancias; la ejecución del cuarto trimestre determinará cuánto efectivo las acompaña.
Puntos clave
- Foxconn informó una ganancia neta récord de NT$77.524 millones en el tercer trimestre, un 34% más que un año antes.
- Los ingresos llegaron a NT$3,016 billones, y la nube y las redes representaron el 54% de las ventas.
- La ganancia operativa aumentó un 64%, hasta NT$115.350 millones, gracias a la escala y la automatización, que redujeron el peso de los gastos.
- La ganancia neta de los primeros nueve meses llegó a NT$187.417 millones, mientras que el flujo de caja libre fue negativo en NT$287.400 millones.
- Foxconn espera un crecimiento porcentual alto de dos dígitos en los envíos de racks de IA en el cuarto trimestre y nuevamente a lo largo de 2027.
- Los chips, la memoria, los pagos de los clientes y el gasto de capital siguen siendo factores centrales para gestionar la expansión.