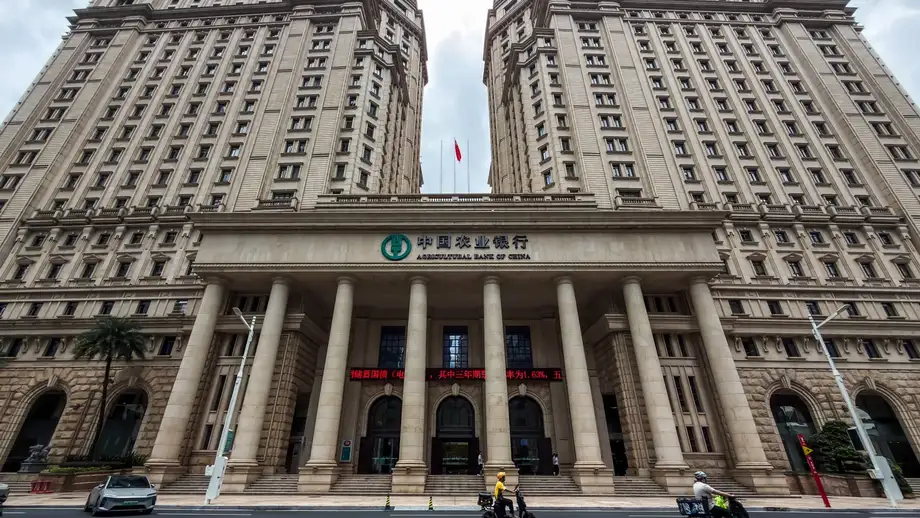
Dos grandes bancos se acercan a una inyección de capital estatal
El Banco Industrial y Comercial de China (ICBC) y el Banco Agrícola de China superaron el 11 de noviembre de 2026 las revisiones de la Bolsa de Shanghái, lo que supone un avance en sus planes para captar hasta 260.000 millones de yuanes, unos US$39.000 millones, mediante la venta de acciones al Ministerio de Finanzas y a inversores de la industria tabacalera.
Contenido
- Dos grandes bancos se acercan a una inyección de capital estatal
- ¿Quién comprará las nuevas acciones?
- Cómo se financia el plan con deuda pública
- Por qué el ICBC busca una mayor reserva
- Qué podría obtener el Banco Agrícola
- Otras seis instituciones se reparten 100.000 millones de yuanes
- Comparación con la ronda de 2025
- ¿Qué cambia para los accionistas actuales?
- Más capacidad para prestar frente a una demanda débil
- Puntos clave
La bolsa determinó que ambas solicitudes cumplían los requisitos de emisión de acciones, cotización y divulgación de información, anunciaron los bancos. El ICBC planea captar hasta 100.000 millones de yuanes y el Banco Agrícola, hasta 160.000 millones. Una vez descontados los gastos de emisión, todos los fondos se destinarían a reforzar el capital ordinario de nivel 1, la principal reserva financiera que usan los bancos para absorber pérdidas.
Ambos bancos aún necesitan la aprobación del registro por parte de la Comisión Reguladora de Valores de China para seguir adelante. Señalaron que tanto el resultado como el calendario siguen siendo inciertos. Los analistas esperan que el dinero llegue en el cuarto trimestre y consideran que noviembre y diciembre son los meses más probables.
Estas dos colocaciones representan la mayor parte de una ampliación de capital más amplia, de 360.000 millones de yuanes, que abarca ocho instituciones financieras estatales. El Ministerio de Finanzas prevé aportar 300.000 millones de yuanes, financiados mediante bonos especiales del Tesoro, mientras que la Corporación Nacional del Tabaco de China y otros inversores relacionados aportarían los 60.000 millones restantes.
El anuncio de capital de septiembre del ministerio, publicado por su oficina de prensa el 7 de septiembre, señaló que las ocho instituciones tenían una calidad de activos estable y que sus principales indicadores regulatorios se encontraban dentro de rangos seguros y saludables. Describió el capital adicional como un apoyo a la gestión prudente, una mayor protección frente a los riesgos y la financiación de la economía real, es decir, de las empresas y los hogares que producen, compran y utilizan bienes y servicios.
¿Quién comprará las nuevas acciones?
El Ministerio de Finanzas aportaría 200.000 millones de yuanes a los dos bancos, alrededor del 77% del objetivo conjunto de captación. Los inversores de la industria tabacalera aportarían 60.000 millones de yuanes, repartidos por igual entre el ICBC y el Banco Agrícola.
La circular sobre la emisión de acciones del ICBC contempla una suscripción de 70.000 millones de yuanes por parte del ministerio y de 10.000 millones por parte de la Corporación Nacional del Tabaco de China. China Tobacco Shanghai, China Tobacco Yunnan, China Tobacco Hunan y Hunan Tobacco suscribirían 5.000 millones de yuanes cada una.
La asignación propuesta para el Banco Agrícola es mayor: 130.000 millones de yuanes del ministerio y 10.000 millones de la Corporación Nacional del Tabaco de China. Jiangsu Tobacco, Zhejiang Tobacco y Hubei Tobacco aportarían 5.000 millones de yuanes cada una; Beijing Tobacco invertiría 3.000 millones y Shuangwei Investment aportaría 2.000 millones.
Los bancos emitirían acciones A, acciones ordinarias denominadas en yuanes y cotizadas en China continental, para estos inversores determinados. Este proceso se denomina colocación privada. Las instituciones nombradas entregan efectivo directamente a los bancos a cambio de acciones de nueva emisión.
Los suscriptores del ICBC deberán conservar sus nuevas acciones durante cinco años desde que se complete su registro. La circular también señala que el Ministerio de Finanzas y Central Huijin Investment seguirían siendo sus dos principales accionistas, sin cambios en el control.
Cómo se financia el plan con deuda pública
El Ministerio de Finanzas está recaudando su aportación mediante la venta de 300.000 millones de yuanes en bonos especiales del Tesoro. El Gobierno obtiene préstamos de los inversores en bonos y luego utiliza los fondos para adquirir participaciones de capital en las instituciones financieras.
El primer tramo, de 150.000 millones de yuanes, se emitió el 8 de octubre. Es un bono con vencimiento a cinco años, tasa de interés fija y pagos anuales. Los intereses comenzaron a devengarse el 9 de octubre. Está previsto que el 18 de noviembre se emita un segundo tramo de 150.000 millones de yuanes, con un plazo de siete años.
La aportación de 300.000 millones de yuanes del ministerio cubre al conjunto de las ocho instituciones. De ese monto, 200.000 millones se destinan al ICBC y al Banco Agrícola, y quedan 100.000 millones para las otras seis. Al sumar los 60.000 millones de los inversores de la industria tabacalera, el paquete completo asciende a 360.000 millones de yuanes.
Los principales pasos anunciados hasta ahora son:
- 6 de septiembre: Las ocho instituciones dieron a conocer sus planes de ampliación de capital, incluidas las colocaciones de acciones de los dos bancos.
- 7 de septiembre: El Ministerio de Finanzas anunció sus planes de emitir 300.000 millones de yuanes en bonos especiales del Tesoro.
- 8 de octubre: Se emitió el primer tramo de bonos, por 150.000 millones de yuanes.
- 11 de noviembre: El ICBC y el Banco Agrícola recibieron dictámenes favorables de la revisión de la bolsa.
- 18 de noviembre: Está prevista la emisión del segundo tramo de bonos, por 150.000 millones de yuanes.
Zhou Guannan, codirector del Instituto de Investigación de Huachuang Securities y analista jefe de renta fija de la entidad, estimó que el proceso de inyección de capital suele tardar entre dos y tres meses. Los pasos incluyen las aprobaciones corporativas, la revisión regulatoria, el pago, la verificación del nuevo capital y el registro de las acciones adicionales.
Por qué el ICBC busca una mayor reserva
El ICBC informó que su coeficiente de capital ordinario de nivel 1 era del 13,21% al 30 de junio de 2026. Su coeficiente de capital de nivel 1 era del 14,43% y su coeficiente de adecuación de capital total, del 18,57%. El banco señaló que los tres cumplían los requisitos regulatorios mínimos.
El capital ordinario de nivel 1, conocido habitualmente como CET1, se compone principalmente del capital aportado por los accionistas ordinarios y de las ganancias acumuladas. Su coeficiente compara ese capital con los activos ponderados por riesgo. En general, un préstamo con mayor probabilidad de generar pérdidas exige que el banco mantenga más capital para respaldarlo.
La circular del ICBC señala dos presiones detrás de su propuesta de captación de fondos. La reducción de los márgenes de interés ha frenado su capacidad para acumular capital a partir de las ganancias. Además, el banco afronta un requisito adicional de capital más alto tras pasar a una categoría superior de bancos mundiales cuyo colapso podría causar una perturbación generalizada.
El ICBC pasó de la categoría 2 a la categoría 3 en la lista de bancos de importancia sistémica mundial del Consejo de Estabilidad Financiera de 2025. Los bancos de la categoría superior deben mantener una reserva de capital adicional debido a su importancia para el sistema financiero.
Los datos sobre la calidad de los activos del banco aportan más contexto. El coeficiente de préstamos morosos, es decir, aquellos cuyos prestatarios tienen dificultades para cumplir sus obligaciones de pago, era del 1,29% a fines de junio, 0,02 puntos porcentuales menos que a fines de 2025. Las provisiones reservadas para posibles pérdidas crediticias equivalían al 217,58% de los préstamos morosos, un aumento de 3,98 puntos porcentuales.
Por tanto, el ICBC busca obtener capital adicional de sus accionistas mientras sus coeficientes declarados siguen dentro de los requisitos regulatorios. Los fondos le darían más margen para absorber pérdidas, cumplir requisitos más estrictos y respaldar los préstamos, en un contexto en el que el crecimiento de las ganancias aporta menos a su base de capital.
Qué podría obtener el Banco Agrícola
La ampliación de capital propuesta por el Banco Agrícola, de 160.000 millones de yuanes, supera en 60.000 millones la del ICBC. Según un cálculo que acompaña el plan, su coeficiente CET1 podría subir del 10,8% al 30 de junio al 11,41% después de la operación, un aumento de 0,61 puntos porcentuales.
Ese cálculo supone que no hay gastos de emisión y que los activos ponderados por riesgo no cambian. Si el banco amplía sus préstamos o cambia el perfil de riesgo de sus activos, el coeficiente final también variará.
El beneficio práctico es una mayor capacidad para conceder préstamos dentro de los límites regulatorios, sin renunciar a la protección frente a las pérdidas. El capital respalda el balance de un banco y le permite mantener préstamos y otros activos cuyo valor podría disminuir.
Lou Feipeng, investigador del Banco de Ahorros Postales de China, describió el posible beneficio para ahorradores y prestatarios:
"El capital bancario adicional reforzaría su capacidad para absorber pérdidas y aumentaría el margen de seguridad de los depósitos de los hogares".
Lou también dijo que un capital más sólido podría mejorar las condiciones de financiación de las hipotecas, la financiación empresarial y los préstamos a compañías. El beneficio final para los clientes dependerá del uso que hagan los bancos de esa capacidad adicional y de la demanda de crédito.
Otras seis instituciones se reparten 100.000 millones de yuanes
Está previsto que el Banco de Exportación e Importación de China reciba una inyección directa de 30.000 millones de yuanes del Ministerio de Finanzas. China Life Insurance Group recibiría 35.000 millones, la mayor asignación entre las otras seis instituciones.
People's Insurance Group of China planea captar hasta 15.000 millones de yuanes mediante una colocación de acciones A destinada al ministerio. China Export & Credit Insurance Corporation, conocida como Sinosure, recibiría 10.000 millones de yuanes; China Taiping Insurance Group, 7.000 millones, y China Reinsurance Group, 3.000 millones.
Estas seis asignaciones suman 100.000 millones de yuanes. Junto con los dos grandes bancos comerciales, el paquete abarca instituciones que participan en los préstamos ordinarios, la financiación del comercio, los seguros y los reaseguros. El reaseguro es un seguro que contratan las aseguradoras para ayudar a cubrir reclamaciones de gran cuantía.
El sector asegurador ha afrontado la presión de unas tasas de interés persistentemente bajas, que reducen los rendimientos disponibles de las inversiones destinadas a respaldar futuros pagos a los asegurados. Su coeficiente de solvencia cayó al 180,6% al cierre del segundo trimestre, frente al 204,5% de un año antes, un descenso de 23,9 puntos porcentuales. El requisito regulatorio establecido es del 100%.
El coeficiente de solvencia mide el capital de una aseguradora en relación con el importe requerido para los riesgos que asume. El capital adicional da a las aseguradoras más capacidad para cumplir sus obligaciones con los asegurados y emitir pólizas. El paquete actual incluye cuatro grupos comerciales de seguros, además de Sinosure y el Banco de Exportación e Importación, que cumplen objetivos de política pública.
Comparación con la ronda de 2025
Otros cuatro grandes bancos estatales completaron ampliaciones de capital en 2025. Bank of Communications captó 120.000 millones de yuanes; Bank of China, 165.000 millones; Banco de Ahorros Postales de China, 130.000 millones, y China Construction Bank, 105.000 millones.
Esas colocaciones sumaron 520.000 millones de yuanes. El Ministerio de Finanzas aportó 500.000 millones, respaldados por bonos especiales del Tesoro, mientras que otros inversores contribuyeron con el resto. La diferencia entre el total captado y la aportación del Gobierno explica las dos cifras que se usan para describir esa ronda.
Las colocaciones previstas para 2026 del ICBC y el Banco Agrícola, de hasta 260.000 millones de yuanes, equivalen a la mitad del total captado por los cuatro bancos en 2025. El paquete más amplio de 2026, que incluye a las otras seis instituciones financieras, suma 360.000 millones de yuanes.
La aportación prevista del ministerio bajó de 500.000 millones de yuanes en 2025 a 300.000 millones este año, una reducción del 40%. Al mismo tiempo, el grupo de beneficiarios se amplió más allá de los grandes bancos comerciales.
Las ampliaciones de capital anteriores elevaron los coeficientes CET1 de los cuatro bancos entre unos 0,5 y 1,4 puntos porcentuales. Sus operaciones tardaron menos de tres meses desde los anuncios coordinados del 30 de marzo de 2025 hasta la llegada de los fondos. Wang Xianshuang, analista jefe de banca de Guolian Minsheng Securities, atribuyó el calendario más tardío de este año, en parte, a la complejidad de un paquete más diverso y a la coordinación entre departamentos.
¿Qué cambia para los accionistas actuales?
La tabla ilustrativa de propiedad del ICBC muestra que el total de acciones emitidas aumentaría de unos 356.410 millones a 369.190 millones, un incremento aproximado del 3,6%. Según esas hipótesis, la participación del ministerio subiría del 31,14% al 32,49%.
Los inversores actuales serían propietarios de un porcentaje menor del total ampliado de acciones, a menos que adquirieran más. El beneficio por acción puede disminuir cuando las ganancias se reparten entre más acciones, mientras que la rentabilidad sobre el capital puede caer si el capital de los accionistas crece más rápido que las ganancias.
La circular del ICBC advierte de posibles reducciones del beneficio por acción y de la rentabilidad sobre el capital después de la colocación. Sus cálculos suponen, a efectos de la proyección, que la operación se completará el 30 de noviembre de 2026; los últimos anuncios de los bancos indican que la fecha real sigue siendo incierta.
Los precios de las acciones cayeron tras el anuncio del paquete de septiembre. Las acciones del Banco Agrícola cotizadas en Hong Kong bajaron un 2,7% y las del ICBC, un 2,3%, mientras que el índice Hang Seng cayó menos de un 1%. China Taiping perdió casi un 4%, y People's Insurance y China Life retrocedieron más de un 2% cada una.
Las colocaciones plantean una disyuntiva para los inversores: reservas financieras más sólidas y más margen para hacer crecer el negocio, pero también un mayor número de acciones entre las que se repartirán las ganancias futuras. El efecto final dependerá de las condiciones definitivas de la emisión y del uso productivo que se haga del nuevo capital.
Más capacidad para prestar frente a una demanda débil
Los bancos chinos ganan menos con la diferencia entre los intereses que reciben por los préstamos y los que pagan por los depósitos. Esa diferencia, conocida como margen de interés neto, es una fuente importante de ingresos bancarios. Unos márgenes más estrechos dejan menos ganancias disponibles para retenerlas como capital.
La inversión externa ayuda a reponer ese capital. Sin embargo, para que aumenten los préstamos, los prestatarios también deben estar dispuestos y en condiciones de solicitarlos.
Larry Hu, economista jefe para China de Macquarie, dijo que la débil demanda de crédito era el principal obstáculo para los préstamos bancarios. Esperaba que las inyecciones tuvieran:
un impacto a corto plazo muy limitado en la economía
Gary Ng, economista sénior de Natixis, dijo que también podrían pedir a las instituciones con mayores reservas de capital que destinen más recursos a los mercados de capitales, incluidas las compras de bonos y acciones. Por tanto, un capital más sólido puede respaldar varias actividades, entre ellas, potencialmente, la concesión de nuevos préstamos.
Para las empresas, los hogares y los asegurados, el cambio inmediato es una base financiera más sólida en las principales instituciones. Los siguientes pasos concretos son la emisión de bonos prevista para el 18 de noviembre, las decisiones pendientes sobre el registro de valores y, si se aprueba, el pago y registro de las nuevas acciones de los bancos.
Puntos clave
- El ICBC y el Banco Agrícola superaron las revisiones de la Bolsa de Shanghái el 11 de noviembre para unas colocaciones de hasta 260.000 millones de yuanes.
- El Ministerio de Finanzas prevé invertir 200.000 millones de yuanes en los dos bancos, y los inversores de la industria tabacalera aportarían 60.000 millones.
- Las colocaciones aún necesitan la aprobación del registro por parte de la Comisión Reguladora de Valores de China.
- El paquete más amplio asciende a 360.000 millones de yuanes y abarca ocho instituciones financieras, con 300.000 millones aportados por el ministerio.
- Está previsto que el 18 de noviembre se emita un segundo tramo de bonos especiales del Tesoro, por 150.000 millones de yuanes.
- El nuevo capital reforzaría las reservas financieras y la capacidad de conceder préstamos, aunque las acciones adicionales podrían reducir el beneficio por acción.