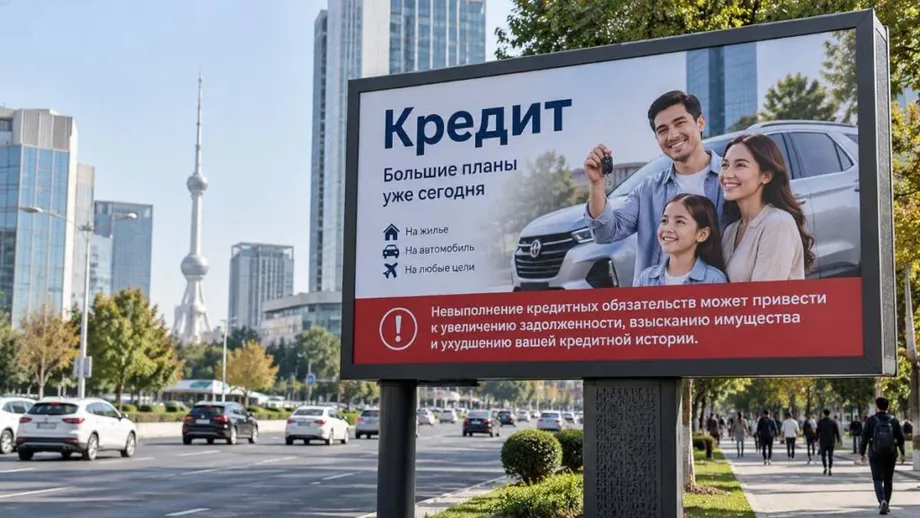
Las advertencias sobre préstamos deben ocupar al menos el 10 % de los anuncios
Uzbekistán ha establecido por ley un tamaño mínimo para las advertencias sobre deudas en la publicidad: los anuncios de préstamos, incluidos los microcréditos, deben dedicar al menos el 10 % de su espacio principal o de su duración a explicar que no pagar puede generar riesgos financieros.
Contenido
- Las advertencias sobre préstamos deben ocupar al menos el 10 % de los anuncios
- Cómo se aplica la advertencia en distintos formatos
- Por qué los reguladores cuestionaron las promociones de crédito rápido
- Cómo se incorporaron las medidas a la legislación
- Los contratos bancarios deben incluir una advertencia más amplia
- Qué puede ocurrir si se incumplen los pagos
- La divulgación del precio aborda otra parte de la decisión
- Medidas de control para prestatarios y cargos controvertidos en tarjetas
- Puntos clave
El presidente Shavkat Mirziyoyev firmó la Ley n.º O'RQ-1187 el 10 de noviembre de 2026, según informó el Ministerio de Justicia. Las modificaciones del artículo 43 de la Ley de Publicidad se suman a requisitos anteriores del Banco Central que también exigen incluir advertencias en la primera página de los contratos de crédito bancario, antes del texto principal del contrato.
Para quienes solicitan préstamos, los cambios significan que la promesa de acceder rápidamente al dinero debe ir acompañada de una advertencia sobre las obligaciones que conlleva. Para los bancos y los anunciantes, las normas establecen un requisito cuantificable sobre el espacio o el tiempo dedicado a esa advertencia.
Una resolución presidencial distinta, aprobada el 15 de julio de 2026, exige que los anuncios de créditos y compras a plazos ofrecidos a particulares indiquen tanto el importe que se paga por encima del precio base como el costo final. En conjunto, las medidas abordan dos decisiones diferentes: si el cliente puede permitirse la compra y qué puede ocurrir si se retrasa en los pagos.
El Comité de Competencia había señalado que los anuncios solían destacar la facilidad y rapidez para pedir dinero prestado, pero ofrecían muy poca información sobre futuras dificultades financieras. Sus preocupaciones iban más allá del texto de los anuncios e incluían el aumento de las deudas y los cargos controvertidos en tarjetas de crédito.
La ley de noviembre se aprobó tras el examen parlamentario de marzo y la aprobación del Senado en agosto. El anuncio descrito por el ministerio no especificó la fecha de entrada en vigor de esta ley; la resolución anterior del Banco Central tiene su propia norma de entrada en vigor.
Cómo se aplica la advertencia en distintos formatos
Los anuncios impresos y gráficos deben reservar al menos el 10 % de su espacio publicitario principal para la advertencia. Los anuncios de audio y video deben dedicarle al menos el 10 % de su duración total. El requisito abarca productos de crédito, incluidos los microcréditos.
Por ejemplo, un video de 30 segundos tendría que incluir al menos tres segundos de advertencia. Un anuncio de audio de 60 segundos tendría que dedicarle al menos seis segundos. Estos cálculos se basan en el requisito del 10 % y ofrecen a los anunciantes una forma sencilla de entender el mínimo exigido.
El mensaje debe explicar que incumplir las obligaciones de pago de una deuda puede generar riesgos financieros. Un microcrédito puede promocionarse como una forma conveniente de cubrir un gasto inmediato, pero igualmente implica la obligación de devolver el dinero. La advertencia incorpora esa obligación al mismo anuncio que presenta la oferta.
El Banco Central ya había adoptado requisitos similares para los bancos mediante la Resolución n.º 24/18, aprobada el 15 de septiembre de 2026. El Ministerio de Justicia la registró con el n.º 3948 el 30 de septiembre. Firmada por el presidente del Banco Central, Timur Ishmetov, entra en vigor un mes después de su publicación oficial.
Las modificaciones de noviembre incorporan el requisito de advertencia a la propia Ley de Publicidad, mientras que las normas del Banco Central también regulan cómo deben presentar los bancos comerciales los riesgos cuando los clientes llegan a la etapa de formalizar el contrato.
Por qué los reguladores cuestionaron las promociones de crédito rápido
El Comité de Competencia propuso modificar el artículo 43 porque observó que el aumento de la actividad en los microcréditos y el crédito al consumo iba acompañado de una promoción agresiva. En octubre de 2025, señaló que las promociones se centraban a menudo en la rapidez y facilidad para pedir dinero prestado, sin ofrecer a los consumidores suficiente información sobre los riesgos financieros futuros.
El comité vinculó esas prácticas con un fuerte aumento de la carga de la deuda. Esta carga es la presión que los pagos de préstamos ejercen sobre el presupuesto de un hogar: el dinero destinado a pagar un préstamo ya no puede utilizarse para alimentos, alquiler, transporte u otros gastos.
Bahodir Mirzayev, director del servicio del Banco Central encargado de proteger a los consumidores de servicios bancarios, había expuesto en septiembre de 2025 planes para exigir advertencias en la publicidad. La propuesta buscaba incluir los costos futuros y las posibles dificultades financieras entre la información que se presenta antes de que un cliente pida un préstamo.
El 17 de marzo de 2026, la Cámara Legislativa examinó la misma preocupación al aprobar el proyecto de ley en segunda lectura. Los legisladores señalaron que los anuncios y materiales promocionales de microcréditos destacaban el acceso rápido al dinero, pero prestaban menos atención a las considerables obligaciones financieras que podían derivarse.
Los requisitos vigentes sobre publicidad ya prohíben aprovecharse de la confianza, la falta de experiencia o la falta de conocimientos de los consumidores. También exigen revelar las condiciones esenciales del contrato y excluyen la información ajena al servicio financiero anunciado. La nueva norma añade una advertencia específica con un tamaño o una duración mínimos definidos.
Cómo se incorporaron las medidas a la legislación
Los cambios de Uzbekistán en materia de publicidad se desarrollaron mediante varias decisiones distintas. La resolución presidencial abordó la divulgación de los costos, el Banco Central estableció requisitos para los bancos y el Parlamento examinó las modificaciones a la ley de publicidad.
- Septiembre de 2025: Bahodir Mirzayev, funcionario del Banco Central encargado de la protección de los consumidores, expuso propuestas para exigir advertencias sobre los riesgos del crédito.
- Octubre de 2025: El Comité de Competencia expresó preocupación por las promociones centradas en la facilidad para pedir dinero prestado y propuso modificar el artículo 43.
- 17 de marzo de 2026: La Cámara Legislativa aprobó el proyecto de ley en segunda lectura, tras examinarlo en marzo.
- 15 de julio de 2026: La Resolución presidencial n.º PP-265 exigió que los anuncios de créditos y compras a plazos para particulares revelaran los pagos adicionales y el costo final.
- Agosto de 2026: El Senado aprobó la legislación sobre publicidad.
- 15 y 30 de septiembre de 2026: El Banco Central aprobó la Resolución n.º 24/18 y, posteriormente, el Ministerio de Justicia la registró con el n.º 3948.
- 10 de noviembre de 2026: El presidente Mirziyoyev firmó la Ley n.º O'RQ-1187, que incorporó el requisito de advertencia a la Ley de Publicidad.
La secuencia es importante para clientes y prestamistas porque los requisitos se aplican en distintas etapas. Los anuncios deben informar tanto sobre el precio como sobre los riesgos de impago, mientras que los contratos bancarios deben ofrecer una advertencia más completa antes del inicio del texto contractual.
Durante el examen en el Senado, los legisladores también propusieron considerar como información de interés social la que contribuya a mejorar la educación financiera. La propuesta acompañó los esfuerzos para que los ciudadanos y las empresas comprendan mejor sus obligaciones financieras.
Los contratos bancarios deben incluir una advertencia más amplia
Las normas del Banco Central exigen que la advertencia figure en la primera página de un contrato de crédito, antes del texto principal. Debe ocupar al menos el 30 % del espacio principal de la página, lo que le da mayor visibilidad que el mínimo exigido en los anuncios.
El umbral del 30 % triplica el umbral publicitario del 10 %, aunque cada uno se aplica a una superficie distinta. Un anuncio presenta un producto; un contrato es el documento que firma el prestatario para aceptar sus condiciones.
Los bancos pueden presentar la advertencia aprobada mediante gráficos, una infografía u otro formato visual, siempre que mantengan todo su contenido. La norma permite modificar la presentación, pero exige conservar la explicación de las posibles consecuencias.
La advertencia estándar explica que los retrasos en los pagos pueden aumentar la deuda total y dar lugar a medidas de ejecución. También describe las consecuencias para los bienes, los fondos en cuentas bancarias, los avalistas, los viajes y el historial crediticio. Un avalista es alguien que acepta pagar si el prestatario no lo hace.
El texto de advertencia también debe incluirse en los contratos de microcrédito. Para los clientes, presentar esta información antes de las condiciones principales hace que forme parte de la decisión de firmar, en lugar de que solo la conozcan cuando ya hayan surgido problemas de pago.
Qué puede ocurrir si se incumplen los pagos
Un prestatario que se retrasa puede enfrentarse a un aumento de la deuda y a una demanda de pago ante los tribunales. La advertencia explica que se pueden embargar bienes para saldar la deuda. Si la venta de esos bienes no alcanza para cubrirla, el prestatario aún puede deber el importe restante.
Otras personas también pueden sufrir consecuencias financieras. El cobro puede extenderse a los bienes ofrecidos en garantía por un tercero, y se puede exigir el pago a un avalista. Quien pague como avalista o pierda bienes dados en garantía puede luego reclamar el importe al prestatario.
También se pueden embargar fondos en cuentas bancarias. La advertencia incluye la posibilidad de una restricción temporal para salir de Uzbekistán, impuesta por decisión de un tribunal o de un funcionario de ejecución estatal. Se trata de posibles consecuencias relacionadas con la ejecución, no de un resultado único para cada pago atrasado.
Un historial crediticio perjudicado también puede afectar futuros préstamos. El historial crediticio es un registro de los préstamos y pagos que los prestamistas utilizan al evaluar las solicitudes. Los retrasos pueden dificultar la obtención de un nuevo préstamo o dar lugar a condiciones menos favorables, que podrían incluir tasas de interés más altas.
Por tanto, la advertencia va más allá del importe que debe pagarse en la próxima fecha de vencimiento. Explica cómo los problemas de pago pueden afectar los bienes, a quienes respaldaron el préstamo y el acceso posterior al crédito.
La divulgación del precio aborda otra parte de la decisión
La Resolución presidencial n.º PP-265 exige que los anuncios de créditos y compras a plazos ofrecidos a particulares indiquen el importe adicional que se paga respecto del precio base de los bienes o servicios, así como el costo final. Ese importe adicional es la suma extra que paga el cliente porque financia la compra en lugar de pagar el precio base.
Para comprender el compromiso total, un cliente que evalúa una cuota mensual pequeña necesita conocer el importe final. La información sobre el precio y la advertencia de riesgo responden a preguntas distintas: cuánto costará la operación y qué puede ocurrir si el cliente no puede cumplir las condiciones.
Un plan independiente para ofrecer préstamos con un interés anual del 18 % destinados a electrodomésticos de producción nacional muestra por qué importa contar con varios tipos de información. Una tasa anual indica el interés correspondiente a un año; el importe total por pagar también depende del dinero prestado, el plazo de devolución y los cargos aplicables. La propuesta de préstamos para electrodomésticos se presentó como un plan.
La publicidad de servicios financieros también está sujeta a una restricción sobre las promesas de rendimiento o rentabilidad futuros. No se pueden garantizar esos resultados cuando no es posible determinarlos en el momento de firmar el contrato de servicios.
El Banco Central también modificó su marco de aplicación de las normas. Si un producto de crédito bancario se considera engañoso para los consumidores, esto puede justificar medidas de ejecución con arreglo a las normas que rigen los bancos, las organizaciones de crédito no bancarias y los burós de crédito.
Medidas de control para prestatarios y cargos controvertidos en tarjetas
Más de 438.000 personas habían limitado voluntariamente su capacidad para solicitar préstamos; el grupo de edad más numeroso era el de 26 a 35 años. La cifra muestra que muchas personas utilizan una herramienta que permite limitar el acceso a nuevos préstamos.
El buró de crédito también ha incorporado funciones en su aplicación móvil para ayudar a las personas a evaluar los riesgos de ser avalistas, controlar sus obligaciones y gestionar sus historiales crediticios. Estas herramientas abordan compromisos que pueden ser menos visibles que el pago mensual de un préstamo propio, entre ellos la responsabilidad por la deuda de otra persona.
El Comité de Competencia ha instado a los prestatarios a evaluar su capacidad financiera y examinar detenidamente las condiciones de los préstamos, las tasas de interés y las obligaciones de pago. También le preocupa cómo clasifican los bancos las transacciones una vez que los clientes obtienen tarjetas de crédito.
El comité pidió al Banco Central que revisara las prácticas por las que ciertos pagos de servicios públicos, educación, atención médica, seguros e impuestos se trataban como retiros de efectivo y generaban intereses o cargos. Solicitó que se reconsideraran esos cargos y se reembolsaran las comisiones cobradas sin justificación.
A partir de 2027 se prevén nuevas restricciones a los débitos automáticos destinados al pago de préstamos. Junto con los requisitos para anuncios y contratos, estos planes abordan otra etapa del endeudamiento: el cobro de los pagos después de conceder un préstamo.
Puntos clave
- La Ley n.º O'RQ-1187, firmada el 10 de noviembre de 2026, exige incluir advertencias sobre los riesgos financieros en los anuncios de préstamos, incluidos los microcréditos.
- Las advertencias deben ocupar al menos el 10 % del espacio publicitario principal o, en los anuncios de audio y video, al menos el 10 % de su duración.
- Las normas del Banco Central exigen incluir advertencias antes del texto principal, en la primera página de los contratos de crédito bancario, y que ocupen al menos el 30 % del espacio principal de la página.
- La advertencia contractual abarca el aumento de la deuda, el embargo de bienes, la responsabilidad de los avalistas, el embargo de fondos en cuentas, las posibles restricciones de viaje y el perjuicio al historial crediticio.
- Una resolución presidencial de julio de 2026 exige que los anuncios de créditos y compras a plazos para particulares indiquen los pagos adicionales y el costo final.
- Los reguladores también están abordando los productos bancarios engañosos, los cargos controvertidos en tarjetas de crédito y los débitos automáticos para el pago de préstamos.