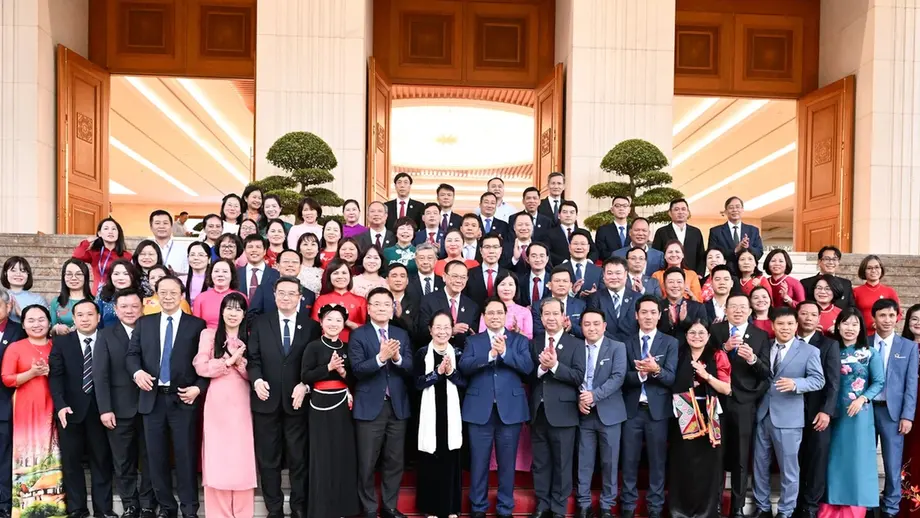
Votación unánime fija prioridades de gasto y ahorro
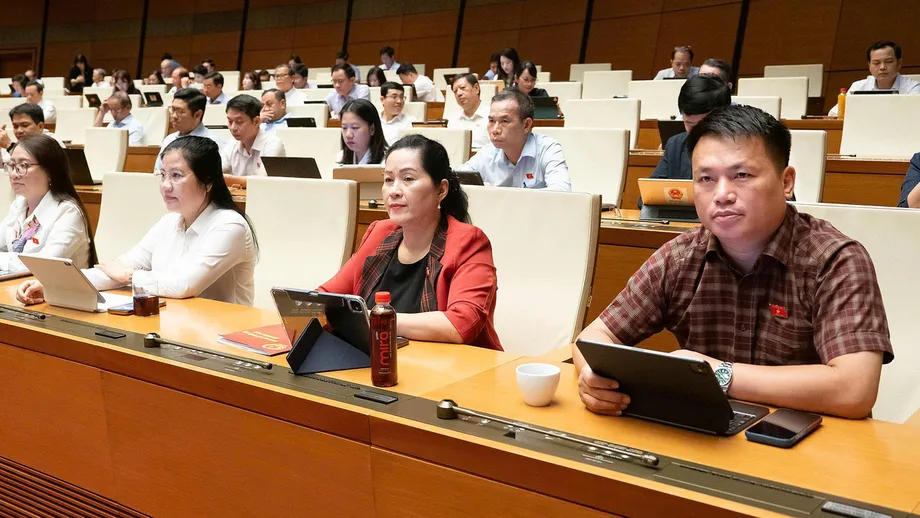
La Asamblea Nacional de Vietnam aprobó un gasto estatal de 4.073,935 billones de dong para 2027, unos 159.040 millones de dólares, el 9 de noviembre de 2026. Los 471 diputados presentes votaron a favor. El paquete incluye 80,4 billones de dong para la reforma salarial y exige a los ministerios y las autoridades locales que destinen los ahorros a proyectos de inversión urgentes y al bienestar social.
Contenido
- Votación unánime fija prioridades de gasto y ahorro
- Cómo se articulan los presupuestos central y locales
- Por qué los préstamos superan el déficit
- Se reservan 80,4 billones de dong para la reforma salarial
- Los ahorros deben reasignarse desde el inicio
- La meta de ingresos del 9,1% centra la atención en la recaudación fiscal
- Los fondos de inversión se destinarán a proyectos que puedan avanzar
- Los fondos de años anteriores ayudarán a las escuelas y al bienestar social
- ¿Quién supervisará el uso del presupuesto?
- Puntos clave
La resolución fija los ingresos en 3.334,338 billones de dong, unos 130.170 millones de dólares, y autoriza un déficit de 739,597 billones de dong, equivalente al 4,5% del producto interno bruto (PIB). El PIB mide el valor de los bienes y servicios producidos en la economía.
El presidente de la Asamblea Nacional, Tran Thanh Man, presidió la sesión, mientras que la vicepresidenta Nguyen Thi Hong dirigió los procedimientos. El ministro de Justicia, Hoang Thanh Tung, presentó la explicación del Gobierno sobre las revisiones antes de la votación electrónica. Los 471 votos representaron el 94,20% del total de diputados de la Asamblea Nacional.
Los seis artículos de la resolución abarcan el presupuesto de 2027, los mecanismos entre las autoridades centrales y locales, las políticas salariales y sociales, y la gestión de los fondos remanentes de 2026. Su alcance práctico incluye desde los empleados públicos y los pensionistas hasta los proyectos de construcción y los internados en comunas situadas a lo largo de las fronteras terrestres de Vietnam.
El plan de gasto combina una meta de ingresos más alta con instrucciones para controlar los costos desde el momento en que se asigna el dinero. Las autoridades deben ahorrar el 5% del gasto en inversión pública para proyectos prioritarios y urgentes, y reservar el 10% del gasto corriente elegible para el bienestar social. Los salarios y otros costos de personal especificados quedan excluidos de este segundo cálculo.
Según las cifras aprobadas, los ingresos cubrirían aproximadamente el 81,8% del gasto previsto. El 18,2% restante corresponde al déficit presupuestario, por lo que los préstamos y la gestión de la deuda serán fundamentales para ejecutar el programa de gasto.
Cómo se articulan los presupuestos central y locales
Al Gobierno central se le asignan ingresos por 1.775,593 billones de dong y gastos por 2.364,411 billones de dong. A los presupuestos locales se les asignan ingresos por 1.558,745 billones de dong y gastos por 1.709,524 billones de dong.
La cifra de gasto central incluye 408,747 billones de dong en transferencias generales de equilibrio a los presupuestos locales y 311,363 billones de dong en transferencias específicas. Las transferencias generales de equilibrio ayudan a las autoridades locales a cumplir sus responsabilidades de gasto, mientras que las transferencias específicas proporcionan fondos para fines determinados.
En conjunto, esas transferencias suman 720,110 billones de dong, alrededor del 30,5% del gasto central. La cifra declarada de gasto local excluye los gastos financiados con estas transferencias para evitar que el mismo dinero se contabilice dos veces en el total nacional.
Los porcentajes de distribución de ingresos entre los presupuestos central y locales se aplicarán desde el ejercicio fiscal de 2027 hasta que la Asamblea Nacional decida modificarlos. Cuando los ingresos asignados a una localidad superen su estimación de gasto calculada según las normas de distribución, la diferencia deberá destinarse a inversión para el desarrollo, una vez cubierta la reserva presupuestaria exigida por ley.
Entre los usos prioritarios de esa inversión local adicional figuran los proyectos clave y las conexiones entre regiones, dentro del país y a escala internacional. Esto establece una vía definida para que las localidades con mayores ingresos destinen el excedente a infraestructura, en lugar de a gastos corrientes sin restricciones.
Por qué los préstamos superan el déficit
La Asamblea Nacional aprobó un endeudamiento total del presupuesto estatal de 1.279,717 billones de dong para 2027. El déficit central es de 588,818 billones de dong, equivalente al 3,6% del PIB, mientras que el déficit local es de 150,779 billones de dong, o el 0,9% del PIB.
El endeudamiento supera el déficit anual en 540,120 billones de dong. El déficit mide la diferencia entre los ingresos y los gastos durante un año. El endeudamiento total también contempla necesidades de financiación, como reemplazar la deuda que vence y debe pagarse.
El Gobierno debe gestionar estrictamente el déficit nacional, los préstamos locales y sus obligaciones de pago de deuda. Las inspecciones deben abarcar cómo se obtiene el dinero prestado, cómo se utilizan esos fondos y si se realizan los pagos. Estas responsabilidades vinculan los compromisos de gasto inmediatos del presupuesto con el costo de atender la deuda en los años siguientes.
Se reservan 80,4 billones de dong para la reforma salarial
La estimación de gasto corriente del presupuesto supera los 2,06 cuatrillones de dong e incluye 80,4 billones de dong para la reforma salarial. El gasto corriente financia las operaciones y los servicios habituales del Gobierno, en lugar de la construcción o adquisición de activos importantes.
El gasto corriente central asciende a 980,970 billones de dong, mientras que el componente local supera los 1,08 cuatrillones. Según la cifra nacional redondeada, el gasto corriente representa aproximadamente la mitad del plan total de gasto, y la asignación para la reforma salarial equivale a alrededor del 3,9% del gasto corriente.
La asignación salarial sigue la propuesta del Gobierno presentada en el Informe n.º 129/BC-CP, del 16 de octubre de 2026. Las reservas acumuladas para la reforma salarial podrán financiar regímenes salariales, subsidios y políticas de ingresos, además de ajustes a las pensiones, las prestaciones del seguro social, las asignaciones mensuales y los beneficios preferenciales para las personas reconocidas por su contribución a la revolución.
La resolución también permite utilizar estas reservas para financiar la racionalización de la plantilla. Los excedentes locales de las reservas para la reforma salarial podrán destinarse a las políticas de bienestar social introducidas por el Gobierno central, así como a la racionalización de la plantilla, lo que amplía los usos permitidos de los fondos acumulados para la reforma salarial.
Las asignaciones centrales para la reforma salarial que no se utilicen están sujetas a una estricta obligación de devolución. Los organismos y las autoridades locales deben devolver a la reserva central para la reforma salarial el dinero que quede al final del año, incluidas las asignaciones de 2026 no utilizadas, en lugar de destinarlo a otro fin. La resolución no especifica aumentos salariales individuales, ajustes de pensiones ni fechas de pago.
Los ahorros deben reasignarse desde el inicio
Los ministerios y las autoridades locales deben identificar los ahorros exigidos al asignar sus presupuestos de 2027. El ahorro del 5% en inversión pública deberá reasignarse a proyectos clave y urgentes. Al utilizar los ahorros de sus presupuestos de inversión, las localidades podrán dar prioridad a proyectos urgentes dentro de sus propias zonas.
El requisito de destinar el 10% del gasto corriente a ahorros excluye el dinero reservado para generar fondos para la reforma salarial, los salarios, los pagos relacionados con ellos y otros gastos de personal. Por tanto, el porcentaje se aplica a la parte elegible del gasto corriente, y los ahorros resultantes se destinan al bienestar social.
Las autoridades locales deben utilizar esos ahorros del gasto corriente para ayudar a financiar la parte que les corresponde de las políticas de bienestar social introducidas por el Gobierno central. El Gobierno debe emitir directrices de implementación, que determinarán cómo aplican los organismos los requisitos de ahorro al asignar sus presupuestos.
La meta de ingresos del 9,1% centra la atención en la recaudación fiscal
La Asamblea Nacional instó al Gobierno a procurar un crecimiento de los ingresos de aproximadamente el 9,1% en 2027 frente a la recaudación efectiva de 2026. La comparación se basa en el dinero recaudado, no simplemente en la estimación presupuestaria original del año anterior.
Las autoridades fiscales tienen el encargo de recuperar impuestos atrasados, combatir la evasión y evitar pérdidas de ingresos relacionadas con los precios de transferencia. Los precios de transferencia se refieren a las transacciones entre empresas vinculadas. Cuando se manipulan los precios para trasladar las ganancias imponibles fuera del lugar donde se generaron, los Gobiernos pueden perder ingresos.
El comercio electrónico, las empresas que operan a través de plataformas digitales y la explotación de los recursos naturales y los minerales se identifican específicamente como ámbitos para ampliar la base de ingresos. En el caso de las empresas de estos sectores, el presupuesto pone el foco en determinar si toda la actividad imponible se registra debidamente y si se cobran los pagos correspondientes.
El Gobierno también debe mejorar la legislación tributaria y las políticas de ingresos para hacerlas más transparentes y eficaces. Las autoridades no podrán introducir beneficios fiscales más allá de los permitidos por la ley, salvo que cuenten con la autorización de las autoridades competentes.
La meta de recaudación viene acompañada de disciplina en el gasto. La resolución prohíbe nuevas políticas que aumenten los gastos sin una fuente de financiación, vincula la gestión financiera con la responsabilidad de los titulares de los organismos y pide revisar las políticas que asignan porcentajes fijos del gasto a determinados sectores.
Los fondos de inversión se destinarán a proyectos que puedan avanzar
El Gobierno debe centrarse en ejecutar el plan de inversión pública de 2026 a 2030, mejorar la preparación de los proyectos y acelerar los procedimientos de inversión. Se prestará especial atención a los proyectos clave y a los que se espera que beneficien a las zonas circundantes.
Los proyectos que ya están en construcción tendrán prioridad en la asignación de capital para que puedan terminarse y entrar en funcionamiento antes. Antes de aprobar fondos para nuevas obras, las autoridades deben analizar si la financiación seguirá disponible, sobre todo cuando la construcción dependa de los ingresos por el uso de la tierra.
El capital asignado a proyectos retrasados deberá trasladarse a proyectos que puedan avanzar y desembolsar fondos, pero que no cuenten con financiación suficiente. Desembolsar significa entregar los fondos asignados a medida que progresa la ejecución. La instrucción busca dirigir el capital escaso a obras que realmente puedan avanzar.
Los proyectos que utilizan asistencia oficial para el desarrollo también requieren una mejor preparación y aprobación, con planes de ejecución específicos para cada etapa. La asistencia oficial para el desarrollo es financiación proporcionada a través de socios para el desarrollo, a menudo en forma de donaciones o préstamos en condiciones favorables.
Los fondos de años anteriores ayudarán a las escuelas y al bienestar social
La resolución también aborda los últimos meses de 2026. Se insta a los ministerios y las autoridades locales a obtener el mejor resultado posible en la recaudación, gastar de forma eficiente y procurar desembolsar el 100% de sus planes de capital de inversión pública, manteniendo los préstamos y los déficits dentro de los límites autorizados.
Los ahorros de 2026 en gasto corriente de los organismos centrales complementarán la reserva central para la reforma salarial, de conformidad con la Resolución gubernamental n.º 135/NQ-CP, del 22 de mayo de 2026. Los ahorros locales en gasto corriente podrán sufragar la parte financiada localmente de las políticas de bienestar social introducidas por el Gobierno central en 2026; el saldo se destinará a proyectos clave de infraestructura.
Los ahorros locales no utilizados y asignados a esos fines podrán trasladarse a 2027. Esto permite mantener los fondos disponibles cuando las obligaciones de bienestar social o las obras de infraestructura correspondientes se prolonguen más allá de fin de año.
También podrán trasladarse a 2027 los mayores ingresos centrales de 2025 destinados a internados de educación primaria y secundaria básica en comunas situadas a lo largo de la frontera terrestre. La autorización abarca tanto los fondos ya asignados pero no utilizados por completo como los que están pendientes de asignación.
Las principales fechas relacionadas con las normas sobre reservas y el nuevo presupuesto son:
- 2025: El aumento de los ingresos centrales proporciona fondos específicos para internados en comunas fronterizas terrestres.
- 22 de mayo de 2026: La Resolución gubernamental n.º 135/NQ-CP establece disposiciones citadas para utilizar los ahorros del gasto corriente en apoyo de la reforma salarial.
- 16 de octubre de 2026: El Informe gubernamental n.º 129/BC-CP presenta la propuesta de financiación para la reforma salarial mencionada en el presupuesto.
- 9 de noviembre de 2026: Los 471 diputados presentes aprueban la resolución presupuestaria de 2027.
- 2027: Se aplican los nuevos mecanismos de distribución de ingresos y los fondos autorizados para trasladarse de un año a otro siguen disponibles para los fines asignados.
¿Quién supervisará el uso del presupuesto?
La Asamblea Nacional asignó responsabilidades de supervisión a su Comité Permanente, su Consejo de Asuntos Étnicos, sus comités, las delegaciones de diputados y los diputados a título individual. El Frente de la Patria de Vietnam y sus organizaciones integrantes también tienen responsabilidades de supervisión dentro de sus competencias.
La Auditoría Estatal tiene el encargo de auditar la ejecución de conformidad con la ley. Su función complementa el deber del Gobierno de inspeccionar los préstamos, el uso del dinero prestado y el pago de la deuda.
El Gobierno debe coordinar la política fiscal, es decir, sus decisiones sobre impuestos y gasto, con la política monetaria y otras políticas económicas. Entre los objetivos declarados figuran apoyar el crecimiento, mantener la estabilidad económica y responder a acontecimientos imprevistos nacionales o internacionales.
Si cambian las condiciones económicas o nuevas políticas afectan los ingresos, el cumplimiento de las tareas financieras y presupuestarias de 2027 se evaluará según las estimaciones ajustadas. Para los ministerios y las localidades, la ejecución implica recaudar ingresos, aplicar las normas de ahorro, devolver los fondos restringidos que no se utilicen y trasladar los fondos de inversión a proyectos que puedan avanzar.
Puntos clave
- Los 471 diputados presentes aprobaron el presupuesto de 2027 el 9 de noviembre de 2026.
- El gasto se fija en 4.073,935 billones de dong, unos 159.040 millones de dólares, frente a unos ingresos de 3.334,338 billones de dong.
- El déficit aprobado es de 739,597 billones de dong, o el 4,5% del PIB, y el endeudamiento total asciende a 1.279,717 billones de dong.
- La reforma salarial recibe 80,4 billones de dong dentro de un gasto corriente que supera los 2,06 cuatrillones de dong.
- Las autoridades deben reasignar el 5% del gasto en inversión pública y el 10% del gasto corriente elegible a proyectos prioritarios y al bienestar social.
- La financiación de inversiones dará prioridad a los proyectos en curso y se trasladará de proyectos retrasados cuando otras obras puedan avanzar.
- Conforme a normas específicas, los fondos autorizados para internados fronterizos, bienestar social e infraestructura podrán trasladarse a 2027.