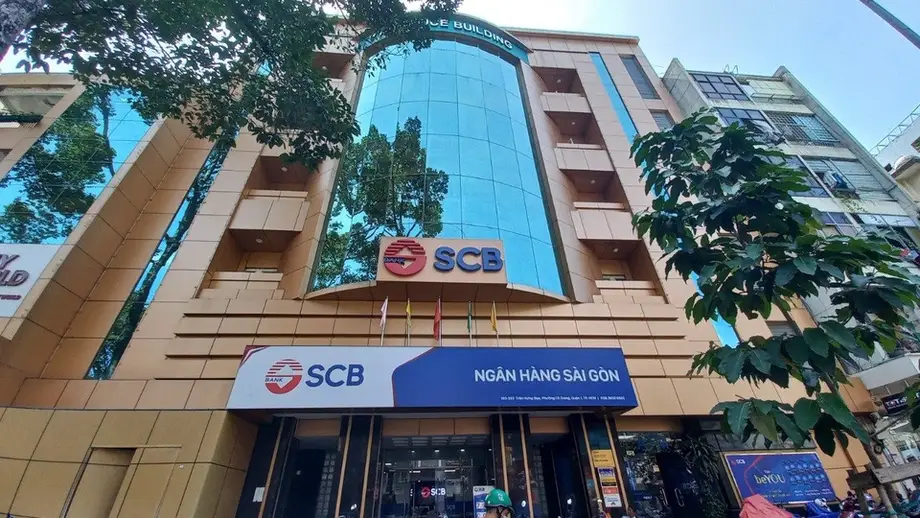
Una reforma bancaria con el crédito a las empresas como eje
El banco central de Vietnam ha presentado una hoja de ruta para reformar el sector bancario hasta 2030, que combina tres objetivos: modernizar el sistema financiero, resolver los problemas de las entidades crediticias débiles y ayudar a las empresas, especialmente a las pequeñas y medianas, a obtener financiación.
Contenido
- Una reforma bancaria con el crédito a las empresas como eje
- Cuatro líneas de trabajo con responsabilidades asignadas
- ¿Qué cambia para las empresas pequeñas?
- La modernización va más allá de la tecnología de pagos
- Los bancos débiles concentran una gran parte de los préstamos morosos
- Las herramientas legales para reestructurar bancos
- El aumento del crédito debe equilibrarse con la salud financiera
- Qué debe lograr la aplicación del plan
- Puntos clave
Según el anuncio del plan de acción del Banco Estatal de Vietnam, el gobernador firmó la Decisión n.º 2409/QD-NHNN el 1 de noviembre de 2026. Entró en vigor ese mismo día y aplica un proyecto aprobado por el primer ministro mediante la Decisión n.º 1809/QD-TTg, del 18 de septiembre de 2026.
El plan reúne en un solo programa la tecnología, la supervisión, los bancos con problemas y el crédito a las empresas. El reto práctico es facilitar el acceso a la financiación y, al mismo tiempo, mejorar la salud de las entidades que la conceden.
Las cifras bancarias de años anteriores muestran la magnitud de ese reto. A finales de febrero de 2025, los préstamos morosos registrados en los balances de los bancos vietnamitas sumaban 833 billones de dong, o el 5,3% de los préstamos pendientes, según datos recopilados por Viet Dragon Securities Corporation a partir de información de la Asociación de Bancos de Vietnam y del banco central. Cinco bancos bajo supervisión especial concentraban el 65% de esos préstamos morosos.
Para una empresa que busca dinero para comprar materiales, pagar a sus proveedores o ampliar la producción, la situación de su banco es importante. Una entidad con una carga elevada de préstamos impagados debe destinar dinero y personal a recuperar deudas y absorber pérdidas. El programa de reforma aborda tanto esa presión financiera como las normas y los sistemas que las empresas utilizan para solicitar crédito.
Cuatro líneas de trabajo con responsabilidades asignadas
El Banco Estatal de Vietnam, conocido como SBV por sus siglas en inglés, divide el plan de acción en cuatro grupos: medidas generales, modernización bancaria, resolución de entidades crediticias débiles y mejora del acceso de las empresas al crédito. Las entidades crediticias son organizaciones autorizadas a prestar servicios financieros, como conceder préstamos y aceptar depósitos.
Las medidas generales abarcan cambios legales y de políticas, infraestructura de tecnología de la información, bases de datos bancarias, formación del personal, comunicación de políticas y cooperación internacional. El SBV ha asignado responsabilidades de aplicación a sus departamentos, las organizaciones relacionadas y las entidades crediticias, de acuerdo con sus funciones.
La hoja de ruta se extiende hasta 2030. El anuncio no fija una meta numérica de aumento del crédito a las pymes, un monto de financiación para resolver los problemas de los bancos débiles ni una fecha para completar la reestructuración de una entidad concreta. Estos detalles son importantes para las empresas y los depositantes que buscan un calendario más claro de los cambios prácticos.
Las principales fechas que vinculan el plan de acción con la legislación bancaria anterior son:
- 27 de junio de 2025: La Asamblea Nacional aprobó enmiendas a la Ley de Entidades Crediticias de 2024.
- 15 de octubre de 2025: Las enmiendas entraron en vigor y establecieron herramientas para las entidades con problemas y la recuperación de deudas morosas.
- 18 de septiembre de 2026: El primer ministro aprobó el proyecto de reforma bancaria mediante la Decisión n.º 1809/QD-TTg.
- 1 de noviembre de 2026: El SBV emitió su plan de acción mediante la Decisión n.º 2409/QD-NHNN, con efecto inmediato.
- 2030: Fecha límite de aplicación de la hoja de ruta del plan de acción.
¿Qué cambia para las empresas pequeñas?
Las pequeñas y medianas empresas, o pymes, reciben especial atención en todo el plan. El SBV señala que el sector bancario revisará la normativa sobre crédito y banca y mejorará las políticas de préstamo para facilitar el acceso a la financiación destinada a la producción y la actividad empresarial.
El crédito se dirigirá a la producción, las operaciones empresariales, los sectores prioritarios y los motores del crecimiento económico identificados por el Gobierno y el primer ministro. El plan también prevé mantener los programas de crédito dirigidos por el Gobierno y reforzar los vínculos entre bancos y empresas.
Se espera que esos vínculos ayuden a las autoridades y a las entidades financieras a detectar dificultades de financiación y abordarlas con rapidez. Para una empresa concreta, un resultado útil sería disponer de una vía más clara para consultar sobre una solicitud rechazada, explicar sus necesidades de financiación o señalar problemas en el proceso de concesión de préstamos.
El plan va más allá de aumentar el volumen de crédito en la economía. También aborda cómo llega el dinero a las empresas. Revisar las normas de préstamo, mejorar los sistemas de información y conectar a entidades financieras y prestatarios son distintas partes de ese proceso: las normas rigen las solicitudes, la información respalda las decisiones de concesión de crédito y el diálogo directo ayuda a detectar dónde se está dificultando el acceso.
La modernización va más allá de la tecnología de pagos
La agenda de modernización del SBV abarca la política monetaria, la gestión cambiaria y la política crediticia, además de los sistemas de pago y las operaciones de cada entidad financiera. La política monetaria se ocupa de la gestión del dinero y de las condiciones de endeudamiento, mientras que la política cambiaria se refiere a las divisas y sus tipos de cambio.
Los sistemas de pago, que permiten transferir dinero entre personas, empresas y entidades financieras, son otra prioridad. El plan prevé modernizar tanto los propios sistemas como la forma en que se gestionan y supervisan. Para las empresas, contar con pagos fiables forma parte de las operaciones cotidianas, desde recibir ingresos de clientes hasta pagar las facturas de los proveedores.
La inspección y la supervisión bancaria también están incluidas. Los inspectores examinan las entidades y sus actividades, mientras que los supervisores hacen seguimiento de su situación financiera y del cumplimiento de las normas a lo largo del tiempo. El plan busca que estas funciones sean más eficaces a medida que los bancos modernizan sus operaciones.
La mejora de las bases de datos y los sistemas de información, junto con la formación del personal, respalda esas tareas. Se necesitan personas capaces de operar la tecnología mejorada, y una supervisión eficaz depende de que la información sea útil. Al incluir conjuntamente infraestructura, datos y desarrollo del personal, el plan aborda varios requisitos prácticos para transformar el funcionamiento del sistema bancario.
Los bancos débiles concentran una gran parte de los préstamos morosos
A principios de 2025, el problema de la deuda morosa en Vietnam estaba muy concentrado en un pequeño grupo de entidades. A finales de febrero, los cinco bancos bajo supervisión especial tenían el 65% de los préstamos morosos registrados en el sistema, según las cifras recopiladas por Viet Dragon Securities.
Un préstamo moroso, también llamado préstamo en incumplimiento, es una deuda cuyo reembolso acumula un retraso considerable o presenta otros problemas. La proporción del 5,3% registrada por el sistema en ese momento significaba que algo más de cinco de cada 100 dong en préstamos pendientes se clasificaban como deuda morosa en los balances bancarios.
Destacaba el Banco Comercial por Acciones de Saigón, conocido como SCB. Su proporción de préstamos morosos alcanzó el 98,5% a finales de febrero de 2025, frente al 20,9% a mediados de 2017. En octubre de 2022, SCB sufrió una retirada masiva de depósitos tras la detención de Truong My Lan, su propietaria de facto y presidenta del grupo inmobiliario Van Thinh Phat. Una retirada masiva se produce cuando muchos clientes intentan retirar sus depósitos al mismo tiempo.
También había presión entre los bancos que cotizan en bolsa. Los préstamos morosos combinados de 27 bancos cotizados alcanzaron los 265 billones de dong en los tres primeros meses de 2025, un aumento del 16% respecto a finales de 2024.
El plan de acción prevé medidas directas y complementarias para acelerar la resolución de los problemas de las entidades débiles. Entre sus objetivos declarados figuran el fortalecimiento financiero, una mejor gestión y una mayor capacidad para resistir perturbaciones, limitando al mismo tiempo los daños a la estabilidad bancaria y a la economía.
Las herramientas legales para reestructurar bancos
Las enmiendas a la Ley de Entidades Crediticias de 2024 forman parte del marco legal para hacer frente a las entidades financieras con problemas. Aprobadas por la Asamblea Nacional el 27 de junio de 2025 y vigentes desde el 15 de octubre de ese año, autorizan al banco central a conceder préstamos especiales con un interés del 0% en determinadas circunstancias.
Estas circunstancias incluyen situaciones de retirada masiva de depósitos y entidades que necesitan capital para recuperarse o ser transferidas obligatoriamente. Una transferencia obligatoria implica poner un banco con problemas bajo la propiedad de un nuevo titular mediante un proceso dirigido por las autoridades. Los préstamos especiales permiten a las autoridades aportar dinero durante esas intervenciones.
La ley revisada también restablece determinadas facultades para que las entidades financieras se incauten de garantías de prestatarios que no pagan sus deudas, incluso en algunos casos relacionados con procedimientos penales. Una garantía es un activo, como un inmueble, que se ofrece como respaldo de un préstamo y que la entidad financiera puede tratar de recuperar si el prestatario incumple.
Hubo facultades similares en virtud de la Resolución 42, un marco piloto para liquidar deudas morosas que se aplicó desde 2017 hasta finales de 2023. Los datos recopilados por la agencia de calificación crediticia VIS Rating mostraron que la recuperación mensual promedio de deuda morosa durante ese período aumentó un 65% respecto del período anterior. Los reembolsos voluntarios pasaron del 23% al 36% del total de deuda morosa, un aumento de 13 puntos porcentuales.
Phan Duy Hung, analista sénior de entidades financieras en VIS Rating, describió el efecto previsto de los cambios legales cuando se aprobaron las enmiendas en 2025:
Esperamos que esta reforma legal respalde la rentabilidad bancaria mediante una mejor recuperación de la deuda y menores costos operativos, con el apoyo de una recuperación de las transacciones inmobiliarias en 2025,
La recuperación de deudas y la reestructuración bancaria abordan problemas relacionados. Recuperar préstamos impagados ayuda a las entidades a absorber pérdidas, mientras que la reestructuración aborda las finanzas, la propiedad o la gestión de las instituciones que requieren una intervención más profunda.
El aumento del crédito debe equilibrarse con la salud financiera
La dependencia de Vietnam del crédito bancario plantea un difícil equilibrio para quienes formulan las políticas. Las empresas necesitan financiación para operar y crecer, mientras que los bancos deben gestionar los riesgos asociados a los nuevos préstamos.
En una intervención ante la Asamblea Nacional el 19 de junio de 2025, la gobernadora del SBV, Nguyen Thi Hong, dijo que la proporción del crédito respecto del producto interno bruto había alcanzado el 134% en 2024. Esta cifra compara el volumen de crédito con el valor de los bienes y servicios producidos en un año. Advirtió que la dependencia continuada y elevada de la financiación bancaria podría generar riesgos para el sistema financiero y la economía.
El crédito ya crecía rápidamente en 2025. Los préstamos aumentaron un 6,5% en los primeros cinco meses de ese año respecto de finales de 2024, frente a un crecimiento del 2,4% durante el mismo período del año anterior. La meta de crecimiento del crédito para 2025 era del 16%, frente al 15% de 2024.
Hung señaló como motivos de preocupación para la calidad de los préstamos el rápido crecimiento del crédito inmobiliario y de la construcción, así como los vínculos de propiedad entre bancos y grupos empresariales. Cuando una entidad financiera y un gran grupo empresarial están estrechamente vinculados, los problemas financieros de ese grupo pueden presionar al banco mediante deudas impagadas y un deterioro de la confianza de los depositantes.
El plan de acción combina la ampliación del acceso de las empresas al crédito con una supervisión más estricta, una mejor gestión y la resolución de los problemas de las entidades débiles. Estas prioridades abordan las dos caras de una misma tarea: ofrecer crédito útil y mantener bancos capaces de asumir los riesgos asociados.
Qué debe lograr la aplicación del plan
El SBV ha definido las áreas de trabajo y asignado responsabilidades en todo el sector bancario. Los resultados prácticos se concretarán mediante cambios normativos, infraestructura de pagos, actividades de supervisión, reestructuración de entidades y atención a las dificultades de financiación de las empresas.
Para las empresas pequeñas, las medidas más relevantes son la revisión de las normas de crédito, la continuidad de los programas de préstamos dirigidos por el Gobierno y una relación más estrecha con los bancos. Para los depositantes y la economía en general, resolver los problemas de las entidades débiles y reforzar la supervisión es fundamental para alcanzar los objetivos de estabilidad del plan.
Las cifras anteriores explican por qué ambas prioridades forman parte de una misma hoja de ruta. Vietnam tenía un volumen elevado y creciente de crédito bancario, pero los préstamos morosos estaban muy concentrados en entidades con problemas. Poner más dinero a disposición de las empresas productivas y reparar las entidades financieras dañadas requiere un trabajo coordinado en política crediticia, recuperación de deudas, tecnología y supervisión.
La hoja de ruta hasta 2030 fija un horizonte común para ese trabajo. Su éxito se reflejará en resultados concretos: entidades más sólidas, servicios bancarios más fiables y empresas capaces de obtener financiación adecuada para la producción y el comercio.
Puntos clave
- El SBV emitió la Decisión n.º 2409/QD-NHNN el 1 de noviembre de 2026, que aplica un proyecto de reforma bancaria con una hoja de ruta hasta 2030.
- El plan abarca la modernización, las entidades financieras débiles, el acceso de las empresas al crédito y cambios complementarios en normas, tecnología, datos y formación.
- Las pymes son una prioridad: se prevé revisar las políticas de préstamo y reforzar los vínculos entre bancos y empresas.
- A finales de febrero de 2025, los préstamos morosos registrados sumaban 833 billones de dong; cinco bancos bajo supervisión especial concentraban el 65%.
- Las enmiendas legales vigentes desde el 15 de octubre de 2025 autorizan determinados préstamos especiales con un interés del 0% y restablecen facultades específicas para recuperar garantías.
- El SBV ha asignado responsabilidades de aplicación a sus unidades, las organizaciones relacionadas y las entidades crediticias.