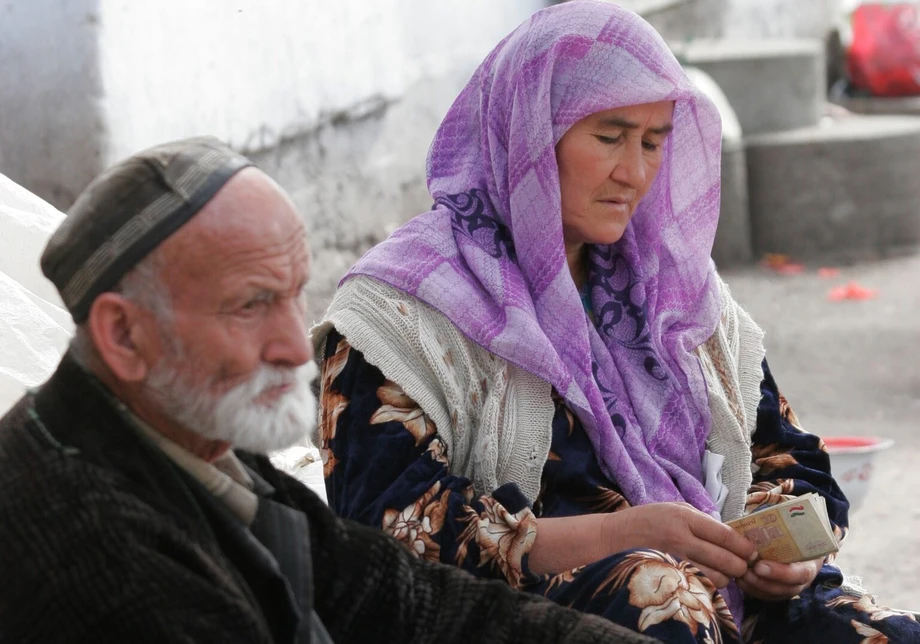
Dos opciones para la jubilación, sin cambios en la ley
Las mujeres de Tayikistán podrían tener que esperar cinco o siete años más para jubilarse, según dos opciones propuestas por el Banco Asiático de Desarrollo (BAD), mientras que los hombres podrían afrontar un aumento de dos años. La Agencia de Seguros Sociales y Pensiones del país afirma que las propuestas son consultivas. Las edades de jubilación actuales siguen siendo de 58 años para las mujeres y 63 para los hombres.
Contenido
- Dos opciones para la jubilación, sin cambios en la ley
- Qué supondrían los cambios propuestos
- Por qué el registro es solo el punto de partida
- Qué indican las cifras de trabajadores
- Hasta dónde alcanza una pensión
- Quién financiaría las pensiones sociales
- Más años de vida, una población joven y opciones regionales
- Mejores registros y acceso más fácil
- Una relación más amplia con los prestamistas internacionales
- Puntos clave
Las opciones aparecen en el estudio del BAD sobre el país, titulado Transformación económica para un crecimiento sostenible e inclusivo en Tayikistán. Una plantea elevar gradualmente la edad de jubilación de las mujeres a 63 años, igualándola a la edad actual de los hombres. La otra propone establecer gradualmente la jubilación a los 65 años para ambos sexos.
El banco también recomienda considerar períodos de cotización más largos: 30 años tanto para las mujeres como para los hombres, frente a los requisitos actuales de 20 años para las mujeres y 25 para los hombres. Las cotizaciones son los pagos al seguro de pensiones que se realizan durante la vida laboral y que permiten acumular el derecho a una pensión.
Tayikistán no ha anunciado ninguna decisión ni calendario de aplicación para estos cambios. La agencia de pensiones señala que cualquier modificación de las edades de jubilación, los requisitos de cotización u otras condiciones de acceso debe seguir los procedimientos legales nacionales y entrar en vigor mediante una ley.
El debate se produce tras las recomendaciones anteriores del BAD sobre la reforma de las pensiones, que situaron las edades de jubilación dentro de un conjunto más amplio de medidas sobre cobertura del seguro, montos de los pagos, registros de cotización y apoyo a las personas que no reúnen los requisitos necesarios para una pensión. Para los trabajadores, la situación inmediata no cambia. La cuestión de fondo es cómo financiar pensiones adecuadas cuando muchas personas empleadas cotizan de manera irregular o trabajan fuera de los sistemas formales de nómina.
Qué supondrían los cambios propuestos
Las mujeres experimentarían el cambio más importante con cualquiera de las dos opciones. Pasar de los 58 a los 63 años supone cinco años más; llegar a los 65 implica siete años más. Los hombres mantendrían la edad de jubilación actual con la primera opción y tendrían que esperar dos años adicionales con la segunda.
El requisito de cotización propuesto también afectaría más a las mujeres. Elevar el mínimo de 20 a 30 años supone cotizar 10 años más, un aumento del 50%. En el caso de los hombres, pasar de 25 a 30 años significa cotizar cinco años más, un aumento del 20%.
La edad de jubilación y el historial de cotizaciones son condiciones distintas. Una persona puede alcanzar la edad exigida y aun así no tener suficientes años de pagos registrados. Por tanto, unos requisitos de cotización más largos tendrían consecuencias especialmente importantes para quienes realizan tareas de cuidado no remuneradas, migran, trabajan por temporadas o pasan períodos fuera de la economía formal.
Una jubilación más tardía puede mejorar las finanzas del sistema si las personas siguen trabajando y cotizando. La posibilidad de hacerlo depende de su salud, ocupación, condiciones laborales, acceso a empleos adecuados y oportunidades de formación. Una edad legal más alta exigiría prestar mucha atención a estas condiciones prácticas.
Por qué el registro es solo el punto de partida
En 2024 había alrededor de 2,1 millones de personas inscritas en el sistema de seguro de pensiones de Tayikistán, cerca de un tercio de la población en edad de trabajar. El BAD señala el empleo informal, los pagos irregulares y las deficiencias en el mantenimiento de registros como razones centrales de la limitada cobertura de cotizaciones.
En una cuenta registrada pueden recibirse pagos con regularidad, ocasionalmente o no recibirse en absoluto. La financiación de las pensiones depende de cuánto dinero llega realmente al sistema y con qué regularidad. Un registro fiable de las cotizaciones también determina si los trabajadores reciben el reconocimiento de los pagos efectuados en su nombre.
El BAD recomienda incorporar al seguro de pensiones a más personas que trabajan por cuenta propia y a más trabajadores del sector informal. También propone facilitar la inscripción y mejorar el intercambio de información entre organismos públicos, para que los registros laborales y de cotizaciones puedan cotejarse con mayor precisión.
La migración dificulta la recaudación. Alrededor de 825.000 ciudadanos tayikos trabajaban en el extranjero durante el primer semestre de 2025, según la Organización Internacional para las Migraciones. Algunos ciudadanos que trabajan fuera del país no cotizan al fondo de pensiones de Tayikistán, lo que reduce los recursos disponibles para financiar las pensiones nacionales.
Qué indican las cifras de trabajadores
El 1 de octubre de 2026, Tayikistán tenía 894.923 pensionistas, según las estadísticas nacionales. En agosto, el empleo se situaba en aproximadamente 2,851 millones de personas, lo que equivale a una proporción de unos 3,2 trabajadores por cada pensionista.
Solo alrededor de 1,307 millones de personas figuraban como asalariadas en empresas de distintos tipos de propiedad, lo que representa el 45,8% del empleo total. Entre las demás personas empleadas hay empresarios, integrantes de explotaciones agrícolas dehqon y otras categorías de trabajadores que también pueden hacer aportes sociales.
Por tanto, el cálculo financiero debe tener en cuenta el número de cotizantes regulares, los montos que pagan y el gasto en pensiones. Tres personas empleadas por cada pensionista generarían ingresos muy distintos según sus salarios y si las tres cotizan todos los meses.
Las cifras comparables del Comité Estadístico de la Comunidad de Estados Independientes sitúan a Tayikistán en 318 pensionistas por cada 1.000 personas empleadas en 2024, es decir, unos 3,1 trabajadores por pensionista. Kazajistán, Kirguistán y Uzbekistán registraron cada uno 347 pensionistas por cada 1.000 personas empleadas, o unos 2,9 trabajadores por pensionista. Rusia registró 555, o unos 1,8 trabajadores por pensionista. Estas cifras describen la relación entre empleo y recepción de pensiones en distintos países durante un período de referencia común.
Hasta dónde alcanza una pensión
En Tayikistán, la pensión de jubilación promedio fue de 475,8 somonis mensuales en 2024, frente a un salario mensual promedio de 2.148,9 somonis. La pensión equivalía a alrededor del 22,1% del salario promedio; es decir, el salario era aproximadamente 4,5 veces mayor.
Estos promedios muestran una diferencia considerable entre los ingresos laborales y los ingresos por pensiones. La situación de cada persona depende de su salario anterior, su historial de cotizaciones y el derecho a pensión que haya acumulado, mientras que las necesidades de cada hogar también varían.
El BAD recomienda mejorar la indexación, el mecanismo que se utiliza para ajustar las pensiones cuando cambian los precios y el costo de vida. Si aumentan los precios de los alimentos, la calefacción y otros productos y servicios esenciales, pero la pensión permanece fija, su poder adquisitivo disminuye.
El banco también pide establecer indicadores para evaluar si las pensiones ofrecen un nivel de vida adecuado. Por tanto, la reforma de las pensiones tiene dos objetivos relacionados: garantizar que entre suficiente dinero en el sistema y que los pagos brinden un apoyo significativo a quienes los reciben.
Quién financiaría las pensiones sociales
El BAD propone transferir gradualmente al presupuesto estatal la financiación de las pensiones sociales, mediante un plan que abarque varios años. Las pensiones sociales apoyan a determinados grupos que no reúnen los requisitos para recibir una pensión basada en cotizaciones.
Una pensión contributiva está vinculada a los derechos acumulados mediante los pagos realizados durante la vida laboral. Una pensión social brinda apoyo cuando esos derechos son insuficientes o no existen. Separar sus fuentes de financiación permitiría ver con mayor claridad cuánto gasta el Gobierno en cada función.
Según el modelo propuesto, los ingresos por cotizaciones financiarían principalmente las pensiones del seguro, mientras que los ingresos públicos generales cubrirían las pensiones sociales. El Estado tendría que planificar la transferencia a lo largo de varios ejercicios presupuestarios, en lugar de asumir todo el gasto de una sola vez.
Esta cuestión de financiación cobra especial relevancia junto con la propuesta de exigir 30 años de cotizaciones. Los trabajadores con historiales interrumpidos necesitarían comprender claramente tanto sus derechos al seguro como el apoyo disponible si no alcanzan ese mínimo.
Más años de vida, una población joven y opciones regionales
Los datos nacionales citados por el BAD sitúan la esperanza de vida en 76,6 años en 2024, frente a 68,4 años en 2010: un aumento de 8,2 años. Las estimaciones del Banco Mundial la sitúan en alrededor de 72 años; las diferencias pueden deberse a los datos y métodos utilizados.
La esperanza de vida al nacer describe la duración promedio de la vida en una población. Para planificar las pensiones también es necesario estimar cuánto tiempo vive la gente después de alcanzar la edad de jubilación, ya que esto determina la duración prevista de los pagos.
Tayikistán sigue siendo un país joven: el 62,8% de sus residentes tiene menos de 30 años. La futura base de cotizantes dependerá en parte de que estos jóvenes encuentren empleos que generen pagos regulares al sistema de pensiones, ya sea en el país o mediante acuerdos que cubran el trabajo en el extranjero.
Las normas de jubilación varían en Asia Central. Kirguistán fija la edad en 63 años para los hombres y 58 para las mujeres, igual que Tayikistán. Uzbekistán la establece en 60 y 55 años, respectivamente. Kazajistán la fija en 63 años para los hombres y 61 para las mujeres; la edad para las mujeres se mantendrá en 61 hasta 2028 y luego aumentará gradualmente hasta los 63 en 2031.
Una edad unificada de 65 años situaría a Tayikistán por encima de esos umbrales para ambos sexos. La financiación, los patrones de empleo y las normas sobre prestaciones de cada país seguirían condicionando los resultados de la edad de jubilación que adopte.
Mejores registros y acceso más fácil
Las propuestas administrativas del BAD incluyen reforzar los registros individuales de cotización, ampliar los servicios digitales y mejorar el intercambio de información entre instituciones públicas. Para los trabajadores, un registro personal preciso facilitaría comprobar los pagos y entender los derechos de pensión acumulados.
El banco también recomienda desarrollar el ahorro voluntario para la jubilación y establecer una supervisión más clara de los fondos de pensiones ajenos al sistema estatal. Entre las medidas de protección propuestas figuran la concesión de licencias, las normas de inversión y la supervisión. El ahorro voluntario ofrecería a las personas otra forma de prepararse para la jubilación, además del seguro obligatorio de pensiones.
A principios de octubre, el BAD asignó 20,5 millones de dólares para ampliar la cobertura de los servicios de pensiones, modernizar los pagos de pensiones y prestaciones sociales, y mejorar la calidad y disponibilidad de los servicios sociales. Este trabajo aborda tanto el proceso práctico de acceso a las prestaciones como la gestión de los pagos.
Aún faltan proyecciones públicas detalladas que comparen los efectos financieros y sociales de las opciones de jubilación. Una comparación útil mostraría los ingresos previstos por cotizaciones, el gasto en pensiones y el número de personas que reunirían los requisitos con cada opción, junto con sus efectos sobre los trabajadores con historiales laborales incompletos.
Una relación más amplia con los prestamistas internacionales
Las propuestas sobre pensiones coinciden con conversaciones financieras más amplias entre Tayikistán e instituciones internacionales. El país debe al BAD alrededor de 260 millones de dólares, mientras que el banco ha propuesto un paquete adicional de 500 millones para el proyecto hidroeléctrico de Rogun.
El paquete previsto consta de una donación de 200 millones de dólares y un préstamo concesional de 300 millones, según se describe en las conversaciones sobre la financiación de Rogun. Una donación no tiene que devolverse; un préstamo concesional sí debe reembolsarse, pero en condiciones más favorables que las de un préstamo comercial ordinario.
El 1 de octubre, el Parlamento ratificó un acuerdo de financiación de Rogun por 300 millones de dólares con la Asociación Internacional de Fomento, que forma parte del Grupo Banco Mundial y que ya había aportado 350 millones. El ministro de Finanzas, Faiziddin Kahhorzoda, y el presidente del Banco Nacional, Firdavs Tolibzoda, también se reunieron en octubre con Bo Li, subdirector gerente del Fondo Monetario Internacional.
La estrategia de alianza del Banco Mundial con Tayikistán para el período 2026-2032 pone el acento en la inversión privada, un papel más reducido del Estado en la economía y mejores condiciones para hacer negocios. El debate sobre las pensiones en Tayikistán se desarrolla en paralelo a estas conversaciones más amplias sobre las finanzas públicas y la política económica.
Las principales fechas y cifras corresponden a varios períodos de referencia:
- 2024: La inscripción en el seguro de pensiones llegó a unos 2,1 millones de personas, y la pensión de jubilación promedio fue de 475,8 somonis mensuales.
- Primer semestre de 2025: Alrededor de 825.000 ciudadanos tayikos trabajaban en el extranjero, según la Organización Internacional para las Migraciones.
- Agosto de 2026: El empleo se situaba en aproximadamente 2,851 millones de personas.
- 1 de octubre de 2026: El número de pensionistas llegó a 894.923 y el Parlamento ratificó el acuerdo de Rogun por 300 millones de dólares.
- Octubre de 2026: Las propuestas del BAD sobre pensiones llevaron a aclarar que las normas de jubilación vigentes seguían en vigor.
Puntos clave
- Las edades de jubilación en Tayikistán siguen siendo de 58 años para las mujeres y 63 para los hombres.
- El BAD propone elevar gradualmente a 63 años la edad de jubilación de las mujeres o establecerla en 65 años para ambos sexos.
- El banco también recomienda considerar 30 años de cotizaciones tanto para las mujeres como para los hombres.
- En 2024, alrededor de 2,1 millones de personas estaban inscritas en el seguro de pensiones, cerca de un tercio de la población en edad de trabajar.
- En 2024, la pensión de jubilación promedio equivalía a alrededor del 22,1% del salario mensual promedio.
- Otras propuestas abarcan la financiación de las pensiones sociales, los ajustes por inflación, los registros digitales, el ahorro voluntario y una mayor cobertura.
- Cualquier cambio en las condiciones de acceso requiere actuar conforme a la legislación tayika; no se ha anunciado ningún calendario de aplicación.