Una investigación rechazada deja a los prestatarios en busca de ayuda
El 24 de junio de 2026, el directorio de la Corporación Financiera Internacional (IFC) rechazó las conclusiones de su organismo de supervisión, tras una investigación sobre más de 400 millones de dólares invertidos en entidades de microfinanzas de Camboya que detectó incumplimientos de las salvaguardias y perjuicios para los prestatarios. En cambio, el directorio concluyó que no se había infringido la política de sostenibilidad de la institución y prometió ayudar a las 18 personas que presentaron la denuncia.
Contenido
- Una investigación rechazada deja a los prestatarios en busca de ayuda
- La deuda de una familia campesina llega a los 37.000 dólares
- Seis entidades y una red financiera mucho mayor
- Cómo la denuncia dio lugar a una investigación
- La disputa sobre a quién protegen las salvaguardias
- Venta de tierras, migración y niños que dejan la escuela
- Las entidades defienden las microfinanzas y citan medidas de alivio de deuda
- La suspensión generalizada de las denuncias sobre microcréditos
- ¿Qué ayuda está disponible para quienes presentaron la denuncia?
- Puntos clave
Janine Ferretti, directora general del Ombudsman Asesor en Materia de Cumplimiento (CAO), renunció al día siguiente. Posteriormente, el directorio prohibió al organismo de supervisión tramitar nuevas denuncias relacionadas con los microcréditos y ordenó suspender los trabajos en curso. La medida afecta a 10 casos en Camboya y uno en Ruanda.
La disputa va mucho más allá de una discusión sobre las normas institucionales. Los prestatarios describieron presiones para vender tierras agrícolas, retirar a sus hijos de la escuela y solicitar nuevos préstamos para pagar deudas existentes. El CAO concluyó que la IFC, institución del Grupo Banco Mundial que financia empresas privadas, no había realizado controles ni supervisión adecuados.
El directorio de la IFC defendió los beneficios de sus inversiones en Camboya y afirmó que sus clientes habían llegado a más de 400.000 microempresas y 1,7 millones de agricultores, creando empleos y apoyando los medios de vida. La dirección de la IFC sostuvo que las políticas citadas por el organismo de supervisión no se aplicaban a las microfinanzas.
Para las familias que buscan ayuda, la oferta inmediata es más limitada que la investigación que solicitaron: un mediador local que ayude a las 18 personas denunciantes a reestructurar sus préstamos y a utilizar los mecanismos camboyanos de reclamación de los consumidores. Solo dos familias han aceptado. Las demás afirman que ya no confían en que la IFC atienda sus preocupaciones de forma independiente e imparcial.
La deuda de una familia campesina llega a los 37.000 dólares
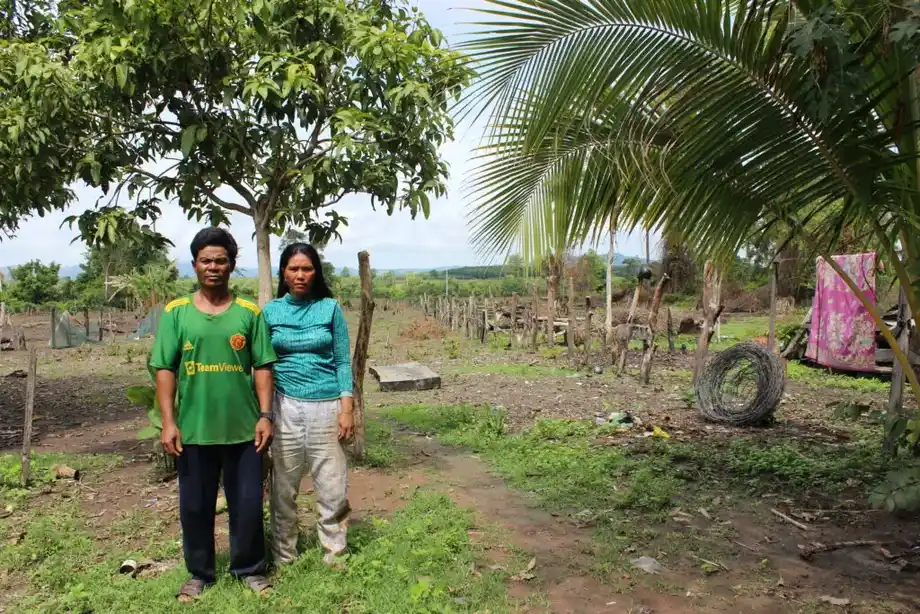
En la provincia de Ratanakiri, Rochom Katael y Sal Theun pidieron prestados casi 8.000 dólares a Amret para su cultivo de yuca. Una mala cosecha les dificultó hacer los pagos mensuales. Con el tiempo, sus préstamos sumaron unos 37.000 dólares en cuatro entidades, todas respaldadas por la IFC, mientras que los ingresos anuales de la familia rondaban los 750 dólares.
Estas cifras sitúan la deuda en unas 49 veces los ingresos de un año. Su hija, que ahora tiene 16 años, dijo que un agente de crédito de Amret sugirió a sus padres que la vendieran a un negocio conocido por ofrecer servicios sexuales cuando ella tenía 14 años.
La joven describió su reacción ante la visita del agente:
«Tenía miedo. Fui a mi habitación y lloré», dijo.
Amret confirmó que su agente sugirió que la joven trabajara para ayudar a pagar el préstamo, pero negó que le propusiera dedicarse al trabajo sexual. Desde entonces, la joven dejó de asistir a la escuela y pasa los días trabajando en el campo. Su familia come menos para ahorrar dinero.
La investigación del CAO concluyó que a algunas familias les habían dicho que vendieran a sus hijos. También detectó evaluaciones inadecuadas de la capacidad de los prestatarios para devolver los préstamos. Para un hogar que depende de una cosecha, una mala temporada puede eliminar los ingresos previstos para pagar un préstamo, mientras el calendario de pagos sigue igual.
Seis entidades y una red financiera mucho mayor
La denuncia abarcó a ACLEDA, Amret, Prasac, Hattha Bank, LOLC y Sathapana. Cuando se examinaba la investigación, estas seis instituciones representaban en conjunto más del 70 por ciento del mercado de microfinanzas de Camboya. La financiación de la IFC llegó a las entidades de préstamo tanto directamente como a través de otras organizaciones de inversión.
También se identificaron cuatro intermediarios financieros que debían ser examinados: Microfinance Enhancement Facility, Microfinance Initiative for Asia Debt Fund, Advans S.A. y North Haven Thai Private Equity Fund L.P. Un intermediario canaliza dinero de inversionistas hacia otras empresas, de modo que se interpone otra organización entre la IFC y la entidad que concede el préstamo a un hogar.
En el momento de la disputa inicial sobre la investigación, la IFC también tenía casi el 20 por ciento de Amret. Por tanto, sus vínculos con las microfinanzas camboyanas incluían tanto una participación accionaria como financiación.
Según el Informe Anual de Supervisión de 2022 del Banco Nacional de Camboya, el 31 de diciembre de ese año los activos de la industria de microfinanzas del país ascendían a 10.800 millones de dólares. Una investigación de LICADHO calculó que el micropréstamo promedio era de 4.280 dólares a finales de 2020, una suma superior a los ingresos anuales del 95 por ciento de los camboyanos en ese momento.
Un estudio de LICADHO de junio de 2021, que abarcó 14 comunidades de ocho provincias, describió el uso generalizado de títulos de propiedad de tierras como garantía. Una garantía es un bien que respalda un préstamo. Cuando se trata de la granja de una familia, la presión para pagar puede amenazar tanto su hogar como su fuente de ingresos.
Cómo la denuncia dio lugar a una investigación
LICADHO y Equitable Cambodia afirman que presentaron la denuncia en febrero de 2022 en nombre de los prestatarios afectados; la cobertura inicial de la suspensión de la investigación situó la presentación en enero. El CAO la aceptó para su examen en mayo de 2022.
La declaración de Equitable Cambodia sobre la etapa de denuncia explica por qué el caso pasó a una revisión de cumplimiento: algunos denunciantes eligieron esa vía, mientras que otros prestatarios e instituciones financieras no llegaron a un acuerdo mutuo para iniciar un proceso de resolución de disputas. La resolución de disputas busca alcanzar un acuerdo. La revisión de cumplimiento examina si la IFC siguió sus propias normas.
Las organizaciones denunciaron infracciones relacionadas con el trabajo infantil, los derechos territoriales de los pueblos indígenas y cinco normas de desempeño de la IFC. Esas normas se refieren a la evaluación de riesgos, las condiciones laborales, la seguridad comunitaria, la adquisición de tierras y los pueblos indígenas. La declaración también alegó infracciones de la lista de inversiones prohibidas de la IFC.
Las principales etapas se desarrollaron a lo largo de varios años:
- Principios de 2022: Los prestatarios, representados por LICADHO y Equitable Cambodia, presentaron la denuncia.
- Mayo de 2022: El CAO aceptó la denuncia para su examen.
- 2023: La dirección de la IFC solicitó al directorio que revisara la decisión de investigar y luego retiró su objeción.
- Octubre de 2025: Tras una investigación de unos dos años, el CAO presentó al directorio un informe de 142 páginas.
- 24 de junio de 2026: El directorio rechazó la conclusión de que se habían incumplido las políticas y pidió a la dirección que atendiera los perjuicios sufridos por las 18 personas denunciantes.
- 25 de junio de 2026: Ferretti anunció su renuncia.
La evaluación inicial, completada tras nueve meses, encontró indicios preliminares de perjuicios y posibles incumplimientos de las normas de la IFC. La investigación concluida fue más allá y detectó fallas en los controles de la IFC previos a la inversión y en la supervisión posterior.
La disputa sobre a quién protegen las salvaguardias
En 2023, la dirección de la IFC intentó primero detener la investigación mediante un procedimiento de revisión introducido en 2021. Su solicitud del 29 de junio se presentó después de que el CAO decidiera, el 13 de junio, que se justificaba una investigación. Fue la primera vez que se utilizó ese procedimiento. Más tarde, la dirección retiró la solicitud, lo que permitió que la investigación continuara.
El desacuerdo central era si las protecciones ambientales y sociales de la IFC abarcaban los perjuicios sufridos por los propios prestatarios. La dirección sostuvo que las normas pertinentes se referían a los efectos de una empresa financiada, como una granja o una tienda, sobre las personas y los lugares circundantes, y no a los efectos del préstamo sobre quien lo recibe.
El CAO rechazó esa interpretación en su evaluación inicial. Consideró que los perjuicios denunciados podían estar razonablemente vinculados a posibles fallas de la IFC y afirmó que unos controles adecuados podrían haber reducido esos riesgos. En su investigación final, concluyó que la IFC había incumplido sus políticas de sostenibilidad.
El directorio respaldó a la dirección. En su decisión del 24 de junio, afirmó que había:
«ningún incumplimiento de las políticas en virtud de la Política de Sostenibilidad Ambiental y Social de la IFC».
La decisión ofrece a los prestatarios ayuda a través de la dirección, pero rechaza la conclusión del organismo de supervisión sobre la responsabilidad institucional. El directorio también afirmó que mantenía su compromiso con un mecanismo de rendición de cuentas sólido e independiente.
Venta de tierras, migración y niños que dejan la escuela
LICADHO y Equitable Cambodia llevan años documentando las presiones asociadas a las deudas, entre ellas la venta de tierras, la reducción del consumo de alimentos, la migración por trabajo y el abandono escolar de niños. Eang Vuthy, director ejecutivo de Equitable Cambodia, dijo que su organización había escuchado experiencias similares de cientos de familias.
Una investigación respaldada por el Gobierno alemán y citada por Frank Bliss, antropólogo del desarrollo de la Universidad de Hamburgo, calculó que desde 2017 se habían producido más de 167.000 ventas de tierras relacionadas con deudas. Naly Pilorge, directora de actividades de LICADHO, citó esa investigación al señalar que se producía una venta impulsada por deudas cada 16 minutos.
Bliss discrepó con las organizaciones defensoras sobre las causas. Señaló la conducta poco ética de algunos agentes de crédito y las circunstancias de decisiones individuales de endeudamiento. LICADHO y otros investigadores se centraron en las prácticas de la industria, como el uso de tierras como garantía, la captación agresiva de clientes y el crecimiento de los préstamos por encima de los ingresos.
Un prestatario que utiliza el seudónimo Sam describió la presión en Siem Reap en 2022. Su familia había solicitado un préstamo de unos 20.000 dólares a Sathapana, con pagos mensuales de alrededor de 500 dólares. Antes de la COVID-19, ganaba entre 13 y 15 dólares al día conduciendo un tuk-tuk, mientras que su esposa ganaba entre 2 y 5 dólares.
La caída del turismo redujo drásticamente sus ingresos. Sam se fue a Tailandia a trabajar en 2020, regresó cuando terminó el empleo y, finalmente, puso tierras en venta. Su relato muestra cómo un préstamo solicitado para apoyar los planes de una familia puede volverse inmanejable cuando los ingresos se desploman.
Las entidades defienden las microfinanzas y citan medidas de alivio de deuda
La IFC afirma que las microfinanzas en Camboya han ayudado a las personas a ampliar sus negocios, aumentar sus ingresos y crear empleos. También ha reconocido la preocupación por el endeudamiento y ha mencionado su colaboración con el Banco Nacional de Camboya para crear una central de información crediticia, que proporciona a las entidades de préstamo datos sobre las deudas existentes.
Una central de información crediticia puede ayudar a una entidad a saber si alguien ya debe dinero en otro lugar. Esa información es importante cuando las familias tienen varios préstamos, como la de Ratanakiri. Las conclusiones del CAO también se referían a cómo las entidades evaluaban los ingresos de los hogares y cobraban los pagos.
En 2022, Sok Voeun, director ejecutivo de LOLC Cambodia, dijo que la entidad había condonado más de 4,5 millones de dólares correspondientes a 4.600 casos de dificultades económicas. Condona una deuda cuando deja de esperar recuperar el importe. Voeun celebró la investigación y defendió el papel de las microfinanzas responsables para atender a personas que, de otro modo, podrían depender de prestamistas no regulados.
In Channy, presidente y director general del grupo ACLEDA, rechazó las denuncias de las ONG por considerarlas politizadas y carentes de fundamento. Tongngy Kaing, portavoz de la Asociación de Microfinanzas de Camboya, dijo que la asociación acogía con satisfacción una investigación independiente y la apoyaría. También afirmó que la asociación tenía una política de tolerancia cero ante las conductas indebidas de sus miembros.
Las respuestas de las instituciones reflejaron posiciones diferentes: algunas defendieron sus prácticas, mientras que otras señalaron las medidas de alivio de deuda y las normas de la industria. Sin embargo, la investigación concluida por el CAO detectó perjuicios para los prestatarios y fallas en la supervisión de la IFC.
La suspensión generalizada de las denuncias sobre microcréditos
La orden del directorio de suspender los trabajos en curso sobre microcréditos amplía el efecto de la decisión sobre Camboya más allá de las 18 personas que presentaron la denuncia original. La medida afecta a 10 casos en Camboya y uno en Ruanda, además de prohibir la tramitación de nuevas denuncias en este ámbito.
Arna Hartmann, profesora adjunta sénior de la Escuela de Estudios Internacionales Avanzados de la Universidad Johns Hopkins, que ha trabajado en materia de rendición de cuentas de los bancos de desarrollo, calificó la decisión de «inédita». Dijo que remitir a los denunciantes a la dirección de la IFC perjudicaría tanto sus intereses como la eficacia del organismo de supervisión.
David Pred, director ejecutivo de Inclusive Development International, describió el rechazo como algo sin precedentes en materia de rendición de cuentas en el financiamiento para el desarrollo. Afirmó que el acceso a mecanismos de reparación es esencial para quienes sufren daños causados por proyectos financiados con fondos públicos. Más de 60 organizaciones sin fines de lucro y expertos en financiamiento para el desarrollo también criticaron la decisión.
En junio, el Banco Mundial anunció que fusionaría el CAO con sus otros dos mecanismos de rendición de cuentas, y afirmó que el cambio buscaba simplificar el proceso para quienes presentaran denuncias. Stephanie Amoako, directora de políticas de Accountability Counsel, cuestionó si el mecanismo combinado tendría suficiente independencia, liderazgo y apoyo institucional.
La salida de Ferretti coincide con una disputa sobre la autoridad del organismo de supervisión y con su reestructuración. Los prestatarios que dedicaron años a solicitar una investigación formal se enfrentan ahora a un proceso en el que se espera que la dirección, y no el CAO, ayude a resolver sus reclamaciones sobre microfinanzas.
¿Qué ayuda está disponible para quienes presentaron la denuncia?
El mediador local propuesto por el Banco Mundial ayudaría a los 18 prestatarios a negociar cambios en sus préstamos y a utilizar los canales de reclamación existentes en Camboya. La reestructuración de un préstamo puede modificar las condiciones de pago, pero no se han anunciado plazos ni detalles de un acuerdo.
Solo dos familias han aceptado esa ayuda. Los demás denunciantes afirman que perdieron la confianza después de que la IFC rechazara las conclusiones del organismo de supervisión. Su decisión deja una brecha entre la oferta del banco y la ayuda que la mayoría de quienes presentaron la denuncia está dispuesta a solicitar.
Cuando el caso pasó a la fase de revisión de cumplimiento, Eang Vuthy había dicho que una investigación podía traer ayuda y compensación. Durante la investigación, fue acusado de incitación a cometer un delito grave o de alterar el orden público. Dijo que los prestatarios y quienes los defendían afrontaban graves riesgos al hablar públicamente.
Para la familia de Ratanakiri, las consecuencias ya incluyen una hija que dejó la escuela, menos alimentos y una deuda muy superior a sus ingresos anuales. La medida inmediata de cualquier ayuda será si permite establecer condiciones de pago que la familia pueda afrontar y recuperar el gasto del hogar.
Puntos clave
- El CAO detectó fallas en la supervisión de la IFC sobre inversiones de más de 400 millones de dólares en microfinanzas de Camboya.
- El directorio de la IFC rechazó las conclusiones sobre el incumplimiento de las políticas el 24 de junio de 2026; Janine Ferretti, directora del CAO, renunció al día siguiente.
- La investigación abarcó a seis grandes entidades camboyanas y denuncias relacionadas con la pérdida de tierras, el trabajo infantil y prácticas perjudiciales de cobro de deudas.
- El directorio suspendió los trabajos en curso sobre microcréditos, lo que afecta a 10 casos en Camboya y uno en Ruanda, y prohibió las nuevas denuncias.
- Solo dos de las 18 familias denunciantes han aceptado la ayuda propuesta.
- El Banco Mundial también prevé fusionar el CAO con sus otros dos mecanismos de rendición de cuentas.