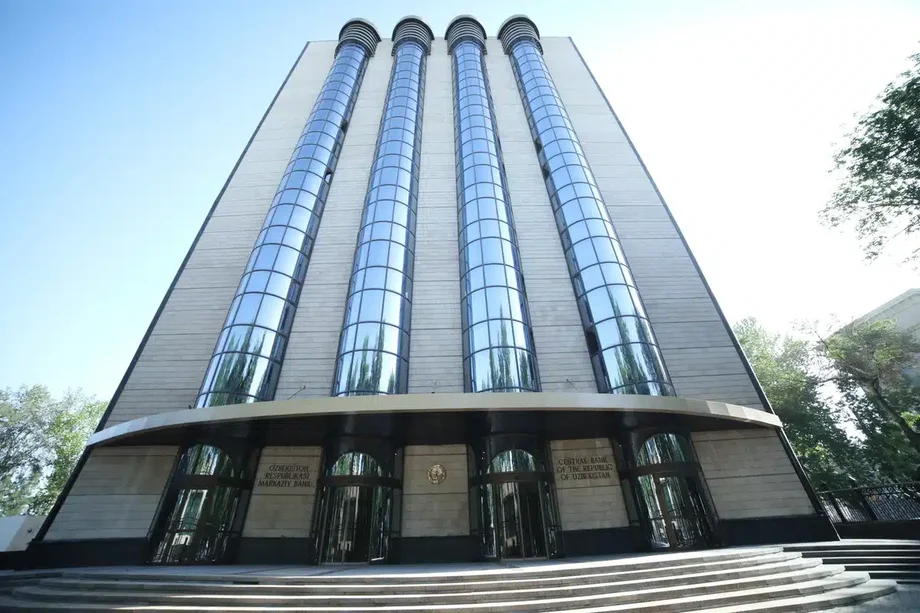
Se consideró un recorte, pero la mayoría de los miembros de la junta optó por esperar
El Banco Central de Uzbekistán mantuvo su tasa de interés de referencia en el 14% el 4 de noviembre de 2026, tras considerar reducirla al 13,5%. La decisión se tomó mientras el regulador elevaba su previsión de inflación para finales de 2026 del 6,5% a cerca del 7% y aumentaba su previsión de crecimiento económico hasta alrededor del 8%.
Contenido
- Se consideró un recorte, pero la mayoría de los miembros de la junta optó por esperar
- Los precios de septiembre explican la cautela
- Por qué la previsión de inflación subió al 7%
- Las expectativas bajan, pero siguen por encima del objetivo
- Un crecimiento más fuerte trae tanto alivio como presión
- Cómo afecta la tasa del 14% a ahorradores y prestatarios
- ¿Qué permitiría bajar las tasas por debajo del 10%?
- ING considera menos probable un recorte en diciembre
- Las fechas que marcarán la próxima decisión
- Puntos clave
El vicepresidente del Banco Central, Nodirbek Achilov, dijo que la mayoría de los miembros de la junta apoyó mantener la tasa sin cambios. La caída de las expectativas de inflación y la estabilidad del crecimiento subyacente de los precios habían abierto el debate sobre un recorte, pero el fuerte gasto interno y los riesgos asociados a los precios internacionales de los alimentos y la energía convencieron a la mayoría de esperar.
La decisión mantiene la tasa en el nivel fijado en marzo de 2025, cuando el banco la subió del 13,5%. La próxima reunión está prevista para el 16 de diciembre de 2026.
Para los hogares, esta política favorece la rentabilidad de los ahorros en sumas, aunque mantiene relativamente caro el crédito. Para las empresas, significa que el banco sigue intentando frenar la propagación del aumento de los costos por la economía, mientras la inversión, la construcción y los servicios impulsan un rápido crecimiento de la producción.
La tensión central es clara: la economía de Uzbekistán crece con fuerza, pero la demanda de bienes y servicios supera lo que la economía puede producir. El banco quiere que la inversión aumente la producción sin que el gasto empuje los precios aún más por encima de su objetivo de inflación del 5%.
Los precios de septiembre explican la cautela
La inflación interanual de los precios al consumidor llegó al 6,4% en septiembre, según el Banco Central. La cifra de agosto se situó en el 6,2%, aunque otra cifra publicada la ubica en el 6,3%. En cualquier caso, septiembre registró una aceleración moderada impulsada por las frutas y verduras, el combustible y algunos servicios.
La inflación de los servicios llegó al 7%, mientras que la inflación subyacente se mantuvo en el 5,5%. La inflación subyacente es una medida concebida para mostrar la tendencia general de los precios mediante la exclusión de ciertos componentes volátiles o regulados.
El banco también observó un leve aumento de la proporción de bienes y servicios cuyos precios habían subido más del 5% en un año. Esto importa porque su objetivo se refiere a la inflación de toda la canasta de consumo. Es más difícil contener las presiones cuando los aumentos por encima del objetivo se extienden a más compras.
Las condiciones de oferta han adquirido un papel cada vez más importante en los últimos meses, señaló el regulador. Por ejemplo, un aumento de los costos del combustible puede encarecer el transporte de alimentos y otros productos. Las empresas pueden trasladar entonces parte de esos costos a los clientes.
El Banco Central prevé que la inflación subyacente cambie poco hasta finales de 2026 y luego disminuya. Su política busca, en parte, limitar nuevos aumentos de precios derivados del incremento inicial de los costos de producción o transporte.
Por qué la previsión de inflación subió al 7%
La revisión de la previsión refleja tres presiones identificadas por el Banco Central: una fuerte demanda interna, riesgos relacionados con los precios internacionales de la energía y aumentos previstos de algunos precios regulados. El paso del 6,5% a cerca del 7% supone un aumento de 0,5 puntos porcentuales.
Los precios regulados son los que fijan o controlan las autoridades públicas, en lugar de quedar determinados por completo por la competencia. Los cambios en las tarifas de los servicios públicos pueden afectar directamente las facturas de los hogares y también elevar los costos de las empresas que utilizan esos servicios.
El banco prevé que el efecto directo de estos ajustes sobre la inflación sea temporal y se agote durante 2027. Cuando una tarifa sube una vez, aumenta el nivel de precios. Su contribución a la tasa de inflación anual disminuye después, cuando la comparación deja atrás ese aumento.
La preocupación de las autoridades monetarias es lo que ocurre después. Las empresas que afrontan costos más altos pueden subir otros precios, mientras que los hogares que esperan nuevos aumentos pueden adelantar sus compras. Mantener altas las tasas de interés busca limitar esa propagación más amplia.
Los mercados internacionales de alimentos y energía añaden otra fuente de presión. El encarecimiento de las importaciones puede llegar directamente a los consumidores, mientras que un combustible más caro puede elevar los costos de fabricación y distribución. El Banco Central advirtió que estos factores podrían ralentizar la caída de la inflación.
Las expectativas bajan, pero siguen por encima del objetivo
En septiembre, los hogares esperaban que los precios subieran un 8,7% en los siguientes 12 meses. Las empresas preveían un aumento del 9,2%. Ambas medidas siguieron bajando, según el Banco Central.
Esas expectativas aún superaban la inflación observada del 6,4% en septiembre: en 2,3 puntos porcentuales en el caso de los hogares y en 2,8 puntos en el de las empresas. También estaban por encima del objetivo del 5% del banco.
Las expectativas importan porque las personas toman decisiones en función de los precios que creen que encontrarán. Una empresa que prevé un encarecimiento de sus suministros puede ajustar sus precios de venta. Un hogar preocupado por los costos futuros puede gastar antes en lugar de ahorrar.
Achilov dijo que la caída de las expectativas, la estabilidad de la inflación subyacente y la evolución positiva de la moneda nacional permitieron justificar el debate sobre una reducción al 13,5%. Sin embargo, la junta optó por mantener el nivel actual de restricción mientras vigila la demanda y los riesgos externos.
Un crecimiento más fuerte trae tanto alivio como presión
La economía de Uzbekistán creció un 8,3% entre enero y septiembre de 2026, en comparación con el mismo período del año anterior. La industria, la construcción y los servicios fueron los principales motores, según el Banco Central.
Ahora, el banco prevé un crecimiento de alrededor del 8% para todo el año. Su previsión a comienzos de 2026 era del 7% al 7,5%, seguida de una proyección del 7,5% al 8% en julio. La previsión más reciente sitúa el crecimiento esperado en el extremo superior del rango de julio.
Se espera que la inversión y el aumento de los ingresos reales de los hogares mantengan fuerte la demanda interna en los próximos meses. Los ingresos reales miden el poder adquisitivo después de tener en cuenta la inflación, por lo que un aumento significa que los hogares pueden comprar más bienes y servicios.
La inversión también amplía la capacidad de la economía para abastecer esas compras. Las nuevas fábricas, los equipos y otras capacidades de producción pueden ayudar a satisfacer la demanda sin ejercer la misma presión sobre los precios.
El momento plantea un difícil equilibrio. El gasto en inversión impulsa la demanda de inmediato, mientras que la nueva capacidad tarda en entrar en funcionamiento. El Banco Central advirtió que las presiones inflacionarias podrían persistir mientras la demanda total supere la capacidad de producción.
Cómo afecta la tasa del 14% a ahorradores y prestatarios
La tasa de referencia orienta el costo del dinero entre los bancos y, a través de ese mercado, influye en las tasas que los bancos comerciales ofrecen para los depósitos y los préstamos. El Banco Central señaló que las tasas del mercado monetario cotizaban cerca de su referencia del 14%.
Las tasas de interés reales de los depósitos y los préstamos en sumas siguen siendo positivas, indicó el regulador. Una rentabilidad real positiva significa que el interés supera la medida de inflación utilizada en el cálculo y ayuda a que los ahorros conserven su poder adquisitivo.
Para quienes piden préstamos, las tasas reales positivas mantienen el financiamiento relativamente caro. Esto puede limitar el gasto financiado con crédito. Para quienes ahorran, una rentabilidad atractiva de los depósitos puede animarlos a dejar el dinero en el banco en lugar de gastarlo de inmediato.
El Banco Central considera que estas condiciones ayudan a acercar la demanda a la capacidad productiva de la economía. La tasa de referencia del 14% orienta las condiciones financieras; cada banco fija sus propias tasas de depósito y préstamo.
El regulador también estudia reducir gradualmente su corredor de tasas de interés, que actualmente se extiende dos puntos porcentuales a cada lado de la tasa de referencia. Con una tasa del 14%, esto supone un rango del 12% al 16%. El corredor ayuda a orientar las tasas de corto plazo del mercado, y un rango más estrecho podría mantenerlas más cerca de la referencia a medida que cambia la política.
¿Qué permitiría bajar las tasas por debajo del 10%?
Achilov dijo que las tasas podrían bajar del 10% entre 2027 y 2029 si la inflación se estabiliza en el objetivo del 5% y las expectativas de los hogares y las empresas siguen disminuyendo.
El vicepresidente describió las condiciones para que esto sea posible:
«Si llegamos a la conclusión definitiva de que la inflación ha bajado hasta el nivel objetivo y las expectativas de inflación siguen disminuyendo, podría haber una oportunidad de reducir la tasa de referencia a un solo dígito dentro del horizonte de las principales directrices de política monetaria».
El Banco Central no ha fijado un calendario para esos recortes. Su previsión de referencia sitúa la inflación cerca del 5% en el segundo semestre de 2027 y en torno a ese nivel en 2028 y 2029. El comunicado sobre la decisión de noviembre prevé que el objetivo se alcance a finales de 2027.
Se espera que la inflación subyacente baje al 4%-5% en 2027 y a alrededor del 4% después. A medida que se estabilice la inflación, el banco considera que habrá margen para avanzar hacia condiciones monetarias neutrales, es decir, tasas de interés que no estimulen ni frenen con fuerza la actividad económica.
Los cálculos preliminares del Banco Central sitúan entre el 4% y el 5% la tasa de interés real asociada a esa transición. Las decisiones futuras dependerán de la inflación efectiva, las expectativas y los riesgos económicos, no de una secuencia fija de recortes.
ING considera menos probable un recorte en diciembre
La evaluación de ING sobre las tasas en noviembre describió el mensaje del Banco Central como más restrictivo que en septiembre, es decir, más orientado a mantener una política monetaria restrictiva para contener la inflación. ING considera ahora improbable un recorte en diciembre y afirma que su previsión anterior de que la flexibilización comenzara en el último trimestre de 2026 ya no parece realista.
La institución señaló un cambio en el análisis de la demanda. En septiembre, el Banco Central había identificado indicios de estabilización en algunos componentes del gasto. La advertencia de noviembre de que la demanda supera la capacidad productiva sugiere que hay menos urgencia por bajar las tasas, según ING.
ING sigue viendo margen para recortes en 2027 si continúa la contención del gasto público y el sum se mantiene fuerte. Sitúa el déficit fiscal por debajo del 2% del producto interno bruto, frente al 4,7% de 2023. Un déficit menor puede reducir la demanda adicional generada cuando el gasto público supera los ingresos.
El sum se había apreciado un 2% frente al dólar estadounidense desde el inicio de la guerra de Irán, según ING, que atribuyó gran parte de esa fortaleza a las entradas de capital. Una moneda más fuerte puede ayudar a contener el costo local de los bienes importados.
Las exportaciones de oro ofrecen otra posible fuente de respaldo para la moneda. ING informó de exportaciones físicas de 18 toneladas entre enero y septiembre de 2026, frente a 85 toneladas en el mismo período de 2025: una caída de 67 toneladas, o cerca del 79%. Solo se registraron envíos físicos en abril y julio.
ING señaló que un retorno a exportaciones anuales de oro de entre 80 y 120 toneladas podría aportar divisas adicionales a Uzbekistán y respaldar el sum. Su previsión de una flexibilización el próximo año depende en parte de esas entradas de divisas y de que continúe la contención presupuestaria.
Las fechas que marcarán la próxima decisión
La decisión de noviembre de mantener la tasa sigue a un largo período sin cambios en la referencia. La próxima decisión prevista se tomará antes de que termine 2026, mientras que el objetivo de inflación sigue fijado para 2027.
- Marzo de 2025: El Banco Central subió la tasa de referencia del 13,5% al 14% ante el fortalecimiento de la demanda y las presiones inflacionarias.
- 16 de septiembre de 2026: El banco mantuvo la tasa en el 14% y citó los persistentes riesgos para los precios, las condiciones externas y los cambios en las tarifas reguladas.
- 4 de noviembre de 2026: La junta consideró mantener la tasa en el 14% o bajarla al 13,5%; la mayoría apoyó mantenerla.
- 16 de diciembre de 2026: Está previsto que la junta vuelva a revisar la tasa de referencia.
- Finales de 2027: El banco prevé que la inflación anual alcance su objetivo del 5%.
La decisión de diciembre dependerá de los datos de inflación, las expectativas, el gasto interno y la evolución internacional. Por lo tanto, los hogares y las empresas llegan a la próxima revisión con las condiciones de crédito sin cambios, una previsión de inflación más alta para 2026 y la posibilidad de tasas más bajas supeditada a avances sostenidos en los precios.
Puntos clave
- Uzbekistán mantuvo su tasa de referencia en el 14% el 4 de noviembre de 2026, tras considerar un recorte al 13,5%.
- El Banco Central elevó su previsión de inflación para finales de 2026 del 6,5% a cerca del 7%.
- La inflación de septiembre fue del 6,4%, la inflación de los servicios llegó al 7% y la inflación subyacente se mantuvo en el 5,5%.
- La economía creció un 8,3% en los primeros nueve meses de 2026; ahora, el banco prevé un crecimiento de alrededor del 8% para todo el año.
- Las tasas por debajo del 10% entre 2027 y 2029 dependen de que la inflación se estabilice en el objetivo y las expectativas sigan bajando.
- La próxima reunión sobre las tasas será el 16 de diciembre de 2026. Se prevé que la inflación llegue al 5% a finales de 2027.