Las grandes operaciones en efectivo estarán sujetas a controles más estrictos mientras avanzan las reformas crediticias
Tailandia planea establecer controles más estrictos para las grandes operaciones en efectivo, una nueva licencia para los servicios de compra ahora y pago después y normas para los tokens digitales vinculados al baht, mientras el Banco de Tailandia amplía sus esfuerzos para apoyar a los prestatarios y reforzar la supervisión financiera.
Contenido
- Las grandes operaciones en efectivo estarán sujetas a controles más estrictos mientras avanzan las reformas crediticias
- ¿Qué cambiará en las sucursales bancarias el 1 de noviembre?
- Los pagos por oro y las casas de cambio estarán sujetos a una supervisión más estricta
- La compra ahora y el pago después se convertirían en una actividad crediticia sujeta a licencia
- La supervisión de las entidades no bancarias se unificará bajo una sola estructura de gestión
- Las medidas sobre la deuda de los hogares ya abarcan cientos de miles de cuentas
- Las pequeñas empresas tendrán una plataforma propuesta para acceder al crédito
- Las normas para las monedas estables vinculadas al baht están previstas para marzo
- Por qué el gobernador respalda mantener la tasa de interés en el 1%
- La aplicación de las medidas se extenderá durante cinco meses
- Puntos clave
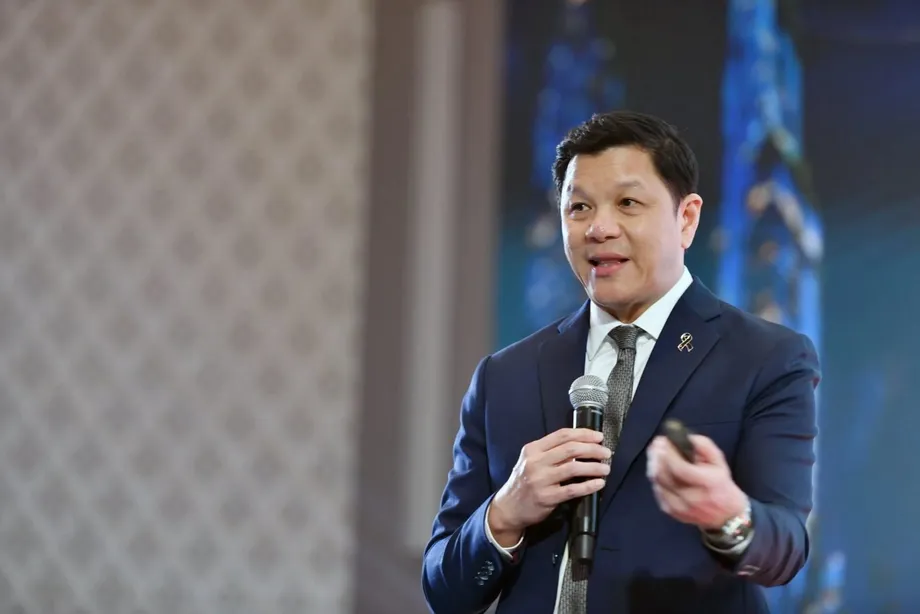
El gobernador Vitai Ratanakorn presentó el programa el 29 de octubre de 2026, durante el evento Governor Connect. Entre las medidas previstas entre noviembre de 2026 y marzo de 2027 figuran la supervisión de compras y ventas de oro en efectivo por más de 10 millones de baht, límites propuestos de 20.000 baht para el crédito en cuotas y una plataforma central que conectará a pequeñas empresas con prestamistas.
La hoja de ruta general del banco central reúne nueve medidas y líneas de trabajo. Sus prioridades para 2027 son la deuda de los hogares, el acceso al crédito para las pequeñas y medianas empresas, o pymes, y una supervisión más estricta de las empresas financieras ajenas al sector bancario.
Un cambio más inmediato entrará en vigor el 1 de noviembre de 2026. La Notificación n.º 57/2569 del Banco de Tailandia establece controles más estrictos para los depósitos en efectivo que sumen al menos 5 millones de baht en un día en sucursales bancarias, además de otras operaciones contempladas. Los bancos preguntarán sobre el origen y el propósito del dinero, y exigirán documentos de respaldo según el riesgo del cliente.
El programa combina dos tareas que pueden entrar en tensión: facilitar el acceso a la financiación legítima y dificultar que se oculten movimientos sospechosos de dinero. Para los hogares, los cambios más directos afectan al pago de deudas, las compras en cuotas y la información crediticia. Para las empresas, se refieren a las solicitudes de préstamos, las comisiones por servicios financieros y los documentos necesarios para manejar grandes cantidades de efectivo.
¿Qué cambiará en las sucursales bancarias el 1 de noviembre?
La Notificación n.º 57/2569 exige a las instituciones financieras aplicar una diligencia debida reforzada, conocida habitualmente como EDD. En términos sencillos, esto significa examinar más de cerca quién es el cliente, de dónde procede el dinero y por qué se mueve.
El umbral de 5 millones de baht se aplica a los depósitos en efectivo acumulados durante el mismo día. Las normas abarcan las operaciones realizadas en sucursales, mientras que los canales de banca electrónica quedan fuera de este marco específico para operaciones en sucursales.
El alcance ampliado también incluye depósitos de cheques u órdenes de pago, cambios de billetes de baht, recepción de efectivo para emitir cheques u órdenes de pago, operaciones en moneda extranjera y pagos de primas de seguros, productos de inversión y derivados financieros. Los derivados son contratos cuyo valor depende de otro activo, precio o indicador financiero.
Los bancos deberán adaptar sus controles al riesgo de cada cliente. Por ello, un cliente que realice un pago legítimo de gran cuantía podría tener que explicar su propósito o presentar documentos que respalden la operación. Vitai afirmó que las instituciones deben informar al banco central sobre actividades inusuales y brindar asistencia rápida y justa a los clientes afectados por los controles.
Las normas forman parte de los esfuerzos de Tailandia para evitar que las instituciones financieras se conviertan en canales de fondos ilícitos. El banco central vincula este trabajo con el Bangkok Blueprint for Fraud-Resilient Financial Services, que ha promovido junto con el Fondo Monetario Internacional y el Grupo Banco Mundial.
Los pagos por oro y las casas de cambio estarán sujetos a una supervisión más estricta
El Banco de Tailandia prevé anunciar en noviembre de 2026 una medida para regular las grandes compras y ventas de oro en efectivo. La propuesta consiste en exigir transferencias o pagos con cheque para las operaciones superiores a 10 millones de baht, lo que crearía un registro de pago más fácil de examinar que una entrega de billetes.
La propuesta sobre el oro se suma a los planes para elevar los estándares de las casas de cambio. Estas empresas tendrían que cumplir requisitos más estrictos de verificación de clientes, notificación de información y controles contra el lavado de dinero, es decir, el proceso de hacer que fondos obtenidos ilegalmente parezcan legítimos.
El banco central afirma que, tras los controles anteriores para operaciones en efectivo de al menos 5 millones de baht, el valor de los retiros en efectivo cayó más de un 57% frente a enero de 2026. Las operaciones con retiros de oro de al menos dos kilogramos al día disminuyeron más de un 85% respecto del nivel de comparación de ese mismo mes.
Esas cifras se refieren a la actividad de retiros, mientras que la norma que entrará en vigor el 1 de noviembre establece requisitos para los depósitos y una gama más amplia de operaciones en sucursales. En conjunto, las medidas amplían la supervisión a varias formas en que grandes cantidades de dinero u oro pueden circular por el sistema financiero.
La compra ahora y el pago después se convertirían en una actividad crediticia sujeta a licencia
La modalidad de compra ahora y pago después, conocida por sus siglas en inglés BNPL, permite al cliente recibir bienes o servicios de inmediato y pagar su costo en cuotas. El marco propuesto en Tailandia sometería esta forma de préstamo a una nueva licencia para el crédito destinado a comprar bienes y servicios a través de plataformas digitales.
La propuesta establece un límite de crédito de 20.000 baht, un plazo máximo de pago de seis meses y un tope de interés del 15%. El banco central prevé que unas siete empresas soliciten licencias.
Cuando Vitai presentó los planes, el marco estaba en consulta pública y se esperaba un anuncio en diciembre de 2026. La consulta permite que las empresas y otras partes interesadas hagan comentarios antes de que el regulador finalice las normas.
Para los compradores, la cuestión práctica es que dividir una compra en varios pagos sigue generando una deuda. Los límites propuestos establecerían condiciones para el monto prestado, el plazo de pago y los intereses cobrados. Para los proveedores, una licencia específica incorporaría esta actividad a un marco de supervisión más claramente definido.
La supervisión de las entidades no bancarias se unificará bajo una sola estructura de gestión
El banco central planea reunir la supervisión de las empresas financieras no bancarias bajo una sola estructura de gestión. Hasta ahora, las tareas de supervisión estaban distribuidas entre varias unidades y el alcance de las inspecciones era limitado.
Entre las empresas afectadas figuran proveedores de préstamos personales y tarjetas de crédito, prestamistas de nanofinanzas, servicios de aceptación de pagos, billeteras electrónicas, empresas de cambio de divisas y transferencias internacionales de dinero, y compañías de gestión de activos. Las nanofinanzas consisten en préstamos pequeños, mientras que las compañías de gestión de activos administran activos como deudas morosas compradas a prestamistas.
Las empresas de crédito y pagos recibirán atención prioritaria. Vitai afirmó que el sector ha crecido en tamaño, volumen de préstamos y complejidad empresarial, lo que aumenta la necesidad de una supervisión más estricta.
El Banco de Tailandia prevé utilizar datos e inteligencia artificial para ayudar a priorizar las inspecciones entre miles de operadores, teniendo en cuenta su tamaño y su posible impacto. Entre sus prioridades de protección al consumidor figuran los intereses o las comisiones por encima de los límites legales y el cobro de intereses sobre intereses impagos.
Para un prestatario, esta última práctica puede hacer que el saldo pendiente crezca más rápido, porque los nuevos cargos se calculan tanto sobre los intereses anteriores impagos como sobre el préstamo original. El enfoque de supervisión previsto busca detectar prácticas de cobro injustas en un grupo mucho más amplio de proveedores.
Las medidas sobre la deuda de los hogares ya abarcan cientos de miles de cuentas
El Banco de Tailandia afirma que su programa de resolución de deudas, cuyo nombre en tailandés se traduce como Resolver las deudas rápidamente, avanzar, ha ayudado a más de 182.000 cuentas de clientes minoristas con deudas morosas, frente a una meta de 200.000 cuentas. Por lo general, una deuda morosa es un préstamo cuyos pagos están muy atrasados.
El total informado representa más del 91% de la meta, por lo que faltan menos de 18.000 cuentas para alcanzarla. Las cifras cuentan cuentas, de modo que el alcance del programa se expresa en deudas atendidas y no en un número declarado de prestatarios individuales.
El banco central también ha mantenido en el 8% el pago mínimo de las tarjetas de crédito y afirma que esto preserva la liquidez de unos 2 millones de cuentas. En este caso, la liquidez se refiere al efectivo disponible para que los prestatarios cubran sus gastos inmediatos.
Un pago mínimo menor puede aliviar la presión sobre el presupuesto familiar durante el mes en curso, aunque el saldo restante debe reembolsarse según las condiciones aplicables. La resolución de deudas y el alivio del pago mínimo abordan problemas distintos: la primera ayuda a hacer frente a préstamos que ya atraviesan graves dificultades, mientras que el segundo reduce la presión inmediata de los pagos.
Vitai vinculó el papel económico más amplio del banco central con la relación entre los bajos ingresos de los hogares, los pagos atrasados y la reducción del gasto. Cuando las familias tienen menos dinero, pueden tener dificultades para pagar sus deudas y comprar bienes, lo que aumenta la presión sobre las empresas y el empleo.
Las pequeñas empresas tendrán una plataforma propuesta para acceder al crédito
El portal de crédito para pymes previsto ofrecería una plataforma central para conectar a los empresarios con los prestamistas. El banco central prevé ponerlo en marcha entre diciembre de 2026 y enero de 2027, y en la hoja de ruta general señala enero como el mes previsto para el anuncio.
El portal aborda el proceso de conexión entre solicitantes y prestamistas. Otros programas se centran en la capacidad de préstamo y en la forma de evaluar las finanzas de una empresa.
El Banco de Tailandia afirma que el programa SMEs Credit Boost ha generado más de 80.000 millones de baht en préstamos. SMEs Secure Plus apoya la liquidez al permitir que los prestamistas consideren otras garantías, además del flujo de caja, al evaluar una empresa.
El flujo de caja es el dinero que entra y sale de una empresa. Considerarlo junto con las garantías permite al prestamista examinar cómo genera ingresos la empresa y cómo cubre sus gastos, además de los activos que puede ofrecer para respaldar un préstamo.
El banco central también afirma que la reducción de 19 comisiones por servicios financieros supone un ahorro anual de unos 8.000 millones de baht para los clientes minoristas y las pymes. Por lo tanto, para las empresas con márgenes ajustados, el programa combina esfuerzos para obtener financiación con costos más bajos por utilizar servicios financieros.
Las normas para las monedas estables vinculadas al baht están previstas para marzo
El Banco de Tailandia prevé introducir en marzo de 2027 un marco para las monedas estables vinculadas al baht. Una moneda estable es un token digital diseñado para mantener un valor vinculado a un activo de referencia, en este caso la moneda de Tailandia.
La tasa de referencia propuesta es de un token por un baht. El marco distinguiría entre las empresas que emiten los tokens y las que ofrecen billeteras digitales para guardarlos o transferirlos.
El banco central podría limitar inicialmente a dos el número de emisores. Separar a los emisores de los proveedores de billeteras en categorías distintas permitiría asignar la supervisión según la función de cada empresa: crear los tokens u ofrecer el servicio con el que los clientes los utilizan.
Aún no se han especificado las condiciones definitivas para obtener licencias ni los detalles de aplicación. Marzo de 2027 es la fecha prevista para el marco, mientras que la posibilidad de limitar inicialmente a dos el número de emisores sigue en estudio.
Por qué el gobernador respalda mantener la tasa de interés en el 1%
Vitai afirmó que mantener la tasa de interés de referencia en el 1% seguía siendo apropiado ante la lenta recuperación de Tailandia y una inflación relativamente baja. El Banco de Tailandia afirma que redujo la tasa dos veces durante el año anterior, del 1,50% al 1,00%, lo que representa una disminución de 0,50 puntos porcentuales.
La tasa de referencia influye en las tasas de los préstamos y los ahorros en toda la economía. Las tasas más bajas pueden reducir los costos de financiación, pero su efecto depende en parte de que los prestamistas estén dispuestos a conceder préstamos y de que los hogares y las empresas puedan asumir más deuda.
El gobernador reconoció que mantener las tasas bajas durante mucho tiempo tiene costos. Mencionó la acumulación de riesgos financieros estructurales, menores rendimientos para los depositantes y un acceso desigual al crédito.
Vitai también dijo que la diferencia entre las tasas de interés de Tailandia y las de otros países era solo uno de los factores que se tenían en cuenta al tomar decisiones de política monetaria. Tailandia tiene un tipo de cambio flexible, que permite que el baht se ajuste a medida que cambian las condiciones económicas, mientras el banco central busca reducir la volatilidad excesiva de la moneda.
Podría realizarse una revisión de la política si la economía se recuperara lo suficiente como para generar presiones inflacionarias, o si la inflación hacia mediados de 2027 no disminuyera como se esperaba. El gobernador señaló que el alza de los precios mundiales del petróleo y la reducción de los subsidios públicos a los combustibles podrían hacer que las presiones sobre los precios duraran más de lo previsto.
La aplicación de las medidas se extenderá durante cinco meses
El programa tiene varias etapas y algunas medidas aún están a la espera de anuncios o de los resultados de las consultas. Las fechas señaladas por el banco central sitúan primero los controles sobre las operaciones en efectivo en sucursales y, cerca del final de la aplicación prevista, la supervisión de las monedas estables.
- 29 de octubre de 2026: Vitai presenta el programa de reformas financieras y las prioridades del banco central para 2027.
- 1 de noviembre de 2026: entra en vigor la Notificación n.º 57/2569 para las operaciones contempladas en sucursales.
- Noviembre de 2026: se espera un anuncio sobre las grandes compras y ventas de oro en efectivo.
- Diciembre de 2026: se esperan anuncios sobre la supervisión de BNPL y la reducción de los costos de consulta de los registros de crédito.
- Diciembre de 2026 a enero de 2027: se prevé la puesta en marcha del portal de crédito para pymes.
- Marzo de 2027: se prevé la entrada en vigor del marco para las monedas estables vinculadas al baht.
La medida sobre información crediticia permitiría a las personas consultar gratis sus propios registros de crédito dos veces. Un registro de crédito muestra el historial de préstamos y pagos de una persona, lo que ayuda a los prestamistas a evaluar solicitudes y permite a los prestatarios revisar la información utilizada en las decisiones de préstamo.
El programa conjunto va más allá de los cambios en la tasa de interés de referencia. Su enfoque práctico está en cómo se gestionan las deudas, cómo las pequeñas empresas encuentran financiación, cómo las empresas financieras tratan a sus clientes y cómo las instituciones controlan los grandes movimientos de dinero.
Puntos clave
- El banco central de Tailandia combina una supervisión financiera más estricta con medidas de apoyo a los hogares prestatarios y a las pymes.
- A partir del 1 de noviembre de 2026, las operaciones contempladas en sucursales estarán sujetas a controles más estrictos de los clientes, incluidos los depósitos en efectivo que sumen al menos 5 millones de baht en un día.
- La licencia propuesta para BNPL incluye un límite de crédito de 20.000 baht, un plazo de pago de hasta seis meses y un tope de interés del 15%.
- La supervisión de las entidades no bancarias se reunirá bajo una sola estructura de gestión, con prioridad para los servicios de crédito y pagos.
- La asistencia para resolver deudas ha llegado a más de 182.000 cuentas, mientras que SMEs Credit Boost ha generado más de 80.000 millones de baht en préstamos.
- Se prevé poner en marcha el portal de crédito entre diciembre de 2026 y enero de 2027, seguido de un marco para las monedas estables vinculadas al baht en marzo.
- Vitai respalda mantener la tasa de referencia en el 1%, aunque podría revisarse si cambian las condiciones de crecimiento o inflación.