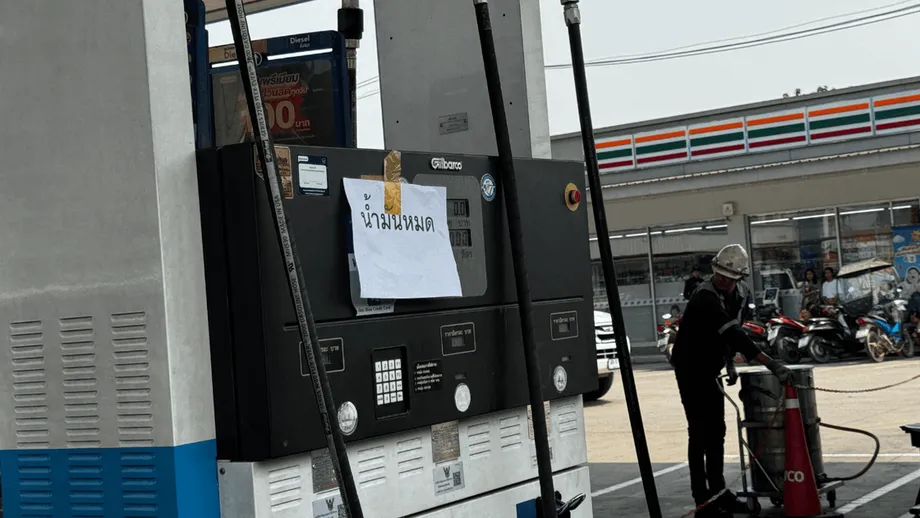
Un pequeño colchón de efectivo frente al aumento de los costos energéticos
Los hogares tailandeses que ganan como máximo 24.000 baht al mes representan el 57,2% del total del país. Según Krungsri Research, aquellos que tienen deudas disponen de menos de 500 baht al mes después de cubrir sus gastos y pagar sus deudas. El aumento del costo del combustible, los alimentos y el transporte amenaza con consumir ese estrecho colchón financiero y poner en riesgo algunos de sus empleos.
Contenido
- Un pequeño colchón de efectivo frente al aumento de los costos energéticos
- Tres grupos con niveles de protección muy distintos
- Cómo llega el precio del combustible a la mesa
- Los empleos también podrían verse afectados
- Qué muestra la encuesta nacional
- La fragilidad financiera es anterior al alza de los precios de la energía
- La preocupación pública y la evolución de los precios de la energía
- Ayuda inmediata e ingresos más sólidos a largo plazo
- Puntos clave
La presión se reflejó en las cifras de gasto de enero a septiembre de 2026. La Oficina de Política y Estrategia Comercial del Ministerio de Comercio, conocida como TPSO, situó el gasto mensual promedio de los hogares en 21.217 baht, 326 baht más que en el mismo período de 2025. El transporte y las comunicaciones representaron 228 baht de ese aumento, alrededor del 70% del incremento total.
Los mercados energéticos añadieron más presión en octubre. Una actualización del mercado del Ministerio de Energía del 20 de octubre situó el precio de referencia asiático del gas natural licuado (GNL) al contado en 29,89 dólares por millón de unidades térmicas británicas y el del crudo de Dubái en 107,90 dólares por barril. Tailandia importa energía y el gas natural es su principal combustible para generar electricidad, por lo que los precios internacionales afectan tanto las facturas de los hogares como los costos de las empresas.
El análisis de Krungsri muestra por qué el impacto podría distribuirse de manera desigual. Al principio, los hogares más acomodados quizá paguen más porque gastan más en combustible para vehículos. Las familias de menores ingresos quedan más expuestas cuando el encarecimiento de la energía se traslada a los alimentos, las comidas preparadas y otros productos básicos. Tienen menos margen para reducir sus gastos y muchas trabajan en sectores en los que las empresas podrían responder recortando horas, salarios o puestos de trabajo.
Tres grupos con niveles de protección muy distintos
Krungsri utilizó encuestas de hogares de la Oficina Nacional de Estadística correspondientes a 2015-2025 para evaluar los gastos, la seguridad laboral, las reservas financieras y las deudas. Su clasificación se basa en los ingresos de los hogares en 2025:
- Los hogares con dificultades financieras ganan hasta 24.000 baht al mes, con un promedio de 14.464 baht. Representan el 57,2% de los hogares.
- El grupo de ingresos medios gana entre 24.001 y 51.657 baht al mes, con un promedio de 34.173 baht. Representa el 32,1%.
- Los hogares financieramente sólidos ganan al menos 51.658 baht al mes, con un promedio de 84.745 baht. Representan el 10,7%.
La deuda marca una diferencia considerable entre estos grupos. Los hogares con dificultades financieras que no tienen deudas disponen de unos 1.300 baht al mes. Los que sí las tienen cuentan con menos de 500 baht. Los hogares financieramente sólidos tienen un excedente mensual de entre 30.000 y 35.000 baht, lo que les da mucha más capacidad para absorber facturas más altas.
El grupo de ingresos medios cuenta con algunas reservas para afrontar interrupciones temporales, aunque los pagos de deudas pueden limitar el efectivo disponible. En los hogares con dificultades financieras, la deuda pendiente equivale a 2,7 veces sus activos financieros. Cuando aumentan los gastos básicos, una familia en esa situación puede verse obligada rápidamente a elegir entre recurrir a sus ahorros, vender activos o volver a endeudarse.
Cómo llega el precio del combustible a la mesa
Los alimentos, los servicios básicos y el combustible absorben en conjunto el 53,4% de los gastos de los hogares con dificultades financieras, frente al 47,2% en el grupo de ingresos medios. Las familias tienen poco margen para aplazar estos gastos: necesitan comida, electricidad y transporte para ir a trabajar.
Krungsri contempla un escenario en el que los precios de esas tres categorías aumentan un 10%. Si las familias compran las mismas cantidades y los demás precios no cambian, el gasto total del grupo con dificultades financieras aumentaría alrededor de un 5,34%, frente al 4,72% del grupo de ingresos medios. Es un cálculo basado en la proporción del gasto, y el aumento del 10% es un supuesto, no una previsión.
El petróleo afecta los presupuestos de los hogares por varias vías. Los conductores pagan más en las estaciones de servicio, mientras que las empresas de transporte afrontan costos más altos para trasladar pasajeros y mercancías. Después, los productores y vendedores de alimentos pueden subir los precios para cubrir los gastos de entrega, preparación y embalaje. Los fertilizantes, la nafta y los insumos petroquímicos son otras vías por las que los costos energéticos repercuten en la agricultura y la industria manufacturera.
Las cifras de TPSO muestran que el gasto en comidas preparadas subió a 3.528 baht al mes entre enero y septiembre de 2026, frente a 3.435 baht un año antes. Los alimentos y las bebidas no alcohólicas siguieron siendo la categoría más grande, con 8.342 baht, 118 baht más. El transporte y las comunicaciones alcanzaron los 4.895 baht, el 23,07% del gasto total.
En cambio, el gasto en vivienda bajó 17 baht, hasta los 5.117 baht mensuales, en parte debido a la reducción de las tarifas eléctricas. Las facturas de energía de los hogares pueden variar a distintos ritmos, ya que los contratos, las tarifas y las medidas gubernamentales influyen en la rapidez con que los precios internacionales llegan a los consumidores.
Los empleos también podrían verse afectados
Krungsri constató que el 51,1% de los hogares con dificultades financieras tiene integrantes que trabajan en la construcción, el comercio mayorista y minorista, la agricultura, el alojamiento o los servicios de alimentación. Estos sectores son sensibles al aumento de los costos de los insumos y a la caída del gasto de los clientes.
Un restaurante que afronta el encarecimiento del combustible para cocinar, los ingredientes y las entregas puede subir los precios de su menú. Si los clientes compran menos comidas, el negocio podría reducir las horas de trabajo del personal. Así, un hogar puede afrontar a la vez un costo de vida más alto y una reducción de sus ingresos.
Solo el 24,3% de los hogares financieramente sólidos tiene integrantes que trabajan en esos sectores expuestos. En alrededor del 40,7% hay personas empleadas en sectores que Krungsri considera más estables, como la administración pública, la educación, la atención de salud, los servicios profesionales, las finanzas y los seguros.
El aumento de los ingresos ha ofrecido una protección limitada. El análisis de Krungsri determinó que, en promedio, los ingresos nominales —la cantidad recibida antes de ajustarla por la inflación— disminuyeron durante la última década en el grupo más sólido y aumentaron solo de forma moderada en el grupo de ingresos medios. Una inflación promedio de alrededor del 1% anual debilitó aún más el poder adquisitivo.
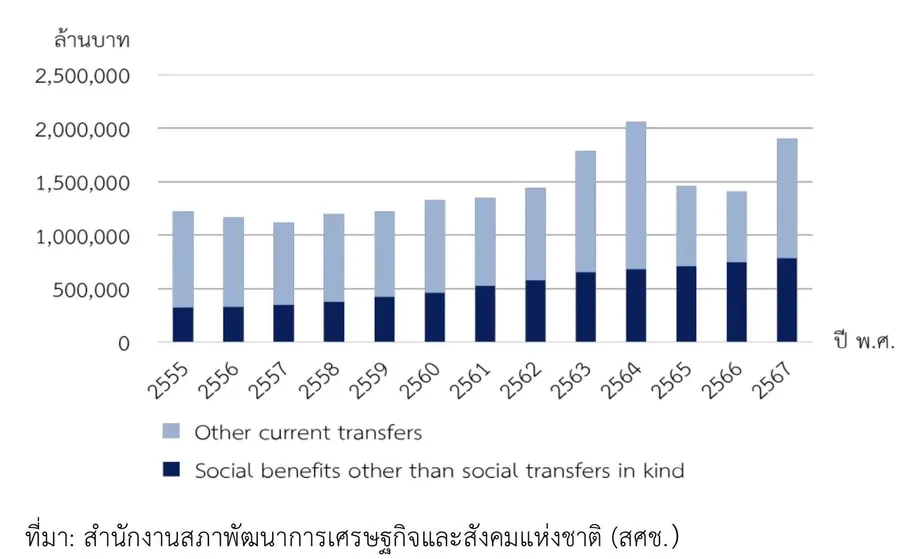
El grupo con dificultades financieras registró un crecimiento más rápido de los ingresos nominales, respaldado en parte por las ayudas del gobierno. Estas pasaron del 3,6% de sus ingresos en 2015 al 5,6% en 2025. Sin ese apoyo, los ingresos crecieron en promedio solo un 1,7% al año.
Qué muestra la encuesta nacional
El resumen de la encuesta de hogares de la Oficina Nacional de Estadística sitúa los ingresos mensuales promedio de los hogares en 28.151 baht en el primer semestre de 2025, frente a unos gastos de 21.984 baht. El gasto absorbió el 78,1% de los ingresos.
La diferencia entre esos dos promedios fue de 6.167 baht al mes. Las cifras de Krungsri para el grupo con dificultades financieras muestran cuánto menos margen tienen muchas familias después de cubrir sus gastos y pagar sus deudas. Los promedios nacionales incluyen hogares con ingresos, activos y obligaciones muy distintos.
La Oficina Nacional de Estadística registró deudas en el 40,7% de los hogares. La deuda promedio fue de 144.871 baht en el conjunto de los hogares, incluidos los que no tenían préstamos; de esa cantidad, 109.628 baht correspondían a préstamos para fines domésticos, como consumo, vivienda y educación. Entre los hogares endeudados, el 92,7% recurrió únicamente a canales formales, el 5,1% solo a canales informales y el 2,2% a ambos.
Los ingresos regulares por persona subieron de 10.765 baht al mes en 2023 a 11.246 baht en el primer semestre de 2025. La medida de desigualdad de ingresos de la encuesta, el coeficiente de Gini, bajó de 0,285 a 0,260. Un valor más bajo significa que los ingresos están distribuidos de manera más equitativa. La proporción correspondiente al grupo de menores ingresos aumentó del 8,7% al 9,9%, mientras que la del grupo de mayores ingresos bajó del 40,0% al 38,6%.
Las cifras de la Oficina Nacional de Estadística describen las finanzas de los hogares en el primer semestre de 2025, mientras que los datos de gasto de TPSO abarcan de enero a septiembre de 2026 y proceden de una serie estadística diferente. Cada conjunto permite comparaciones con un período anterior: TPSO registró un aumento del gasto respecto del año anterior, mientras que la Oficina Nacional de Estadística constató mejoras en los ingresos regulares por persona y en la distribución de los ingresos.
La fragilidad financiera es anterior al alza de los precios de la energía
El análisis de los activos de los hogares de Krungsri Research, publicado el 1 de octubre de 2025 y escrito por Thansin Klinthanom, documentó una recuperación financiera limitada después de la covid-19. A partir de datos de encuestas de 2021 a 2023, concluyó que los activos líquidos aumentaron apenas 8.218 baht por hogar al año. Los activos líquidos incluyen depósitos y otros recursos que pueden convertirse en efectivo con relativa facilidad.
En los hogares que ganan menos de 20.000 baht al mes, el aumento anual fue inferior a 2.000 baht. Los hogares con ingresos inferiores a 10.000 baht también registraron una caída anual promedio de 82.294 baht en el valor de sus propiedades y vehículos. En los hogares con ingresos de entre 10.000 y 20.000 baht, la caída superó los 17.425 baht.
Los ingresos y los gastos aumentaban casi al mismo ritmo. El análisis situó sus incrementos anuales promedio en 1.806 y 1.803 baht, respectivamente, entre 2021 y 2023, lo que dejó poco margen adicional para ahorrar.
Los trabajadores con los ingresos más bajos afrontaron una recuperación especialmente difícil. En 2024, el ingreso promedio de los trabajadores, ajustado por la inflación, era un 3,2% superior al nivel anterior a la covid-19. Para quienes ganaban menos de 7.800 baht al mes, era un 18,5% inferior.
Las cifras del Banco de Tailandia citadas en el análisis situaban la deuda de los hogares en 16,35 billones de baht, o el 87,4% del producto interno bruto, en el primer trimestre de 2025. Los préstamos a los hogares se contrajeron un 0,12% respecto del año anterior, ya que las entidades mantuvieron una actitud cautelosa. Por eso, las familias con poco efectivo y activos en descenso pueden tener dificultades para obtener un préstamo justo cuando necesitan ayuda para afrontar una crisis.
La preocupación pública y la evolución de los precios de la energía
La encuesta de Suan Dusit Poll titulada Tailandeses y medidas energéticas recogió respuestas de 1.347 personas de todo el país. El 45,88% dijo estar muy preocupado por el aumento de los precios de la energía y el 44,10% algo preocupado, lo que suma el 89,98%.
Alrededor del 69,93% tenía previsto apagar las luces y los aparatos que no fueran necesarios para ahorrar energía. Un 30,51% dijo que sus ahorros de emergencia durarían solo entre uno y tres meses, mientras que el 71,05% quería que el gobierno congelara los precios de los combustibles y del gas para cocinar el mayor tiempo posible.
Pornphan Buathong, presidenta de Suan Dusit Poll, pidió gestionar los mecanismos de fijación de precios, las reservas de energía y la comunicación pública. Anchalee Rattana, profesora de ciencias políticas en la Facultad de Derecho y Política de la Universidad Suan Dusit, señaló que los precios más altos del petróleo y el gas podrían encarecer los bienes y servicios a través de la producción y la distribución.
Los acontecimientos fechados muestran cómo una fragilidad financiera preexistente se ha encontrado con un nuevo impacto externo:
- 2021-2023: Un análisis posterior de Krungsri concluyó que los ingresos y los gastos de los hogares aumentaron casi en la misma medida.
- Primer semestre de 2025: La Oficina Nacional de Estadística registró un ingreso mensual promedio de 28.151 baht por hogar y deudas en el 40,7% de los hogares.
- Septiembre de 2026: El promedio del crudo Brent fue alrededor de un 60% superior al de febrero de 2026.
- Enero-septiembre de 2026: TPSO registró un aumento de 326 baht en el gasto mensual de los hogares respecto del año anterior.
- 20 de octubre de 2026: La actualización del Ministerio de Energía situó el GNL asiático al contado en 29,89 dólares por millón de unidades térmicas británicas y el crudo de Dubái en 107,90 dólares por barril.
Ayuda inmediata e ingresos más sólidos a largo plazo
Las autoridades tailandesas han dado prioridad al gas adquirido mediante contratos a más largo plazo, menos volátiles que las compras al contado, y han mantenido medidas para estabilizar los precios internos del petróleo. Un alto funcionario de energía cuyo nombre no se reveló dijo que la Comisión Reguladora de Energía esperaba adoptar nuevas medidas de estabilización del mercado en noviembre de 2026; no se especificaron los detalles ni la fecha exacta del anuncio.
Tailandia afronta la misma limitación presupuestaria que otras economías de la ASEAN y China, Japón y Corea del Sur. Las crisis sucesivas, entre ellas la covid-19 y la inflación posterior a la guerra en Ucrania, han dejado a los gobiernos con más deuda y menos margen para financiar medidas de protección. Congelar los precios de manera general puede ayudar rápidamente a muchos consumidores, mientras que las ayudas focalizadas destinan los limitados recursos públicos a los hogares con menores reservas.
Krungsri sostiene que la ayuda para las facturas y las deudas debe ir acompañada de ingresos más seguros. Sus propuestas incluyen reforzar la protección social, impartir educación financiera, desarrollar las competencias profesionales a lo largo de la vida laboral e invertir en industrias tecnológicas capaces de crear empleos mejor remunerados. El análisis de octubre de 2025 también propone fortalecer las pequeñas y medianas empresas, facilitar la reestructuración flexible de la deuda y ofrecer alternativas accesibles al endeudamiento informal.
Thansin Klinthanom, autor de ese análisis, explicó por qué las medidas centradas únicamente en la deuda tienen límites:
«Sin abordar estas causas de fondo, es poco probable que las soluciones al problema de la deuda de los hogares produzcan resultados sostenibles».
Las inundaciones añaden otra preocupación inmediata. TPSO advirtió que los daños a las tierras agrícolas y las interrupciones del transporte podrían elevar los precios agrícolas, en especial los de las verduras frescas. Los hogares afectados también podrían tener que pagar reparaciones y reemplazar electrodomésticos y materiales de construcción.
El consumo privado aún podría crecer porque los hogares financieramente sólidos y los de ingresos medios sin deudas pueden mantener sus gastos. Los hogares con dificultades financieras representan el 57,2% del total, pero concentran el 34,3% del consumo. Por eso, el crecimiento del gasto nacional puede coexistir con un deterioro de la situación financiera de la mayoría de las familias.
Puntos clave
- Krungsri clasifica al 57,2% de los hogares tailandeses como financieramente vulnerables: ganan como máximo 24.000 baht al mes.
- Los hogares vulnerables con deudas disponen de menos de 500 baht al mes después de cubrir sus gastos y pagar sus deudas.
- Los alimentos, los servicios básicos y el combustible absorben el 53,4% del gasto de ese grupo, lo que dificulta afrontar el aumento de los precios de productos esenciales.
- El transporte y las comunicaciones representaron alrededor del 70% del aumento del gasto mensual de los hogares entre enero y septiembre de 2026.
- Más de la mitad de los hogares vulnerables tiene integrantes que trabajan en sectores expuestos al aumento de los costos y al debilitamiento de la demanda.
- Krungsri recomienda combinar la ayuda inmediata con una protección social más sólida, empleos más estables e ingresos más altos.