Una nueva propuesta se basa en los impuestos introducidos en 2026
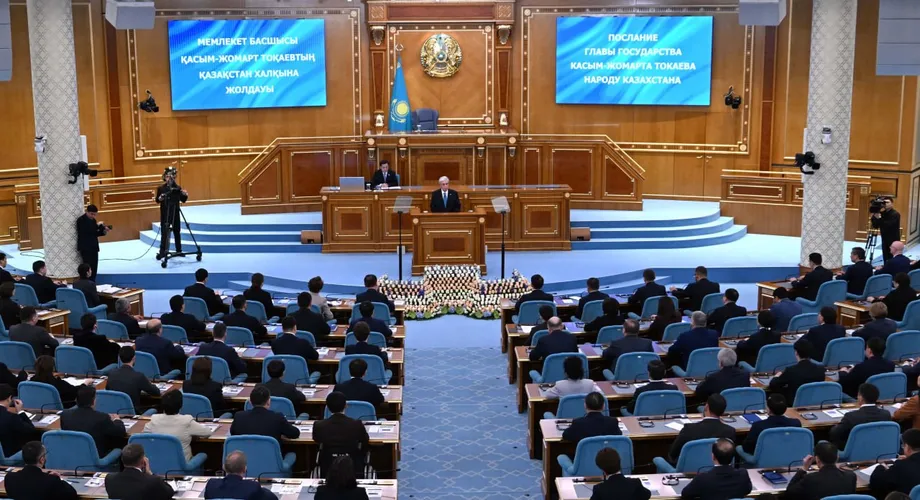
El presidente de Kazajistán, Kassym-Jomart Tokayev, pidió el 28 de octubre de 2026 que se aumenten los impuestos a las personas con grandes fortunas, lo que abrió un debate sobre quiénes deberían pagar más y qué activos deberían incluirse. Su propuesta llega menos de un año después de que un nuevo Código Tributario introdujera mayores gravámenes sobre propiedades costosas, vehículos, yates y aeronaves, además de un impuesto progresivo sobre la renta personal.
Contenido
- Una nueva propuesta se basa en los impuestos introducidos en 2026
- Qué grava Kazajistán con mayores impuestos
- Los legisladores evalúan una lista más amplia de activos
- ¿Dónde debería situarse el límite entre la riqueza y la clase media?
- Por qué los registros digitales son fundamentales para el plan
- Qué cambiaría la inteligencia artificial para las empresas
- La economía sumergida se reduce, pero la competencia sigue siendo motivo de preocupación
- Las reformas del Código Tributario acompañan el esfuerzo por aumentar los ingresos
- Las fechas que marcarán la próxima etapa
- Puntos clave
En su discurso anual a la nación, Tokayev encargó al gobierno y al Kurultai, el órgano legislativo nacional, que examinaran la idea y presentaran recomendaciones. Aún no se han anunciado la tasa propuesta, el umbral que definiría una gran fortuna, los activos que abarcaría ni el calendario para introducirla.
Tokayev presentó la iniciativa como una cuestión de cómo compartir el costo del desarrollo nacional. También afirmó que la propiedad adquirida legalmente seguiría protegida y describió las restricciones sobre esos activos como contrarias a la Constitución.
El presidente expuso su postura en el discurso:
«Creo que ha llegado el momento de debatir la introducción de una tasa más alta para quienes tienen un patrimonio considerable».
Los legisladores ya han planteado varias opciones: aumentar los impuestos a las compras de lujo, elevar aún más el impuesto sobre la renta personal o extender la tributación adicional a otros bienes e ingresos. Esas opciones importan porque gravar un salario anual, una compra costosa y una fortuna acumulada afecta a distintas personas de maneras diferentes.
Tokayev acompañó la propuesta con instrucciones para corregir los problemas que afrontan las empresas con el nuevo Código Tributario. Su mensaje tiene, por tanto, dos partes relacionadas: buscar una mayor contribución de los ciudadanos más ricos y, al mismo tiempo, facilitar que las empresas entiendan y apliquen las normas fiscales.
Qué grava Kazajistán con mayores impuestos
Kazajistán ha debatido en repetidas ocasiones la creación de un impuesto al lujo, pero actualmente no existe un tributo independiente con ese nombre. En su lugar, las normas introducidas en 2026 aplican impuestos y gravámenes especiales más altos a determinados activos costosos.
Los bienes inmuebles valorados en más de 450 millones de tenge, unos 983.858 dólares según las cifras que acompañan a la propuesta, están sujetos a una tasa del 2%. Se aplica un gravamen especial del 10% a los automóviles con un valor de 18.000 índices de cálculo mensuales o más, y a los yates y aeronaves valorados en 24.000 índices o más.
El índice de cálculo mensual, o MCI, es una cantidad de referencia que Kazajistán utiliza para calcular distintos pagos y umbrales legales. Expresar un umbral en MCI permite que su valor en tenge cambie cuando se modifica la cantidad de referencia.
El sistema del impuesto sobre la renta personal también pasó a ser progresivo en 2026. En virtud de ese sistema, la tasa del 15% se aplica únicamente a la parte de los ingresos anuales sujetos a impuestos que supere los 8.500 MCI. En 2026, ese umbral equivale a 36.762.500 tenge, unos 80.375 dólares.
Por tanto, una persona cuyos ingresos anuales sujetos a impuestos superen el umbral en 1 millón de tenge pagaría la tasa del 15% sobre ese millón adicional. La tasa más alta se aplica al excedente, no a la totalidad de los ingresos.
Askhat Aimagambetov, diputado del Kurultai, afirmó que el mecanismo progresivo vigente funcionaba sin problemas importantes. Añadió que cualquier propuesta adicional tendría que estudiarse y debatirse con el Ministerio de Finanzas.
Los legisladores evalúan una lista más amplia de activos
Aimagambetov describió debates que abarcan artículos de lujo, automóviles costosos, yates y otros bienes, además de un nuevo aumento del impuesto sobre la renta personal y una mayor tributación de los ingresos procedentes de otras actividades.
El diputado Aidos Sarym sugirió examinar el oro, los diamantes, los automóviles que cuesten más de 200.000 dólares, las embarcaciones, las aeronaves, los bienes inmuebles, los ingresos excepcionalmente altos y las herencias. Citó la compra de una aeronave Bombardier como ejemplo de una transacción que podría merecer un examen más detenido.
La lista de Sarym reúne varias posibles bases imponibles. La base imponible es el concepto sobre el que se calcula el monto de un impuesto, como los ingresos recibidos durante un año o el valor de los bienes que posee una persona. Elegir esa base es tan importante como determinar el porcentaje que se cobrará.
El diputado Olzhas Kuspan dijo que los legisladores habían aprobado tasas en el Código Tributario y ahora debatían qué otros elementos podrían estar sujetos a impuestos adicionales. Entre sus propuestas figuran los activos digitales y las obras de arte valiosas, con el registro de sus propietarios y la valoración de las pinturas costosas.
Kuspan también propuso examinar las categorías A y B de una clasificación del Ministerio de Trabajo para conceder prestaciones sociales, a fin de identificar a las personas que podrían estar sujetas a impuestos al lujo. Sostuvo que los sistemas informáticos avanzados deberían ayudar a determinar quién posee cada activo.
Estas propuestas requerirían distintas tareas administrativas. Un vehículo de lujo tiene un precio de compra y un registro de matriculación. Una obra de arte necesita una tasación, mientras que para un activo digital hace falta un método para identificar a su propietario y determinar su valor a efectos fiscales.
¿Dónde debería situarse el límite entre la riqueza y la clase media?
Sarym afirmó que Kazajistán necesitaba una clasificación más clara de la población para distinguir a los ciudadanos ricos de los distintos segmentos de la clase media. Sostuvo que el debate también tenía que ver con la percepción pública de la justicia, además de con la economía.
Describió la seguridad de los hogares como parte de esa evaluación. Una familia puede parecer acomodada, pero perder gran parte de su estabilidad financiera si uno de los cónyuges fallece. Su argumento era que los ingresos en un momento determinado y la capacidad para afrontar un impacto financiero grave son medidas distintas.
La riqueza y los ingresos también describen cosas diferentes. Los ingresos son el dinero que se recibe durante un período, como un salario o las ganancias de una empresa. La riqueza es el valor acumulado de los activos, que puede incluir bienes inmuebles y participaciones en empresas. Una persona puede poseer activos valiosos y, al mismo tiempo, recibir relativamente poco dinero en efectivo durante un año determinado.
Por tanto, la decisión práctica para Kazajistán va más allá de elegir una tasa más alta. Los legisladores deben decidir si la nueva obligación se aplicará a los ingresos, la propiedad, las compras o las transferencias, como las herencias. Cada opción establecería un límite diferente entre las personas afectadas por la medida y las que quedarían excluidas.
Sarym dijo que aún era necesario determinar cuántas personas pertenecían al grupo de los más ricos. Identificar a ese grupo permitiría al gobierno estimar con mayor claridad tanto el alcance de la propuesta como los ingresos que podría generar.
Por qué los registros digitales son fundamentales para el plan
Tokayev vinculó la justicia fiscal con la transparencia y pidió un uso más amplio de la inteligencia artificial para mejorar la recaudación, reducir la actividad oculta a las autoridades y disminuir los riesgos de corrupción.
Dias Kumarbekov, experto sénior del Instituto de Estudios Estratégicos de Kazajistán, dependiente de la presidencia, relacionó la tasa más alta propuesta con la capacidad del Estado para identificar con precisión las grandes fortunas. Explicó que una parte considerable de la riqueza puede estar repartida entre bienes inmuebles, participaciones empresariales y activos en el extranjero, y que la información puede estar en manos de distintas agencias y países.
Kumarbekov sostuvo que combinar esos registros ayudaría a aplicar la tasa más alta a los contribuyentes a quienes está dirigida. Sin una visión completa, quienes ya tienen sus finanzas a la vista de las autoridades podrían asumir una mayor carga, mientras que sería más difícil identificar los activos que están en otros lugares.
Kazajistán firmó en 2018 un acuerdo para el intercambio automático de información fiscal, recibió sus primeros datos en 2021 y, para 2024, contaba con 89 países y territorios asociados. Ese intercambio permite a las autoridades fiscales acceder a información sobre cuentas fuera del país.
Dentro del país, el sistema Smart Data Finance combina información de 80 fuentes, según el viceministro de Finanzas Aset Turysov. Afirmó que las comprobaciones realizadas mediante el sistema habían generado liquidaciones tributarias por 322.000 millones de tenge. Una liquidación es un monto calculado como exigible; la recaudación es el paso posterior, cuando se recibe el dinero.
El Ministerio de Finanzas prevé ampliar el uso de declaraciones rellenadas parcialmente a partir de registros existentes. Los contribuyentes podrían consultar la información en que se basa el monto calculado. Kumarbekov sostuvo que también deberían poder impugnar las conclusiones del sistema antes de que se conviertan en liquidaciones tributarias.
Qué cambiaría la inteligencia artificial para las empresas
El ministro de Finanzas, Madi Takiyev, dijo en una reunión del gobierno el 6 de octubre que la inteligencia artificial había ayudado a identificar 672 riesgos tributarios adicionales. Esos riesgos son señales de que los registros podrían requerir un examen más detenido, por ejemplo, cuando las compras no coinciden con los ingresos declarados.
Se prevé que algunos de esos casos aparezcan en eGov Business y en la cuenta personal única para empresarios. Así, las empresas podrían detectar un posible problema y corregir un error antes de una inspección. El ministerio se propone reducir a la mitad las inspecciones a los contribuyentes que cumplen las normas para 2029.
Turysov ilustró este enfoque con el caso de una persona que adquiere bienes inmuebles y varios automóviles durante dos o tres años sin tener ingresos confirmados. Al relacionar los registros de compras con la información sobre ingresos, el sistema puede señalar esa discrepancia para que sea examinada.
Kumarbekov también citó la experiencia internacional con información proporcionada por terceros. En un experimento fiscal danés que describió, los ingresos ocultos representaron el 0,3% de los ingresos notificados por un empleador o un banco, frente al 37% de los ingresos que las personas declararon por sí mismas.
Para los contribuyentes, el cambio previsto supone recibir más avisos con antelación y tener que hacer menos trámites manuales. Para las autoridades, significa contar con una visión más completa de los ingresos y la propiedad antes de decidir dónde destinar los recursos para las inspecciones.
La economía sumergida se reduce, pero la competencia sigue siendo motivo de preocupación
La Oficina de Estadística Nacional de Kazajistán calculó que la proporción de la actividad económica no registrada oficialmente equivalía al 15,69% del producto interno bruto en 2025, frente al 19,75% en 2021. Esto representa una caída de 4,06 puntos porcentuales. El objetivo del gobierno es reducirla al 13,8% para 2028, lo que exigiría un descenso adicional de 1,89 puntos respecto del nivel de 2025.
La encuesta empresarial del Banco Mundial correspondiente a 2024 reveló que el 39,7% de las empresas kazajas tenía competidores que operaban sin registro o en la economía sumergida. Mientras tanto, la proporción que identificaba esa competencia como su mayor problema cayó del 16,4% en 2019 al 6,9% en 2024, un descenso de 9,5 puntos porcentuales.
Las empresas que ocultan sus ventas pueden evitar los costos fiscales que afrontan sus competidores registrados. Esto puede dejar a las compañías que cumplen las normas con menos margen para bajar los precios, conservar a sus clientes o invertir en sus operaciones.
Kumarbekov citó una investigación basada en datos de encuestas empresariales de varios países que vinculó la competencia de empresas informales con pérdidas de productividad del 20% al 24% entre las compañías formales. Enmarcó el impuesto propuesto a las grandes fortunas dentro de un esfuerzo más amplio por lograr que las contribuciones sean más uniformes en toda la economía.
Las reformas del Código Tributario acompañan el esfuerzo por aumentar los ingresos
Tokayev reconoció que las empresas tenían dificultades para aplicar algunas disposiciones del Código Tributario, que entró en vigor el 1 de enero de 2026. Encargó al gobierno que resolviera las contradicciones, eliminara las expresiones ambiguas y redujera las cargas desproporcionadas.
El presidente describió el código como una base para la reforma y pidió cambios fundamentados en la experiencia empresarial:
«El Código Tributario no es un dogma ni una escritura sagrada, y no debe estar desconectado de la realidad».
Tokayev afirmó que las revisiones debían prepararse con cuidado para que los empresarios no tuvieran que afrontar cambios constantes en las normas. También dijo que la tributación debía mantener los incentivos para ampliar las empresas, atraer inversiones y crear empleo.
La agenda económica más amplia se centró en los ingresos de los hogares y la inflación. Tokayev instó al gobierno y al Banco Nacional a coordinar sus esfuerzos para contener el aumento de los precios y pidió a los bancos que otorgaran más financiamiento para inversiones empresariales.
Dijo que los activos bancarios superaban los 75 billones de tenge y que los depósitos habían alcanzado los 52 billones, de los cuales alrededor del 78% estaban denominados en la moneda nacional. Pidió que se destinara una mayor parte de esos recursos a respaldar la producción y el desarrollo empresarial, junto con el financiamiento de instituciones de desarrollo, organizaciones financieras internacionales y el Fondo Unificado de Pensiones Acumulativas.
El gasto público era otro componente de la misma agenda. Tokayev propuso utilizar la inteligencia artificial para detectar gastos injustificados o ineficientes y digitalizar por completo el sistema de tesorería. Su programa combina una recaudación de impuestos más precisa con un examen más riguroso del uso del dinero público.
Las fechas que marcarán la próxima etapa
El debate más reciente en Kazajistán llega tras varios años de ampliación del acceso a la información financiera y una reciente reforma tributaria. Los principales hitos son:
- 2018: Kazajistán firmó un acuerdo para el intercambio automático de información fiscal.
- 2021: El país recibió los primeros datos mediante ese intercambio.
- 2024: La red llegó a 89 países y territorios asociados.
- 8 de septiembre de 2025: Tokayev encargó al Comité Estatal de Ingresos que dirigiera la digitalización del gobierno y utilizara la inteligencia artificial en beneficio de los contribuyentes.
- 1 de enero de 2026: Entró en vigor el nuevo Código Tributario.
- 6 de octubre de 2026: El ministro de Finanzas explicó cómo se utiliza la inteligencia artificial para identificar riesgos tributarios adicionales.
- 28 de octubre de 2026: Tokayev pidió al gobierno y al Kurultai que examinaran una mayor tributación de las grandes fortunas.
- 2028: El gobierno se propone reducir al 13,8% del PIB la proporción correspondiente a la economía sumergida.
- 2029: El Ministerio de Finanzas se propone reducir a la mitad las inspecciones a los contribuyentes que cumplen las normas.
La tarea inmediata del gobierno y los legisladores es convertir la solicitud del presidente en recomendaciones concretas. Sus decisiones sobre la propiedad, la valoración y la definición de riqueza determinarán cómo encaja la propuesta con los impuestos ya introducidos en 2026.
Puntos clave
- Tokayev propuso aumentar los impuestos a las grandes fortunas el 28 de octubre de 2026 y pidió al gobierno y al Kurultai que prepararan recomendaciones.
- Kazajistán ya aplica impuestos y gravámenes especiales más altos a determinados activos costosos.
- En 2026, la tasa del 15% del impuesto sobre la renta personal se aplica únicamente a los ingresos anuales sujetos a impuestos que superen los 36.762.500 tenge.
- Los legisladores debaten la tributación de artículos de lujo, bienes inmuebles, activos digitales, obras de arte, herencias e ingresos adicionales.
- Los registros digitales y la inteligencia artificial son fundamentales para identificar activos y mejorar la recaudación fiscal.
- Tokayev también ordenó cambios específicos en el Código Tributario para atender las inquietudes de las empresas.