Los gigantes chinos de la nube buscan asegurar el suministro durante una década
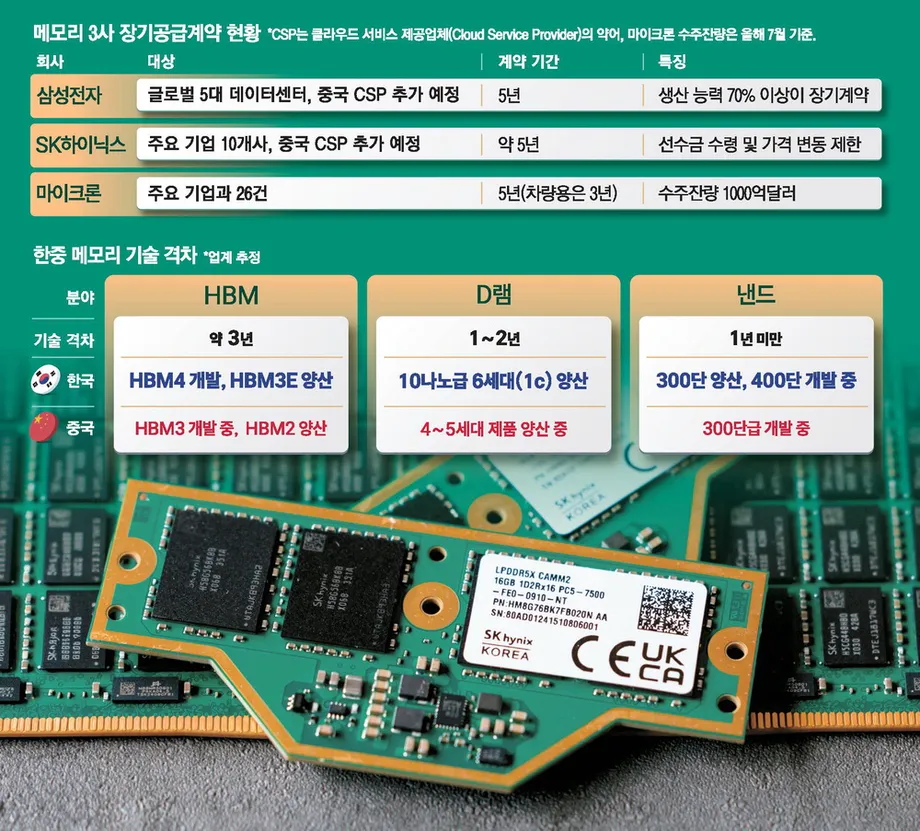
Alibaba, Tencent y ByteDance buscan acuerdos de suministro de memoria para servidores a largo plazo con Samsung Electronics y SK hynix. Algunos clientes solicitan entregas hasta 2035. Los compromisos propuestos superarían ampliamente los plazos habituales de tres a cinco años, mientras las empresas tecnológicas chinas compiten con sus rivales estadounidenses por los chips necesarios para ampliar los servicios de inteligencia artificial.
Contenido
- Los gigantes chinos de la nube buscan asegurar el suministro durante una década
- Por qué los servidores de IA necesitan varios tipos de memoria
- Los clientes estadounidenses ya han reservado producción
- La expansión de China explica la urgencia
- Tencent también compra memoria china
- Los controles a la exportación determinan qué puede suministrar Corea
- CXMT sigue un enfoque de fabricación diferente
- ¿Durará la escasez lo suficiente como para justificar los contratos?
- Las fechas clave de la carrera por el suministro
- Puntos clave
Las solicitudes abarcan memoria de doble velocidad de datos para servidores, conocida como DDR, y memoria DDR de bajo consumo, o LPDDR. Según informes, los compradores chinos buscan volúmenes adicionales a los contemplados en los acuerdos vigentes de los proveedores surcoreanos, en un momento en que grandes clientes estadounidenses ya han reservado una parte sustancial de la producción.
Samsung afirma que ha cerrado acuerdos con cinco importantes clientes de centros de datos y que negocia con otros cinco. SK hynix señala que concluyó negociaciones con alrededor de 10 clientes, incluidas cuentas clave. Las estimaciones del sector sugieren que los acuerdos con empresas tecnológicas globales podrían absorber entre el 70% y el 80% de la producción de memoria que los dos fabricantes prevén para el próximo año.
Las propuestas chinas siguen siendo solicitudes: Samsung y SK hynix no han confirmado públicamente que acepten las condiciones que se extenderían hasta 2035, y no se han divulgado los precios, los volúmenes ni los pagos por adelantado. Los clientes parecen dispuestos a pagar más por entregas fiables, ya que el acceso a la memoria se está convirtiendo en una limitación práctica para la expansión de la inteligencia artificial.
Tencent también está asegurando el suministro nacional. Un acuerdo del que se ha informado con ChangXin Memory Technologies, de China, conocida como CXMT, supera los 20.000 millones de yuanes, unos 2.940 millones de dólares. En conjunto, estas iniciativas muestran que las empresas chinas de servicios en la nube siguen dos vías a la vez: compran más chips chinos y buscan garantizar entregas desde Corea del Sur durante varios años.
Por qué los servidores de IA necesitan varios tipos de memoria
La memoria DDR ofrece a la unidad central de procesamiento de un servidor, o CPU, un espacio de trabajo rápido para la información que necesita de inmediato. Una comparación sencilla es un escritorio: el procesador trabaja con la información colocada allí, en vez de tener que recuperarlo todo una y otra vez de un archivador.
La LPDDR cumple una función similar como memoria de trabajo, pero consume menos electricidad. Es conocida por su uso en teléfonos inteligentes, donde importan la duración de la batería y el calor, pero los operadores de servidores se interesan cada vez más por su potencial para reducir el consumo eléctrico en grandes instalaciones.
La memoria de alto ancho de banda, o HBM, cumple otra función exigente. Se ubica cerca de potentes procesadores de inteligencia artificial y permite transferir grandes cantidades de información con rapidez. Samsung y SK hynix han destinado más recursos de fabricación a este producto de alto valor, lo que ha reducido la disponibilidad de la memoria convencional.
La memoria flash NAND ofrece almacenamiento que conserva la información cuando se corta la electricidad. Yangtze Memory Technologies, de China, conocida como YMTC, se especializa en NAND, mientras que CXMT fabrica DRAM. Las empresas de servicios en la nube necesitan tanto almacenamiento como memoria de trabajo, por lo que las compras consisten en una serie de adquisiciones relacionadas, no en buscar un único chip intercambiable.
Los clientes estadounidenses ya han reservado producción
Según informes, entre los cinco principales clientes de centros de datos de Samsung figuran Amazon Web Services, Microsoft, Google Cloud, Meta y Oracle. Sus acuerdos ayudan a explicar por qué las empresas chinas se están moviendo con rapidez: resulta más difícil comprar chips adicionales cuando los proveedores ya han comprometido gran parte de su producción futura.
Samsung ha dicho que tiene previsto asignar al menos el 70% de su capacidad de producción a acuerdos a largo plazo. Kim Dong-won, jefe de investigación de KB Securities, estima que los clientes ya han asegurado una proporción aún mayor de la producción de memoria que la empresa prevé para 2027.
Kim describió así la competencia por la capacidad restante de Samsung:
«Estimamos que Samsung Electronics ya ha asegurado alrededor del 80% de la producción de memoria prevista para 2027 mediante acuerdos de suministro a largo plazo», y añadió: «Los operadores de grandes centros de datos siguen compitiendo por asegurar el 20% restante de la producción de memoria que no está cubierto por contratos».
Los operadores de grandes centros de datos son empresas que gestionan enormes redes de centros de datos. Sus acuerdos pueden ofrecer a los fabricantes una perspectiva más clara de la demanda futura y, a los compradores, entregas más previsibles. Los precios del suministro y los pagos por adelantado varían según el contrato, por lo que un acuerdo de larga duración puede reservar el acceso sin fijar necesariamente un precio único durante todo su plazo.
La expansión de China explica la urgencia
China ya cuenta con al menos 24 gigavatios de capacidad en centros de datos de inteligencia artificial, según una evaluación de septiembre de la firma de investigación de semiconductores SemiAnalysis. Estados Unidos tiene 56 GW. Según esas cifras, la capacidad china equivale a alrededor del 43% de la estadounidense.
SemiAnalysis calcula que en China se están construyendo o planificando aproximadamente otros 20 GW. Esa cifra equivale a cerca del 83% de los 24 GW de capacidad que el país ya tiene, lo que ilustra la magnitud de las compras de equipos que se están considerando.
Los gigavatios miden la capacidad eléctrica. Ayudan a dar una idea de la escala física de los centros de datos, aunque la cantidad de trabajo de computación que puede realizar cada instalación también depende de sus procesadores, memoria y diseño.
Según la misma evaluación, ByteDance está desarrollando alrededor de 5,3 GW, Alibaba 3,9 GW y Tencent 2,4 GW. Estos tres proyectos suman 11,6 GW. Baidu busca desarrollar alrededor de 1,1 GW y Huawei cerca de 1 GW, mientras que China Mobile, China Telecom y China Unicom también están ampliando su infraestructura de inteligencia artificial.
Cada nueva instalación necesita chips antes de poder prestar servicios a sus clientes. La escasez de memoria convencional para servidores puede retrasar la puesta en marcha de capacidad de computación útil incluso cuando los edificios, las conexiones eléctricas y los procesadores de inteligencia artificial están listos. Por ello, reservar entregas con años de antelación pasa a formar parte de la planificación de las propias instalaciones.
Tencent también compra memoria china
El acuerdo de Tencent con CXMT del que se ha informado, por más de 20.000 millones de yuanes, muestra que las compras nacionales ya son sustanciales. Los detalles del acuerdo se dieron a conocer el 29 de junio, citando a tres personas familiarizadas con el asunto, mientras CXMT preparaba una oferta pública inicial propuesta de 29.500 millones de yuanes en el mercado Star de Shanghái.
Según informes, Alibaba, ByteDance y Tencent también están asegurando el suministro de CXMT y YMTC, mientras Samsung y SK hynix dan prioridad a la producción de HBM. Los proveedores chinos ofrecen otra fuente de chips cuando resulta difícil obtener memoria convencional.
Sin embargo, según evaluaciones del sector, los fabricantes surcoreanos conservan ventajas en rendimiento y escala de producción para las exigentes aplicaciones de servidores. Los servidores funcionan de manera continua, por lo que la fiabilidad, la calidad uniforme y la garantía de volúmenes de suministro son factores centrales en las decisiones de compra.
El avance de YMTC ya se refleja en el almacenamiento. Omdia situó su participación en el mercado chino de NAND en el 38,5% durante el segundo trimestre, por delante de Samsung, con un 33,5%, y SK hynix, con un 17%. La competencia ha coincidido con mejoras en las plantas chinas de NAND, incluidos los planes de Samsung para pasar a 286 capas en Xi'an y el trabajo de SK hynix para introducir al menos 240 capas en Dalian.
Los controles a la exportación determinan qué puede suministrar Corea
Los controles a la exportación de Estados Unidos impiden que Samsung y SK hynix envíen HBM a China, mientras que la DRAM de uso general sigue disponible. Por ello, las empresas chinas buscan acuerdos de DDR y LPDDR en un mercado ya dividido por las restricciones a componentes más avanzados para inteligencia artificial.
Las normas también afectan a los equipos de fabricación. Los fabricantes chinos de memoria CXMT y YMTC tienen prohibido obtener sistemas avanzados de litografía ultravioleta extrema, según las restricciones descritas en las evaluaciones del sector. Estas máquinas, conocidas como EUV, emplean longitudes de onda de luz extremadamente cortas para crear estructuras diminutas en los chips.
Se espera que la capacidad de producción de sistemas EUV de ASML aumente de 44 máquinas en 2025 a más de 80 en 2027. Los fabricantes chinos tienen un acceso restringido incluso cuando aumenta la disponibilidad de estos equipos, lo que limita una de las vías para producir memorias más densas y avanzadas.
Samsung y SK hynix afrontan un desafío relacionado en sus propias fábricas chinas, donde los envíos de equipos requieren autorización estadounidense. Su mayor inversión en China alcanzó un total de 1,4871 billones de wones en tres plantas en 2025. Wuxi produce más del 30% de la DRAM de SK hynix, mientras que Xi'an representa alrededor del 40% de la producción de NAND de Samsung. Por ello, esas fábricas son importantes para responder a la demanda.
CXMT sigue un enfoque de fabricación diferente
El director ejecutivo de CXMT, Cao Kanyu, ha dicho que la empresa desarrolló un transistor de compuerta envolvente vertical y tiene previsto lanzar antes de fin de año un módulo de memoria DDR5 para servidores con un diseño conocido como 4F-squared. El diseño del transistor busca resolver problemas como las fugas eléctricas.
La denominación 4F-squared describe la superficie que ocupa una celda de memoria, la diminuta unidad que almacena información. En comparación con el diseño predominante 6F-squared, reduce el área de la celda alrededor de un 33%, lo que permite incluir más memoria en un chip del mismo tamaño.
Samsung tiene previsto aplicar este enfoque a la producción de DRAM por debajo de los 10 nanómetros para 2028, y SK hynix también ha presentado un plan de desarrollo. Según informes, CXMT también suministra cantidades limitadas de LPDDR6 para el procesador XRING O3 de Xiaomi, lo que demuestra que trabaja en memorias móviles más recientes además de sus proyectos para servidores.
Song Zhe, especialista sénior en inversiones de BNP Paribas Asset Management, describió la dificultad de convertir los avances técnicos en una producción rentable:
«La memoria de nueva generación es cada vez más compleja y difícil de fabricar con rendimientos rentables», dijo Song. «China se perfila como un competidor serio por el lado de la oferta, pero ampliar la producción y avanzar en la curva tecnológica llevará tiempo, sobre todo en el caso de la HBM».
El rendimiento de producción es la proporción de chips fabricados que funcionan correctamente. Un diseño que ofrece buenos resultados también debe producirse de manera uniforme y en grandes cantidades para que un proveedor pueda satisfacer a los mayores clientes de servicios en la nube.
¿Durará la escasez lo suficiente como para justificar los contratos?
El director ejecutivo de Tesla, Elon Musk, ha pronosticado que China producirá RAM a gran escala en 2028, lo que apunta a una mayor competencia para los proveedores consolidados. Sus declaraciones contribuyeron a una caída de las acciones el 15 de octubre: las de Samsung bajaron un 10,56% y las de SK hynix, un 12,76%.
El director ejecutivo de Nvidia, Jensen Huang, espera que la demanda de memoria supere a la oferta hasta 2029 y que el uso de HBM siga siendo elevado. Roh Geun-chang, director ejecutivo de Semicon Research Lab, prevé que la escasez de suministro se mantenga al menos hasta 2030, en parte debido a las restricciones al acceso de China a equipos avanzados.
Peter Lee, director gerente y jefe de investigación sobre Corea en Citigroup Global Markets Korea Securities, considera que los diseños alternativos de celdas tienen un alcance limitado para los fabricantes sin acceso a EUV. Describió la dificultad de reducir repetidamente el tamaño del diseño 4F-squared:
«El problema de 4F-squared es que, después de una o dos generaciones, resulta difícil dar el siguiente paso», dijo Lee. «Para reducir aún más el tamaño, habría que volver a utilizar EUV».
Las empresas de servicios en la nube que contemplan compromisos hasta 2035 afrontan riesgos contrapuestos. Reservar muy poca memoria podría dejar instalaciones costosas a la espera de equipos. Reservar demasiada podría resultar caro si aumenta la oferta, bajan los precios o cambian las necesidades de computación. Las cláusulas de los contratos sobre precios, generaciones de productos y calendarios de entrega determinarán cómo comparten esos riesgos compradores y fabricantes.
Las fechas clave de la carrera por el suministro
Los acuerdos solicitados se prolongarían más allá de varios pronósticos sobre la nueva producción y la persistencia de la escasez. Los principales hitos son:
- 2027: KB Securities calcula que los clientes ya han asegurado alrededor del 80% de la producción de memoria que Samsung tiene prevista.
- 2028: Musk prevé una producción de RAM china a gran escala; Samsung tiene como objetivo aplicar la tecnología 4F-squared a la DRAM por debajo de los 10 nanómetros.
- 2029: Huang espera que la demanda de memoria siga superando a la oferta hasta este año.
- 2030: Roh prevé que la escasez de suministro continúe al menos hasta este año.
- 2035: Algunos clientes solicitan entregas de memoria surcoreana hasta este año.
Los fabricantes de teléfonos y computadoras también tienen intereses en juego. A medida que los servidores compiten por la LPDDR, consumen parte de la memoria que se utiliza en dispositivos de consumo. Daishin Securities prevé que los precios sigan subiendo, ya que los compradores de servidores pagan precios comparables a los de la memoria para servidores con el fin de asegurar el suministro de LPDDR.
Samsung y SK hynix deben equilibrar las necesidades de esos clientes con las de los operadores de servicios en la nube, que buscan compromisos mucho mayores. Mientras tanto, los compradores chinos intentan asegurar suficiente memoria fiable, tanto de fabricantes nacionales como extranjeros, para mantener en marcha su expansión de la inteligencia artificial.
Puntos clave
- Alibaba, Tencent y ByteDance buscan asegurar a largo plazo el suministro de DDR y LPDDR de Samsung y SK hynix.
- Algunos clientes quieren entregas hasta 2035; no se ha confirmado públicamente que se acepten esas condiciones.
- Grandes clientes globales ya han reservado buena parte de la producción prevista de los fabricantes surcoreanos.
- Según informes, Tencent acordó comprar a CXMT más de 20.000 millones de yuanes en DRAM para servidores.
- China tiene al menos 24 GW de capacidad en centros de datos de inteligencia artificial y está construyendo o planificando alrededor de 20 GW adicionales.
- Las restricciones a la exportación, la capacidad de fabricación y los distintos pronósticos sobre la producción china determinarán el valor de los compromisos de suministro a largo plazo.