Una escasez de suministro sin precedentes
El auge mundial de la inteligencia artificial ha provocado una grave escasez de chips de memoria que está reconfigurando la industria de los semiconductores y obligando a las mayores empresas tecnológicas de Corea del Sur a tomar decisiones estratégicas difíciles. Samsung Electronics y SK hynix, que controlan juntas alrededor de dos tercios del mercado mundial de chips de memoria, están aumentando considerablemente sus inversiones en sus instalaciones de fabricación en China, pese al aumento de las tensiones geopolíticas y al endurecimiento de los controles de exportación de Estados Unidos. La medida es una respuesta calculada a una crisis de suministro que ha disparado los precios de la memoria y ha dejado a los fabricantes con dificultades para satisfacer la demanda de los centros de datos de IA, mientras escasean componentes esenciales para los mercados de teléfonos inteligentes y computadoras personales.
Contenido
Los analistas del sector describen la situación actual como la escasez de memoria más grave en 15 años. Goldman Sachs elevó recientemente su estimación del déficit de suministro de DRAM para 2026 al 4,9 por ciento de la demanda total, frente a una previsión anterior del 3,3 por ciento, y pronosticó que la escasez de memoria flash NAND alcanzará el 4,2 por ciento. El banco de inversión describió el mercado como el más ajustado desde finales de la década de 2000. Esta crisis de suministro se debe a que el crecimiento explosivo de la infraestructura de IA ha generado una demanda insaciable de memoria de alto ancho de banda, los chips especializados que se utilizan junto con las unidades de procesamiento gráfico en los centros de datos que ejecutan modelos de lenguaje de gran tamaño. Los chips HBM se apilan verticalmente en configuraciones tridimensionales para permitir las rápidas tasas de transferencia de datos que requieren los cálculos de IA, lo que los hace mucho más complejos y valiosos que los productos de memoria convencionales.
Al dar prioridad a estos componentes de IA tan rentables, los fabricantes han reducido drásticamente la producción de chips de memoria convencionales utilizados en la electrónica de consumo. La escasez afecta a casi todas las categorías de memoria, desde los chips flash de las unidades USB hasta la avanzada DRAM que alimenta los servidores. Según la firma de investigación de mercado TrendForce, los precios de algunos segmentos se han más que duplicado desde febrero, y se espera que los precios contractuales de la DRAM aumenten entre un 55 y un 60 por ciento en el trimestre actual. Esta doble crisis amenaza con encarecer los dispositivos, retrasar proyectos de infraestructura digital valorados en cientos de miles de millones de dólares y, posiblemente, ralentizar las mejoras de productividad basadas en IA, justo cuando las economías afrontan presiones inflacionarias e incertidumbre sobre los aranceles comerciales.
Reactivación de las bases de producción existentes
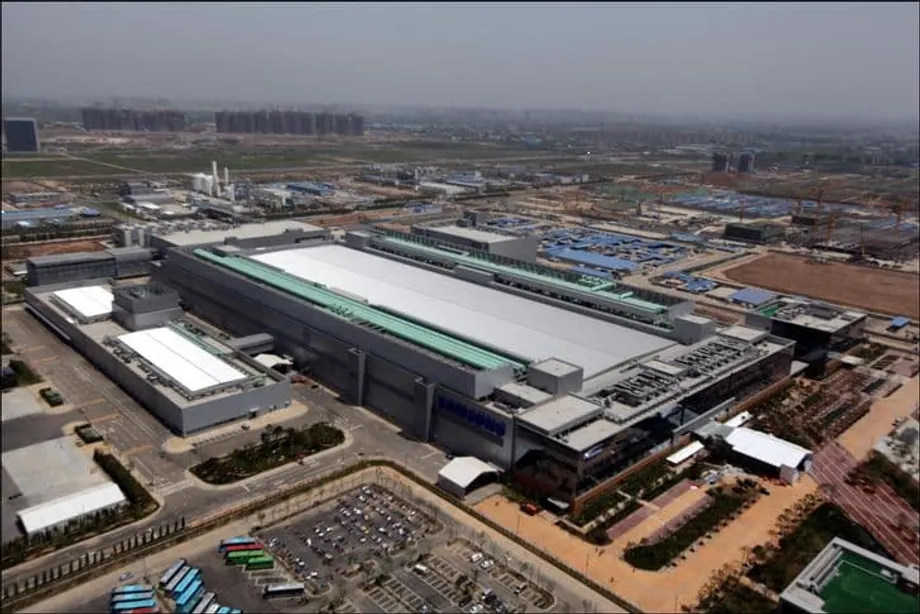
Samsung Electronics invirtió 465.400 millones de wones, equivalentes a unos 308,8 millones de dólares, en su planta de fabricación de chips en Xi'an, provincia de Shaanxi, durante 2025, un aumento del 67,5 por ciento respecto al año anterior, según el informe anual de la empresa presentado ante el Servicio de Supervisión Financiera de Corea del Sur. Esta planta, la única fábrica de chips de memoria de Samsung en el extranjero, representa alrededor del 40 por ciento de la producción mundial de memoria flash NAND de la empresa. La inversión marca una reanudación significativa del gasto tras cuatro años de pausa, entre 2020 y 2023, durante los cuales la empresa había suspendido en gran medida los gastos de capital en el sitio, después de invertir 698.400 millones de wones en 2019.
SK hynix ha seguido una estrategia de expansión aún más agresiva en sus operaciones en China. La empresa invirtió 581.100 millones de wones en su planta de Wuxi, provincia de Jiangsu, un aumento interanual del 102 por ciento, y destinó 440.600 millones de wones a sus instalaciones de Dalian, en la provincia de Liaoning, lo que representa un aumento del 52 por ciento respecto a 2024. La planta de Wuxi produce más del 30 por ciento de la producción total de memoria dinámica de acceso aleatorio de SK hynix, mientras que la de Dalian es la principal base de producción de NAND de la empresa. Al igual que Samsung, SK hynix no había invertido en ninguna de sus dos plantas chinas durante 2023, antes de aumentar considerablemente el gasto en los dos últimos años para hacer frente a la escasez de suministro.
La decisión de ampliar las instalaciones existentes en China en lugar de construir nuevas plantas en otros lugares refleja las realidades prácticas de la fabricación de semiconductores. La construcción, el equipamiento y la puesta en marcha a plena capacidad de las modernas plantas de fabricación requieren entre tres y cinco años. Dada la urgencia de la escasez impulsada por la IA, optimizar la infraestructura existente es la única vía viable para aumentar rápidamente el suministro. Las plantas de Xi'an y Wuxi representan enormes inversiones ya realizadas y cuentan con cadenas de suministro establecidas, mano de obra cualificada y ecosistemas de fabricación consolidados que llevaría años reproducir en otros lugares.
Como la construcción de nuevas plantas suele llevar entre tres y cinco años, optimizar las operaciones en las bases de producción existentes en China permite responder al déficit de suministro mucho más rápido,
dijo Lee Byung-chul, investigador visitante del Instituto Sejong y exvicepresidente ejecutivo de Samsung Electronics, quien trabajó durante 15 años en la filial china de la empresa. Señaló que las empresas surcoreanas de semiconductores se ven obligadas a aprovechar al máximo sus bases de producción existentes a medida que se endurecen los controles de exportación de Estados Unidos, aunque advirtió que, si la rivalidad se intensifica, quizá no tengan más opción que estudiar ajustes a largo plazo de su exposición productiva en China.
Tensiones estratégicas entre Washington y Pekín
La reanudación de las inversiones en China se produce en un momento de gran sensibilidad en las relaciones tecnológicas entre Estados Unidos y China. En agosto de 2025, el Gobierno de Biden retiró la condición de usuario final verificado que anteriormente permitía a Samsung y SK hynix enviar equipos de fabricación estadounidenses a sus plantas chinas sin restricciones. Según el marco regulatorio actual, ambas empresas deben solicitar ahora autorizaciones anuales para importar equipos de fabricación de Estados Unidos a China, lo que genera incertidumbre sobre su capacidad para mantener y modernizar las líneas de producción en el futuro.
Este cambio de política representa la evolución más reciente de la estrategia de Washington para limitar el acceso de China a tecnología avanzada de semiconductores. Estados Unidos recurre cada vez más a los controles de exportación como instrumento estratégico para imponer costos a sus adversarios y debilitar sus capacidades tecnológicas, sobre todo en ámbitos relacionados con la inteligencia artificial y las aplicaciones militares. El asesor de Seguridad Nacional, Jake Sullivan, ha descrito los chips avanzados de lógica y memoria como tecnologías fundamentales en las que Estados Unidos debe mantener la mayor ventaja posible, alejándose de políticas anteriores que solo buscaban conservar una ventaja de un par de generaciones.
La presión política se ha intensificado aún más tras las recientes declaraciones del secretario de Comercio de Estados Unidos, Howard Lutnick, quien amenazó con imponer aranceles del 100 por ciento a los fabricantes extranjeros de chips de memoria, a menos que se comprometan a construir instalaciones de fabricación en Estados Unidos. Samsung está invirtiendo actualmente 37.000 millones de dólares en la construcción de un complejo de fundiciones en Taylor, Texas, cuya producción está prevista para comenzar este año, mientras que SK hynix construye una instalación de empaquetado avanzado de 3.870 millones de dólares en West Lafayette, Indiana. Sin embargo, los analistas del sector consideran en general que la amenaza arancelaria no es realista, dado que los chips de memoria son productos básicos estandarizados que se venden en mercados abiertos, en lugar de componentes fabricados por encargo, por lo que son muy sensibles a los costos de producción.
Según un informe de 2024 de la Asociación Coreana de Comercio Internacional, se estima que fabricar en Estados Unidos cuesta entre un 20 y un 40 por ciento más que en Asia Oriental, debido a los mayores costos laborales, los requisitos regulatorios y un ecosistema industrial menos desarrollado. La fabricación de memoria presenta dificultades específicas en Estados Unidos porque, a diferencia de las operaciones de fundición, cuyos costos de producción pueden incorporarse a los precios contractuales, los chips de memoria son productos básicos cuya rentabilidad depende de la competitividad de sus precios. Esto explica por qué incluso Micron Technology, el único gran fabricante estadounidense de memoria, mantiene sus principales bases de producción en Japón, Taiwán y Singapur, en lugar de en el país.
Pese a estas presiones, China sigue siendo un mercado y una base de producción fundamentales para las empresas surcoreanas de semiconductores. Funcionarios del Gobierno chino están promoviendo activamente un aumento de las inversiones. Zheng Shanjie, director de la Comisión Nacional de Desarrollo y Reforma, se reunió recientemente en Pekín con Lee Jae-yong, presidente ejecutivo de Samsung Electronics, para instar a la empresa a aprovechar las oportunidades derivadas de la apertura económica de China y ampliar la cooperación en materia de inversiones. Lee respondió que China sigue siendo una parte importante de la estrategia mundial de Samsung. Tanto Lee como Kwak Noh-jung, director ejecutivo de SK hynix, asistieron al Foro de Desarrollo de China en Pekín por segundo año consecutivo, una señal del compromiso continuo con ese mercado pese a las tensiones geopolíticas.
El dilema estratégico de los fabricantes surcoreanos se debe a que China es tanto un enorme mercado final para sus productos como un centro de producción fundamental. Samsung y SK hynix abastecen juntas aproximadamente el 45 por ciento de la demanda interna de chips de memoria de China mediante sus operaciones de fabricación locales. Cualquier interrupción en estas instalaciones repercutiría en las cadenas de suministro mundiales y afectaría a todo tipo de actividades, desde la producción de teléfonos inteligentes hasta la fabricación de automóviles, con posibles daños económicos significativos tanto para las empresas surcoreanas como para los ecosistemas tecnológicos chinos.
Los mercados de consumo acusan el impacto
Mientras las empresas de IA se apresuran a asegurar el suministro de memoria de alto ancho de banda, la reasignación de la capacidad de fabricación ha provocado una grave escasez en los segmentos de memoria convencional. Park Joon Deok, responsable de marketing de DRAM en SK hynix, dijo a los analistas que los clientes de computadoras personales y dispositivos móviles tienen dificultades para conseguir suministros de memoria, ya que afrontan los efectos directos e indirectos de las restricciones de suministro y de la fuerte demanda de productos relacionados con los servidores. La escasez ha provocado aumentos drásticos de precios. Según la firma de investigación de mercado TrendForce, los precios de los chips DRAM DDR5 aumentaron un 314 por ciento en el cuarto trimestre de 2025 respecto al año anterior.
El impacto se extiende en cadena por los mercados mundiales de electrónica de consumo. Los fabricantes chinos de teléfonos inteligentes Xiaomi y Realme han advertido que quizá deban subir los precios de sus teléfonos entre un 20 y un 30 por ciento para mediados de 2026, a fin de compensar el aumento de los costos de la memoria. Francis Wong, director de marketing de Realme India, describió las subidas como algo sin precedentes desde la llegada de los teléfonos inteligentes y señaló que, aunque los fabricantes pueden reducir costos en cámaras, procesadores o baterías, los costos del almacenamiento son inevitables y deben absorberse por completo o trasladarse a los consumidores. Las firmas de investigación IDC y Counterpoint prevén ahora que los envíos mundiales de teléfonos inteligentes se reducirán al menos un 2 por ciento este año, lo que revierte las previsiones anteriores de crecimiento. Se proyecta que el mercado de computadoras personales se contraiga un 4,9 por ciento en 2026, tras crecer un 8,1 por ciento el año pasado.
En el distrito electrónico de Akihabara, en Tokio, los comercios han comenzado a limitar las compras de discos duros y unidades de estado sólido para evitar el acaparamiento. Algunas tiendas limitan a ocho el total de productos de memoria que puede comprar cada cliente y afirman que un tercio de los productos está agotado. Desde octubre, el precio de los kits de memoria DDR5 de 32 gigabytes, populares entre los jugadores, ha subido de unos 17.000 yenes a más de 47.000, mientras que los kits de gama alta de 128 gigabytes se han más que duplicado y cuestan ahora unos 180.000 yenes. La escasez ha impulsado un floreciente mercado secundario de chips de memoria reciclados, extraídos de servidores de centros de datos retirados. Una empresa de reventa con sede en California informó que sus ventas mensuales pasaron de 500.000 a 800.000 dólares o más, a medida que intermediarios de Hong Kong se apresuran a abastecer a clientes chinos.
La propia Samsung tampoco ha escapado a la presión, pese a beneficiarse de los altos precios de los semiconductores. Los beneficios de su división de dispositivos móviles cayeron un 10 por ciento en el cuarto trimestre. Su codirector ejecutivo, TM Roh, advirtió que se avecina un año difícil y reconoció que el aumento vertiginoso de los precios de los chips afectará inevitablemente los costos de producción de los dispositivos. La empresa planea duplicar este año el número de dispositivos Galaxy con funciones de IA hasta alcanzar los 800 millones de unidades, pero estos ambiciosos objetivos afrontan dificultades debido precisamente a la escasez de componentes que su división de semiconductores trata de resolver. Según se informa, grandes empresas tecnológicas como Microsoft, Google, Amazon y Meta han solicitado a los proveedores de memoria pedidos sin límite de volumen, ofreciéndose a comprar todo el suministro disponible sin importar el precio. Por su parte, los gigantes tecnológicos chinos Alibaba, ByteDance y Tencent han enviado directivos para presionar a Samsung y SK hynix en busca de una mayor asignación de chips.
Un cambio fundamental en el mercado
La crisis actual es más que un desequilibrio temporal entre la oferta y la demanda. Señala una transformación estructural en la forma en que la industria tecnológica valora a los fabricantes de chips de memoria. A comienzos de 2026, la capitalización de mercado conjunta de Samsung Electronics y SK hynix alcanzó los 1,14 billones de dólares, por encima de la valoración conjunta de 1,07 billones de dólares de los gigantes chinos de internet Alibaba y Tencent, por primera vez. Este hito pone de relieve cómo el frenesí de inversiones en IA ha pasado de las aplicaciones de software a la infraestructura de hardware, y ha elevado los chips de memoria de componentes básicos a activos estratégicos fundamentales para la competitividad nacional.
Los mercados financieros han reconocido que los chips de memoria se han vuelto indispensables para el desarrollo de la IA, de maneras que van más allá de los ciclos tradicionales de la electrónica de consumo. La memoria de alto ancho de banda es ahora el cuello de botella que determina el rendimiento general de los sistemas de entrenamiento e inferencia de IA, lo que ha dado un nuevo papel central en la infraestructura tecnológica mundial a proveedores como SK hynix, que suministra chips a Nvidia, y Samsung. SK hynix informó que sus beneficios operativos superaron los de Samsung durante todo 2025 por primera vez, impulsados por los productos HBM y DDR5 para servidores, de alto margen. Mientras tanto, las acciones de Samsung subieron un 125 por ciento el año pasado, su mayor avance anual en 26 años.
Los expertos del sector sugieren que este superciclo podría prolongarse más que los anteriores auges de los semiconductores. Mientras que los ciclos anteriores de expansión, vinculados a la renovación de teléfonos inteligentes y computadoras personales, solían durar entre uno y dos años, los analistas de Citigroup y KB Securities prevén que la escasez actual podría extenderse hasta 2027. Su duración dependerá de varios factores, entre ellos la escala de las nuevas plantas que se completen, como la primera fase del complejo de Yongin de SK hynix y la instalación de Micron en Nueva York, así como de si las grandes empresas tecnológicas logran rentabilizar sus enormes inversiones en IA para mantener el gasto de capital. Se espera que la transición del entrenamiento de IA a la inferencia, la aparición de aplicaciones de IA física como los vehículos autónomos y la robótica, y el desarrollo de servicios de IA agéntica amplíen la demanda de memoria más allá del uso actual, centrado en HBM.
Sin embargo, persisten riesgos que podrían interrumpir el auge actual. Google anunció recientemente que su algoritmo TurboQuant puede reducir las necesidades de memoria hasta una sexta parte de los niveles actuales, lo que podría amenazar la demanda a largo plazo si esas mejoras de eficiencia se adoptan de forma generalizada. Además, si grandes inversores en IA como OpenAI o SoftBank afrontan dificultades de financiación y ralentizan el desarrollo de su infraestructura, la escasez actual podría revertirse rápidamente. Según SEMI, se prevé que las ventas de equipos para semiconductores alcancen los 156.000 millones de dólares en 2027. Sin embargo, los fabricantes siguen siendo cautelosos respecto a la expansión excesiva de la capacidad, tras haber sufrido las consecuencias de la caída de 2018-2019, cuando una expansión agresiva dejó las instalaciones inactivas.
Por ahora, los fabricantes surcoreanos deben afrontar la necesidad inmediata de abastecer a sus clientes de IA y, al mismo tiempo, gestionar el complejo panorama geopolítico que amenaza sus bases de producción en China. Las inversiones en Xi'an y Wuxi son un puente necesario para paliar la escasez inmediata, pero también ponen de relieve el precario equilibrio que estas empresas deben mantener entre abastecer a los mercados mundiales y evitar verse atrapadas en la competencia tecnológica entre las grandes potencias. Como señaló un directivo del sector, todos están suplicando que se les asigne suministro, y no conseguir una cuota de memoria puede dejar a las empresas sin capacidad para operar. Por eso, las instalaciones en China son indispensables pese a los riesgos.
En síntesis
- Samsung Electronics y SK hynix han aumentado sus inversiones en instalaciones chinas de fabricación de chips un 67,5 por ciento y más de un 100 por ciento, respectivamente, para hacer frente a una grave escasez mundial de memoria para IA que Goldman Sachs califica como la peor en 15 años
- Las plantas de Xi'an y Wuxi representan el 40 por ciento de la producción NAND de Samsung y más del 30 por ciento de la producción DRAM de SK hynix, por lo que son fundamentales para las cadenas de suministro mundiales pese a los riesgos geopolíticos
- Los controles de exportación de Estados Unidos exigen ahora autorizaciones anuales para los envíos de equipos a China, tras la retirada de la condición de usuario final verificado en agosto de 2025. Washington también ha amenazado con imponer aranceles del 100 por ciento, a menos que las empresas surcoreanas amplíen su fabricación en Estados Unidos
- Los precios de los chips de memoria han subido más del 300 por ciento en algunas categorías, lo que obliga a los fabricantes de teléfonos inteligentes y computadoras personales a subir los precios o reducir los envíos. Se espera que el volumen mundial de teléfonos inteligentes caiga un 2 por ciento en 2026
- El valor de mercado conjunto de Samsung y SK hynix ha superado al de Alibaba y Tencent y ha alcanzado los 1,14 billones de dólares, mientras la demanda de infraestructura de IA reconfigura los mercados tecnológicos de Asia y convierte los chips de memoria en activos estratégicos
- Los analistas del sector prevén que la escasez podría prolongarse hasta 2027, aunque persisten riesgos derivados de una posible ralentización de las inversiones en IA o de avances tecnológicos como el algoritmo TurboQuant de Google, que podría reducir las necesidades de memoria