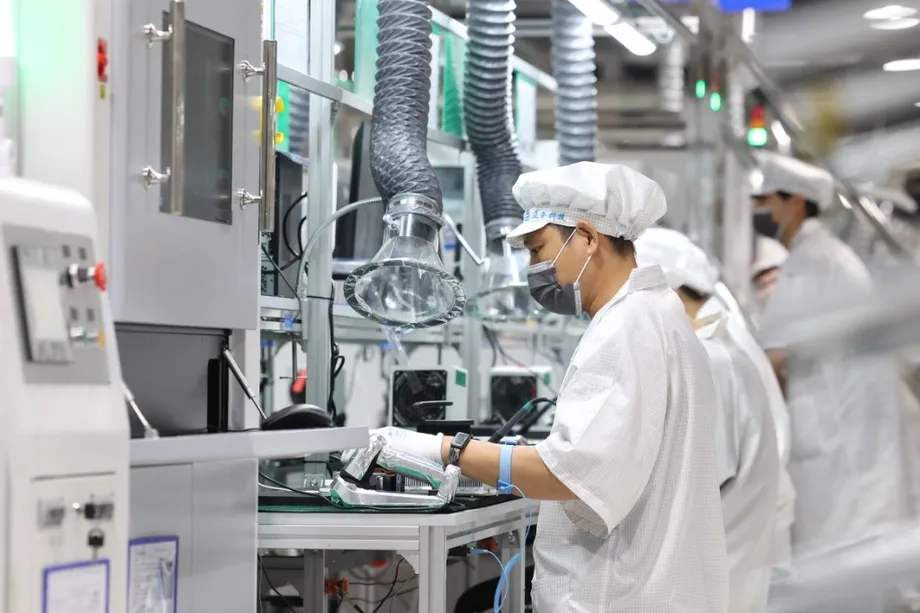
La electrónica impulsa los beneficios por encima de los 6 billones de yuanes
Las principales empresas industriales de China obtuvieron beneficios de 6,03374 billones de yuanes durante los primeros nueve meses de 2026, un aumento interanual del 15,5%, según cifras de la Oficina Nacional de Estadística publicadas el 27 de octubre. La electrónica aportó 9,6 puntos porcentuales a ese crecimiento, lo que convirtió al sector en responsable de aproximadamente el 62% del aumento total.
Contenido
- La electrónica impulsa los beneficios por encima de los 6 billones de yuanes
- Qué incluyen las cifras
- Cómo se transmite la demanda de IA a las fábricas
- La manufactura avanzada gana participación
- Los metales y los productos químicos se suman a la expansión
- Las industrias de consumo afrontan una economía distinta
- Las empresas más grandes amplían su ventaja
- Mejores márgenes y cobros más lentos
- La demanda interna sigue siendo el reto de las políticas públicas
- Puntos clave
Los beneficios de septiembre aumentaron un 14,4% interanual, tras crecer un 4,2% en agosto, y registraron su mayor incremento desde junio. La demanda de equipos informáticos para inteligencia artificial, centros de datos y los materiales necesarios para construirlos contribuyó a elevar los ingresos en varios sectores relacionados.
Los avances fueron desiguales. Los beneficios de la fabricación de computadoras, equipos de comunicación y otros productos electrónicos aumentaron un 103,8%, mientras que los de la fabricación de automóviles cayeron un 22,8% y los de la fabricación de muebles disminuyeron más de la mitad. Los proveedores de electricidad, calefacción, gas y agua también registraron una reducción de sus beneficios conjuntos.
Por tanto, la recuperación industrial de China está impulsada por un grupo de empresas potente, pero concentrado. Los proveedores de tecnología y algunos productores de materias primas aumentan rápidamente sus beneficios, mientras que los fabricantes que abastecen a los hogares afrontan un gasto débil y una intensa competencia.
Qué incluyen las cifras
La encuesta de la Oficina Nacional de Estadística abarca empresas industriales con ingresos anuales de al menos 20 millones de yuanes procedentes de sus actividades principales. El total incluye minería, manufactura y servicios públicos. Las empresas más pequeñas que no alcanzan ese umbral de ingresos quedan fuera de las cifras.
Los ingresos de las empresas incluidas en la encuesta llegaron a 106,21 billones de yuanes entre enero y septiembre, un 6,6% más. Los costos operativos aumentaron más lentamente, un 6,1%, hasta los 90,30 billones de yuanes. Los beneficios crecieron más que las ventas porque los costos representaron una proporción menor de los ingresos.
La producción industrial, medida por el valor agregado, aumentó un 5,3% durante los tres primeros trimestres. El valor agregado mide el valor generado durante la producción, una vez descontados los bienes y servicios consumidos en el proceso. Los beneficios miden el dinero que las empresas conservan después de pagar sus gastos, por lo que ambos indicadores describen aspectos distintos del desempeño de las fábricas.
El resultado mensual más sólido de septiembre dejó el crecimiento acumulado de los beneficios ligeramente por debajo del 15,7% registrado entre enero y agosto. La cifra de los nueve meses combina el desempeño de todo el periodo, mientras que la de septiembre compara ese mes con septiembre del año anterior.
La secuencia reciente muestra cómo se produjo la mejora:
- 2025: Los ingresos industriales registraron un aumento modesto después de tres años consecutivos de descensos.
- De enero a agosto de 2026: Los beneficios industriales acumulados aumentaron un 15,7% interanual.
- Septiembre de 2026: El crecimiento mensual de los beneficios se aceleró hasta el 14,4%, frente al 4,2% de agosto.
- 27 de octubre de 2026: La Oficina Nacional de Estadística publicó cifras que mostraban un crecimiento de los beneficios del 15,5% durante los primeros nueve meses.
Cómo se transmite la demanda de IA a las fábricas
Los beneficios de la electrónica casi se duplicaron al aumentar la demanda de capacidad informática para IA y de tecnologías avanzadas de memoria. Construir y operar sistemas de IA requiere una cadena de productos que abarca desde materiales y componentes electrónicos hasta computadoras, servidores y equipos de comunicación.
Los beneficios de la fabricación de materiales electrónicos especializados aumentaron un 220%. Esto significa que llegaron a 3,2 veces su nivel del año anterior. Los fabricantes de dispositivos semiconductores discretos registraron un crecimiento de los beneficios del 51,7%; los fabricantes de dispositivos optoelectrónicos, del 69,8%, y los fabricantes de circuitos electrónicos, del 62,5%.
La construcción de centros de datos también favoreció a las empresas que fabrican las conexiones por las que se transmite información entre máquinas. Los beneficios de la fabricación de fibra óptica aumentaron un 570%, hasta alcanzar 6,7 veces su nivel anterior. Los beneficios de la fabricación de cables ópticos crecieron un 110%, más del doble.
La producción de computadoras mostró una fortaleza similar. Los beneficios aumentaron un 280% en la fabricación de periféricos para computadoras, un 170% en la fabricación de computadoras completas y un 90,9% en la fabricación de computadoras y sistemas de control industrial. Estos resultados muestran que el auge de la inversión se extiende a varias etapas de la cadena de suministro informático.
Ding Meng, economista jefe para China de CITIC Bank International, afirmó que la demanda nacional y extranjera generada por la cadena de suministro de IA se había convertido en un importante respaldo para los ingresos industriales. Esperaba que el rápido crecimiento de los beneficios continuara, salvo que la inversión mundial en IA sufriera un retroceso importante.
La manufactura avanzada gana participación
Los beneficios de la manufactura de alta tecnología aumentaron un 52%, superando en 36,5 puntos porcentuales el promedio industrial. El sector generó el 25,5% de los beneficios industriales totales, un aumento de 6,2 puntos porcentuales respecto del año anterior.
Eso sitúa su participación anterior en el 19,3%. En términos prácticos, en un año la manufactura avanzada pasó de generar algo menos de una quinta parte de los beneficios industriales a producir más de una cuarta parte.
La expansión fue más allá de la informática. Los beneficios de la fabricación de instrumentos para navegación, topografía, meteorología y uso marítimo aumentaron un 190%, mientras que los fabricantes de equipos e instrumentos dentales registraron un crecimiento del 59,6%.
Yu Weining, estadístico jefe del departamento de estadísticas industriales de la Oficina Nacional de Estadística, atribuyó los cambios en la composición de los beneficios a la modernización industrial y al crecimiento de nuevas actividades productivas. Xu Jianwei, director de la División Industrial del Instituto de Economía Industrial y Economía Técnica de la Comisión Nacional de Desarrollo y Reforma, también señaló el aumento de la participación de la manufactura avanzada y los avances en las etapas de producción de mayor valor.
Las categorías de electrónica y alta tecnología se superponen, ya que algunos fabricantes de productos electrónicos pertenecen a ambos grupos. Sus cifras ofrecen perspectivas relacionadas sobre el giro hacia una producción más avanzada.
Los metales y los productos químicos se suman a la expansión
Los beneficios de la fabricación de materias primas aumentaron un 44,9%, lo que aportó 5,9 puntos porcentuales al crecimiento de los beneficios industriales. La demanda de cobre, aluminio y otros metales básicos por parte de la infraestructura de IA y las industrias de nuevas energías contribuyó a sostener los ingresos.
Los beneficios de la fundición y laminación de metales no ferrosos aumentaron un 79,7%. Los metales no ferrosos son metales distintos del hierro, como el cobre y el aluminio. Ambos se utilizan ampliamente en equipos eléctricos e infraestructura.
Los beneficios de la fabricación de productos químicos aumentaron un 49,2%, mientras que el procesamiento de petróleo volvió a ser rentable, con ganancias de 84.220 millones de yuanes. El alza de los precios internacionales del crudo contribuyó a mejorar los ingresos de las industrias relacionadas.
Los beneficios mineros aumentaron un 38,2%, hasta unos 881.370 millones de yuanes. Dentro del sector, los beneficios de la extracción y el lavado de carbón aumentaron un 57%, mientras que los de la extracción de petróleo y gas natural crecieron un 21,3%.
La manufactura siguió siendo mucho mayor en términos de beneficios absolutos: generó unos 4,57 billones de yuanes, un aumento del 17%. Su total representó aproximadamente tres cuartas partes de los beneficios industriales.
El aumento de los precios de las materias primas produce resultados distintos a lo largo de la cadena de producción. Un proveedor puede recibir más por su metal o combustible, mientras que un fabricante que compra esos materiales afronta una factura más elevada. Las empresas con poco margen para subir sus precios de venta pueden ver reducidos sus márgenes.
Las industrias de consumo afrontan una economía distinta
Los beneficios de la fabricación de automóviles cayeron un 22,8%; los de maquinaria y equipos eléctricos disminuyeron un 5,9%, y los del procesamiento de productos agrícolas y alimentarios bajaron un 17,3%. Los fabricantes de muebles perdieron más de la mitad de sus beneficios, mientras la debilidad de la demanda de los hogares seguía lastrando las compras.
Varios sectores industriales básicos también tuvieron dificultades. Los fabricantes de productos minerales no metálicos registraron una caída de los beneficios del 46,9%, mientras que los de la fundición y laminación de metales ferrosos sufrieron un descenso del 73,3%. Esta última categoría incluye la producción de hierro y acero.
Los servicios públicos obtuvieron unos 578.560 millones de yuanes, un 14,3% menos. Dentro de este grupo, los beneficios de la producción y el suministro de electricidad y calefacción disminuyeron un 17,9%.
CATL, el mayor fabricante de baterías para vehículos eléctricos del mundo, informó de una fuerte desaceleración del crecimiento de sus beneficios netos trimestrales en medio de la competencia en el sector de las baterías y de la debilidad de las ventas de automóviles. Su experiencia ilustra la presión sobre los precios de venta y los márgenes, incluso en industrias fundamentales para la reciente expansión manufacturera de China.
Shena Yue, economista sénior de Oxford Economics, afirmó que la inversión en manufactura avanzada y el uso de la capacidad de producción electrónica se mantenían sólidos, mientras que la inversión y la utilización de la capacidad industrial en general eran moderadas. Señaló que la demanda de los hogares era el eslabón débil y que la caída del sector inmobiliario afectaba las compras de viviendas y de bienes duraderos relacionados.
Yue describió así los límites de depender de las ventas al exterior:
"La fortaleza de las exportaciones de China no puede compensar por completo su debilidad interna", afirmó.
Las empresas más grandes amplían su ventaja
Las grandes empresas industriales registraron un crecimiento de los beneficios del 18,8%, frente al 15,4% de las medianas y el 8,7% de las pequeñas incluidas en la encuesta. La diferencia entre las grandes y las pequeñas fue de 10,1 puntos porcentuales.
Las cifras por tipo de propiedad también mostraron diferencias considerables. Las sociedades por acciones registraron un crecimiento de los beneficios del 20,8%; las empresas estatales, del 13,1%, y las privadas, del 8,7%. Las empresas financiadas por inversionistas extranjeros o de Hong Kong, Macao y Taiwán registraron un crecimiento de apenas el 0,5%.
Estas clasificaciones describen características distintas de las empresas. El tamaño es una característica y la propiedad, otra. El control estatal, la propiedad privada y las estructuras de sociedades por acciones también pueden coincidir en las categorías publicadas.
Las empresas privadas obtuvieron unos 1,51 billones de yuanes en beneficios, mientras que las empresas estatales obtuvieron unos 1,94 billones. El crecimiento más lento entre las empresas privadas y las más pequeñas añade otra dimensión a una recuperación que ya está dividida por sectores.
Mejores márgenes y cobros más lentos
Las empresas industriales obtuvieron un beneficio promedio de 5,68 yuanes por cada 100 yuanes de ingresos, frente a los 5,24 yuanes del año anterior. Esta mejora de 0,44 puntos porcentuales ayuda a explicar por qué los beneficios aumentaron más que las ventas.
Los costos operativos por cada 100 yuanes de ingresos bajaron 0,45 yuanes, hasta los 85,02 yuanes. Otros gastos por cada 100 yuanes de ingresos disminuyeron 0,13 yuanes, hasta los 8,35 yuanes.
Chen Xi, investigador de la Academia de Investigación Macroeconómica, dependiente de la Comisión Nacional de Desarrollo y Reforma, atribuyó las mejoras de eficiencia a la modernización de los equipos, el uso de la IA en la manufactura y el apoyo de las políticas tributarias. También mencionó la amplitud de las cadenas de suministro industriales de China y la capacidad de las empresas para responder rápidamente a la demanda.
Los cobros avanzaron más lentamente. Las cuentas por cobrar, es decir, el dinero que deben los clientes por productos ya vendidos, llegaron a 29,77 billones de yuanes a finales de septiembre, un 10% más. El plazo promedio de cobro aumentó 1,3 días, hasta los 71,6 días.
Las existencias de productos terminados aumentaron un 11,6%, hasta los 7,37 billones de yuanes, y el tiempo de rotación de inventarios se prolongó 0,6 días, hasta los 21 días. Tanto las cuentas por cobrar como las existencias crecieron más que los ingresos, por lo que quedó más dinero inmovilizado en facturas pendientes y productos a la espera de ser vendidos.
Los pasivos aumentaron un 7,4%, hasta los 116,61 billones de yuanes, por encima del crecimiento de los activos, del 6,7%. La proporción de pasivos sobre activos subió 0,4 puntos porcentuales, hasta el 58,6%. Este indicador mide qué parte de los activos de las empresas se financia mediante obligaciones con prestamistas y otros acreedores.
La demanda interna sigue siendo el reto de las políticas públicas
La economía china creció un 4,5% en el tercer trimestre y un 4,6% durante los primeros nueve meses, dentro del rango objetivo anual del Gobierno, de entre el 4,5% y el 5%. Las ventas minoristas aumentaron apenas un 1,1% en septiembre, lo que ilustra el ritmo más lento del gasto de los hogares frente a los mayores beneficios industriales.
Dan Wang, directora para China de Eurasia Group, afirmó que los responsables de las políticas públicas no veían una necesidad urgente de aplicar un nuevo estímulo importante y confiaban en las exportaciones de tecnología para alcanzar el objetivo de crecimiento. Describió como reducidos los beneficios de los fabricantes y afirmó que las preocupaciones por la deuda limitaban el gasto de los gobiernos locales.
Yu afirmó que las próximas prioridades de las políticas públicas incluían ampliar la demanda interna, mejorar la oferta y acelerar la transición hacia nuevas fuentes de crecimiento. Junto con las cifras no se anunció ningún calendario para un nuevo paquete importante de estímulo.
Wen Bin, economista jefe de Minsheng Bank, señaló el respaldo de los proyectos de inversión que comenzaban a ejecutarse, las iniciativas para saldar pagos atrasados y las medidas contra la competencia desordenada en materia de precios. También mencionó la continuidad de la inversión mundial en infraestructura de IA y la demanda de exportaciones de vehículos eléctricos, almacenamiento de energía y equipos eléctricos.
Wen señaló como riesgos para la demanda y los costos empresariales el endurecimiento de las condiciones monetarias mundiales, la incertidumbre sobre la política comercial de Estados Unidos, las tensiones geopolíticas y las fluctuaciones de los precios de la energía. Para los fabricantes de China, la principal prueba consiste en determinar si el aumento de los beneficios se extiende más allá de los proveedores de tecnología y materias primas, mientras los clientes pagan sus facturas y se recuperan las compras de los hogares.
Puntos clave
- Los beneficios industriales aumentaron un 15,5%, hasta los 6,03374 billones de yuanes, entre enero y septiembre de 2026.
- Los beneficios de septiembre aumentaron un 14,4%, frente al 4,2% de agosto.
- La electrónica aportó aproximadamente el 62% del aumento total de los beneficios industriales.
- La manufactura de alta tecnología generó el 25,5% de los beneficios, frente al 19,3% del año anterior.
- Las empresas de automóviles, muebles, acero y servicios públicos afrontaron una caída de sus beneficios.
- Los márgenes de beneficio mejoraron, mientras aumentaron los plazos de pago de los clientes, las existencias y la proporción de pasivos.
- Entre las prioridades de las políticas públicas figuran impulsar la demanda interna, mejorar la oferta y promover nuevas fuentes de crecimiento industrial.