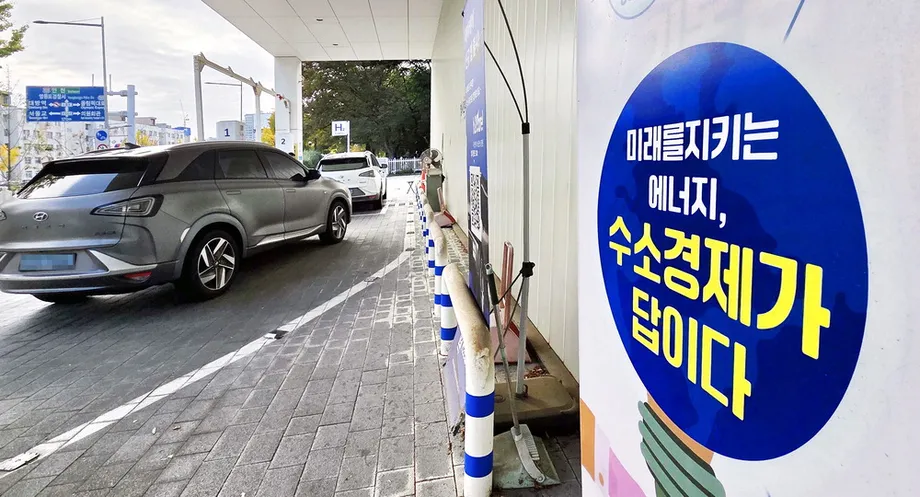
El gasto en investigación cae mientras las ambiciones en torno al hidrógeno chocan con una realidad costosa
La industria del hidrógeno de Corea del Sur aumentó su inversión apenas un 4,6% entre 2022 y 2024, mientras que el gasto en investigación y desarrollo cayó un 26,8%. Las cifras ponen de manifiesto las debilidades de un sector que afronta una producción china más barata y licitaciones públicas de menor volumen en el mercado nacional.
Contenido
- El gasto en investigación cae mientras las ambiciones en torno al hidrógeno chocan con una realidad costosa
- ¿Qué tan grande es el déficit de investigación?
- Por qué la electricidad encarece el hidrógeno coreano
- China desarrolla equipos y demanda al mismo tiempo
- Se reducen las licitaciones de energía y aumenta la incertidumbre sobre la demanda futura
- Por qué el Gobierno está reduciendo el apoyo
- Las importaciones, el hidrógeno azul y la energía nuclear entran en el debate
- Los fabricantes de vehículos y los proveedores también afrontan presión presupuestaria
- Cómo llegó hasta aquí la estrategia industrial original
- Las prioridades de investigación van más allá de aumentar los presupuestos
- Puntos clave
Las cifras publicadas por el Ministerio de Clima, Energía y Medio Ambiente el 26 de octubre de 2026 mostraron que el 82,7% de las 2.932 empresas de hidrógeno del país no tenía un departamento específico de investigación y desarrollo en 2025. Solo el 11,2% contaba con un instituto de investigación propio y el 7,6% afirmó haber recibido financiación del Gobierno nacional.
La diferencia de costos es considerable. El costo medio de producción de hidrógeno en las instalaciones de electrólisis del agua de Corea del Sur alcanzó los 18.163 wones por kilogramo, frente a unos 2.800 a 3.600 wones en algunos proyectos de demostración de las regiones chinas de Mongolia Interior y Xinjiang. Según esas cifras, el promedio coreano fue entre cinco y seis veces superior al costo de los proyectos chinos.
Corea del Sur debe decidir ahora cómo respaldar la tecnología nacional y, al mismo tiempo, garantizar un suministro de hidrógeno asequible para los clientes. Investigadores y especialistas del sector proponen diversificar las fuentes de suministro, con importaciones, hidrógeno producido a partir de gas natural con captura de carbono y producción mediante electricidad nuclear.
El Gobierno está adoptando un enfoque más selectivo. Los cambios introducidos en junio de 2026 en las reglas de las licitaciones de energía a partir de hidrógeno dieron prioridad al desarrollo de la producción nacional de hidrógeno limpio mediante electrólisis del agua. Al mismo tiempo, ha reducido la cantidad de electricidad disponible en las licitaciones para la generación con hidrógeno, alegando los costos y las dudas sobre la reducción de emisiones de algunas aplicaciones.
Para los fabricantes de equipos, los proveedores de vehículos y las empresas de energía, estas decisiones están directamente relacionadas: la investigación requiere inversión, la inversión necesita clientes y los clientes necesitan un combustible cuyo precio puedan asumir.
¿Qué tan grande es el déficit de investigación?
La inversión de las empresas de hidrógeno aumentó de 4,1469 billones de wones en 2022 a 4,3373 billones en 2024. El gasto en investigación y desarrollo siguió la dirección contraria: bajó de 1,1219 billones de wones a 821.200 millones, una reducción de 300.700 millones de wones.
La encuesta gubernamental del sector comenzó en 2022. Sus resultados más recientes sugieren que el modesto aumento de la inversión no se ha traducido en un mayor gasto en el trabajo necesario para mejorar los equipos, probar materiales y reducir los costos de producción. Entre las empresas encuestadas, el 92,4% afirmó no haber recibido nunca financiación del Gobierno nacional.
El Instituto Coreano de Evaluación y Planificación de Tecnología Energética, conocido como KETEP, también hace un seguimiento de la infraestructura de investigación mediante su conjunto de datos sobre organizaciones de desarrollo tecnológico. Este registra si las empresas de sectores como el hidrógeno, la energía solar y la eólica cuentan con institutos de investigación o departamentos específicos de desarrollo tecnológico.
Ese conjunto de datos público corresponde al año de referencia 2022 y se basa en un informe de encuesta publicado el 31 de mayo de 2024. Las notas de publicación explican que el muestreo y la revisión de datos generan un desfase entre el período analizado y la publicación. Las cifras más recientes del ministerio se refieren a empresas en 2025, por lo que ambos conjuntos estadísticos corresponden a períodos distintos.
El desafío práctico va más allá de contratar investigadores. Las empresas de hidrógeno necesitan acceder a instalaciones de prueba y proyectos en funcionamiento donde puedan mejorar sus equipos en condiciones reales. Un diseño de laboratorio debe convertirse, con el tiempo, en un sistema fiable que los clientes puedan utilizar durante años.
Por qué la electricidad encarece el hidrógeno coreano
La electrólisis del agua utiliza electricidad para separar el agua en hidrógeno y oxígeno. El equipo se denomina electrolizador. Cuando el proceso funciona con electricidad renovable, el combustible resultante suele llamarse hidrógeno verde.
Tanto el precio de la electricidad como las horas de funcionamiento influyen en el costo final. Una máquina costosa que solo funciona cuando una instalación solar cercana genera electricidad produce menos kilogramos, sobre los que repartir los costos de construcción y financiación.
El Instituto Coreano de Economía Energética examinó estos efectos en su estudio sobre la viabilidad económica de los electrolizadores, un informe temático, el número 23-02, de Kim Jong Woo y Lee Tae Eui. Sus estimaciones situaron el costo de producción de hidrógeno en 16,19 dólares por kilogramo cuando una instalación solar y un electrolizador de 5 megavatios tenían la misma capacidad. La tasa de utilización del electrolizador era del 14,9%.
Al aumentar la capacidad solar hasta tres veces la del electrolizador, la tasa de utilización subió al 37,1% y el costo estimado bajó a 10,09 dólares por kilogramo. Un acuerdo de compraventa de energía, es decir, un contrato para comprar electricidad a un generador, redujo aún más la estimación, hasta los 8,13 dólares.
El estudio estimó un costo de producción de 4,65 dólares por kilogramo con electricidad nuclear, frente a 6,87 dólares con electricidad de la red industrial. Sus cálculos muestran hasta qué punto la modalidad de suministro eléctrico puede determinar la economía del hidrógeno, además del precio y el rendimiento de la maquinaria.
Lee Sang-jun, profesor de la Universidad Nacional de Ciencia y Tecnología de Seúl, ha sostenido que Corea del Sur no reúne las condiciones necesarias para instalar enormes centrales de energía renovable dedicadas exclusivamente a producir hidrógeno. Cho Hong-jong, profesor de Economía de la Universidad de Dankook, ha recomendado ampliar la energía nuclear para disponer de electricidad más barata para la electrólisis.
China desarrolla equipos y demanda al mismo tiempo
La ventaja de China va más allá de la electricidad barata disponible en algunos proyectos. Las cifras de la Agencia Internacional de la Energía sitúan el costo de fabricar e instalar electrolizadores en China entre 600 y 1.200 dólares por kilovatio en 2024, frente a entre 2.000 y 2.600 dólares fuera del país.
Unos equipos más baratos reducen la inversión inicial necesaria para poner en marcha un proyecto de hidrógeno. El acceso a grandes instalaciones de energía renovable en regiones como Mongolia Interior y Xinjiang puede contribuir después a reducir los costos de funcionamiento.
China prevé destinar hasta 8.000 millones de yuanes, unos 1,5877 billones de wones, a proyectos de demostración de hidrógeno en cinco conglomerados urbanos, con hasta 1.600 millones de yuanes para cada uno. El programa abarca la producción, el transporte y el uso, incluidos los vehículos comerciales, la producción de hierro mediante hidrógeno y el amoníaco verde.
La energía del hidrógeno también figura como industria estratégica nacional en el XV Plan Quinquenal de China, para el período 2026-2030. Al respaldar conjuntamente varios eslabones de la cadena de suministro, el programa de demostración puede vincular a los fabricantes de equipos con los productores y los clientes.
Un proyecto anterior, la planta de hidrógeno de agua de mar de Rizhao, ilustra otra forma de reducir costos: combinar la producción de hidrógeno con la obtención de agua dulce y materias primas químicas, y aprovechar el calor residual industrial. Ese proyecto reúne varias posibles fuentes de ingresos en una misma instalación.
Se reducen las licitaciones de energía y aumenta la incertidumbre sobre la demanda futura
El volumen de las licitaciones convencionales de energía a partir de hidrógeno de Corea del Sur bajó de 1.300 gigavatios hora en 2025 a 930 en 2026, un descenso del 28,5%. Este mercado incluye la generación con hidrógeno producido como subproducto de las operaciones petroquímicas.
El volumen de las licitaciones de hidrógeno limpio se redujo aún más: pasó de 3.000 a 500 gigavatios hora, una caída del 83,3%. Este mercado se centra en aplicaciones como la combustión de hidrógeno o amoníaco junto con otros combustibles en centrales eléctricas existentes, una práctica conocida como cocombustión.
Un gigavatio hora mide la electricidad generada a lo largo del tiempo. Reducir el volumen ofrecido en las licitaciones limita la cantidad de generación que las empresas pueden ofrecer, lo que reduce también el tamaño previsto del mercado para los proveedores de combustible y los desarrolladores de equipos.
La oficina de Kim Sohee, diputada del Partido del Poder Popular, afirmó que aún no se habían fijado los volúmenes de las licitaciones para 2027 y los años siguientes. Por tanto, las empresas no disponen de un calendario publicado de la demanda futura en las licitaciones que les sirva de base para invertir en plantas y contratos de suministro.
Japón está utilizando financiación pública para generar demanda en centrales eléctricas existentes. Ha comprometido 8.000 millones de yenes para proyectos que mezclan hidrógeno con gas natural licuado en turbinas de gas, y 20.000 millones de yenes para una demostración de cocombustión con un 20% de amoníaco en la central térmica de Hekinan.
Los proyectos industriales japoneses también ofrecen otra vía para llegar a los clientes. El proyecto de hidrógeno en la fábrica de Yamanashi vincula una instalación prevista de 16 megavatios con la esterilización térmica y la destilación experimental de whisky en plantas de Suntory. El hidrógeno se destina a procesos concretos de fábrica, en lugar de volver a convertirse en electricidad.
Por qué el Gobierno está reduciendo el apoyo
El Ministerio de Clima, Energía y Medio Ambiente afirma que la generación de electricidad a partir de hidrógeno aún no es competitiva en términos económicos. Producir hidrógeno a partir de electricidad y luego convertirlo de nuevo en electricidad provoca pérdidas de energía en ambas etapas y eleva el costo de la electricidad suministrada.
Un funcionario del ministerio describió así la postura del Gobierno: seguir apoyando el hidrógeno, pero seleccionar los proyectos de forma más acotada:
«Nuestra política de impulsar la industria del hidrógeno no ha cambiado, pero es necesario ajustar los planes iniciales para adaptarlos a la realidad».
El funcionario también afirmó que el Gobierno pretendía seleccionar ámbitos con posibilidades de ser competitivos, en lugar de seguir financiando proyectos que dejarían de funcionar cuando terminaran las subvenciones. La cocombustión de amoníaco con carbón se enfrenta a otro conflicto de política energética, ya que Corea del Sur también se propone eliminar progresivamente la generación eléctrica a partir de carbón.
El hidrógeno puede almacenar energía para utilizarla más adelante, incluso cuando no hay generación renovable disponible. El debate sobre la política energética se centra en cuánto apoyo ofrecer mientras esa capacidad y otros usos se abaratan, y qué aplicaciones deben tener prioridad.
Seung-Hoon Yoo, profesor del Departamento de Convergencia de Energía del Futuro de la Universidad Nacional de Ciencia y Tecnología de Seúl, advirtió sobre los riesgos de reducir la inversión demasiado pronto:
«Si retrasamos la inversión solo porque los costos son elevados en este momento, podríamos perder nuestra ventaja en los mercados del futuro».
Las preocupaciones en juego son concretas. Las subvenciones pueden sostener la demanda mientras mejora la tecnología, pero el gasto público también debe tener en cuenta el costo de cada proyecto y las emisiones de carbono que evita.
Las importaciones, el hidrógeno azul y la energía nuclear entran en el debate
Lee Sang-jun ha propuesto flexibilizar los requisitos de producción nacional para permitir ciertas importaciones de hidrógeno y considerar el hidrógeno azul junto con el verde. El hidrógeno azul suele producirse a partir de gas natural, con captura de carbono para reducir las emisiones de la producción.
El estudio del Instituto Coreano de Economía Energética también recomendó considerar varias vías de producción. Situó en primer lugar la electrólisis alcalina y la de membrana de intercambio de protones para la inversión en investigación, seguidas del hidrógeno azul y, después, de tecnologías de electrólisis menos maduras.
El hidrógeno producido mediante electrólisis con electricidad nuclear suele llamarse hidrógeno rosa. El instituto recomendó examinar si debería cumplir los requisitos del sistema de certificación de hidrógeno limpio y desarrollar modalidades adecuadas de contratación de electricidad.
En el caso de las importaciones, el precio de entrega incluye mucho más que la producción. El hidrógeno debe transportarse y almacenarse; a veces se convierte en otra sustancia para su envío y luego se vuelve a transformar cerca del cliente. En su análisis, el instituto concluyó que, según las hipótesis planteadas, el amoníaco era la opción de transporte más barata entre las que examinó.
Los investigadores surcoreanos ya trabajan en esa etapa de conversión. Un proyecto coreano de conversión de amoníaco demostró una pureza del hidrógeno del 99,97% con un reactor que funcionaba a cerca de 600 °C. Esta tecnología podría respaldar una cadena de suministro en la que el amoníaco transporte hidrógeno por mar y luego libere el gas para las pilas de combustible.
Los fabricantes de vehículos y los proveedores también afrontan presión presupuestaria
La Alianza del Hidrógeno de Corea estima que la industria del hidrógeno de Corea del Sur empleaba a unas 37.000 personas en cerca de 3.000 empresas relacionadas en 2024. La red de proveedores abarca componentes, infraestructura de repostaje y pilas de combustible.
Al menos el 90% de los componentes clave del Nexo de Hyundai procede de proveedores nacionales, y más de 60 empresas asociadas forman parte de su cadena de suministro. Por tanto, los cambios en la demanda de vehículos pueden afectar a empresas más allá del fabricante.
El presupuesto del Gobierno para el despliegue de vehículos de hidrógeno en 2027 se ha fijado en 445.700 millones de wones, un 23% menos que en 2026. La financiación para construir estaciones de repostaje se ha fijado en 119.700 millones de wones, una reducción del 37%.
China tenía más de 40.000 vehículos de pila de combustible de hidrógeno y 574 estaciones de repostaje a finales de 2025. SNE Research prevé que la cuota de Corea del Sur en el mercado de vehículos de hidrógeno caiga del 66,9% en 2026 al 13% en 2040, mientras que la de China subirá del 24,1% al 31%.
Estas proyecciones ponen fecha al riesgo de pérdida de competitividad. Los proveedores coreanos deben tomar ahora decisiones sobre investigación, capacidad de producción y personal, mientras la base prevista de clientes se desplaza hacia otros mercados.
Cómo llegó hasta aquí la estrategia industrial original
La primera estrategia de hidrógeno de Corea del Sur combinó la expansión industrial, el empleo y la infraestructura energética. Jane Nakano, investigadora sénior del Centro de Estudios Estratégicos e Internacionales, describió ese enfoque en su análisis de la estrategia industrial del hidrógeno, publicado el 5 de noviembre de 2021.
Su análisis registró un gasto gubernamental en hidrógeno de 701,9 millones de dólares para el ejercicio fiscal de 2021, un 40% más que en 2020, y un compromiso de 2.340 millones de dólares para desarrollar la industria de vehículos de hidrógeno hasta 2022. La estrategia también incluía infraestructura para importaciones, lo que muestra que el suministro extranjero formaba parte del plan desde el principio.
Los principales hitos de política e inversión abarcan varios años:
- 2019: Corea del Sur aprobó su Hoja de Ruta de la Economía del Hidrógeno.
- Enero de 2020: el Parlamento aprobó la Ley de Promoción de la Economía del Hidrógeno y Gestión de la Seguridad del Hidrógeno, que entró en vigor en 2021.
- 2022: el Gobierno inició su encuesta sobre la industria del hidrógeno, que estableció el año de partida para la comparación más reciente de las inversiones.
- 2024: el gasto de la industria en investigación se situó en 821.200 millones de wones, frente a los 1,1219 billones de 2022.
- Junio de 2026: el Gobierno anunció cambios en las licitaciones de energía a partir de hidrógeno para favorecer un ecosistema nacional de producción mediante electrólisis del agua.
- 26 de octubre de 2026: las cifras del ministerio mostraron que la mayoría de las empresas de hidrógeno carecía de departamentos específicos de investigación.
La estrategia inicial fijó para 2040 objetivos de consumo anual de hidrógeno de 5,26 millones de toneladas, 1.200 estaciones de repostaje y 15 gigavatios de pilas de combustible para generación eléctrica. Nakano describió su principal énfasis como el crecimiento económico y la competitividad industrial.
Las prioridades de investigación van más allá de aumentar los presupuestos
El Instituto Coreano de Economía Energética identificó carencias concretas entre la capacidad de laboratorio y la escala comercial. Concluyó que los equipos coreanos de electrólisis alcalina y de membrana de intercambio de protones tenían una tecnología básica sólida a nivel de unidades individuales, pero estaban rezagados en proyectos de demostración a gran escala, operación de sistemas e integración con electricidad renovable.
El estudio registró 138.200 millones de wones de inversión en investigación sobre electrólisis del agua durante los cinco años anteriores, de los cuales el 88,2% se destinó a esas dos tecnologías consolidadas. Los proyectos de hidrógeno recibieron 42.400 millones de wones, el 1,7% del Fondo de Respuesta Climática de 2022.
El instituto propuso módulos de equipos más grandes, una vida útil más prolongada, un mejor rendimiento y materiales más baratos. En los sistemas de membrana de intercambio de protones, sustituir materiales costosos como el titanio y el iridio era un desafío central para reducir los costos. También pidió apoyo para que las pequeñas empresas especializadas puedan probar y comercializar componentes de forma conjunta.
Por tanto, las decisiones de Corea del Sur abarcan tanto el suministro de combustible como la capacidad de fabricación. Las importaciones o la electricidad nuclear podrían reducir los costos para algunos usuarios, mientras que la continuidad de las pruebas y la investigación podría mejorar los equipos nacionales. La reducción de las licitaciones de energía y de los presupuestos para vehículos hace más urgente coordinar esos objetivos para las empresas que deciden dónde invertir.
Puntos clave
- El gasto de la industria del hidrógeno en investigación cayó un 26,8% entre 2022 y 2024, mientras que la inversión aumentó un 4,6%.
- De las 2.932 empresas de hidrógeno registradas en 2025, el 82,7% carecía de un departamento específico de investigación y solo el 7,6% había recibido financiación nacional.
- La producción coreana mediante electrólisis tuvo un costo medio de 18.163 wones por kilogramo, entre cinco y seis veces superior al de determinados proyectos chinos de demostración.
- El volumen de las licitaciones de energía con hidrógeno limpio cayó de 3.000 a 500 gigavatios hora en 2026. Los volúmenes para 2027 y los años siguientes aún no se habían fijado.
- Los investigadores recomiendan electricidad más barata, un mayor desarrollo de equipos y considerar las importaciones, el hidrógeno azul y la electricidad nuclear.
- El Gobierno afirma que seguirá respaldando el hidrógeno, pero seleccionará las aplicaciones con mayores posibilidades de ser competitivas.