Defensa de la moneda y más margen para conceder préstamos
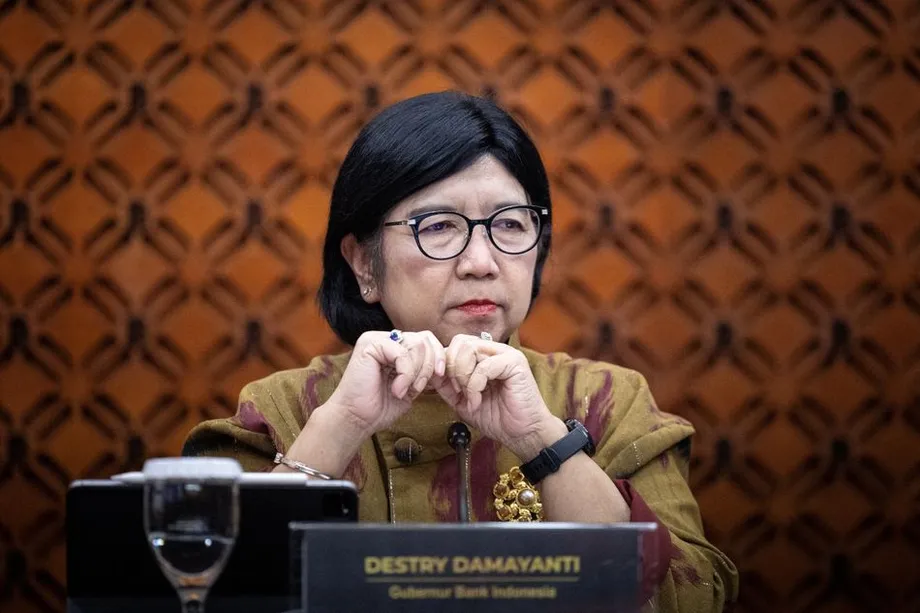
Bank Indonesia mantuvo su tasa de interés de referencia en el 5,75% el 21 de octubre de 2026, elevó al 5,00% la tasa que paga por los depósitos bancarios a un día y anunció una reducción de los requisitos de reservas que, según las previsiones, inyectará 190 billones de rupias, unos 10.560 millones de dólares, en el sistema bancario. El paquete busca estabilizar la rupia y, al mismo tiempo, dar a los bancos más fondos para conceder préstamos.
Contenido
- Defensa de la moneda y más margen para conceder préstamos
- Qué función cumplen las tres tasas de interés
- Cómo la reducción de reservas libera 190 billones de rupias
- Por qué importa la caída del mercado
- Menor costo de cobertura cambiaria para los inversores extranjeros
- Los economistas ven un difícil equilibrio
- La inflación da cierto margen; la presión cambiaria, menos
- El presupuesto y la independencia siguen en el centro de la atención
- Las fechas clave de la decisión
- Puntos clave
La decisión llegó tras dos días de pérdidas récord en la bolsa de Indonesia y una nueva presión sobre la moneda, después de que el proveedor de índices MSCI advirtiera que podría reclasificar las acciones indonesias como mercado independiente. La rupia, que este año había perdido más del 7% frente al dólar estadounidense, se debilitó ligeramente tras el anuncio.
La gobernadora, Destry Damayanti, anunció las medidas después de que la Junta de Gobernadores se reuniera en Yakarta los días 20 y 21 de octubre. La tasa de referencia se mantuvo sin cambios por cuarta reunión consecutiva, mientras que la tasa que pagan los bancos por los préstamos a un día del banco central permaneció en el 6,50%.
El requisito de reservas para los bancos convencionales bajará del 9% al 8% a comienzos de noviembre y luego al 7% el 1 de diciembre. Bank Indonesia también anunció una reducción para los bancos islámicos, del 7,5% al 5,5%.
El vicegobernador Solikin M. Juhro explicó por qué el banco central estaba moviendo distintos instrumentos en direcciones diferentes:
«Como estamos afrontando varios desafíos, tenemos que abordarlos con políticas distintas».
Para las empresas y los hogares, la pregunta clave es si estas medidas pueden fomentar el crédito sin aumentar la presión sobre la moneda. Una rupia más débil encarece las importaciones, mientras que unas condiciones de crédito más restrictivas pueden frenar la inversión y la contratación.
Qué función cumplen las tres tasas de interés
La tasa de referencia, que es la tasa de recompra inversa a siete días, constituye la principal señal de Bank Indonesia sobre las condiciones de crédito en toda la economía. Mantenerla en el 5,75% evita otra subida generalizada después de que el banco central elevara las tasas un total de un punto porcentual en tres movimientos durante mayo y junio.
La facilidad de depósito cumple otra función. Remunera a los bancos que depositan fondos excedentes durante la noche en Bank Indonesia. Al elevar esa tasa 25 puntos básicos, o 0,25 puntos porcentuales, hasta el 5,00%, esta opción resulta más atractiva y contribuye a sostener las tasas de interés de corto plazo del mercado.
La facilidad de préstamo funciona en sentido contrario: los bancos que necesitan fondos a un día pueden obtenerlos del banco central al 6,50%. En conjunto, las tasas de depósito y de préstamo ayudan a orientar el precio al que los bancos se prestan dinero entre sí.
El aumento de la tasa de depósito redujo su diferencia con la tasa de referencia de un punto porcentual a 0,75 puntos porcentuales. Así, Bank Indonesia está ajustando las condiciones del mercado monetario aunque su tasa principal no haya cambiado.
Antes de la decisión, los economistas estaban muy divididos. De los 29 consultados, 15 esperaban que la tasa de referencia se mantuviera sin cambios y 14 preveían un aumento de al menos 25 puntos básicos. La decisión coincidió con la estrecha mayoría que anticipaba que no habría cambios, pero decepcionó a quienes esperaban una respuesta más contundente a la ola de ventas.
Cómo la reducción de reservas libera 190 billones de rupias
Los requisitos de reservas determinan qué proporción de los depósitos deben mantener los bancos en el banco central, en vez de destinarla a otros usos. Reducir ese requisito deja más fondos disponibles para préstamos, inversiones u otros pagos.
Para los bancos convencionales, pasar del 9% al 7% significa que las reservas exigidas por cada 100 rupias de la base de depósitos correspondiente bajan de nueve a siete rupias. La reducción se aplicará en dos etapas, lo que permitirá a los bancos adaptarse antes de que el cambio completo entre en vigor el 1 de diciembre.
Los bancos islámicos, que operan bajo normas financieras que prohíben el pago de intereses convencionales, recibirán una reducción del mismo tamaño: dos puntos porcentuales, del 7,5% al 5,5%. No se especificó un calendario de aplicación aparte para ese cambio.
Damayanti calculó que las medidas sobre las reservas liberarían 190 billones de rupias. Solikin dijo que las reducciones darían a los bancos más flexibilidad para conceder préstamos y apoyar la creación de empleo. Bank Indonesia también ajustará su mecanismo de incentivos de liquidez, otra herramienta para influir en los fondos disponibles para los bancos.
Indonesia ha tenido dificultades para convertir la abundancia de fondos bancarios en préstamos efectivos. En agosto de 2025, el crédito creció un 7,56% respecto al año anterior, mientras que a finales del tercer trimestre quedaban sin utilizar más de 2.372 billones de rupias en préstamos aprobados. Esas cifras, analizadas durante el intento anterior de ampliar el crédito, muestran por qué la demanda de préstamos importa tanto como la disponibilidad de fondos.
Por qué importa la caída del mercado
La advertencia de MSCI supuso un nuevo golpe para unos mercados que ya afrontaban la debilidad de la moneda. Sus clasificaciones ayudan a los fondos de inversión internacionales a decidir qué países incluir en sus carteras. Un cambio de la categoría de mercado emergente a la de mercado independiente podría modificar la posición de Indonesia en los productos de inversión que siguen esas clasificaciones.
Los inversores extranjeros que vendan acciones indonesias podrían convertir luego las rupias obtenidas en dólares para sacar su dinero del país. Esto vincula la caída de los precios de las acciones con la presión sobre la moneda, mientras que la venta de bonos públicos puede elevar los costos de endeudamiento del Gobierno.
Durante la ola de ventas del mercado del 16 de octubre, la rupia superó las 18.000 por dólar y el índice compuesto de Yakarta registró pérdidas superiores al 11% en las operaciones de la mañana. Bank Indonesia intervino en los mercados de divisas y bonos a medida que la presión se extendía a distintos activos.
Las pérdidas bursátiles de los dos últimos días fueron más pronunciadas que cualquiera de las registradas durante la crisis financiera asiática. En la reunión de política monetaria de octubre, la rupia seguía siendo la moneda más débil de Asia emergente en lo que iba de año, con una caída superior al 7% frente al dólar.
El proceso de clasificación de MSCI aún tiene fechas pendientes: está previsto que la consulta concluya el 30 de abril de 2027 y que la decisión final se anuncie antes del 30 de junio de ese año. Por tanto, los inversores afrontan meses de incertidumbre sobre la futura clasificación de Indonesia.
Menor costo de cobertura cambiaria para los inversores extranjeros
Bank Indonesia también intenta hacer más atractivas las inversiones en rupias al reducir el costo de protegerse frente a las fluctuaciones cambiarias. Damayanti dijo que los descuentos aplicados anteriormente a la cobertura cambiaria habían atraído entradas de capital por 9.900 millones de dólares.
La cobertura permite a un inversor protegerse frente a un tipo de cambio desfavorable. Una persona que compre un activo indonesio puede obtener una rentabilidad en rupias, pero recibir menos dólares al venderlo si la moneda se debilita. La cobertura ayuda a gestionar ese riesgo, aunque tiene un costo.
Damayanti dijo que el banco central ofrecería más incentivos mediante instrumentos de contratos a plazo no entregables nacionales, conocidos como DNDF. Estos contratos liquidan la diferencia entre un tipo de cambio acordado y otro de referencia posterior, en lugar de exigir la entrega del importe total de la moneda subyacente.
La gobernadora dijo que las medidas buscan atraer capital extranjero, estabilizar la rupia y profundizar los mercados monetarios y de divisas nacionales. Junto con las tasas de interés y los requisitos de reservas, los incentivos a la cobertura dan a Bank Indonesia otra vía para influir en la demanda de activos en rupias.
Los economistas ven un difícil equilibrio
Gareth Leather, economista sénior para Asia de Capital Economics, puso en duda que el paquete de medidas pudiera apoyar el crecimiento y la moneda al mismo tiempo. Calificó las medidas de «muy confusas» y explicó su preocupación:
«Creo que intentan hacer dos cosas a la vez (apoyar la rupia y estimular el crecimiento), y no estoy seguro de que sea posible».
Leather también advirtió que este enfoque podría debilitar la credibilidad del banco central. La ligera caída de la rupia tras el anuncio ilustró el desafío inmediato de convencer a los inversores de que la combinación de medidas daría resultado.
Irman Faiz, economista de Bank Danamon en Yakarta, explicó cómo podrían complementarse los instrumentos. Dijo que el aumento de la tasa de la facilidad de depósito podría evitar que los fondos adicionales liberados por la reducción de reservas llevaran las tasas del mercado monetario a niveles demasiado bajos y redujeran el atractivo de mantener rupias.
Ambas valoraciones se centran en la misma tensión. Los bancos reciben más fondos disponibles, lo que puede facilitar el crédito, mientras que el banco central paga más por los depósitos a un día para sostener las tasas del mercado. Los resultados dependerán de cómo utilicen los bancos ese dinero y de la respuesta de los inversores.
La inflación da cierto margen; la presión cambiaria, menos
La inflación anual de Indonesia llegó al 3,28% en septiembre, su nivel más alto en tres meses. La inflación subyacente, que mide un conjunto más limitado de precios para ayudar a seguir la presión de fondo, bajó al 2,84%.
Ambas cifras estuvieron dentro del rango objetivo de Bank Indonesia, del 1,5% al 3,5%, expresado oficialmente como un 2,5% más o menos un punto porcentual. La tasa general de septiembre quedó 0,22 puntos porcentuales por debajo del límite superior.
Damayanti dijo que el aumento de un punto porcentual aplicado en mayo y junio bastaba para anclar la inflación. Bank Indonesia mantuvo su previsión de crecimiento económico para 2026 en un rango del 4,9% al 5,7% y afirmó que su objetivo de inflación sería el mismo en 2026 y 2027.
La tasa de referencia está ahora un punto porcentual por encima del 4,75% que se mantuvo durante la decisión de enero de no modificar las tasas. Este cambio muestra cómo la presión sobre la moneda ha influido en la política monetaria durante el año, mientras las autoridades siguen buscando formas de apoyar la actividad económica.
Para los hogares, el tipo de cambio influye en el costo de los alimentos importados, el combustible y los materiales de producción. Para las empresas, las tasas de interés determinan el costo de financiar equipos, existencias y expansión. Bank Indonesia intenta gestionar ambos canales sin volver a elevar la tasa de referencia.
El presupuesto y la independencia siguen en el centro de la atención
Los inversores también están preocupados por las finanzas públicas de Indonesia, los costosos subsidios al combustible y los planes de gasto del presidente Prabowo Subianto. Estas inquietudes afectan la confianza en los activos en rupias, además de las turbulencias inmediatas provocadas por la advertencia de MSCI.
La independencia del banco central es otro aspecto del debate. Los inversores quieren tener la certeza de que las decisiones sobre inflación y tasas de interés siguen bajo el control de Bank Indonesia, incluso cuando este se coordina con un Gobierno que busca acelerar el crecimiento.
Damayanti abordó este tema en su defensa de octubre de la autonomía en las tasas y afirmó que solo el banco central decide si sube o baja las tasas de interés o recurre a otros incentivos. El último paquete vuelve a poner esa autoridad bajo escrutinio porque combina medidas de apoyo a la moneda con otras destinadas a fomentar el crédito.
La próxima prueba práctica para Bank Indonesia será liberar fondos adicionales para los bancos en noviembre y diciembre. Sus medidas para el mercado deberán funcionar mientras continúa la consulta de MSCI y persisten las inquietudes sobre las finanzas públicas.
Las fechas clave de la decisión
El anuncio de octubre llega tras varios meses en los que Bank Indonesia pasó de mantener las tasas a subirlas y luego hizo una pausa, mientras sumaba otras herramientas. Esta secuencia ayuda a explicar por qué la respuesta más reciente va más allá de la tasa de referencia.
- 21 de enero de 2026: Bank Indonesia mantuvo la tasa de referencia en el 4,75% en medio de la presión sobre la rupia.
- Mayo y junio de 2026: Tres subidas elevaron la tasa de referencia un total de un punto porcentual, hasta el 5,75%.
- 16 de octubre de 2026: La rupia superó las 18.000 por dólar mientras las acciones caían con fuerza.
- 20 y 21 de octubre de 2026: La Junta de Gobernadores acordó mantener la tasa de referencia, elevar la tasa de la facilidad de depósito y reducir los requisitos de reservas.
- Comienzos de noviembre de 2026: Está previsto que el requisito de reservas para los bancos convencionales baje del 9% al 8%.
- 1 de diciembre de 2026: Está previsto que el requisito vuelva a bajar, hasta el 7%.
- 30 de abril y 30 de junio de 2027: Está previsto que concluya la consulta de MSCI, seguida del plazo para anunciar la decisión final sobre la clasificación.
Por tanto, los cambios inmediatos afectan a la rentabilidad de los depósitos a un día y a la cantidad de fondos que pueden utilizar los bancos. La prueba a más largo plazo será determinar si esas medidas ayudan a mantener la inversión extranjera en Indonesia y, al mismo tiempo, respaldan el crédito nacional.
Puntos clave
- Bank Indonesia mantuvo la tasa de referencia en el 5,75% por cuarta reunión consecutiva.
- La tasa de la facilidad de depósito a un día subió al 5,00%; la de la facilidad de préstamo se mantuvo en el 6,50%.
- Se prevé que la reducción de reservas inyecte 190 billones de rupias en el sistema bancario.
- Este año, la rupia había perdido más del 7% frente al dólar en medio de nuevas turbulencias en la bolsa.
- La inflación de septiembre fue del 3,28%, dentro del rango objetivo del banco central.
- Los nuevos incentivos a la cobertura buscan atraer inversión extranjera mientras MSCI revisa la clasificación de mercado de Indonesia.