Más margen para prestar ante la presión sobre la rupia
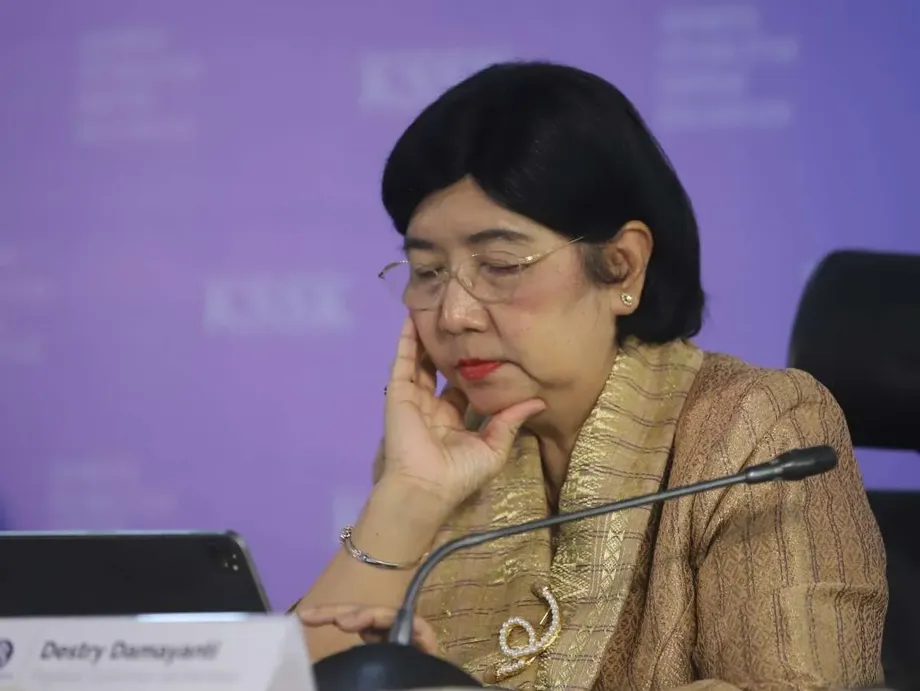
Bank Indonesia reducirá en dos puntos porcentuales los encajes de los bancos convencionales e islámicos en noviembre y diciembre de 2026. La medida liberaría unos Rp190 billones en el sistema bancario, según afirmó la gobernadora, Destry Damayanti. La decisión llega cuando los préstamos crecen más rápido que los depósitos y los bancos afrontan nuevas presiones tras una fuerte caída del mercado bursátil.
Contenido
- Más margen para prestar ante la presión sobre la rupia
- Cómo se aplicarán los recortes del encaje
- Por qué los bancos sienten la presión
- Bancos islámicos y regionales ven usos inmediatos
- Los incentivos de liquidez se reducen y reorientan
- Por qué BI subió una tasa mientras liberaba fondos
- El apoyo a la moneda va más allá de las tasas de interés
- Se mantienen otras salvaguardas
- La vivienda, los vehículos y los pagos también forman parte del paquete
- Puntos clave
Los cambios se anunciaron en Yakarta el 21 de octubre, después de que la Junta de Gobernadores se reuniera los días 20 y 21 de octubre. El encaje de los bancos convencionales bajará del 9% al 7%. En los bancos islámicos y las unidades de negocio islámicas, pasará del 7,5% al 5,5%. Ambas reducciones se aplicarán en dos etapas iguales.
BI combinó la liberación de fondos bancarios con otra medida sobre las tasas de interés: elevó en 0,25 puntos porcentuales la tasa de su facilidad de depósito a un día, hasta el 5%, mientras mantuvo su tasa de referencia BI Rate en el 5,75% y la tasa de su facilidad de crédito a un día en el 6,50%. La combinación busca dar a los bancos más margen para financiar empresas y, al mismo tiempo, mantener unas condiciones en el mercado monetario favorables para la rupia.
Las cifras de septiembre ayudan a explicar la urgencia. El crédito bancario aumentó un 13,26% interanual, frente a un crecimiento del 8,22% de los depósitos. Por tanto, los préstamos crecían 5,04 puntos porcentuales más rápido que los fondos que los bancos captaban de sus depositantes.
Los dirigentes bancarios acogieron favorablemente los recortes del encaje, aunque describieron el problema de distintas maneras. Algunos dijeron que la liquidez era escasa; otros, que había fondos disponibles, pero eran caros. Para quienes solicitan préstamos, la cuestión práctica es si el margen adicional en los balances de los bancos se traduce en créditos accesibles a tasas asequibles.
Cómo se aplicarán los recortes del encaje
El encaje, conocido en Indonesia como Giro Wajib Minimum o GWM, determina cuánto deben mantener los bancos en cuentas de Bank Indonesia. Reducirlo disminuye los fondos inmovilizados en el banco central y da a los bancos más flexibilidad para gestionar pagos, conceder préstamos o invertir.
El calendario anunciado es el siguiente:
- 21 de octubre de 2026: BI anunció los cambios tras su reunión de política monetaria de octubre.
- 1 de noviembre de 2026: el GWM de los bancos convencionales baja del 9% al 8%; el de los bancos islámicos y las unidades de negocio islámicas pasa del 7,5% al 6,5%.
- 1 de diciembre de 2026: el GWM de los bancos convencionales baja al 7%; el de los bancos islámicos y las unidades de negocio islámicas pasa al 5,5%. También entran en vigor los cambios en los incentivos de liquidez y la remuneración del encaje.
Cada categoría bancaria recibe una reducción de dos puntos porcentuales. En términos sencillos, antes de los ajustes por los incentivos aplicables, una reducción de dos puntos porcentuales significa Rp2 menos de reservas obligatorias por cada Rp100 de la base de depósitos correspondiente. BI calcula que esto generará unos Rp190 billones de liquidez adicional.
Por qué los bancos sienten la presión
Hendra Lembong, vicepresidente de la Asociación de Bancos de Indonesia, Perbanas, y presidente director de Bank Central Asia, describió la liquidez bancaria como algo escasa y dijo que la medida de BI sería de ayuda. Lani Darmawan, otra vicepresidenta de Perbanas y presidenta directora de CIMB Niaga, señaló que había liquidez disponible, pero que los costos de financiación eran altos.
Esos comentarios describen dos presiones relacionadas. Un banco necesita contar con fondos accesibles suficientes para atender los retiros y financiar préstamos. También necesita obtener esos fondos a un costo que permita que los préstamos sigan siendo comercialmente viables. La competencia por los depósitos puede elevar lo que los bancos pagan a los ahorradores y dificultar la reducción de las tasas de los préstamos.
Las cifras de BI muestran que los activos líquidos del sistema bancario en relación con los depósitos aumentaron del 23,04% en agosto al 24,08% en septiembre, es decir, 1,04 puntos porcentuales. Al mismo tiempo, el crédito crecía mucho más rápido que los depósitos. Esta combinación ayuda a explicar por qué una mejora del indicador agregado de liquidez puede coexistir con las quejas sobre el alto costo de la financiación y el acceso desigual a los fondos.
Hery Gunardi, presidente de Perbanas y presidente director de Bank Rakyat Indonesia, afirmó que la reducción del encaje podría impulsar los préstamos y mejorar la relación entre préstamos y depósitos. Este indicador compara los préstamos pendientes de pago con los depósitos y ayuda a los bancos a evaluar qué parte de los fondos captados mediante depósitos se ha destinado a conceder créditos.
Bancos islámicos y regionales ven usos inmediatos
Koko Tjatur Rachmadi, secretario general de la Asociación de Bancos Islámicos de Indonesia, Asbisindo, y presidente director de Bank Aladin Syariah, describió la liquidez como muy escasa tras la conmoción bursátil del viernes anterior. Acogió favorablemente la reducción del GWM de los bancos islámicos y pidió más medidas para mejorar la liquidez y las condiciones empresariales.
Koko también señaló la importancia del momento. Según dijo, los bancos suelen competir por los depósitos durante el último trimestre, y la inestabilidad del mercado había intensificado esa presión. Para los bancos islámicos y las unidades de negocio islámicas, las reducciones de noviembre y diciembre llegarán durante ese periodo de competencia por los fondos.
Agus Haryoto Widodo, presidente de la asociación de bancos de desarrollo regional, Asbanda, y presidente director de Bank Jakarta, dijo que la flexibilidad adicional podría apoyar el crédito regional. Señaló como prioridades a las microempresas y pequeñas y medianas empresas, el capital de trabajo y los sectores productivos que generan empleo.
El capital de trabajo cubre necesidades cotidianas de las empresas, como inventario, materiales y salarios. Para los prestamistas regionales, disponer de financiación más flexible podría facilitar la atención de esas necesidades. Agus afirmó que el éxito debe medirse por un mayor acceso a financiación sólida y por beneficios tangibles para las empresas y las comunidades.
Los incentivos de liquidez se reducen y reorientan
Además de reducir el GWM, BI bajará del 6% al 5% el incentivo máximo de la Política de Liquidez Macroeprudencial, conocido como KLM, a partir del 1 de diciembre. Este mecanismo ofrece a los bancos una reducción del encaje vinculada a los préstamos que reúnen los requisitos y a la actividad en el mercado monetario.
El componente de financiación bajará de un máximo del 4% al 3% de los fondos de terceros, término bancario para los depósitos de los clientes. Su alcance incluirá más apoyo a los sectores que generan empleo. El componente de profundización del mercado monetario se mantendrá en un máximo del 2%, con el objetivo de incentivar el movimiento de fondos entre bancos y facilitar que lleguen a las entidades de crédito que los necesitan.
Hasta la primera semana de octubre, los bancos habían recibido Rp458,5 billones en incentivos KLM. La financiación representó Rp336,4 billones, mientras que la profundización del mercado monetario supuso Rp122,1 billones. Estas cifras muestran que, antes de los nuevos recortes del encaje, el programa de incentivos ya constituía una parte sustancial del apoyo de BI a la liquidez bancaria.
El vicegobernador Solikin M. Juhro afirmó que BI podría ajustar los incentivos sectoriales a medida que cambiaran las condiciones y reorientar el apoyo cuando mejoraran los sectores que lo habían recibido. Añadió que la reducción general del GWM aportaría liquidez adicional junto con el menor incentivo a la financiación.
BI también estableció un límite para la parte del encaje promedio en rupias que recibe remuneración, es decir, un rendimiento pagado por el banco central. A partir del 1 de diciembre, esa parte remunerada tendrá un límite del 5% del GWM promedio en rupias. La cantidad de los Rp190 billones liberados que llegue a cada banco dependerá de su base de depósitos y de los incentivos aplicables.
Por qué BI subió una tasa mientras liberaba fondos
La decisión de BI separa la disponibilidad de fondos bancarios de las tasas de interés que orientan los mercados a corto plazo. Un encaje más bajo da a los bancos más margen para utilizar sus fondos. Una tasa más alta en la facilidad de depósito aumenta el rendimiento que reciben los bancos cuando depositan fondos a un día en el banco central, lo que ayuda a sostener las tasas a corto plazo del mercado.
Al explicar este enfoque, Solikin dijo que BI respondía al mismo tiempo a varias presiones:
«Como estamos afrontando varios desafíos, debemos responder con distintas políticas», dijo el vicegobernador de BI, Solikin M. Juhro.
Irman Faiz, economista de Bank Danamon en Yakarta, afirmó que el aumento de la tasa de la facilidad de depósito podría evitar que el recorte del encaje llevara las tasas del mercado monetario a niveles demasiado bajos. Mantener esas tasas puede ayudar a preservar el atractivo de los activos denominados en rupias.
Gareth Leather, economista sénior para Asia de Capital Economics, cuestionó que BI pudiera apoyar con éxito tanto a la moneda como al crecimiento económico. Expresó su preocupación en estos términos:
«Creo que intentan hacer dos cosas a la vez (apoyar la rupia e impulsar el crecimiento), y no estoy seguro de que sea posible», dijo Leather.
Destry afirmó que las subidas de tasas anteriores, que sumaron un punto porcentual y se aplicaron entre mayo y junio, habían sido suficientes para anclar la inflación. BI mantiene su objetivo de inflación en el 2,5%, con un margen de un punto porcentual por encima o por debajo, para 2026 y 2027. La decisión de octubre llega después de su defensa de la autonomía de las tasas ante la preocupación por la influencia política en la política monetaria.
El apoyo a la moneda va más allá de las tasas de interés
BI situó la cotización de la rupia en Rp17.985 por dólar estadounidense el 20 de octubre, una caída del 0,61% respecto al cierre de septiembre. La moneda seguía bajo presión después de la caída del mercado del 16 de octubre, cuando se debilitó hasta superar las Rp18.000 por dólar y las acciones indonesias sufrieron fuertes pérdidas.
La inestabilidad del mercado se produjo después de que MSCI advirtiera sobre la posibilidad de reclasificar las acciones indonesias, que pasarían de la categoría de Mercado Emergente a la de Mercado Independiente. La consulta finalizará el 30 de abril de 2027 y la decisión definitiva sobre la clasificación se espera para el 30 de junio de 2027.
BI continúa interviniendo en el mercado cambiario mediante contratos a plazo no entregables en el extranjero, contratos a plazo no entregables en el mercado nacional y operaciones al contado. Las operaciones al contado intercambian monedas a los precios vigentes en el mercado. Los contratos a plazo no entregables permiten a los participantes gestionar su exposición futura al tipo de cambio mediante contratos que se liquidan por la diferencia entre los tipos acordados y los vigentes.
BI también está aumentando los descuentos en el costo de las coberturas cambiarias mediante contratos a plazo no entregables en el mercado nacional. El descuento para los contratos de seis meses sube del 25% al 40%, mientras que el de los contratos de 12 meses pasa del 30% al 45%. En ambos casos, el aumento es de 15 puntos porcentuales.
Los incentivos cubren las inversiones de cartera extranjeras que reúnen los requisitos, los préstamos bancarios obtenidos en el exterior y la inversión extranjera directa. Destry afirmó que los incentivos a las coberturas introducidos en junio habían atraído flujos de capital por valor de 9.900 millones de dólares hasta el 20 de octubre. Una cobertura más barata reduce el costo de proteger una inversión frente a las fluctuaciones cambiarias y hace más atractivos los activos en rupias para los inversores preocupados por las pérdidas derivadas del tipo de cambio.
Se mantienen otras salvaguardas
BI mantuvo sin cambios varias salvaguardas bancarias mientras flexibilizaba los requisitos de encaje. El coeficiente macroprudencial de intermediación se mantiene entre el 84% y el 94%, y el coeficiente de financiación externa de los bancos sigue limitado al 40% del capital bancario. El colchón de capital anticíclico permanece en el 0%.
El colchón de liquidez macroprudencial se mantiene en el 4%, con una flexibilidad de operaciones de recompra del 4%. En los bancos islámicos, las cifras correspondientes siguen siendo del 2,5% y del 2,5%. La flexibilidad de las operaciones de recompra permite utilizar valores admisibles mantenidos como reservas de liquidez para obtener financiación temporal mediante acuerdos de recompra.
Los datos bancarios de agosto mostraron un coeficiente de adecuación de capital del 24,10%. El capital sirve de colchón financiero frente a las pérdidas. Los préstamos dudosos brutos se situaron en el 2,11%, mientras que el coeficiente neto fue del 0,84%. Estas cifras ofrecen otro indicador de la situación del sistema bancario mientras BI busca impulsar los préstamos.
BI también afirmó que reforzaría la aplicación de su política de coeficiente de financiación macroprudencial inclusiva. En conjunto, las medidas buscan ampliar la financiación y mantener los requisitos sobre el capital, la liquidez y la estructura de financiación de los bancos.
La vivienda, los vehículos y los pagos también forman parte del paquete
BI prorrogó hasta todo 2027 las normas que permiten financiar propiedades hasta el 100% del valor de la garantía y fijar en el 0% el pago inicial mínimo para vehículos nuevos. Ambas medidas debían expirar el 31 de diciembre de 2026; ahora estarán vigentes del 1 de enero al 31 de diciembre de 2027.
La medida sobre las propiedades abarca viviendas unifamiliares, apartamentos, locales con vivienda y edificios de oficinas. La elegibilidad depende de que los bancos cumplan determinados criterios, incluidos los relacionados con los préstamos o la financiación problemáticos. La evaluación crediticia del banco determinará la financiación ofrecida a cada prestatario.
Para los hogares, un pago inicial más pequeño reduce el efectivo necesario para la compra, mientras que una mayor cantidad financiada aumenta la deuda que habrá que pagar. La prórroga permite a los prestamistas que reúnen los requisitos ofrecer este tipo de financiación durante el mismo periodo en que BI busca aumentar el crédito a las empresas y el empleo.
BI también prevé realizar en el cuarto trimestre de 2026 pruebas de pagos QRIS transfronterizos con Hong Kong y Timor-Leste. QRIS es el estándar de Indonesia para los pagos mediante códigos QR. Las pruebas son el componente de pagos de un paquete más amplio que combina la gestión de la moneda, la financiación bancaria y el apoyo a la actividad económica.
Puntos clave
- El encaje de los bancos convencionales baja del 9% al 7% en dos etapas, el 1 de noviembre y el 1 de diciembre de 2026.
- Los bancos islámicos y las unidades de negocio islámicas reciben una reducción equivalente, del 7,5% al 5,5%.
- La gobernadora Destry Damayanti calcula que los recortes del encaje añadirán unos Rp190 billones a la liquidez bancaria.
- El incentivo máximo KLM baja del 6% al 5% el 1 de diciembre; el apoyo a la financiación tendrá un límite del 3% y los incentivos al mercado monetario, del 2%.
- BI mantuvo su tasa de referencia en el 5,75% y elevó al 5% la tasa de su facilidad de depósito a un día.
- En septiembre, el crecimiento del crédito, del 13,26%, superó al de los depósitos, del 8,22%, lo que mantuvo la atención centrada en la disponibilidad y el costo de la financiación.
- Los incentivos a las coberturas cambiarias y la prórroga de las normas para la financiación de viviendas y vehículos que reúnen los requisitos acompañan los recortes del encaje.