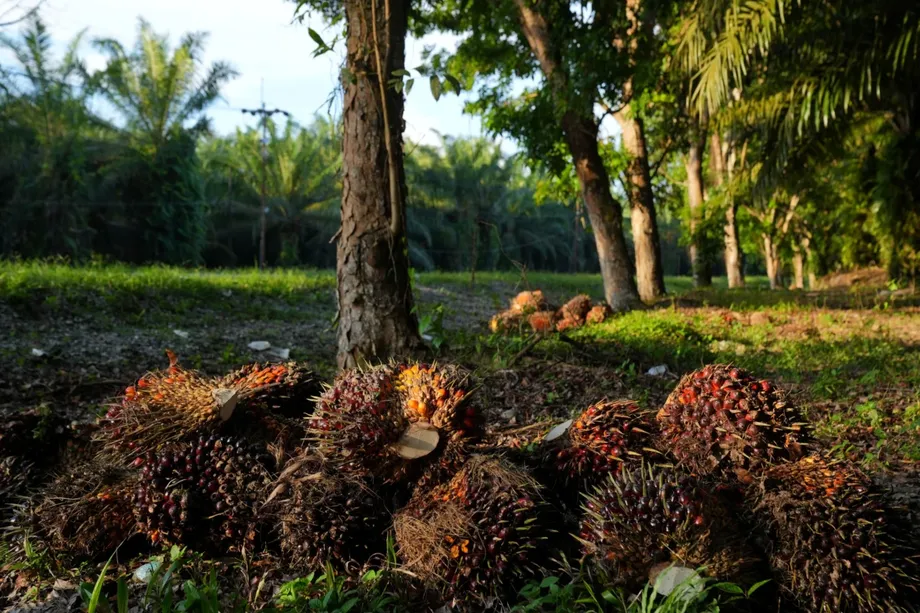
El mayor mercado de aceite de palma de Indonesia está ahora en el país
Indonesia consumió 24,6 millones de toneladas de aceite de palma en el mercado interno en 2024, una cifra récord equivalente al 53% de la producción, y esa demanda estuvo asociada al 67% de la exposición a la deforestación del sector. La huella atribuida a las compras internas alcanzó 629.000 hectáreas, frente a las 71.400 hectáreas vinculadas a India, el mayor destino de exportación de Indonesia. Esto significa que la huella interna es unas 8,8 veces mayor.
Contenido
- El mayor mercado de aceite de palma de Indonesia está ahora en el país
- La política de combustibles impulsa el cambio hacia el mercado interno
- Qué miden los datos y en qué período
- La menor tala a escala nacional oculta la presión en Papúa
- India lidera las exportaciones y Pakistán supera a China
- Cuatro grupos dominan las exportaciones, pero aumentan los registros incompletos
- Los compromisos forestales abarcan el comercio, pero no prueban beneficios adicionales
- Las emisiones de las turberas persisten pese a la desaceleración de la tala
- El riesgo de incendios y el apoyo a los agricultores muestran tareas pendientes
- Qué debería abarcar una rendición de cuentas más sólida
- Puntos clave
Los datos, presentados por Trase y su socio indonesio Auriga Nusantara en Yakarta el 13 de octubre de 2026, centran la atención en los compradores dentro del mayor productor mundial de aceite de palma. Las normas de exportación y los compromisos empresariales de protección forestal abarcan gran parte del comercio internacional, pero ahora el mayor mercado está en Indonesia, donde los investigadores reclaman más transparencia sobre los compradores y los lugares de abastecimiento.
El análisis más reciente de Trase sobre el aceite de palma examina las cadenas de suministro de 2023 y 2024 junto con los datos de pérdida forestal de 2025. El informe señala que la producción alcanzó los 47 millones de toneladas en 2024, mientras que la nueva conversión de bosques para el cultivo de palma aceitera se mantuvo muy por debajo de los niveles históricos, en torno a las 32.000 hectáreas.
Estas cifras describen fenómenos distintos. Las 629.000 hectáreas asociadas a la demanda interna son una medida de exposición a la deforestación, no la superficie de bosque talada para abastecer a compradores nacionales durante 2024. El método de evaluación de riesgos de Trase vincula la producción y el comercio actuales con la tala pasada dentro de las áreas de plantación. La pérdida forestal anual mide la nueva conversión ocurrida en un año concreto. Confundir ambos conceptos llevaría a sobrestimar considerablemente la tala de ese año.
Esta distinción también explica la tensión central de los resultados: Indonesia puede producir más aceite de palma con mucha menos deforestación nueva que en el pasado, mientras sus cadenas de suministro actuales siguen teniendo una huella considerable de pérdida forestal y generando emisiones continuas por la desecación de turberas.
La política de combustibles impulsa el cambio hacia el mercado interno
La proporción de la producción indonesia de aceite de palma destinada al mercado interno pasó del 32% en 2018 al 40% en 2020, luego al 44% en 2022 y al 53% en 2024. Es un aumento de 21 puntos porcentuales en seis años. La demanda interna incluye el consumo de alimentos y el procesamiento industrial, no solo el aceite de cocina.
Trase señala que el mandato de biodiésel B35 y la Obligación del Mercado Interno contribuyeron a la demanda en 2024. B35 se refiere al diésel que contiene un 35% de biodiésel. La Obligación del Mercado Interno exige a los productores destinar parte de su aceite de palma al mercado nacional antes de exportarlo. Estas políticas buscan garantizar la seguridad energética y el abastecimiento interno, pero también hacen que las decisiones de compra en Indonesia sean cada vez más importantes para la protección forestal.
Según datos de la Asociación Indonesia de Aceite de Palma citados en un análisis anterior de Trase, más de la mitad del consumo interno de aceite de palma en 2022 se destinó al biodiésel y a los oleoquímicos. Los oleoquímicos son sustancias químicas elaboradas a partir de aceites y grasas para productos como jabones y detergentes. El análisis más reciente no ofrece un desglose equivalente para 2024, por lo que no permite determinar qué parte de la exposición a la deforestación de ese año correspondió específicamente a la producción de combustibles.
Trase registra un anuncio del Gobierno en junio de 2026 sobre el avance hacia el B50, que contiene un 50% de biodiésel. El posterior calendario de implementación del B50 estableció su entrada en vigor legal el 1 de julio, su lanzamiento el 9 de julio y su aplicación plena a partir del 1 de octubre. Se trata de etapas distintas, no de fechas contradictorias para un único acontecimiento.
Una evaluación independiente dirigida por Yayasan Madani Berkelanjutan estimó que la oferta de biodiésel y bioetanol podría alcanzar los 26,6 millones de kilolitros en 2030, frente a una demanda de 42 millones de kilolitros para el transporte por carretera. Esa brecha proyectada se refiere al balance general de combustibles, no a una previsión de deforestación vinculada al aceite de palma. No obstante, muestra por qué los objetivos de expansión deben evaluarse teniendo en cuenta los límites de la oferta.
Qué miden los datos y en qué período
El conjunto de datos de Trase sobre el aceite de palma abarca de 2018 a 2024 y se actualizó por última vez el 9 de octubre de 2026. La vista previa incluye 2.362.886 registros y 34 columnas, entre ellas el año comercial, la planta de procesamiento, la refinería y la provincia de producción. Los datos y métodos correspondientes están identificados como versión 1.2.5.
La cronología distingue los años medidos de los acontecimientos posteriores relacionados con las políticas y la publicación de los datos:
- 2018: El uso interno representó el 32% de la producción indonesia de aceite de palma.
- 2022: El uso interno alcanzó el 44%, mientras que la deforestación industrial vinculada al aceite de palma aumentó ligeramente respecto a su mínimo de 2021.
- 2024: El consumo interno llegó a 24,6 millones de toneladas y la deforestación anual vinculada al aceite de palma fue de unas 32.000 hectáreas.
- 2025: La deforestación vinculada al aceite de palma en Papúa superó las 7.300 hectáreas.
- Junio de 2026: El Gobierno anunció planes para el B50.
- 9 de octubre de 2026: Trase actualizó el conjunto de datos sobre la cadena de suministro.
- 13 de octubre de 2026: Trase y Auriga presentaron los resultados en Yakarta.
La menor tala a escala nacional oculta la presión en Papúa
Según el análisis más reciente, la deforestación anual vinculada al aceite de palma en 2024 fue aproximadamente un 81% menor que el promedio de 166.544 hectáreas registrado entre 2008 y 2015. Se trata de una reducción importante pese a que la producción sigue siendo elevada. Esto no significa que haya cesado la nueva conversión de bosques ni que el descenso haya sido constante.
También es necesario matizar la descripción de 2024 como un mínimo histórico. La explicación más reciente de Trase califica de mínimo histórico la cifra de 32.000 hectáreas, pero también señala que 2021 fue un punto mínimo seguido de pequeños aumentos. El análisis de Trase sobre el aceite de palma en 2024 describió un aumento del 18% de la deforestación industrial vinculada a este cultivo en 2022. La conclusión coherente es que la tala reciente se mantiene cerca de los mínimos históricos, no que cada año consecutivo haya registrado un nuevo mínimo.
El patrón geográfico es más preocupante. La deforestación anual vinculada al aceite de palma en Papúa aumentó de unas 3.600 hectáreas en 2024 a más de 7.300 en 2025. Según estas cifras redondeadas, el aumento fue de unas 3.700 hectáreas, o más del 100%. Kalimantán concentró el 56% de la deforestación nacional vinculada al aceite de palma en 2025.
Investigaciones anteriores concluyeron que cuatro provincias de Kalimantán concentraron el 72% de la deforestación industrial vinculada al aceite de palma entre 2018 y 2022. Ese promedio regional no es directamente comparable con la cifra de un solo año más reciente, pero ambos datos señalan a Kalimantán como una zona central de conversión forestal. Sumatra y Kalimantán producen juntas casi el 96% del aceite de palma de Indonesia.
La evaluación anterior también identificó 2,4 millones de hectáreas de bosque intacto dentro de concesiones para plantaciones de palma aceitera. Ese hallazgo corresponde a la investigación previa, no a un inventario actualizado en 2026. Demuestra por qué la baja tala anual, por sí sola, no permite determinar la exposición futura: las tierras destinadas al cultivo de palma aceitera aún pueden contener bosques.
India lidera las exportaciones y Pakistán supera a China
India siguió siendo el mayor mercado extranjero de aceite de palma de Indonesia en 2024, con 4,37 millones de toneladas recibidas. Ese volumen fue un 21% inferior al de 2023 y un 32% menor que el máximo de 2018. Por tanto, el predominio de la demanda interna refleja tanto el aumento del consumo nacional como la caída de las compras en varios de los principales mercados de exportación.
Pakistán se convirtió en el segundo destino después de que los envíos aumentaran un 20%, hasta los 3,15 millones de toneladas. China pasó al tercer puesto, tras una caída del 44% en los envíos: de 4,47 millones de toneladas en 2023 a 2,48 millones en 2024. Trase atribuye el descenso de las compras chinas al cambio de los compradores hacia el aceite de soja nacional, más barato, mientras que la limitada capacidad de producción de Pakistán contribuyó a su dependencia de las importaciones.
Los envíos a la Unión Europea bajaron de 3,78 millones de toneladas en 2018 a 1,9 millones en 2024, una reducción aproximada de la mitad. Trase relaciona ese descenso principalmente con la Directiva de Energías Renovables de la UE, conocida como RED II, que elimina progresivamente los biocombustibles derivados del aceite de palma por motivos de deforestación, y con compromisos empresariales de abastecimiento más estrictos.
El análisis anterior concluyó que Indonesia, China e India concentraron conjuntamente el 75% de la exposición a la deforestación vinculada al aceite de palma de Indonesia en 2021 y 2022. La exposición de sus suministros por tonelada fue aproximadamente el doble que la de los envíos a la UE. Estas cifras anteriores ayudan a explicar por qué las medidas centradas únicamente en las importaciones europeas no pueden abordar la mayor parte de la huella forestal del sector.
Cuatro grupos dominan las exportaciones, pero aumentan los registros incompletos
Royal Golden Eagle, Sinar Mas, Musim Mas y Wilmar concentraron conjuntamente el 52% del volumen de exportación de aceite de palma de Indonesia en 2024. Royal Golden Eagle se convirtió en el mayor exportador, con una cuota del 15,5%, después de ocupar el cuarto puesto en 2018.
Entre los exportadores medianos, KPN Corp pasó del puesto 15 en 2018 al séptimo en 2024. Permata Hijau siguió el camino opuesto y cayó del quinto al puesto 12. Estos cambios importan porque la transparencia sobre el abastecimiento debe ir más allá de una lista estable de los mayores grupos.
Al mismo tiempo, la proporción del volumen de exportación que Trase clasifica como desconocida pasó de menos del 1% en 2018 a casi el 17% en 2024. Trase atribuye esta brecha a la falta de registros de envíos en los datos comerciales. La clasificación como desconocido no demuestra que los envíos procedan de tierras taladas ilegalmente, pero limita la posibilidad de vincular el comercio con los proveedores y la exposición ambiental.
Adelina Chandra, investigadora de Trase, pidió mejorar la información sobre los compradores nacionales y facilitar el acceso público a los lugares de abastecimiento. Ahora que el consumo interno supera la mitad de la producción, las obligaciones de transparencia diseñadas principalmente en torno a las exportaciones dejan una parte considerable del mercado más difícil de examinar.
Una investigación independiente sobre el etiquetado incorrecto de aceite de palma examinó acusaciones de que algunos exportadores lo presentaban como residuo de molinos para evitar impuestos más altos. Esa investigación no explica los registros de envíos que faltan en los datos de Trase, y no se acusó a los compradores europeos de conocer el presunto esquema. El caso muestra otro problema de verificación: conocer la categoría declarada de un producto no siempre basta para determinar qué circuló por una cadena de suministro.
Los compromisos forestales abarcan el comercio, pero no prueban beneficios adicionales
Las empresas con compromisos formales para evitar la deforestación concentraron casi el 93% de las exportaciones de aceite de palma de Indonesia registradas en 2024. Investigaciones anteriores situaban esa cobertura por encima del 85%. Estos porcentajes se refieren al comercio observado o registrado, una precisión importante dado que crece la proporción clasificada como desconocida.
Los resultados sobre la eficacia requieren una interpretación cuidadosa. En una evaluación de SEI de 2022, los exportadores con esos compromisos registraron un riesgo de deforestación por tonelada equivalente al 70% del de sus competidores. Robert Heilmayr, de la Universidad de California en Santa Bárbara, quien dirigió la investigación de Trase, describió ese resultado durante su presentación.
«Esta es la primera evidencia clara de un vínculo entre los compromisos de cero deforestación (ZDC, por sus siglas en inglés) y un menor riesgo de deforestación en las cadenas de suministro de aceite de palma», dijo el doctor Robert Heilmayr.
Un análisis posterior encontró intensidades anuales de deforestación similares para los exportadores con y sin compromisos: 0,27 y 0,23 hectáreas por cada 1.000 toneladas, respectivamente. La explicación más reciente también señala que las concesiones asociadas a compromisos mantuvieron la deforestación anual por debajo del 1% entre 2018 y 2020, pero no registraron una reducción adicional frente a las concesiones sin compromisos.
Estos resultados corresponden a medidas, períodos y unidades de análisis distintos. Una menor huella de la tala pasada no equivale a una menor tasa anual de tala, y ninguna de las dos comparaciones demuestra por sí sola qué habría ocurrido sin los compromisos. Trase tampoco descarta que estos hayan influido en las prácticas de empresas que no participaron, un efecto que queda fuera del alcance de la comparación.
Las emisiones de las turberas persisten pese a la desaceleración de la tala
El hundimiento de turberas asociado a las plantaciones de palma aceitera liberó casi 148 millones de toneladas de dióxido de carbono equivalente en 2024. Junto con los incendios en turberas, representó casi el 85% de las emisiones del sector evaluadas por Trase. El dióxido de carbono equivalente expresa en una escala común el efecto de calentamiento de distintos gases de efecto invernadero.
Las turberas están formadas por material orgánico acumulado en terrenos húmedos. Drenarlas para el cultivo expone ese material a la descomposición, lo que libera carbono y hace que el terreno se hunda. Las turberas secas también son más vulnerables a los incendios. Estos procesos pueden continuar mucho después de la conversión inicial del terreno, de modo que una menor deforestación nueva no reduce automáticamente las emisiones en una proporción similar.
Trase calcula que las emisiones anuales evaluadas promediaron 215 millones de toneladas de dióxido de carbono equivalente entre 2015 y 2024, teniendo en cuenta la conversión de tierras, el hundimiento de turberas y los incendios en ellas. El componente derivado de la conversión de tierras disminuyó un 58% durante ese período. Estas cifras no constituyen una contabilidad completa de todas las etapas, desde los insumos agrícolas hasta el refinado, el transporte y el uso final.
La evaluación de emisiones de 2024 del Instituto de Medio Ambiente de Estocolmo informó de un promedio anterior de 220 millones de toneladas anuales para la producción industrial entre 2015 y 2022, de las cuales casi el 92% se atribuyó al hundimiento de turberas y a los incendios. La cifra más reciente del 85% corresponde a 2024, no al mismo promedio histórico, por lo que ambas proporciones no deben interpretarse como una medida directa de mejora.
La superficie productiva de palma aceitera en turberas aumentó de unos 1,28 millones de hectáreas en 2015 a 1,64 millones en 2024, aproximadamente un 28%. Esta expansión acumulada explica por qué evitar nuevas conversiones de turberas y gestionar las tierras ya drenadas son tareas climáticas distintas.
El riesgo de incendios y el apoyo a los agricultores muestran tareas pendientes
El análisis más reciente de Trase cita datos de MapBiomas Fire Monthly según los cuales se quemaron 677.743 hectáreas entre enero y agosto de 2026. Esa cifra describe la superficie quemada en Indonesia, no tierras cuya quema se haya demostrado vinculada al aceite de palma. No obstante, Timer Manurung, director ejecutivo de Auriga, afirmó que los mapas de MapBiomas Indonesia mostraban que las concesiones de palma aceitera registraron más incendios que otras concesiones extractivas.
Trase también describe operaciones de emergencia por tierra y aire en seis provincias durante agosto de 2026 y más de 60 días consecutivos sin lluvia en Kalimantán Meridional, según los registros de la Agencia de Meteorología, Climatología y Geofísica. Entre sus recomendaciones figuran reforzar la aplicación de las protecciones forestales y de las turberas, así como su rehumectación y restauración.
Para los agricultores, el desafío es distinto, aunque está relacionado. Los pequeños productores gestionan el 32% de las plantaciones de palma aceitera y producen el 35% del aceite de palma de Indonesia. La renovación de árboles envejecidos podría aumentar la producción en las tierras existentes, pero los agricultores se enfrentan a una tenencia incierta, una trazabilidad insuficiente y un período sin ingresos por cosechas mientras maduran las nuevas palmas.
El programa de renovación de las plantaciones de palma aceitera de pequeños productores, conocido como PSR, duplicó en 2024 su subvención, hasta los 60 millones de rupias indonesias por hectárea. Sin embargo, ese año cubrió solo el 41% de su objetivo de 120.000 hectáreas y el 31% en 2025. Si se aplican esos porcentajes al objetivo, las superficies renovadas serían de aproximadamente 49.200 y 37.200 hectáreas, respectivamente.
El objetivo anual se redujo a 50.000 hectáreas en 2026; para agosto se habían renovado 20.229 hectáreas, alrededor del 40,5% de esa meta menor. La falta de documentación de la propiedad, el solapamiento con zonas legalmente designadas como forestales y la pérdida de ingresos durante la renovación siguen siendo obstáculos. La campaña más amplia de incautación de plantaciones hace que la situación de la tierra sea especialmente importante, aunque Trase no cuantifica su efecto en la participación en el PSR.
Qué debería abarcar una rendición de cuentas más sólida
Los resultados señalan tres prioridades relacionadas: hacer visible el abastecimiento interno, proteger los bosques que quedan y reducir las emisiones de las turberas cultivadas. Avanzar en una de ellas no sustituye a las demás. Los compromisos de exportación no abarcan las compras internas que no se divulgan, y una menor tala nueva no detiene las emisiones de tierras drenadas años atrás.
Las repercusiones económicas son considerables. Trase calcula que el sector aporta alrededor del 4,5% del PIB de Indonesia, generó ingresos por exportaciones de 27.800 millones de dólares en 2024 y sostiene más de 16,5 millones de empleos directos e indirectos. Por tanto, mejorar la rendición de cuentas implica tanto a los agricultores y las industrias nacionales como a los comerciantes internacionales.
Varias decisiones y mediciones siguen pendientes. El análisis no ofrece un mapa completo de los compradores nacionales, un desglose para 2024 de la exposición a la deforestación entre alimentos y combustibles ni una estimación de la huella forestal adicional del B50. También aborda el debate sobre las revisiones de la Ley Forestal y la legislación sobre las comunidades indígenas, pero no especifica las fechas de votación. Las cifras de incendios y renovación de plantaciones de agosto de 2026 son datos parciales del año, no resultados definitivos.
Para los pequeños productores, una mejor trazabilidad debe ir acompañada de un reconocimiento accesible de los derechos sobre la tierra y de apoyo práctico para renovar las plantaciones. De lo contrario, los requisitos más estrictos, incluidos los del Reglamento de la UE sobre la Deforestación, podrían excluir a los agricultores que no puedan documentar sus tierras y rutas de suministro, incluso cuando mejoren la producción en plantaciones existentes.
Puntos clave
- El consumo interno alcanzó los 24,6 millones de toneladas en 2024, el 53% de la producción indonesia de aceite de palma.
- Las compras internas representaron el 67% de la exposición a la deforestación, una huella unas 8,8 veces mayor que la vinculada a India.
- La exposición asociada a la tala pasada es distinta de las aproximadamente 32.000 hectáreas recién taladas para el cultivo de palma aceitera en 2024.
- La deforestación vinculada al aceite de palma en Papúa se más que duplicó en 2025, mientras que Kalimantán concentró el 56% de la tala nacional.
- Cuatro grupos empresariales gestionaron el 52% de las exportaciones, mientras que casi el 17% del volumen exportado se clasificó como desconocido.
- El hundimiento de turberas y los incendios generaron casi el 85% de las emisiones evaluadas del sector en 2024.
- La renovación de las plantaciones de pequeños productores no alcanzó sus objetivos pese al aumento de las subvenciones; la documentación de las tierras y la pérdida de ingresos siguen siendo obstáculos.