Tres bancos centrales conectan distintos sistemas para hacer frente a un riesgo de 1,4 billones de dólares
El Banco de Inglaterra, la Autoridad Monetaria de Singapur y el Banco de Tailandia anunciaron el 13 de noviembre de 2026 que habían completado pruebas para conectar pagos de divisas en tres tipos distintos de infraestructura de liquidación de bancos centrales. El Proyecto Meridian FX APAC evaluó si era posible coordinar de forma segura ambas partes de un cambio de divisas, incluso cuando el dinero circula por sistemas basados en tecnologías diferentes.
Contenido
- Tres bancos centrales conectan distintos sistemas para hacer frente a un riesgo de 1,4 billones de dólares
- Cómo protegen las transferencias conectadas una operación de divisas
- Qué aportaron los tres entornos de prueba
- El depósito en garantía de Singapur modificó el papel del operador
- Cuatro etapas y un momento decisivo de compromiso
- La compensación neta podría reducir el efectivo necesario para la liquidación
- Las pruebas de fallos revelaron requisitos prácticos
- ¿Quién supervisaría un servicio real?
- De la primera colaboración al plan de una interfaz para 2028
- Puntos clave
El problema es considerable. Según los bancos centrales, la Encuesta Trienal de Bancos Centrales de 2025 del BIS constató que más de 1,4 billones de dólares, o el 10 % del promedio diario de liquidaciones de divisas en abril de 2025, seguían totalmente expuestos al riesgo de liquidación. Se trata del peligro de entregar una moneda sin recibir la otra.
Las pruebas conectaron sistemas convencionales de liquidación bruta en tiempo real con plataformas que utilizan tecnología de registros distribuidos. También evaluaron si compensar pagos entre varios participantes podía reducir la cantidad de dinero que los bancos necesitan tener disponible para la liquidación.
El comunicado conjunto de los bancos centrales de la Autoridad Monetaria de Singapur describió experimentos satisfactorios en los entornos de prueba de las tres instituciones. Los resultados se publicaron en tres documentos: Resumen ejecutivo e introducción, Informe técnico e Informe de políticas.
Los bancos centrales lograron coordinar los sistemas sin exigir que todos los participantes adoptaran un registro compartido. Los resultados detallados también muestran por qué conectar sistemas implica algo más que intercambiar mensajes: las diferencias en la forma en que cada plataforma reserva el dinero modificaron las responsabilidades del operador que las conecta.
Cómo protegen las transferencias conectadas una operación de divisas
Una operación de divisas genera dos obligaciones de pago. El banco que vende una moneda debe entregarla, mientras que el comprador debe entregar la cantidad acordada de otra moneda. La liquidación es la etapa en la que se cumplen esas obligaciones mediante transferencias de dinero.
El riesgo Herstatt surge cuando una parte paga, pero la otra quiebra antes de entregar su moneda. La liquidación pago contra pago, generalmente abreviada como PvP, aborda ese riesgo al hacer que la transferencia de una moneda dependa de la transferencia de la otra.
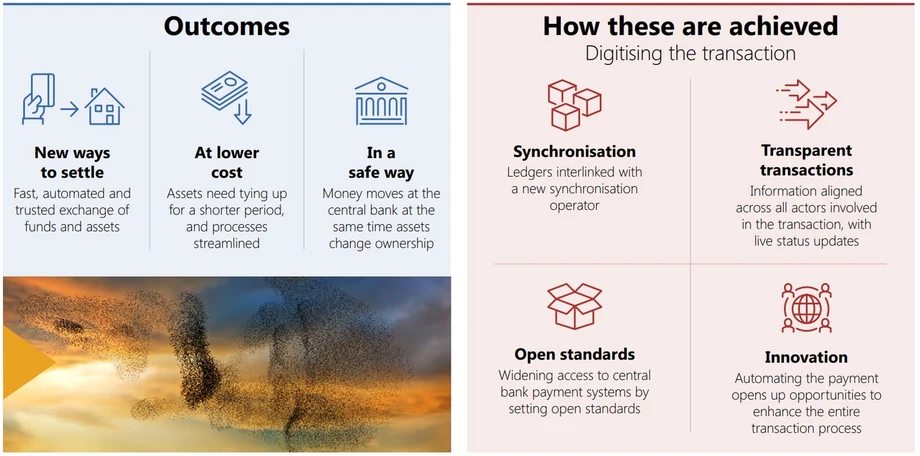
El Proyecto Meridian FX APAC utilizó un prototipo de operador de sincronización desarrollado, integrado y probado por Partior, proveedor de infraestructura de compensación y liquidación que utiliza tecnología de registros distribuidos. El operador emparejaba instrucciones, garantizaba los fondos necesarios, comprobaba que cada pago estuviera listo y coordinaba su ejecución.
El proyecto describe el resultado previsto como liquidación atómica: las transferencias vinculadas se realizan juntas o no se realiza ninguna. En la práctica, el prototipo gestionó este proceso mediante reservas, instrucciones de liquidación y procedimientos de recuperación en sistemas separados.
Kenneth Gay, director de FinTech de la Autoridad Monetaria de Singapur, explicó el propósito de esa coordinación:
"El Proyecto Meridian FX APAC ha demostrado cómo la sincronización podría facilitar la liquidación PvP en estos diversos entornos, reducir el riesgo de liquidación y favorecer una mayor interoperabilidad".
Interoperabilidad significa que distintos sistemas pueden funcionar conjuntamente. En este caso, el objetivo era conectar formas existentes y emergentes de liquidación mayorista, la infraestructura que utilizan los bancos y otras instituciones financieras para saldar obligaciones entre sí.
Qué aportaron los tres entornos de prueba
El informe técnico del proyecto del Banco de Inglaterra identifica los entornos participantes como su Laboratorio de Sincronización, el Proyecto SAN del Banco de Tailandia y la red de prueba SGD de la Autoridad Monetaria de Singapur, en una configuración ajena a la producción real.
El Laboratorio de Sincronización simuló un sistema de liquidación bruta en tiempo real basado en cuentas. Estos sistemas liquidan los pagos individualmente a medida que se procesan. En el experimento, el laboratorio permitía reservar directamente fondos en las cuentas de los participantes; es decir, el dinero permanecía en ellas, pero no podía utilizarse para otros fines mientras estuviera reservado.
El Proyecto SAN de Tailandia utilizó un registro de tokens gestionado de forma centralizada, con una capa de interoperabilidad que encaminaba instrucciones y devolvía información sobre las transacciones. Garantizaba los fondos mediante un mecanismo interno de depósito en garantía, que los retenía de forma condicional sin que el operador de sincronización asumiera su custodia.
La red de prueba SGD de Singapur representaba una infraestructura con billeteras controladas por los participantes y capacidad para admitir una moneda digital mayorista de banco central. Una moneda digital de banco central, o CBDC, es dinero digital emitido por un banco central; las versiones mayoristas están destinadas a instituciones financieras, no a las compras cotidianas.
La sincronización puede conectar distintas formas de dinero mayorista sin exigir que todos los sistemas utilicen una CBDC. El valor del experimento consistió en hacer funcionar conjuntamente estos diseños diferentes, manteniendo la liquidación en dinero de banco central.
El depósito en garantía de Singapur modificó el papel del operador
La red de prueba SGD requería un enfoque distinto porque la configuración de prueba no permitía que el operador reservara directamente los fondos de los participantes. En su lugar, el prototipo utilizó una billetera específica, propiedad de un banco y gestionada con su autorización, junto con una billetera técnica de depósito en garantía.
Las firmas digitales de los participantes autorizaban las transferencias hacia y desde el mecanismo de depósito en garantía. Esto permitía al prototipo reproducir el efecto de reservar fondos, pero también atribuía al operador responsabilidades de retención o control del dinero que iban más allá de la simple coordinación.
Los bancos centrales prevén que, por lo general, el operador coordine la liquidación sin asumir la custodia de los fondos de los participantes. Reservar dinero en la propia cuenta de un participante mantiene más acotado ese papel que transferirlo a una billetera de depósito en garantía bajo el control del operador.
El mecanismo de Singapur planteó cuestiones de custodia, protección de los fondos, crédito, liquidez e insolvencia para el análisis de políticas. Por ejemplo, un servicio real necesitaría normas claras sobre el control del dinero y el tratamiento que recibiría si un operador o participante se declarara insolvente.
Los bancos centrales señalaron que estos mecanismos fueron decisiones propias del experimento. Un mejor respaldo del acceso autorizado y de la reserva de fondos podría permitir que un futuro operador desempeñara menos funciones, reduciendo tanto la complejidad de integración como las responsabilidades asociadas a la gestión del dinero.
Cuatro etapas y un momento decisivo de compromiso
El prototipo constaba de cuatro etapas: recibir las instrucciones de liquidación, emparejar las dos partes de una operación, reservar los fondos y solicitar la liquidación. Las instrucciones indicaban datos como la moneda, el importe, la contraparte y la fecha de liquidación.
Durante la fase inicial y reversible, el operador podía cancelar las reservas si surgía un problema. Si un banco tenía fondos suficientes y el otro no, se podían liberar los fondos reservados del primer banco y cancelar la operación antes del pago.
Una vez superado el momento de compromiso del proceso y empezada la emisión de las instrucciones de liquidación, la recuperación seguía otro curso. El operador continuaba hasta completar la operación, en lugar de liberar fondos que todavía podían ser necesarios para emparejar un pago ya en curso en otro sistema.
Por tanto, una interrupción del sistema después del compromiso daba lugar a nuevos intentos. Liberar la reserva restante en esa etapa podía hacer que se entregara una moneda sin pagar la otra, precisamente el resultado que el proceso conectado pretendía evitar.
El informe distingue este proceso técnico de compromiso de la firmeza jurídica de la liquidación. La firmeza es el momento en que un pago queda legalmente completado y no puede revocarse conforme a las normas pertinentes. Un servicio real necesitaría un resultado jurídico acordado en todas las jurisdicciones conectadas, además de su proceso técnico.
La compensación neta podría reducir el efectivo necesario para la liquidación
El segundo caso de uso importante fue la liquidación neta multilateral. En lugar de transferir por separado el importe total de cada pago, la compensación neta resta las obligaciones entrantes de las salientes y liquida los saldos restantes.
Por tanto, un banco que recibe y envía pagos podría necesitar menos dinero disponible que el que requeriría para financiar individualmente cada pago saliente. Este es el beneficio para la liquidez: se inmoviliza menos efectivo solo para completar la liquidación.
El prototipo mantenía en una cola las transacciones que cumplían los requisitos y las agrupaba en ciclos de liquidación. Luego calculaba las posiciones netas y procuraba reservar fondos en los tres sistemas para el mismo conjunto de transacciones.
Este proceso requería la negociación entre los sistemas. Si un participante no podía financiar el lote propuesto, el operador utilizaba la información sobre errores para retirar una transacción admisible y volver a intentarlo. El proceso continuaba hasta que los tres sistemas aceptaban un lote común.
El experimento demostró el potencial de ahorro de liquidez, aunque el comunicado conjunto no publicó un porcentaje concreto de reducción. El cálculo de posiciones netas también amplió las responsabilidades del operador y acercó su trabajo a la compensación: el proceso de determinar las obligaciones de pago antes de la liquidación.
Las pruebas de fallos revelaron requisitos prácticos
La prueba examinó situaciones de fondos insuficientes, identificadores de cuentas inválidos, lotes con varios errores e interrupciones de la infraestructura. Estos escenarios permitieron evaluar cómo respondía el operador cuando una transacción conectada no podía seguir el curso habitual.
Una cuenta inválida o la falta de fondos durante la fase reversible provocaba la cancelación y liberación de las reservas correspondientes. Si un lote presentaba varios problemas, el prototipo aislaba las transacciones fallidas y seguía procesando las demás que cumplían los requisitos.
Una interrupción después del compromiso exigía intentos reiterados para completar la liquidación, con intervalos cada vez más largos entre ellos y un umbral para que interviniera el operador. Para responder adecuadamente, era esencial disponer de información fiable sobre el estado de las transacciones.
Los resultados señalan también la idempotencia como otro requisito. En términos sencillos, una instrucción enviada más de una vez debe procesarse una sola vez. Sin esa protección, volver a intentarlo tras no recibir respuesta podría generar un pago duplicado.
Los bancos centrales también señalaron como requisitos de resiliencia la entrega fiable de eventos y la disponibilidad de información sobre el estado de las transacciones que el operador pueda consultar. Las pruebas no incluyeron horarios de funcionamiento que no se solaparan ni la expiración de las reservas de fondos. Ambos aspectos siguen siendo desafíos prácticos para coordinar pagos entre zonas horarias.
¿Quién supervisaría un servicio real?
El informe de políticas del proyecto del Banco de Inglaterra agrupa las principales consideraciones en cuatro ámbitos: riesgo operativo, integridad y firmeza de la liquidación, gobernanza y rendición de cuentas, y dependencias jurídicas, de datos e internacionales.
Un servicio de coordinación podría retrasar pagos incluso si los sistemas subyacentes de los bancos centrales siguieran disponibles. Por ello, su ciberseguridad, capacidad, mecanismos de recuperación y conexiones serían importantes para la resiliencia de toda la cadena de liquidación.
Los reglamentos y contratos tendrían que asignar la autoridad para aprobar, pausar, cancelar o volver a intentar transacciones. También deberían definir la responsabilidad y explicar cómo se gestionan los fallos persistentes. Estas responsabilidades aumentan cuando el operador controla dinero o calcula obligaciones netas.
El informe toma como referencia mecanismos existentes. El marco de administrador de lotes del Banco de la Reserva de Australia muestra cómo una organización externa puede presentar obligaciones de liquidación con arreglo a requisitos de acceso y funcionamiento. La supervisión cooperativa de Swift ofrece un ejemplo de bancos centrales que comparten la supervisión de un servicio internacional.
CLS sirve como referencia de liquidación PvP reconocida legalmente, aunque sus obligaciones en distintas monedas se liquidan en un registro común. El enfoque de Meridian coordina pagos entre sistemas nacionales separados. El informe también considera los Principios 2 y 8 de los Principios para las Infraestructuras de los Mercados Financieros, que abarcan la gobernanza y la firmeza de la liquidación, junto con el conjunto de herramientas Global Layer One Market Infrastructure Toolkit.
El trabajo adicional en materia de políticas abarca el acceso nacional, la gobernanza internacional, los horarios de funcionamiento, la seguridad jurídica y el intercambio de datos. El Banco de la Reserva de Australia y Bangko Sentral ng Pilipinas contribuyeron con la perspectiva de bancos centrales observadores.
De la primera colaboración al plan de una interfaz para 2028
El Proyecto Meridian FX APAC se basa en el Proyecto Meridian FX, encabezado por el Centro de Innovación del BIS en Londres junto con el Banco de Inglaterra, el Banco de Francia, el Deutsche Bundesbank, el Banco de Italia y el Banco Central Europeo. El experimento de APAC amplió el enfoque a una gama más amplia de monedas, tecnologías, infraestructuras y zonas horarias.
El calendario de desarrollo abarca el inicio de la colaboración, la publicación de los resultados y una iniciativa prevista para la infraestructura británica:
- Noviembre de 2025: Los bancos centrales del Reino Unido, Singapur y Tailandia anunciaron por primera vez su colaboración.
- 13 de noviembre de 2026: Los bancos centrales publicaron los resultados de la prueba finalizada y sus tres informes.
- 2028: El Banco de Inglaterra prevé poner en marcha una interfaz de sincronización real que admita activos tokenizados y distintas formas de dinero mayorista.
Los bancos centrales no anunciaron una fecha para el lanzamiento de un servicio conjunto Meridian FX APAC en funcionamiento. La exploración futura podría incluir más jurisdicciones, instituciones financieras, monedas y tipos de transacciones, junto con el trabajo sobre los mecanismos técnicos, jurídicos, operativos y de gobernanza.
Tom Mutton, director ejecutivo de Pagos, Innovación y Fintech del Banco de Inglaterra, explicó cómo encaja el experimento en ese trabajo:
"El Proyecto Meridian FX APAC aporta pruebas prácticas de cómo la liquidación sincronizada podría ayudar a reducir el riesgo y mejorar la eficiencia de las transacciones transfronterizas de divisas. Los resultados ofrecen una base sólida para seguir colaborando mientras exploramos cómo desarrollar este enfoque para su uso en el mundo real".
Para los bancos, los beneficios potenciales son intercambios de divisas más seguros y menos dinero inmovilizado en la liquidación. Para hacer realidad esos beneficios en los mercados será necesario contar tanto con una tecnología de coordinación fiable como con acuerdos claros sobre quién controla los fondos, quién gestiona los fallos y cuándo adquiere firmeza jurídica cada pago.
Puntos clave
- El Reino Unido, Singapur y Tailandia completaron pruebas de liquidación sincronizada de divisas y publicaron los resultados el 13 de noviembre de 2026.
- El experimento conectó sistemas de prueba de bancos centrales convencionales y tokenizados mediante un prototipo de Partior.
- Según la encuesta del BIS citada por los bancos centrales, más de 1,4 billones de dólares, o el 10 % del promedio diario de liquidaciones de divisas en abril de 2025, seguían totalmente expuestos al riesgo de liquidación.
- La liquidación pago contra pago vinculó la entrega de las monedas, mientras que la compensación neta multilateral ofreció un posible ahorro de liquidez.
- El mecanismo de prueba de Singapur requirió un depósito en garantía, lo que amplió las responsabilidades del operador más allá de la coordinación.
- La firmeza jurídica, la supervisión, los horarios de funcionamiento y los mecanismos de recuperación requieren más trabajo antes de establecer un servicio internacional real.
- El Banco de Inglaterra prevé poner en marcha una interfaz de sincronización real en 2028; no se anunció una fecha para el lanzamiento conjunto de Meridian FX APAC.