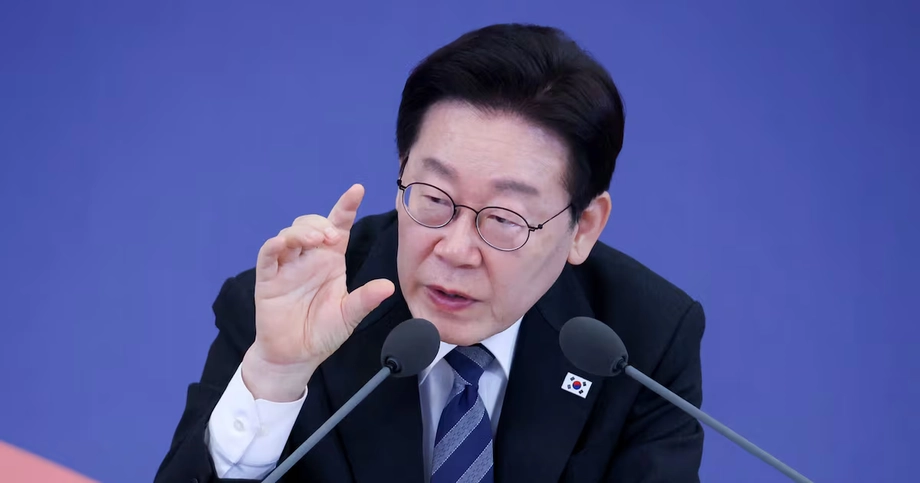
Lee impulsa cambios ante la pérdida de confianza en el mercado
La bolsa de Corea del Sur estudia exigir a las empresas cotizadas que celebren una reunión informativa para inversores al menos una vez al año, tras una reunión sobre políticas celebrada el 13 de noviembre de 2026, en la que el presidente Lee Jae Myung cuestionó a las empresas que recaudan dinero de los accionistas y luego evitan explicar sus negocios.
Contenido
- Lee impulsa cambios ante la pérdida de confianza en el mercado
- Por qué Lee sitúa la confianza de los accionistas en el centro
- La reunión anual podría convertirse en una condición para cotizar
- Las cifras de la falta de comunicación
- La reforma del KOSDAQ va más allá de retirar a las empresas débiles
- Alteogen muestra lo que está en juego para las empresas en crecimiento
- La protección en las adquisiciones debe tener en cuenta la necesidad de compradores
- La inversión a largo plazo requiere algo más que nuevas cuentas
- La aplicación de la ley y las normas de la bolsa ofrecen vías distintas
- Puntos clave
La propuesta surgió en la Bolsa de Corea, en el distrito de Yeouido, en Seúl, mientras Lee renovaba su compromiso con la protección de los accionistas, una actuación más firme contra la manipulación del mercado y cambios en el mercado KOSDAQ. Ese día, el índice de referencia KOSPI cotizaba en torno a los 5.000 puntos, tras alcanzar un máximo histórico de cierre de 9.114,55 a finales de junio.
Se esperaba la participación de unas 50 personas de organismos gubernamentales, el Parlamento, instituciones financieras y empresas en la reunión, prevista entre las 9:30 y las 11:10 y transmitida por KTV y YouTube. La agenda vinculó la preocupación inmediata de los inversores con inquietudes de más largo plazo sobre el trato que las empresas dan a sus accionistas, la comunicación de sus resultados y las condiciones para seguir cotizando en bolsa.
Lee, presidente de Corea del Sur, describió en términos directos el compromiso del Gobierno:
Normalizar el mercado de capitales es una orientación política y un compromiso inquebrantables de nuestro Gobierno
El debate abarcó varias vías para alcanzar ese objetivo: proteger a los accionistas minoritarios durante las adquisiciones, retirar más rápidamente del mercado a las empresas con problemas, crear divisiones más claras dentro del KOSDAQ y fomentar que los ahorros permanezcan invertidos durante más tiempo. El reto práctico es lograr que esas medidas funcionen en conjunto. Los inversores necesitan protección, mientras que las empresas en crecimiento siguen necesitando acceso a financiación y compradores.
La fuerte caída del mercado ha vuelto más urgentes estas cuestiones. La incertidumbre sobre la inteligencia artificial y las empresas de semiconductores, las tasas de interés y las tensiones en Oriente Medio fueron el contexto de una reunión centrada en las normas y las instituciones del mercado.
Por qué Lee sitúa la confianza de los accionistas en el centro
Lee sostuvo que las empresas surcoreanas no deberían recibir valoraciones más bajas simplemente por cotizar en el país, y calificó esa situación de «anomalía irrazonable». Su argumento vinculó la fortaleza tecnológica y la competitividad empresarial del país con la necesidad de contar con un mercado que los inversores consideren previsible y justo.
La valoración de una empresa es el precio que los inversores están dispuestos a pagar por sus acciones. Importan las ganancias y las perspectivas de crecimiento, pero también la confianza en que los accionistas recibirán un trato justo. En la reunión, Lee señaló la desconfianza hacia las empresas que tratan a los accionistas como una fuente de financiación y permiten que los propietarios mayoritarios utilicen su poder en beneficio propio.
Lee también destacó la práctica de mantener artificialmente bajos los precios de las acciones en relación con las herencias o las donaciones de participaciones. Un precio más bajo puede reducir el valor estimado de una participación que se transfiere, lo que genera un conflicto entre los intereses de una familia con el control de la empresa y los de los inversores que quieren que sus participaciones aumenten de valor.
El presidente dijo que recuperar la confianza era fundamental para contar con un mercado de capitales sólido. Sus comentarios situaron la conducta empresarial junto a los riesgos económicos y de seguridad externos: el Gobierno quiere que los inversores confíen más en las normas que rigen su dinero, incluso cuando la situación mundial sigue siendo incierta.
La reunión anual podría convertirse en una condición para cotizar
Jeong Eun Bo, presidente de la Bolsa de Corea, dijo que la entidad estudiaba exigir a las empresas que realizaran actividades de relaciones con inversores al menos una vez al año durante todo el tiempo que cotizaran en el mercado. Explicó que actualmente las obligaciones en este ámbito se aplican cuando las empresas empiezan a cotizar y que el cambio propuesto se incorporaría a las normas que rigen la permanencia en bolsa.
Las relaciones con inversores, conocidas a menudo por las siglas IR, consisten en explicar a los inversores los resultados financieros, las operaciones y los planes de una empresa. Las reuniones informativas permiten a los accionistas y analistas entender cómo marcha el negocio y plantear preguntas a sus directivos.
Lee instó a la bolsa a actuar con rapidez tras conocer que algunas empresas cotizadas rechazan las visitas de analistas o evitan celebrar reuniones informativas para inversores. Sugirió que las normas operativas de la bolsa podrían permitir el cambio sin necesidad de una nueva ley parlamentaria. Jeong dijo que la entidad estudiaba activamente la medida. No se anunció una fecha para su aplicación.
Las cifras de la falta de comunicación
Lee Geon Jae, responsable de investigación sobre el KOSDAQ en IBK Investment & Securities, presentó cifras que mostraban el alcance limitado de la comunicación formal con los inversores. Su revisión de la información de la plataforma Bloomberg y de las divulgaciones electrónicas reveló que cerca del 33% de las empresas del KOSPI y el 26% de las del KOSDAQ comunicaron planes para celebrar actividades de relaciones con inversores el año anterior.
La cifra del KOSDAQ fue siete puntos porcentuales inferior a la del KOSPI. Lee también dijo que alrededor del 80% de las empresas estadounidenses celebraban llamadas para presentar resultados u otras reuniones similares. Las cifras de Corea medían los planes anunciados para celebrar eventos, mientras que la cifra de Estados Unidos se refería a la comunicación de resultados; por tanto, los indicadores describen distintos aspectos del contacto con los inversores.
Lee dijo que su equipo de investigación tenía dificultades porque muchas empresas del KOSDAQ no aceptaban visitas ni celebraban reuniones informativas. Describió la frustración de los inversores ante empresas que se comunican activamente cuando necesitan financiación, pero están menos dispuestas a dar explicaciones cuando empiezan a ganar dinero.
Su propuesta iba más allá del mínimo anual que estudia la bolsa: las empresas deberían explicar sus resultados y su estrategia de gestión futura al menos una vez cada tres meses, con el respaldo de requisitos regulatorios o directrices. Esto daría a los inversores cuatro oportunidades regulares al año para escuchar a los directivos, frente al único evento anual que considera la bolsa.
La reforma del KOSDAQ va más allá de retirar a las empresas débiles
Las normas de entrada y salida del KOSDAQ fueron otro tema central. La agenda incluía retirar más rápidamente a las empresas con problemas, endurecer los criterios para excluir compañías de la bolsa y modificar la forma de evaluarlas para entrar o permanecer en el mercado. La exclusión de bolsa consiste en retirar las acciones de una empresa de la negociación en un mercado bursátil.
Las propuestas responden a dos preocupaciones relacionadas. Un mercado necesita vías para atraer empresas prometedoras, mientras que los inversores también necesitan normas para tratar con compañías que incumplen reiteradamente sus requisitos. Lee señaló como prioridad mejorar los sistemas de evaluación para admitir y retirar empresas del KOSDAQ.
Los participantes también debatieron la posibilidad de dividir el KOSDAQ en segmentos diferenciados. La idea presentada en la reunión consistía en dar a las empresas innovadoras más sólidas un espacio más claro dentro del mercado, para que los inversores pudieran identificar con mayor facilidad las empresas que se ajustan a sus necesidades. No se detallaron los criterios de elegibilidad ni la estructura definitiva.
El debate reunió las demandas de normas más estrictas y las peticiones de más inversión. Retirar a las empresas débiles y facilitar la identificación de las más sólidas son medidas dirigidas a distintos aspectos del mismo problema de confianza.
Alteogen muestra lo que está en juego para las empresas en crecimiento
Kim Hyang Yeon, vicepresidenta de Alteogen, pidió que se acelerara la segmentación del KOSDAQ y relacionó la propuesta con la decisión de su empresa de suspender su traslado al KOSPI. Dijo que Alteogen había mantenido una capitalización de mercado superior a los 20 billones de wones durante el segundo semestre del año anterior, cuando los accionistas presionaron para que se trasladara.
Los accionistas aprobaron el traslado en una junta extraordinaria celebrada en diciembre de 2025. Más adelante, la empresa evaluó las políticas previstas para reactivar el KOSDAQ y anunció el 16 de julio de 2026 que el traslado quedaba suspendido temporalmente. Kim dijo que la suspensión seguía vigente en la reunión de noviembre.
La secuencia vincula el debate sobre el diseño del mercado con una decisión empresarial concreta:
- Diciembre de 2025: los accionistas de Alteogen aprobaron el traslado del KOSDAQ al KOSPI.
- Finales de junio de 2026: el KOSPI alcanzó un máximo histórico de cierre de 9.114,55.
- 16 de julio de 2026: Alteogen comunicó que el traslado propuesto quedaba suspendido temporalmente.
- 13 de noviembre de 2026: Lee convocó la reunión sobre el mercado de capitales, mientras el KOSPI cotizaba en torno a los 5.000 puntos.
Kim sostuvo que el KOSDAQ debería crecer gracias al éxito de empresas innovadoras sólidas. También pidió una mayor participación de los grandes fondos de pensiones, incluido el Servicio Nacional de Pensiones. A su juicio, dividir el mercado en segmentos adecuados ayudaría a esos fondos a identificar inversiones apropiadas y, al mismo tiempo, respondería a su necesidad de estabilidad.
La protección en las adquisiciones debe tener en cuenta la necesidad de compradores
Las ofertas públicas de adquisición obligatorias fueron otro tema central. Una norma de este tipo exigiría a quien adquiere el control de una empresa ofrecer a los accionistas minoritarios la posibilidad de vender sus acciones en condiciones determinadas. El objetivo es ofrecer a los pequeños inversores una vía para vender cuando cambian la propiedad y el control.
Lee dijo que los responsables de formular políticas debían tener en cuenta tanto la protección de los accionistas como la posibilidad de que las obligaciones adicionales de compra debilitaran el mercado de fusiones y adquisiciones. Exigir a un comprador que adquiera más acciones puede aumentar el dinero necesario para completar una adquisición.
La agenda de la reunión también planteó la necesidad de más adquisiciones de empresas con malos resultados y de más formas para que los inversores de capital de riesgo recuperen su dinero. Estos inversores financian empresas en desarrollo y luego buscan vender sus participaciones. Una oferta pública inicial, o IPO, permite a una empresa empezar a cotizar sus acciones en bolsa; la venta a otra empresa ofrece una alternativa.
Ampliar las adquisiciones daría a las empresas emergentes y a sus inversores otra opción, además de una oferta pública inicial. Por tanto, las decisiones de política se superponen: las normas sobre adquisiciones deben regular el trato a los accionistas minoritarios y, a la vez, preservar un mercado funcional para la compra y venta de empresas.
La inversión a largo plazo requiere algo más que nuevas cuentas
La agenda incluía mejores dividendos, una participación más activa de los accionistas institucionales y medidas para atraer inversiones más duraderas al mercado mediante cuentas individuales de ahorro e inversión, conocidas como ISA, y fondos de inversión ofrecidos al público.
Los dividendos distribuyen entre los accionistas una parte de las ganancias de una empresa. Los pagos más previsibles pueden dar a los inversores una razón para mantener su participación, en lugar de depender por completo de venderla a un precio más alto. Las cuentas ISA y los fondos de inversión ofrecen formas de mantener los ahorros invertidos a lo largo del tiempo, aunque la agenda de la reunión no especificó nuevos tipos impositivos, límites de aportación ni normas para los productos.
La participación de los accionistas institucionales significa que los grandes inversores se interesen de forma más activa por la gestión de las empresas, incluso mediante votaciones y conversaciones con los consejos de administración. Las propuestas vincularon ese papel con una mejor gobernanza y una mayor atención a los intereses de los accionistas ajenos al grupo de control.
Estas medidas conectan los ahorros de los hogares con la conducta empresarial. Pedir a las personas que inviertan durante más tiempo da más importancia a que las empresas expliquen sus decisiones, compartan sus rendimientos y traten justamente a los inversores. La propuesta de reuniones informativas anuales, el debate sobre los dividendos y la agenda de protección de los accionistas abordan distintos aspectos de esa relación.
La aplicación de la ley y las normas de la bolsa ofrecen vías distintas
Lee dijo que había ordenado a la Agencia de Investigación de Delitos Graves tomar medidas contra las prácticas comerciales injustas. También describió la lucha contra la manipulación de los precios de las acciones como una tarea que implica al conjunto del Gobierno.
El presidente dijo que su Gobierno había introducido reformas institucionales para combatir las prácticas comerciales injustas y los abusos de los accionistas mayoritarios, aunque reconoció que aún quedaba trabajo por hacer. La aplicación de la ley se dirige a conductas indebidas como la manipulación; los cambios en las normas de cotización, la protección en las adquisiciones y la comunicación con los inversores regularían el funcionamiento cotidiano del mercado.
La propuesta de la bolsa de exigir una reunión informativa anual fue uno de los posibles pasos siguientes más concretos de la reunión, porque Jeong señaló el reglamento que permitiría introducirla. Otros asuntos, como las ofertas públicas de adquisición obligatorias, la segmentación del KOSDAQ y unos criterios más estrictos para excluir empresas de la bolsa, seguían en fase de elaboración y debate de políticas.
La Comisión de Servicios Financieros tenía previsto tener en cuenta las opiniones expresadas en la reunión para futuras políticas sobre el mercado de capitales y recoger más propuestas por escrito. Para las empresas cotizadas, los inversores y los posibles compradores, las próximas decisiones se refieren a los requisitos concretos: quién debe comunicarse con los inversores, qué empresas pueden seguir cotizando y cómo se trata a los accionistas cuando cambia el control.
Puntos clave
- El presidente Lee Jae Myung renovó su compromiso con la reforma del mercado de capitales en la Bolsa de Corea el 13 de noviembre de 2026.
- El KOSPI cotizaba en torno a los 5.000 puntos, tras cerrar en un máximo histórico de 9.114,55 a finales de junio.
- La bolsa estudia exigir a las empresas cotizadas que celebren una reunión informativa para inversores al menos una vez al año; no se anunció una fecha de inicio.
- Un investigador de IBK Securities constató que alrededor del 26% de las empresas del KOSDAQ y el 33% de las del KOSPI habían comunicado planes para celebrar reuniones informativas con inversores el año anterior.
- Los debates abordaron la segmentación del KOSDAQ, criterios más estrictos para excluir empresas de la bolsa, la protección en las adquisiciones y la inversión a más largo plazo.
- Alteogen pidió cambios en el KOSDAQ después de suspender temporalmente su traslado al KOSPI el 16 de julio.
- La Comisión de Servicios Financieros prevé utilizar las opiniones de la reunión y nuevas propuestas escritas para elaborar sus políticas.