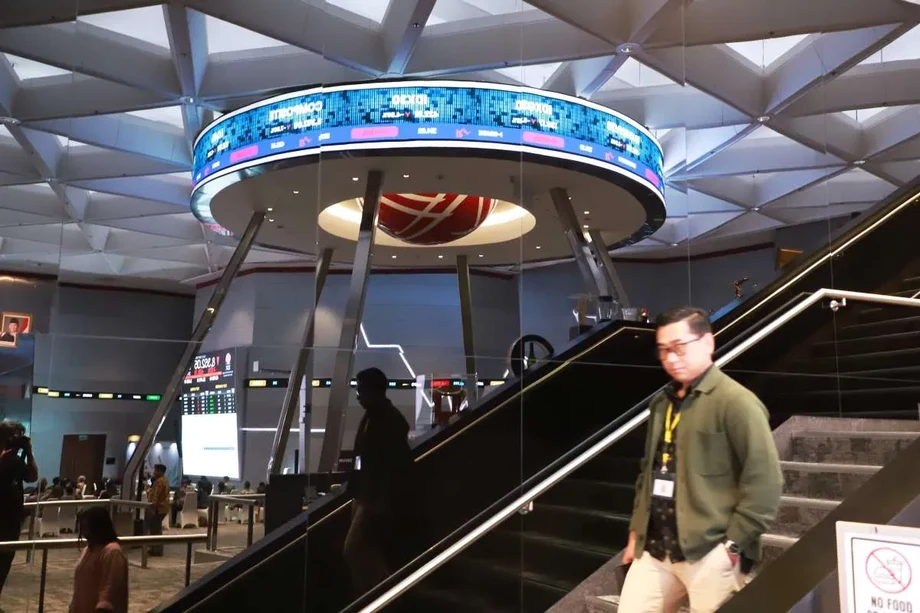
Yakarta busca medidas más rápidas y empresas cotizadas más sólidas
Indonesia busca actuar con mayor rapidez ante las infracciones en el mercado de capitales, tomando como referencia ejemplos de otros países en los que las decisiones se ejecutan en un plazo de una a tres semanas. Esta es una de las tres prioridades de reforma anunciadas en Yakarta el 12 de noviembre de 2026. Las otras son aumentar el valor de las empresas cotizadas y mejorar la educación de los accionistas y los inversores.
Contenido
- Yakarta busca medidas más rápidas y empresas cotizadas más sólidas
- Qué significa aumentar el valor de las empresas
- Impuestos, aranceles y energía verde entran en el debate
- La aplicación de las normas debe avanzar en semanas
- La supervisión necesita más comunicación pública
- La educación de los inversores, una prioridad para proteger sus activos
- Más inversores necesitan más acciones y productos
- Los inversores quieren pruebas de cambios en la propiedad y la aplicación de las normas
- Se invita a los inversores extranjeros a plantear directamente los obstáculos
- Puntos clave
El viceministro coordinador de Asuntos Económicos, Dradjad Hari Wibowo, presentó la agenda tras una reunión de consulta en su ministerio el jueves por la mañana. Asistieron funcionarios de la Autoridad de Servicios Financieros (OJK), la Bolsa de Indonesia (IDX), instituciones de infraestructura del mercado, asociaciones del sector y empresas cotizadas.
El Gobierno quiere que los directivos de las empresas utilicen el capital de forma más eficiente, que los reguladores actúen con mayor rapidez y que los inversores comprendan mejor un mercado que cada vez canaliza más ahorros de los hogares. Dradjad citó a Japón y Corea del Sur como ejemplos de países que han mejorado el valor de las empresas mediante cambios en el gobierno corporativo.
El debate también puso de manifiesto un reto práctico: la mejora de los resultados empresariales debe avanzar junto con una información más clara sobre la propiedad, una mayor cantidad de acciones disponibles para negociar y resultados visibles en la aplicación de las normas. Un estudio de Korea Investment & Sekuritas Indonesia (KISI) señaló que estas cuestiones de integridad del mercado son preocupaciones centrales para los inversores internacionales.
Qué significa aumentar el valor de las empresas
Dradjad situó la mejora del valor de las empresas cotizadas en el centro de la primera prioridad de reforma. Su explicación se centró en las decisiones de los consejos de administración, en particular en la eficiencia con que utilizan los recursos disponibles para la empresa.
La eficiencia del capital consiste en obtener mejores resultados del dinero invertido en una empresa. Una compañía que destina fondos importantes a activos o proyectos necesita que esas inversiones generen beneficios. Tomar mejores decisiones sobre el destino del dinero puede mejorar los resultados y hacer que la empresa resulte más atractiva para los accionistas.
El enfoque de Japón, según lo describió Dradjad, pide a los directivos que mejoren el uso del capital mediante un gobierno corporativo más sólido. El gobierno corporativo es el sistema de decisiones, responsabilidades y controles con el que se dirige una empresa. Para los inversores, determina cómo los directivos utilizan el dinero y explican los resultados.
Dradjad espera que la mejora de los resultados respalde un mayor valor de las empresas y atraiga inversiones a la bolsa nacional. Por tanto, la propuesta vincula la reforma del mercado con la actividad de las empresas cuyas acciones compran los inversores, además de abordar las condiciones de negociación y la supervisión.
El equipo de investigación de KISI señaló que los programas de valoración de Japón y Corea del Sur se centran en la rentabilidad sobre el capital, los dividendos y la recompra de acciones. La rentabilidad sobre el capital mide los beneficios en relación con el capital de los accionistas. Los dividendos distribuyen beneficios entre los accionistas, mientras que las recompras consisten en que una empresa compre sus propias acciones.
Impuestos, aranceles y energía verde entran en el debate
El Ministerio Coordinador de Asuntos Económicos preguntó a los participantes del mercado qué políticas que inciden en la actividad empresarial podrían ayudar a aumentar el valor de las empresas cotizadas. Sus propuestas abarcaron la tributación, los aranceles de importación, la energía verde y otros ámbitos de la economía.
Estos asuntos incorporan al proceso de reforma a ministerios ajenos a la regulación financiera. La política tributaria afecta a la cantidad de beneficios que retienen las empresas. Los aranceles de importación pueden influir en el costo de los materiales o equipos adquiridos en el extranjero. La política energética puede incidir en los gastos operativos y las decisiones de inversión.
El Gobierno prevé examinar las propuestas en reuniones de coordinación con los ministerios y organismos pertinentes. También pretende recurrir a la Satgas Debottlenecking, un grupo de trabajo que aborda los obstáculos regulatorios y burocráticos, para detectar y eliminar barreras que afectan a las empresas.
El presidente y director de IDX, Jeffrey Hendrik, señaló que ya existe una medida que vincula la tributación con la participación accionaria pública. Dijo que las empresas con una proporción de acciones de libre circulación superior al 40% ya podían acceder a un incentivo fiscal del 3% y que muchas empresas cotizadas se beneficiaban de él.
El paquete más amplio sigue en fase de propuestas y coordinación. Los funcionarios no anunciaron una fecha para adoptar nuevas medidas sobre impuestos, aranceles de importación o energía verde, un plazo nacional obligatorio para ejecutar las decisiones de supervisión ni un calendario para las reuniones de coordinación.
La aplicación de las normas debe avanzar en semanas
Dradjad instó a la OJK y a la bolsa a acelerar las decisiones y las medidas cuando surjan sospechas de irregularidades o infracciones. Dijo que el Gobierno y los participantes del mercado habían acordado buscar una aplicación más rápida de las decisiones de cumplimiento.
El viceministro explicó la comparación internacional utilizada en el debate:
Esperamos, y hemos acordado, que el proceso se acelere. Tomamos como referencia a otros países, donde en algunos casos se tarda una semana y en otros, tres. Esperamos que, cuando se tomen decisiones de este tipo, puedan ejecutarse con rapidez,
La comparación de una a tres semanas se refería a la ejecución de las decisiones. Dradjad dijo que la bolsa había presentado varias decisiones que podían aplicarse rápidamente. El objetivo práctico es acortar el tiempo entre una decisión de supervisión y las medidas que se toman a continuación.
Ese plazo es importante para los inversores, porque las sospechas de conducta indebida generan incertidumbre sobre las condiciones de negociación y la forma en que se aplicarán las normas. Las decisiones más rápidas, seguidas de medidas claras, permitirían a los participantes del mercado conocer antes la respuesta del regulador.
La supervisión necesita más comunicación pública
Dradjad rechazó la idea de que el mercado de capitales de Indonesia carezca de supervisión. Dijo que la vigilancia ya estaba en marcha y sostuvo que era necesario comunicar de forma más activa sus resultados y decisiones.
La vigilancia del mercado consiste en supervisar las operaciones y actividades relacionadas para detectar indicios de comportamiento irregular. La aplicación de las normas son las medidas que se toman cuando las autoridades identifican una infracción. La agenda del Gobierno aborda tanto la rapidez de esas medidas como la forma de explicarlas al público.
Dradjad describió los avances en transparencia, liquidez y vigilancia, y mencionó un anuncio reciente sobre la alta concentración accionaria (HSC, por sus siglas en inglés). Este término se refiere a situaciones en las que la propiedad está concentrada entre un grupo relativamente pequeño de accionistas.
El director del Departamento de Supervisión de Instituciones de Valores de la OJK, Edi Broto, dijo que la autoridad impulsaba la reforma de manera seria y continua junto con la bolsa y otras organizaciones del mercado. Vinculó ese trabajo con la gestión de las condiciones actuales del mercado y la construcción de un mercado cuya calidad sea reconocida por los participantes nacionales e internacionales.
La comunicación pública es, por tanto, una parte específica de la agenda de aplicación de las normas. Los inversores necesitan información comprensible sobre las decisiones de las autoridades, los procesos que las sustentan y las medidas tomadas posteriormente.
La educación de los inversores, una prioridad para proteger sus activos
Dradjad dijo que cerca del 15% de la población indonesia en edad de trabajar había entrado en los mercados financieros. También se señaló que más de 34 millones de indonesios invertían en el mercado de capitales. Las dos cifras describen la participación con medidas distintas: una proporción de un grupo de población y un número total de personas.
El Gobierno quiere que la educación llegue al público, a los accionistas y a los inversores actuales. Dradjad dijo que aún era necesario mejorar la comprensión de los mercados de capitales, aunque la participación estuviera aumentando.
Su explicación se centró en el papel que desempeñan ahora las inversiones en las finanzas de los hogares. Las empresas recurren a los mercados de capitales para obtener financiación, mientras que las personas los utilizan para conservar y aumentar sus activos. Por tanto, una variación en el precio de las acciones modifica el valor del dinero que las personas ya han invertido.
Al describir la responsabilidad del Estado hacia esos inversores, Dradjad dijo:
Por tanto, el Estado hará todo lo posible para proteger el valor de sus activos en la bolsa,
La educación complementa la supervisión porque los inversores también necesitan comprender qué poseen y cómo cambia su valor. Una acción representa una participación en una empresa, y su precio de mercado puede subir o bajar cuando los inversores vuelven a evaluar la compañía y las condiciones de negociación.
La presidenta del consejo de comisionados de IDX, Nurhaida, también pidió ampliar la educación pública, fortalecer los fundamentos de las empresas y mejorar la divulgación de información. Sus comentarios vincularon la información que publican las empresas con las decisiones de los inversores sobre dónde colocar su dinero.
Más inversores necesitan más acciones y productos
Jeffrey dijo que la mejora del valor de las empresas debía ir acompañada de una mayor profundidad del mercado. Sus propuestas abordaron tanto la demanda, es decir, los inversores dispuestos a comprar, como la oferta, es decir, las acciones y otros instrumentos disponibles.
En cuanto a la demanda, pidió una mayor participación de inversores extranjeros e institucionales nacionales, junto con la importante base de inversores minoristas de Indonesia. Los inversores institucionales son organizaciones que invierten fondos colectivos, en lugar de personas que negocian con sus propios ahorros.
En cuanto a la oferta, Jeffrey pidió instrumentos de inversión de calidad, una mayor proporción de acciones de libre circulación y nuevos productos. La proporción de acciones de libre circulación es la parte de las acciones de una empresa disponible para la negociación pública, en lugar de estar en manos de accionistas de control o formar parte de otras participaciones restringidas.
Una empresa puede tener muchas acciones emitidas y, al mismo tiempo, solo una pequeña parte disponible para compradores y vendedores. Aumentar la proporción negociable da a los inversores acceso a más acciones y respalda los esfuerzos de la bolsa para mejorar la liquidez, es decir, la facilidad para comprar y vender.
La reunión reunió a organizaciones responsables de distintas partes del mercado. Además de la OJK y la IDX, asistieron la Corporación de Compensación y Garantía de Indonesia (KPEI), el Depositario Central de Valores de Indonesia (KSEI), la Asociación de Empresas de Valores de Indonesia (APEI), la Asociación de Empresas Cotizadas de Indonesia (AEI) y representantes de empresas.
Nurhaida dijo que una mayor demanda y oferta debería ayudar al mercado de capitales a contribuir más al crecimiento económico. Sus prioridades incluían fortalecer los fundamentos de las empresas y ofrecer información empresarial más abierta, vinculando la expansión del mercado con la calidad de los activos disponibles para los inversores.
Los inversores quieren pruebas de cambios en la propiedad y la aplicación de las normas
El equipo de investigación de KISI planteó una evaluación más exigente de los avances. Dijo que las preocupaciones del proveedor internacional de índices MSCI se centraban en la transparencia de la propiedad, la proporción de acciones de libre circulación y la aplicación de las normas, mientras que los programas de Japón y Corea del Sur se enfocaban en mejorar la valoración de las empresas.
Jeffrey dijo que las reformas de Indonesia pretendían mejorar la calidad general del mercado, más allá de responder a las preocupaciones de uno o dos proveedores globales de índices. Estos proveedores elaboran índices de referencia que los fondos de inversión utilizan para organizar o evaluar sus carteras.
KISI identificó varios cambios ya realizados: las acciones con alta concentración accionaria habían sido excluidas del Índice Compuesto de Yakarta, se habían elevado los requisitos mínimos de acciones de libre circulación, se había hecho pública la información sobre participaciones superiores al 1% y se había creado un comité independiente sobre la HSC.
El equipo de investigación dijo que todavía faltaban pruebas de sanciones que identificaran a los responsables y de aumentos reales en la proporción de acciones de libre circulación. Su evaluación sitúa los resultados concretos en el centro de la siguiente etapa: medidas de cumplimiento que identifiquen a los responsables y un aumento cuantificable de las acciones disponibles para negociar.
Se invita a los inversores extranjeros a plantear directamente los obstáculos
Dradjad invitó a los inversores extranjeros a presentar sus inquietudes y obstáculos relacionados con la inversión ante el ministerio coordinador, la OJK y la IDX. Describió la reforma como parte del fortalecimiento de instituciones que se han vuelto esenciales para la economía de Indonesia.
El viceministro formuló directamente la invitación en inglés:
Si tienen alguna inquietud, no duden en ponerse en contacto con nosotros en el Ministerio Coordinador de Asuntos Económicos, la OJK o la IDX. Haremos todo lo posible para atender todas sus inquietudes. Esperamos trabajar con ustedes en beneficio mutuo de sus instituciones y de nuestro país,
El trabajo siguiente se distribuye entre varias instituciones. El ministerio coordinador llevará las propuestas de política empresarial a otros ministerios y organismos. La OJK y la bolsa reciben llamamientos para acelerar la aplicación de las normas y mejorar la claridad de la comunicación. Se pide a los consejos de administración de las empresas cotizadas que mejoren la gestión del capital.
Estas responsabilidades conectan las tres prioridades. Las empresas más sólidas ofrecen mejores activos a los inversores; una mayor cantidad de acciones negociables y una participación más amplia favorecen un mercado más profundo; la aplicación de las normas y la educación ayudan a las personas a desenvolverse en él con mejor información.
Puntos clave
- Indonesia presentó tres prioridades para el mercado de capitales el 12 de noviembre de 2026: aumentar el valor de las empresas, acelerar la aplicación de las normas y mejorar la educación de los inversores.
- Dradjad citó ejemplos de otros países en los que las decisiones de cumplimiento se ejecutan en un plazo de una a tres semanas.
- Las propuestas de política empresarial abarcan la tributación, los aranceles de importación, la energía verde y los obstáculos regulatorios.
- La IDX quiere más participación institucional, instrumentos de calidad, una mayor proporción de acciones de libre circulación y nuevos productos de inversión.
- KISI dijo que los inversores necesitan pruebas de sanciones que identifiquen a los responsables y de aumentos reales en las acciones disponibles para negociar.
- El Gobierno presentará las propuestas de política en reuniones de coordinación con los ministerios y organismos pertinentes.