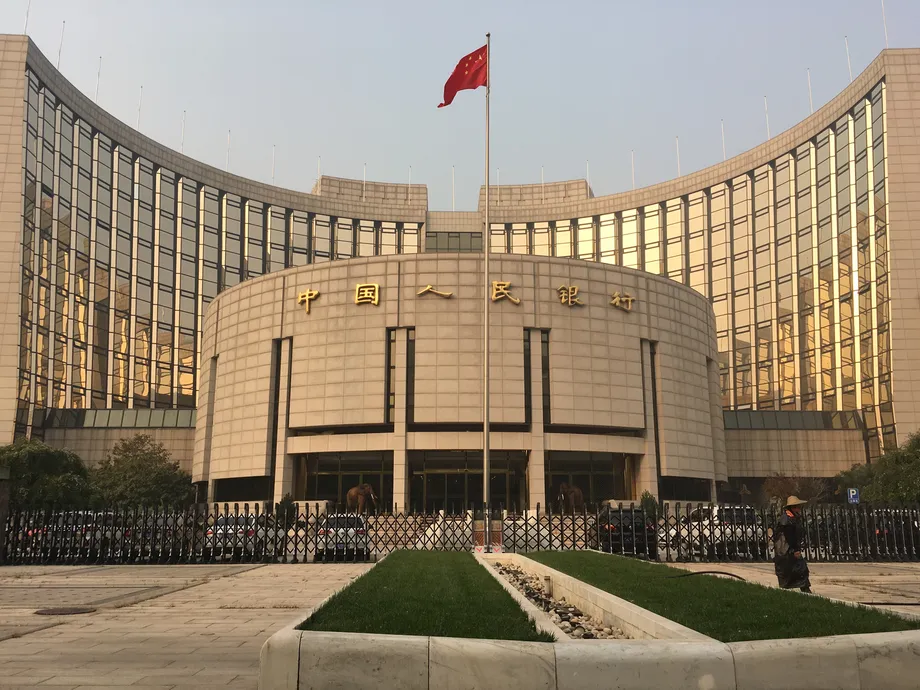
La débil demanda impulsa una respuesta más amplia
El banco central de China prometió reforzar el apoyo al crecimiento económico en su informe de política monetaria del tercer trimestre, publicado el 11 de noviembre de 2026. La estrategia combina condiciones de financiamiento más favorables con crédito focalizado, cambios en la fijación de las tasas de los préstamos y una mayor protección frente a las perturbaciones en los mercados financieros.
Contenido
- La débil demanda impulsa una respuesta más amplia
- El crecimiento se estabiliza, pero la demanda sigue siendo motivo de preocupación
- La referencia de 2025 muestra cómo ha evolucionado el apoyo
- El financiamiento focalizado es prioritario
- La inflación modifica el equilibrio de la política
- Algunos préstamos empresariales podrían vincularse a las tasas a un día
- El apoyo al mercado bursátil se consolida
- Un nuevo mecanismo busca frenar las ventas forzadas de bonos
- Atención a los bancos pequeños y a los depósitos que cambian de destino
- El yuan y la secuencia de medidas
- Puntos clave
El Banco Popular de China (PBOC, por sus siglas en inglés) describió una economía con una oferta sólida, una demanda débil, desequilibrios estructurales y perturbaciones externas. El producto interno bruto creció un 4,6% en los primeros nueve meses de 2026. El crecimiento trimestral pasó del 5,0% en el primer trimestre al 4,3% en el segundo y al 4,5% en el tercero, lo que muestra una modesta recuperación tras la desaceleración de principios de año.
El banco central señaló que mantendría una política monetaria adecuadamente expansiva, garantizaría una liquidez abundante y conservaría condiciones de financiamiento relativamente favorables. Entre sus prioridades prácticas figuran la innovación tecnológica, las pequeñas empresas, la demanda interna y las principales redes de infraestructura.
El ajuste contracíclico consiste en aplicar políticas para contrarrestar una desaceleración económica. Para el PBOC, esto puede implicar facilitar el acceso al financiamiento, reducir los costos de financiamiento o dirigir recursos más baratos hacia los sectores que necesitan apoyo para la inversión y el gasto.
El informe no incluyó un compromiso explícito de aplicar un nuevo recorte general de las tasas de interés ni de reducir las reservas obligatorias de los bancos. En cambio, dio más importancia a coordinar las medidas actuales y las adicionales, y mantuvo flexibilidad respecto de la intensidad, el momento y el ritmo de futuras acciones.
Para los hogares y las empresas, la cuestión central es si el apoyo llega a la actividad económica cotidiana: préstamos para pequeñas empresas, financiamiento para empresas de servicios, inversión en infraestructura y costos de endeudamiento más manejables.
El crecimiento se estabiliza, pero la demanda sigue siendo motivo de preocupación
El crecimiento de China, del 4,6% en los primeros nueve meses, se situó dentro del rango previsto para el objetivo anual, del 4,5% al 5%. La expansión del 4,5% en el tercer trimestre fue 0,2 puntos porcentuales superior a la del segundo trimestre, pero 0,5 puntos porcentuales inferior a la del primero.
El énfasis del PBOC en una oferta sólida y una demanda débil describe un desequilibrio entre la capacidad de la economía para producir bienes y servicios y la disposición de los hogares, las empresas y otros clientes a comprarlos. Un mayor acceso al crédito puede ayudar a financiar compras e inversiones, pero la eficacia de ese crédito también depende de que los prestatarios quieran gastar.
Liu Yu, economista jefe de Industrial Securities, interpretó el mayor énfasis en este desequilibrio como una señal de mayor preocupación por la insuficiente demanda interna. Zhu Qibing, analista macroeconómico jefe de BOC International China, señaló las diferencias de desempeño entre sectores, incluido el impulso de la electrónica y de la cadena de suministro de inteligencia artificial.
El banco central también adoptó una postura más cautelosa sobre el entorno internacional. Su análisis se centró en la menor capacidad de recuperación del crecimiento mundial, las mayores fluctuaciones de los mercados financieros y las preocupaciones sobre las finanzas públicas. Para los exportadores chinos, una menor demanda externa puede afectar las ventas, los ingresos en efectivo y los fondos disponibles para operar.
La referencia de 2025 muestra cómo ha evolucionado el apoyo
El informe de política monetaria de 2025 del PBOC, publicado el 11 de noviembre de ese año, ofrece una comparación útil. Registró un crecimiento del 5,2% en los primeros nueve meses de 2025, frente al 4,6% en el mismo periodo de 2026, una desaceleración de 0,6 puntos porcentuales.
El informe de 2025 también documentó un considerable apoyo al financiamiento. A finales de septiembre de ese año, el financiamiento agregado a la economía real había crecido un 8,7% interanual, la oferta monetaria amplia había aumentado un 8,4% y los préstamos pendientes denominados en yuanes alcanzaban los 270,4 billones de yuanes. El financiamiento agregado incluye préstamos bancarios y otras vías de financiamiento, como los bonos.
En ese informe, el banco central describió así la orientación prevista para el financiamiento:
Se utilizará una combinación de instrumentos de política para mantener condiciones de financiamiento social relativamente expansivas, mientras se sigue mejorando el marco de política monetaria y reforzando su aplicación y transmisión.
El informe en chino del Grupo de Análisis de Política Monetaria del PBOC situó el nuevo financiamiento agregado en los primeros nueve meses de 2025 en 30,1 billones de yuanes, 4,4 billones más que un año antes. El énfasis de 2026 en combinar políticas existentes y nuevas mantiene ese apoyo y presta más atención a cómo llegan los fondos a los prestatarios.
El financiamiento focalizado es prioritario
El PBOC sitúa los instrumentos de política monetaria estructural en el centro de su respuesta. Estos instrumentos canalizan fondos del banco central hacia sectores específicos, en lugar de modificar por igual las condiciones de endeudamiento en toda la economía.
A finales de septiembre de 2026, el banco central redujo en 0,25 puntos porcentuales la tasa de los préstamos suplementarios garantizados, conocidos como PSL, por sus siglas en inglés. También amplió el apoyo del programa a la construcción de seis grandes redes de infraestructura y aumentó las cuotas de redescuento para la innovación tecnológica, la agricultura y las pequeñas empresas.
El redescuento proporciona fondos del banco central a las instituciones financieras para incentivar los préstamos que cumplen determinados requisitos. Su efecto en la economía depende de que los bancos concedan crédito y los prestatarios lo utilicen para actividades como la inversión, la producción o los servicios.
Esta política se basa en programas que ya estaban en marcha en 2025. A finales de septiembre de ese año, el saldo pendiente de los instrumentos estructurales para apoyar la tecnología, el desarrollo ecológico, las finanzas inclusivas, la atención a las personas mayores y las finanzas digitales era de 3,9 billones de yuanes. Otro mecanismo puso a disposición 500.000 millones de yuanes para el consumo de servicios y la atención a las personas mayores.
El programa de 2025 identificó el alojamiento, la restauración, la cultura, el deporte, la educación, los servicios para el hogar y el turismo como sectores que recibirían apoyo crediticio. Estos detalles muestran cómo una política centrada en la demanda interna puede llegar a las empresas que atienden a los consumidores, además de a los fabricantes y los proyectos de infraestructura.
La inflación modifica el equilibrio de la política
Los precios al consumidor aumentaron un 0,9% en los primeros nueve meses de 2026, mientras que la inflación subyacente, que excluye los alimentos y la energía, fue del 1,1%. El aumento general fue 1 punto porcentual superior al del mismo periodo de 2025, y el aumento subyacente fue 0,5 puntos porcentuales mayor.
El PBOC eliminó de su informe trimestral anterior una formulación que consideraba el crecimiento estable y una recuperación razonable de los precios como elementos importantes de la política monetaria. Mantuvo el compromiso de ajustar los instrumentos en función de las condiciones económicas y financieras.
Ming Ming, economista jefe de CITIC Securities, relacionó ese cambio de formulación con la mejora de las condiciones de precios y con una importancia algo menor de estos en los cálculos inmediatos de política. El banco central siguió señalando que el crecimiento de la oferta monetaria y del financiamiento agregado debía corresponderse con el crecimiento económico y con el nivel de precios previsto.
Reducir los costos de financiamiento sigue siendo un objetivo de política para los prestatarios. Los bancos también necesitan margen para operar de manera segura. El informe del PBOC de 2025 registró, en septiembre, descensos interanuales de unos 40 puntos básicos en las tasas de los nuevos préstamos empresariales y de 25 puntos básicos en las de los nuevos préstamos hipotecarios. Un punto básico equivale a una centésima de punto porcentual, por lo que esas reducciones fueron de unos 0,40 y 0,25 puntos porcentuales.
Algunos préstamos empresariales podrían vincularse a las tasas a un día
El informe de 2026 presentó una vía más concreta para diversificar la fijación de las tasas de los préstamos: explorar préstamos a tasa variable vinculados a DR001, una tasa de interés a un día del mercado en el que los bancos se prestan dinero con garantías. DR001 promedió el 1,34% en los primeros nueve meses de 2026.
La fijación de las tasas de la mayoría de los préstamos en China ha dependido en gran medida de la tasa preferencial de los préstamos, o LPR, por sus siglas en inglés. DR001 refleja de forma más directa las operaciones de financiamiento a corto plazo, lo que podría permitir que los cambios en las condiciones de financiamiento de los bancos se trasladaran más rápidamente a algunos préstamos empresariales.
El gobernador del PBOC, Pan Gongsheng, dijo en el Foro de Financial Street que las empresas con una gestión financiera sólida podrían negociar con los bancos para elegir DR001 o la LPR como referencia de los préstamos a tasa variable. La LPR seguiría siendo la referencia para las pequeñas empresas y los prestatarios particulares.
Las pruebas comenzaron en julio. Para el 20 de octubre, se habían concedido más de 100 préstamos basados en tasas de referencia DR en 24 regiones provinciales, según un recuento incompleto.
Dai Yun, vicedecano de la Escuela Lingnan de la Universidad Sun Yat-sen, explicó que los bancos seguirían añadiendo un margen que reflejaría la solvencia de la empresa, la duración del préstamo y otros riesgos. Por tanto, la tasa final de endeudamiento de una empresa combinaría la referencia y un margen acordado. A medida que cambien las tasas de mercado, los pagos podrían abaratarse o encarecerse, según las reglas de ajuste del contrato.
El apoyo al mercado bursátil se consolida
El PBOC pidió un mayor uso de dos instrumentos del mercado de capitales: el mecanismo de intercambio para empresas de valores, fondos y seguros, conocido como SFISF, por sus siglas en inglés, y el redescuento para la recompra de acciones y el aumento de participaciones. El primero facilita el acceso al financiamiento de las instituciones financieras que cumplen los requisitos; el segundo apoya el financiamiento bancario para las compras de acciones que cumplen los requisitos.
El 2 de noviembre, el banco central anunció que el número de instituciones que solicitaron participar en la tercera ronda del mecanismo de intercambio había aumentado de 20 a 31. A principios de noviembre se llevó a cabo una operación por valor de 100.000 millones de yuanes.
El programa de redescuento para la compra de acciones pasó de ser una medida temporal a convertirse en un mecanismo institucional permanente. La tasa de los préstamos del banco central bajó del 1,25% al 1%, mientras que los bancos presentaron solicitudes por montos superiores a 200.000 millones de yuanes. Las empresas y los principales accionistas son los usuarios previstos del financiamiento bancario respaldado por este instrumento.
Una reunión ejecutiva del Consejo de Estado celebrada el 6 de noviembre también pidió mejores mecanismos para estabilizar los mercados de capitales y reforzar la estabilidad interna del mercado bursátil. En conjunto, estas medidas dotan al apoyo al mercado de una estructura más duradera, con distintos instrumentos al servicio de las instituciones financieras, las empresas cotizadas y los accionistas.
Un nuevo mecanismo busca frenar las ventas forzadas de bonos
El 26 de octubre, el PBOC creó el mecanismo de intercambio para grandes reembolsos de entidades no bancarias en el mercado de bonos, o BNSF, por sus siglas en inglés. Este mecanismo aborda un problema específico: cuando muchos inversionistas piden que se les devuelva su dinero al mismo tiempo, los fondos o productos de gestión patrimonial se ven obligados a vender bonos rápidamente.
Las ventas masivas pueden hacer bajar los precios de los bonos. A su vez, la caída del valor de los productos puede provocar más retiros y generar otra ronda de ventas. El mecanismo está diseñado para interrumpir ese ciclo durante episodios de presión excepcional.
Las instituciones que cumplen los requisitos pueden pedir letras del banco central y utilizarlas como garantía para obtener financiamiento en el mercado. Después pueden comprar bonos admisibles o participaciones de productos de inversión públicos que enfrenten reembolsos, administrados por ellas mismas o por una filial de gestión de activos. Los activos admisibles se entregan como garantía al banco central en el marco del mecanismo.
El acceso está sujeto a restricciones. Las instituciones participantes deben cumplir los requisitos prudenciales, tener suficiente importancia en el mercado y aportar garantías admisibles. Cada institución conserva la responsabilidad de reembolsar los fondos y asumir las ganancias o pérdidas. Las compras deben realizarse a precios justos, con salvaguardias contra las operaciones injustas y las transferencias de beneficios.
El mecanismo está previsto para dejar de utilizarse cuando se recupere la liquidez del mercado de bonos. Las condiciones establecidas buscan evitar el riesgo moral, es decir, que las instituciones asuman riesgos excesivos porque esperan recibir apoyo público. El PBOC señaló que las instituciones gestionadas de forma imprudente no podrían acceder al mecanismo, de modo que la responsabilidad recaiga en quienes lo utilicen.
Atención a los bancos pequeños y a los depósitos que cambian de destino
El informe también propuso un sistema más amplio para reponer el capital de las instituciones financieras locales pequeñas y medianas, que incluiría financiamiento del gobierno central mediante procedimientos legales. El capital absorbe pérdidas y respalda la capacidad de un banco para seguir concediendo préstamos, mientras que la liquidez proporciona efectivo para hacer frente a los pagos inmediatos.
Zeng Gang, director del Instituto de Investigación Financiera Tianfu Liyan, interpretó la propuesta como una ampliación de las vías de financiamiento, con intervenciones sujetas a procedimientos y responsabilidades claros. Dong Ximiao, economista jefe de Merchants Union Consumer Finance, describió una estructura que incluye utilidades retenidas, inversionistas del mercado, capital estatal local, reestructuraciones y financiamiento público cuando sea necesario.
El informe no especificó un monto total ni un calendario para el financiamiento central. Su formulación combinó la posibilidad de apoyo con salvaguardias contra el riesgo moral, y mantuvo en primer plano las responsabilidades de las instituciones y los accionistas ante cualquier intervención.
Los cambios en los depósitos ayudan a explicar por qué el banco central también se centra en las instituciones financieras ajenas a la banca tradicional. Los depósitos en yuanes alcanzaron los 349,45 billones de yuanes a finales del tercer trimestre de 2026, un 7,5% más que un año antes, mientras que M2 creció un 7,2%.
El informe señaló que las empresas y los hogares estaban trasladando parte de sus depósitos a acciones, bonos, productos de gestión patrimonial y productos de gestión de activos. Estos productos pueden devolver dinero a los bancos mediante depósitos y certificados de depósito. Así, el dinero cambia de titular y de canal a medida que los ahorradores eligen distintas inversiones, lo que aumenta la importancia de vigilar las presiones de financiamiento en los distintos mercados.
El yuan y la secuencia de medidas
El PBOC reiteró su sistema de tipo de cambio flotante gestionado, basado en la oferta y la demanda del mercado y con referencia a una cesta de monedas. Se comprometió a mantener el yuan ampliamente estable en un nivel razonable y a evitar fluctuaciones excesivas.
A finales de septiembre de 2026, el yuan cotizaba a 6,7053 por dólar estadounidense, lo que suponía una apreciación del 4,1% respecto de finales de 2025. La flexibilidad del tipo de cambio permite que la moneda responda a las condiciones económicas, mientras el banco central busca evitar fluctuaciones que causen perturbaciones.
Los pasos que precedieron al informe muestran cómo se desarrolló el paquete de medidas:
- Julio de 2026: Algunas instituciones comenzaron a probar préstamos vinculados a DR001.
- Finales de septiembre: El PBOC redujo la tasa de los PSL en 0,25 puntos porcentuales y amplió el apoyo focalizado.
- 20 de octubre: Las pruebas de préstamos basados en tasas de referencia DR ya abarcaban 24 regiones provinciales.
- 26 de octubre: El PBOC creó el BNSF para hacer frente a situaciones excepcionales de presión por reembolsos en el mercado de bonos.
- 2 de noviembre: Las autoridades ampliaron la participación en el mecanismo de intercambio para el mercado bursátil y convirtieron el redescuento para la compra de acciones en un mecanismo permanente.
- 6 de noviembre: El Consejo de Estado pidió reforzar los mecanismos de estabilización de los mercados de capitales.
- 11 de noviembre: El informe trimestral reunió en un solo programa de política el apoyo al crecimiento, la reforma de la fijación de tasas y las medidas de estabilidad financiera.
El programa vincula tres objetivos prácticos: canalizar el crédito hacia actividades productivas, hacer que los costos de endeudamiento respondan con mayor eficacia a las condiciones de financiamiento y evitar que las tensiones del mercado interrumpan el financiamiento. Su énfasis inmediato está en aplicar las medidas focalizadas y, al mismo tiempo, conservar margen para ajustar la política general.
Puntos clave
- En su informe del 11 de noviembre de 2026, el PBOC prometió reforzar el apoyo al crecimiento y señaló la débil demanda interna como una preocupación central.
- El PIB creció un 4,6% en los primeros nueve meses de 2026, frente al 5,2% en el mismo periodo de 2025.
- El financiamiento focalizado respaldará la tecnología, las pequeñas empresas, el consumo y la infraestructura.
- Algunos préstamos empresariales podrían utilizar DR001 junto con el sistema actual de fijación de tasas basado en la LPR.
- La ampliación de los instrumentos para el mercado bursátil y un nuevo mecanismo para el mercado de bonos buscan contener las tensiones de financiamiento.
- El posible financiamiento central para las instituciones financieras pequeñas estará sujeto a procedimientos legales y salvaguardias frente a los riesgos.