El crecimiento del 2,1% agudiza el dilema del banco central
La economía filipina creció apenas un 2,1% en el tercer trimestre de 2026, lo que llevó al Bangko Sentral ng Pilipinas (BSP) a considerar una pausa en las subidas de las tasas de interés, aunque la inflación de octubre alcanzó el 7,8%. Su próxima decisión, prevista para el 17 de diciembre, determinará si las tasas de interés vuelven a subir tras cuatro aumentos consecutivos.
Contenido
- El crecimiento del 2,1% agudiza el dilema del banco central
- ¿Cuánto ha caído el crecimiento?
- Los hogares gastan más pesos, pero generan menos crecimiento
- Los precios de la energía extienden la presión más allá de los combustibles
- El arroz y la debilidad de la inversión profundizan la desaceleración
- Por qué una producción débil podría convencer al BSP de esperar
- Por qué otros economistas aún prevén tasas más altas
- Los pronósticos apuntan a una recuperación lenta y desigual
- Las fechas que marcarán la próxima decisión
- Puntos clave
La Autoridad de Estadísticas de Filipinas (PSA) publicó las cifras de crecimiento el 9 de noviembre. Estas mostraron una quinta desaceleración trimestral consecutiva y el menor crecimiento fuera de los años de la pandemia desde 2009. El gasto de los hogares perdió impulso, la agricultura se contrajo y la inversión volvió a caer.
El BSP elevó su tasa de referencia en 50 puntos básicos, hasta el 5,5%, el 22 de octubre, con lo que el aumento acumulado desde abril llegó a 125 puntos básicos. Un punto básico equivale a una centésima de punto porcentual, por lo que la decisión de octubre añadió medio punto porcentual a la tasa que ayuda a orientar los costos de los préstamos en toda la economía.
Gareth Leather, economista sénior para Asia de Capital Economics, considera que la caída del crecimiento respalda una pausa y sugiere que el ciclo de endurecimiento monetario podría haber terminado. HSBC, ING y Bank of the Philippine Islands prevén otro aumento menor en diciembre, mientras que Bank of America y Citi pronostican que las tasas llegarán al 6% a comienzos de 2027.
Para los hogares, la decisión implica dos presiones que ya reducen sus presupuestos: los productos básicos caros y el crédito costoso. Para las empresas, otro aumento elevaría los costos de financiación mientras sus clientes compran menos de lo que podrían sugerir las cifras más altas del gasto en pesos.
¿Cuánto ha caído el crecimiento?
El crecimiento del PIB de Filipinas se desaceleró del 5,5% en el segundo trimestre de 2025 al 2,1% un año y un trimestre después. El PIB mide el valor de los bienes y servicios producidos dentro del país; las cifras de crecimiento se ajustan para eliminar el efecto de los cambios de precios.
La última publicación de la PSA revisó el crecimiento del segundo trimestre de 2026 al 2,4%, frente al 2,3% publicado anteriormente. El crecimiento del tercer trimestre también fue inferior al 4% revisado del mismo periodo de 2025, por lo que el ritmo más reciente apenas superó la mitad del registrado un año antes.
El crecimiento promedió el 2,5% durante los primeros nueve meses de 2026, por debajo del objetivo anual del Gobierno, de entre el 3,5% y el 4,5%. Arsenio Balisacan, secretario de Economía, Planificación y Desarrollo, dijo que se necesitaría un crecimiento de alrededor del 6,3% en el último trimestre para alcanzar siquiera el límite inferior de ese rango.
Balisacan calificó ese requisito de:
«muy, muy difícil».
Bank of America prevé un crecimiento de apenas el 2,6% en el cuarto trimestre. La diferencia entre ese pronóstico y el 6,3% que necesitaría el Gobierno ilustra por qué, incluso con una recuperación moderada, sería difícil alcanzar el objetivo anual.
Los hogares gastan más pesos, pero generan menos crecimiento
El consumo de los hogares creció un 2,4% en el tercer trimestre, frente al 2,9% del trimestre anterior. HSBC lo describió como la expansión más débil fuera de la pandemia desde 2010. El gasto en transporte cayó un 5,3%, mientras que el consumo de alimentos y bebidas no alcohólicas aumentó apenas un 1,6%.
Según el comentario económico que acompañó las cifras del PIB, el gasto de los consumidores medido en pesos corrientes aumentó un 8,5%. El aumento mucho menor del 2,4% tras ajustar por los precios muestra por qué las facturas más elevadas de los hogares pueden coexistir con una actividad económica débil: gran parte del dinero adicional compra los mismos bienes y servicios, pero a precios más altos.
La inflación de octubre fue especialmente dolorosa para las familias más pobres. La PSA registró una inflación del 9,5% entre el 30% de los hogares con menores ingresos, frente al 7,8% a nivel nacional. Su tasa de inflación promedio para 2026 hasta octubre llegó al 6,8%.
Balisacan dijo que no esperaba una recuperación sólida del gasto de los consumidores en el corto plazo, porque la inflación anterior seguía influyendo en las decisiones de compra. También advirtió que la inflación de noviembre seguiría planteando dificultades. Por eso, la próxima publicación del índice de precios al consumidor será importante para el debate sobre la política monetaria de diciembre.
Los precios de la energía extienden la presión más allá de los combustibles
La inflación de octubre subió al 7,8%, frente al 7,2% de septiembre y al 1,7% de un año antes, anunció la PSA el 5 de noviembre. La inflación promedio de enero a octubre llegó al 5,6%, por encima del rango objetivo del BSP, de entre el 2% y el 4%.
La inflación del transporte se aceleró al 20,1%, frente al 14,6% de septiembre, cuando los aumentos de tarifas introducidos a finales de septiembre surtieron efecto más plenamente. Los precios de la gasolina subieron un 51,1% respecto de un año antes y los del diésel, un 62,4%. La inflación de la electricidad llegó al 14,5%, lo que añadió presión a los presupuestos de los hogares y a los costos operativos de las empresas.
La evaluación de ING sobre la inflación de octubre señaló que los combustibles y la electricidad sumaron alrededor de 70 puntos básicos, o 0,7 puntos porcentuales, a la inflación general, mientras que la moderación de la inflación de los alimentos, excluido el arroz, ofreció cierto alivio. El dato de octubre, del 7,8%, superó la previsión promedio del mercado, del 7,6%, pero se mantuvo dentro del rango previsto por el BSP.
La inflación subyacente, que excluye ciertos alimentos y productos energéticos cuyos precios fluctúan mucho, subió al 5,4%. La PSA situó la inflación subyacente de septiembre en el 4,7%, mientras que ING utilizó el 4,8% en su comparación. ING dijo que octubre marcó el sexto mes consecutivo por encima del rango objetivo del banco central, con las tarifas del transporte, los restaurantes y los hoteles contribuyendo a la presión.
El gobernador del BSP, Eli M. Remolona Jr., explicó el aumento de las tasas de octubre al señalar varios factores que previsiblemente seguirán impulsando los precios al alza:
«Tomamos esta medida decisiva porque prevemos que la inflación se acelerará aún más en los próximos meses debido a los precios del petróleo, las tarifas del transporte y los posibles efectos de El Niño en los precios de los alimentos».
Las tasas de interés más altas pueden frenar el crédito y el gasto, reduciendo el margen de las empresas para seguir subiendo los precios. No pueden producir más arroz ni bajar los precios mundiales del petróleo, lo que dificulta el equilibrio cuando la inflación comienza con interrupciones del suministro.
El arroz y la debilidad de la inversión profundizan la desaceleración
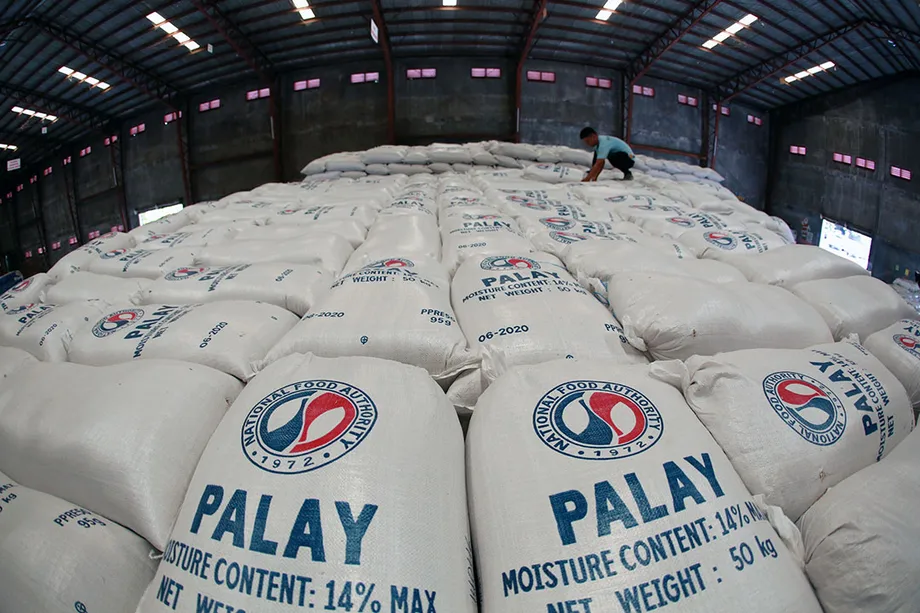
La inflación de los alimentos se moderó al 6,1% en octubre, frente al 6,7% de septiembre, gracias a que los precios de las verduras y los productos del mar subieron más lentamente. El arroz siguió siendo una excepción importante: su precio aumentó un 20,7% respecto de un año antes y sumó 1,4 puntos porcentuales a la inflación general.
El estadístico nacional Dennis Mapa relacionó en parte la presión sobre el arroz con una menor producción de arroz con cáscara en el tercer trimestre y con El Niño. La agricultura se contrajo un 4,8%: la producción de arroz con cáscara cayó un 17,8%, la de maíz disminuyó un 17,4% y la pesca y la acuicultura se redujeron un 8,5%.
La construcción también se contrajo un 4%. Dentro del gasto en inversión, la construcción pública cayó un 15,1%, mientras que la formación bruta de capital, una medida amplia de la inversión, disminuyó un 0,2%. Fue su quinta contracción trimestral consecutiva, aunque menos pronunciada que la caída del 8,8% del trimestre anterior.
Aris Dacanay, economista de HSBC, vinculó un persistente impacto en la confianza con las investigaciones sobre proyectos de control de inundaciones y la reducción de los desembolsos en infraestructura. Balisacan dijo que las entidades públicas habían actuado con cautela en los proyectos porque los funcionarios temían verse involucrados en escándalos relacionados con la infraestructura.
Las exportaciones crecieron un 8,6% y el consumo del Gobierno aumentó un 6,8%, lo que aportó apoyo sin compensar la debilidad de la demanda interna. Las entradas netas de inversión extranjera directa sumaron 4.070 millones de dólares en los primeros siete meses de 2026, un 23,9% menos que un año antes, lo que añadió otra limitación a la inversión.
Por qué una producción débil podría convencer al BSP de esperar
Remolona ha dicho que una brecha de producción suficientemente negativa haría menos probable un nuevo endurecimiento monetario. La brecha de producción compara lo que una economía produce realmente con lo que podría producir de forma sostenible utilizando a sus trabajadores, fábricas y otros recursos. Una brecha negativa indica capacidad ociosa y una menor presión de la demanda.
El gobernador hizo esos comentarios antes de que se publicaran los datos del PIB del tercer trimestre, cuando esperaba que el crecimiento pudiera mejorar respecto de la cifra del segundo trimestre, publicada anteriormente, del 2,3%. Sin embargo, los últimos datos mostraron otra desaceleración, incluso después de que la cifra de ese trimestre anterior fuera revisada al alza.
Leather atribuye parte de la debilidad a que la inflación y las tasas de interés más altas reducen el gasto de los consumidores. Pantheon Macroeconomics también considera posible una pausa en diciembre, aunque señala que la inflación de los precios al consumidor de noviembre tendría que ser mucho menor de lo esperado.
Deutsche Bank prevé una pausa en diciembre, seguida de un aumento de un cuarto de punto en febrero de 2027. Según su evaluación, el fuerte aumento de octubre adelantó parte del endurecimiento monetario ante la expectativa de que la inflación persistiera el próximo año.
Una pausa mantendría la tasa de referencia en el 5,5% y conservaría las restricciones actuales mientras el BSP evalúa sus efectos. Remolona ha dicho que el banco central aún no está preparado para empezar a recortar las tasas, ya que se prevé que la inflación se mantenga por encima del punto medio de su objetivo del 3% durante los próximos dos años.
Por qué otros economistas aún prevén tasas más altas
Dacanay, de HSBC, prevé un aumento de 25 puntos básicos en diciembre, hasta el 5,75%, que, en su opinión, pondría fin al ciclo de endurecimiento monetario. HSBC considera menos probable otro aumento de 50 puntos básicos ante la debilidad del crecimiento, pero la persistencia de la inflación y un crecimiento salarial que avanza aproximadamente al mismo ritmo que esta siguen respaldando un aumento menor.
ING también prevé un aumento de un cuarto de punto. Según su evaluación, el aumento de octubre probablemente se anticipó a buena parte del repunte de la inflación, mientras que la moderación de los precios del petróleo, un dólar estadounidense más débil y el crecimiento flojo podrían dar margen al BSP para actuar con menos contundencia.
Emilio Neri Jr., economista jefe de BPI, advierte que detenerse demasiado pronto podría hacer que la inflación se afianzara más y dificultar la recuperación. Antes de la decisión de octubre, el ex vicegobernador del BSP Diwa Guinigundo y la economista Wilhelmina Manalac habían respaldado un aumento de medio punto por motivos similares.
Bank of America y Citi prevén aumentos de un cuarto de punto en diciembre y a comienzos de 2027, que llevarían la tasa de política monetaria al 6%. Citi prevé que la presión sobre los precios se extienda hasta comienzos del próximo año y considera que la inflación energética supone un mayor riesgo de aumentos generalizados de precios que la presión sobre los alimentos asociada con El Niño.
El peso es otro factor, porque una moneda más débil eleva el costo local de los combustibles importados y otros bienes. Llegó a 64,17 pesos por dólar el 27 de octubre, después de cerrar en 63,361 el 20 de octubre. Remolona afirma que el BSP interviene para reducir las grandes fluctuaciones de la moneda, no para defender un tipo de cambio específico.
Los pronósticos apuntan a una recuperación lenta y desigual
El BSP prevé una inflación promedio del 6,1% en 2026, del 6% en 2027 y del 3,3% en 2028. La previsión para 2027 se elevó desde el 5,4%, lo que refleja la preocupación de que la presión sobre los precios persista mucho más allá del año en curso. La inflación promedio en 2025 fue del 1,7%.
Deutsche Bank prevé una inflación menor que la del BSP, del 5,7% en 2026 y del 4,2% en 2027, pero aun así considera posible otro aumento de las tasas. El banco cree que los efectos más intensos de El Niño sobre la inflación podrían trasladarse al primer trimestre de 2027. Los datos de inflación de enero estarán disponibles antes de la reunión de política monetaria de febrero.
Bank of America pronostica una inflación del 6% a finales de 2026 y del 5,2% a finales de 2027, lo que refleja la exposición persistente a los impactos de los precios del petróleo importado. Prevé un crecimiento del PIB del 2,5% en 2026 y del 3,5% en 2027.
Pantheon redujo sus previsiones de crecimiento al 2,4% para 2026, frente al 2,8%, y al 3% para 2027, frente al 4%. Deutsche Bank bajó sus proyecciones al 2,9% y al 5%, respectivamente. HSBC prevé un 3,2% y un 4,8%, y advierte que el débil resultado del PIB plantea riesgos de un crecimiento menor.
El gasto público es fundamental para la recuperación prevista. El BSP espera un repunte en el cuarto trimestre o en el primer trimestre de 2027, a medida que se acelere el gasto. HSBC ha instado a agilizar la ejecución de proyectos de infraestructura financiados desde el extranjero y a reducir las barreras a la importación de alimentos para respaldar la actividad y aliviar los precios.
Las fechas que marcarán la próxima decisión
La reunión del 17 de diciembre reunirá indicios de una producción más débil, una inflación subyacente persistente y cambios en los costos de la energía. El dato de inflación de noviembre es el próximo indicador importante de precios señalado por los economistas, aunque no se especificó una fecha de publicación.
- Abril de 2026: El BSP comenzó a subir las tasas cuando los impactos energéticos vinculados a la guerra en Oriente Medio impulsaron la inflación.
- 22 de octubre: El Consejo Monetario elevó la tasa de política monetaria en 50 puntos básicos, hasta el 5,5%.
- 27 de octubre: El peso llegó a 64,17 por dólar.
- 5 de noviembre: La PSA anunció una inflación de octubre del 7,8%.
- 9 de noviembre: La PSA informó que el PIB creció un 2,1% en el tercer trimestre.
- 17 de diciembre: El BSP celebra su última reunión de política monetaria programada para 2026.
- Febrero de 2027: Varios bancos prevén otro aumento de las tasas; los datos de inflación de enero estarán disponibles para su consideración.
La decisión inmediata es si mantener las tasas en el 5,5% o añadir otro cuarto de punto. La caída del crecimiento refuerza los argumentos a favor de esperar, mientras que el aumento de los precios subyacentes da al BSP motivos para seguir conteniendo la demanda. Los hogares y las empresas seguirán bajo presión con cualquiera de las dos opciones hasta que se moderen los aumentos de precios y se recupere el gasto.
Puntos clave
- El PIB de Filipinas creció un 2,1% en el tercer trimestre, lo que marcó una quinta desaceleración consecutiva.
- El crecimiento promedió el 2,5% hasta septiembre, por debajo del objetivo anual del Gobierno, de entre el 3,5% y el 4,5%.
- La inflación de octubre llegó al 7,8%, mientras que la inflación subyacente subió al 5,4%.
- La tasa de política monetaria del BSP se sitúa en el 5,5%, tras aumentos acumulados de 125 puntos básicos desde abril.
- Los economistas están divididos entre una pausa en diciembre y un aumento de un cuarto de punto.
- La próxima decisión de política monetaria está prevista para el 17 de diciembre; algunos bancos esperan un nuevo endurecimiento en febrero de 2027.