La oferta de RM2,50 plantea un nuevo plan de propiedad
MISC Bhd, la familia Lim, fundadora de Yinson Holdings Bhd, y el Fondo de Previsión de los Empleados de Malasia (EPF) han propuesto pagar RM4.030 millones para adquirir el 55,2% restante de Yinson. La oferta de RM2,50 por acción busca retirar al grupo de infraestructura energética de Bursa Malaysia.
Contenido
- La oferta de RM2,50 plantea un nuevo plan de propiedad
- ¿Quién sería propietario de Yinson?
- ¿Cuánto más se ofrece a los accionistas?
- Por qué RM4.030 millones y RM7.310 millones describen cifras distintas
- MISC prevé financiar con préstamos la mayor parte de su aportación
- Qué busca MISC en el negocio marino
- Una amplia cartera de contratos y una oportunidad en Brasil
- Las ganancias aumentaron pese a la caída de los ingresos
- El proceso de aprobación y las fechas que hay que tener en cuenta
- Aspectos clave
La propuesta, presentada el 6 de noviembre de 2026, valora todas las acciones de Yinson en RM7.310 millones. MISC, controlada por PETRONAS, aportaría alrededor de RM3.030 millones del pago en efectivo y tendría la misma participación efectiva que el vehículo de inversión de la familia Lim: un 41,464% cada uno. EPF conservaría una participación efectiva del 17,072%.
Se ha pedido al consejo de administración de Yinson que indique antes de las 17:00 del 4 de diciembre de 2026 si recomienda someter el plan a la aprobación de los accionistas. Yinson confirmó que recibió la propuesta. Aún se necesitan las aprobaciones de los accionistas, los tribunales y las autoridades reguladoras; se prevé que la operación concluya en el segundo semestre de 2027.
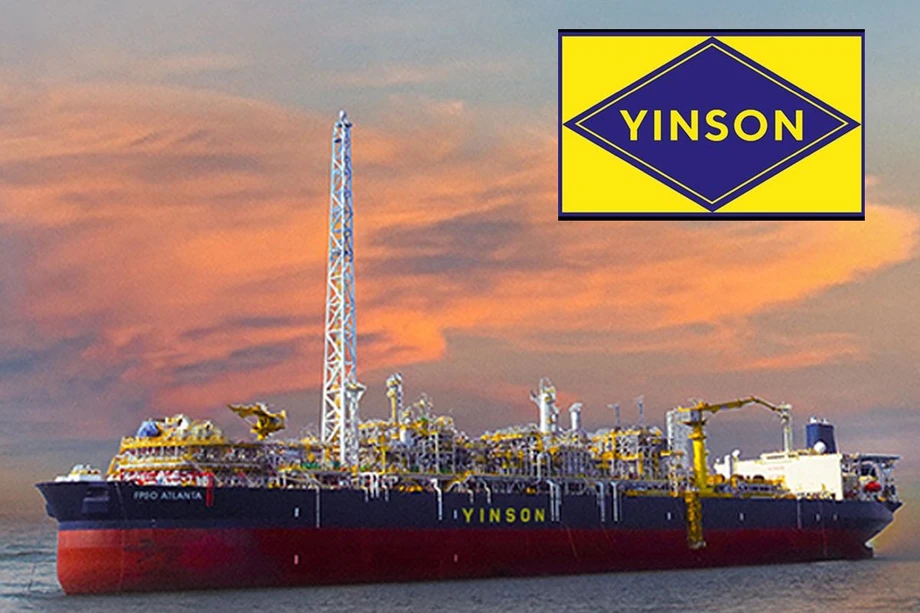
La operación reúne a dos empresas malasias de energía marina con actividades en Brasil y otros mercados internacionales. Yinson opera ocho buques de producción, almacenamiento y descarga flotante, conocidos como FPSO, y tres unidades flotantes de almacenamiento y descarga. Su cartera de ingresos contratados en el segmento marino asciende a unos US$19.300 millones.
Para los inversores incluidos en el plan, la decisión principal es elegir entre recibir efectivo a un precio superior al de las cotizaciones recientes o seguir teniendo acciones de una empresa con importantes ingresos futuros ya contratados. Para MISC, que actualmente no posee acciones de Yinson, la propuesta ofrece una participación importante en una empresa consolidada del sector marino sin tener que crear esa cartera buque por buque.
¿Quién sería propietario de Yinson?
MY Offshore Holdings Sdn Bhd, actualmente una filial de Yinson Legacy Sdn Bhd, pasaría a ser la entidad propietaria de la totalidad de Yinson. Yinson Legacy es el vehículo de inversión de Lim Han Weng, presidente ejecutivo de Yinson.
MISC participaría a través de su filial indirecta de propiedad íntegra, MISC OBU Holdings (L) Pte Ltd. EPF lo haría mediante su filial de propiedad íntegra, Kwasa Layar Sdn Bhd. Estas empresas, junto con Yinson Legacy y MY Offshore Holdings, conforman la estructura propuesta para la operación.
La familia Lim aportaría tanto acciones existentes como efectivo nuevo. Lim y sus hijos transferirían primero sus respectivas participaciones en Yinson a Yinson Legacy, lo que elevaría la participación directa de esta empresa de alrededor del 27,17% al 27,73%. Después, Yinson Legacy transferiría su participación a MY Offshore Holdings y aportaría aproximadamente RM1.000 millones en efectivo.
EPF mantendría su inversión dentro de la nueva estructura en lugar de vender toda su participación a cambio de efectivo. Su participación del 17,072% en Yinson se transferiría a Kwasa Layar en un plazo de 10 días hábiles después de que el plan sea incondicional, es decir, una vez que se hayan cumplido o resuelto de otro modo sus condiciones conforme a los términos de la operación.
La estructura resultante daría a MISC y a la familia Lim participaciones económicas iguales, mientras que EPF seguiría siendo un inversor importante. En conjunto, las tres partes serían propietarias del 100% de Yinson a través de MY Offshore Holdings.
¿Cuánto más se ofrece a los accionistas?
El precio en efectivo de RM2,50 supera en 15 sen, o alrededor de un 6,4%, el precio indicativo de RM2,35 mencionado cuando se anunció la posible privatización el 28 de agosto de 2026. Para un inversor con 10.000 acciones incluidas en el plan, ese aumento supondría RM1.500 adicionales.
Frente al precio de cierre de Yinson de RM2,27 el 5 de noviembre, la oferta formal incluye una prima del 10,13%. También supera en un 16,28% el precio de cierre de RM2,15 del 28 de agosto, antes del anuncio inicial de privatización, y en un 30,14% el precio medio de mercado ponderado por volumen de los tres meses citado en la propuesta. Ese promedio da más peso a los precios a los que se negociaron más acciones.
Yinson cerró a RM2,26 el 6 de noviembre, con una caída del 0,44%. A ese precio, la diferencia con el pago en efectivo propuesto era de 24 sen por acción. Los inversores aún tendrían que esperar a que concluyera el proceso antes de recibir el pago si se completa el plan.
Por qué RM4.030 millones y RM7.310 millones describen cifras distintas
El pago en efectivo de RM4.030 millones corresponde a aproximadamente 1.610 millones de acciones, que representan la participación del 55,2% que se adquiriría. La valoración de RM7.310 millones refleja el valor de todas las acciones de Yinson al precio de la oferta, incluidas las participaciones existentes que se incorporarían a la nueva estructura de propiedad.
También se ha mencionado una estimación más alta, de alrededor de RM8.000 millones, para el valor de la empresa. Las cifras detalladas de la operación sitúan la valoración del capital en RM7.310 millones y el efectivo necesario para adquirir las acciones restantes en RM4.030 millones.
A RM2,50 por acción, la propuesta valora Yinson en 1,36 veces su valor neto de los activos, también expresado como relación entre precio y valor contable, según la información financiera del periodo concluido el 31 de julio de 2026. En términos sencillos, la oferta supera en un 36% el valor contable de los activos una vez descontados los pasivos.
La relación implícita entre el valor de empresa y las ganancias antes de intereses, impuestos, depreciación y amortización es de 8,72 veces. El valor de empresa tiene en cuenta la financiación del negocio, incluida la deuda y el efectivo, mientras que la medida de ganancias, conocida habitualmente como EBITDA, considera los resultados antes de varios costos financieros y contables. Esto ofrece a los inversores otra forma de comparar el precio propuesto con la escala del negocio operativo.
MISC prevé financiar con préstamos la mayor parte de su aportación
MISC espera obtener de préstamos bancarios alrededor del 75% de su aportación de RM3.030 millones y cubrir el 25% restante con fondos propios. Según esas proporciones, esto supondría aproximadamente RM2.270 millones en préstamos y RM758 millones de recursos propios.
MISC afirmó que la combinación final de financiación podría cambiar según las condiciones del mercado, incluidos los tipos de interés, y sus necesidades operativas. A finales de junio, tenía RM7.200 millones en efectivo, depósitos y saldos bancarios, frente a préstamos totales de RM12.960 millones.
Por tanto, el componente de préstamos previsto es relevante junto con el precio de compra. MISC obtendría exposición a los activos y futuros contratos de Yinson, al tiempo que asumiría compromisos financieros para pagar la inversión. El uso previsto de fondos propios permitiría conservar la mayor parte del saldo de efectivo declarado, aunque las cifras de efectivo y préstamos corresponden a junio.
MISC describió su plan de financiación en un comunicado presentado a Bursa Malaysia:
«Se prevé que la parte de la financiación correspondiente a MISC esté compuesta por aproximadamente un 75% de préstamos bancarios y un 25% de fondos propios, aunque la combinación final podría variar en función de las condiciones del mercado, incluidos los tipos de interés, y de las necesidades operativas del grupo».
Qué busca MISC en el negocio marino
El principal atractivo de Yinson para MISC es su cartera de activos de producción y almacenamiento en alta mar, así como su capacidad para desarrollarlos, entregarlos y operarlos. Un FPSO es una instalación flotante que procesa petróleo extraído de yacimientos marinos, lo almacena y lo transfiere a otros buques. Un FSO se dedica principalmente al almacenamiento y la transferencia.
La flota de Yinson opera en Brasil, África y el Sudeste Asiático. Entre sus activos está el FPSO Helang, que presta servicios a ENEOS frente a las costas de Sarawak. MISC y Yinson Production, filial de Yinson dedicada a activos flotantes marinos, ya operan en el sector de los FPSO y tienen presencia conjunta en mercados como Brasil.
MISC afirmó que la adquisición encajaría en su plan de ampliar su negocio marino. Al explicar los motivos en su comunicado, la empresa señaló:
«Se espera que la cartera de activos de YHB con contratos a largo plazo, sus capacidades de desarrollo y ejecución de proyectos y su presencia geográfica complementen las capacidades marinas actuales del grupo».
El consorcio también ve oportunidades de cooperación estratégica, operativa y comercial cuando sea apropiado. Yinson Production ha comenzado a desarrollar capacidades especializadas para buques flotantes de gas natural licuado, que procesan el gas natural y lo convierten en líquido en el mar. PETRONAS, que controla MISC, ya opera en ese mercado.
Una amplia cartera de contratos y una oportunidad en Brasil
La cartera de ingresos contratados de Yinson en el segmento marino, de aproximadamente US$19.300 millones, representa los ingresos previstos de contratos para los próximos años. Los pagos se reciben a medida que se prestan los servicios y se realizan los trabajos establecidos en los contratos, mientras que los gastos operativos, los costos financieros y otras obligaciones influyen en la parte que se convierte en ganancias.
La empresa también ha recibido cartas de intención de Petrobras para el proyecto Marlim 2, en Brasil. El proyecto propuesto tiene una duración de 25 años y se ha descrito con un valor de hasta US$5.400 millones. Las cartas de intención expresan la voluntad de avanzar hacia un acuerdo; los términos del contrato definitivo determinarán el trabajo y los pagos.
Proyectos de esa magnitud ayudan a explicar la preferencia declarada del consorcio por la propiedad privada. Las instalaciones marinas requieren inversiones importantes antes de empezar a generar ingresos, y los compromisos de desarrollo y operación pueden extenderse durante décadas. La propuesta sostiene que retirar a Yinson de la bolsa le daría más flexibilidad en materia de inversiones, financiación y asignación de capital.
Yinson también tiene negocios fuera del petróleo y el gas marinos. Su división de energías renovables cuenta con más de 500 megavatios de capacidad de generación en India y Perú. Su negocio de tecnología verde opera una red de carga de vehículos eléctricos en Malasia y Singapur, entre otras actividades. La privatización propuesta incluye al grupo cotizado propietario de estas operaciones.
Las ganancias aumentaron pese a la caída de los ingresos
Yinson obtuvo un beneficio neto de RM248 millones en los seis meses concluidos en julio de 2026, un 14,81% más que los RM216 millones del mismo periodo del año anterior. Los ingresos cayeron un 15,77%, de RM2.590 millones a RM2.190 millones.
Las cifras muestran un aumento de RM32 millones en el beneficio, junto con una reducción de RM400 millones en los ingresos. El beneficio neto equivalió aproximadamente al 11,3% de los ingresos en el periodo más reciente, frente a alrededor del 8,3% un año antes, según cálculos basados en las cifras indicadas.
Los resultados financieros ofrecen a los accionistas otro punto de referencia para evaluar la oferta junto con las primas de mercado, la valoración de los activos y la cartera de futuros contratos. La propuesta asigna hoy un valor en efectivo a su inversión, mientras que los contratos y las obligaciones financieras de la empresa se extienden mucho más allá del calendario previsto para la operación.
El proceso de aprobación y las fechas que hay que tener en cuenta
La adquisición se propone como un plan de acuerdo entre los miembros, conforme al artículo 366 de la Ley de Sociedades de Malasia de 2016. Se trata de un proceso supervisado por un tribunal mediante el cual una empresa puede acordar una operación con sus accionistas. El plan requiere la aprobación de los accionistas y la autorización del Tribunal Superior, así como la aprobación de los accionistas de MISC que no tengan intereses en la operación.
También se requieren autorizaciones de control de fusiones en Brasil, Angola, Nigeria, Vietnam y la Unión Europea. Para modificar la propiedad indirecta de Yinson, se necesita además el consentimiento de la Comisión del Petróleo de Ghana y del Ministerio de Energía de Noruega. El número de jurisdicciones refleja el alcance internacional de sus actividades.
Las principales fechas y etapas son:
- 28 de agosto de 2026: MISC comunicó conversaciones preliminares sobre una posible privatización, con un precio indicativo de RM2,35 por acción.
- 6 de noviembre de 2026: El consorcio presentó la propuesta formal a RM2,50 por acción.
- 4 de diciembre de 2026, a las 17:00: Fecha límite solicitada para que el consejo de Yinson indique si recomienda someter el plan a la aprobación de los accionistas.
- Segundo semestre de 2027: Se prevé que concluyan la adquisición y la exclusión de bolsa, sujetas a las aprobaciones necesarias.
El consorcio tiene previsto retirar a Yinson del Mercado Principal de Bursa Malaysia una vez concluida la operación. Los accionistas cuyas acciones sean adquiridas en virtud del plan recibirían efectivo, mientras que MISC, la familia Lim y EPF controlarían la empresa a través de MY Offshore Holdings.
Aspectos clave
- El consorcio propone pagar RM2,50 por acción por el 55,2% restante de Yinson, lo que requeriría aproximadamente RM4.030 millones en efectivo.
- La propuesta detallada valora todas las acciones de Yinson en RM7.310 millones.
- MISC y Yinson Legacy tendrían cada una una participación del 41,464% a través del vehículo de adquisición, mientras que EPF conservaría el 17,072%.
- MISC prevé financiar alrededor del 75% de su aportación de RM3.030 millones mediante préstamos bancarios.
- Yinson cuenta con ocho FPSO, tres unidades de almacenamiento y descarga y una cartera de ingresos contratados en el segmento marino de aproximadamente US$19.300 millones.
- La fecha límite solicitada para la respuesta del consejo es el 4 de diciembre de 2026. Se prevé que la operación concluya en el segundo semestre de 2027, sujeta a las aprobaciones.