El aumento de los beneficios coincide con expectativas más exigentes del mercado
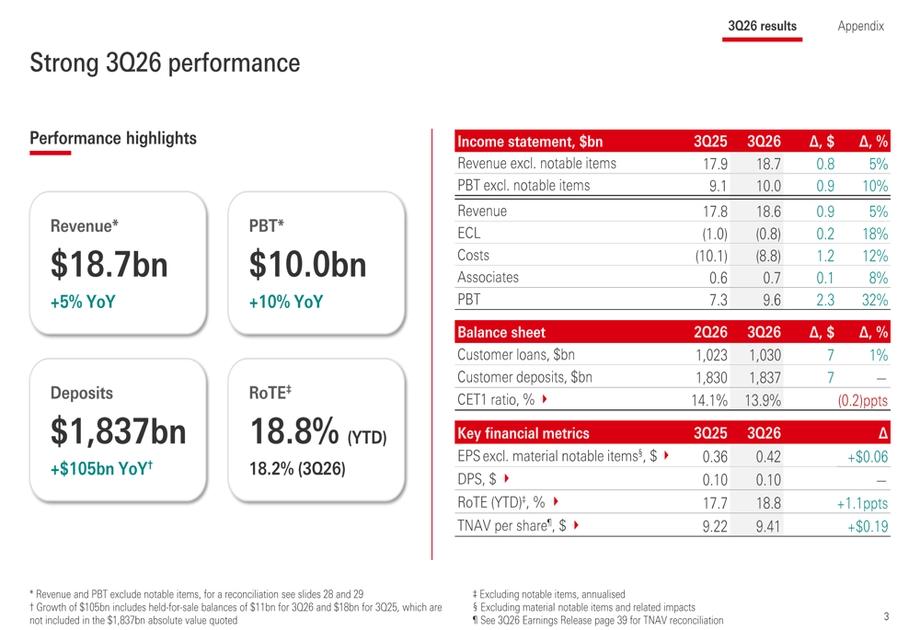
HSBC informó el 27 de octubre de 2026 de un beneficio antes de impuestos de 9.632 millones de dólares en el tercer trimestre, un 32% más que un año antes, y anunció planes para recomprar acciones por hasta 1.000 millones de dólares. Sin embargo, los inversores vendieron las acciones después de que los ingresos no alcanzaran las expectativas, el banco mantuviera sin cambios su previsión de ingresos por intereses y un indicador clave de capital descendiera por debajo de su rango objetivo a medio plazo.
Contenido
- El aumento de los beneficios coincide con expectativas más exigentes del mercado
- ¿Qué impulsó el aumento del 32% en los beneficios?
- Por qué importaban las perspectivas de ingresos por intereses
- Una recompra con menos margen de capital
- Las nuevas normas de capital podrían dar más margen en 2027
- Las entradas de capital en el negocio de gestión patrimonial en Asia refuerzan otra fuente de ingresos
- Menores pérdidas crediticias, pero los costos aún requieren control
- Las ventas de activos reconfiguran el grupo
- Por qué los accionistas mantuvieron la cautela
- Puntos clave
El banco, con sede en Londres, declaró un tercer dividendo a cuenta de 0,10 dólares por acción. Se espera que la recompra prevista, que sigue a otra recompra de 1.000 millones de dólares ya completada y anunciada junto con los resultados semestrales, termine antes de que HSBC publique sus resultados de todo 2026.
Los ingresos aumentaron un 5%, hasta 18.620 millones de dólares, frente a los 18.930 millones previstos por el consenso de analistas recopilado por el banco. El beneficio antes de impuestos quedó ligeramente por debajo del consenso de 9.690 millones de dólares. La diferencia en los ingresos fue de unos 310 millones de dólares, o aproximadamente un 1,6%, mientras que la brecha en el beneficio fue de unos 58 millones de dólares, o un 0,6%.
El anuncio de la reunión sobre resultados de HSBC, publicado a través de la Bolsa de Londres el 27 de octubre con el número RNS 6044A, señaló que Pam Kaur, directora financiera del grupo, participaría como ponente en la presentación para inversores y analistas. El aviso cifró los activos del grupo en 3,445 billones de dólares al 30 de septiembre y señaló que operaba en 56 países y territorios.
El informe de resultados de HSBC Holdings plc del tercer trimestre de 2026 incluye las tablas financieras tituladas "Resultados declarados y a tipo de cambio constante". En ellas, el "beneficio antes de impuestos" declarado fue de 9.632 millones de dólares en el trimestre y de 29.154 millones en los primeros nueve meses, mientras que los "ingresos" declarados fueron de 18.620 millones y 56.362 millones, respectivamente.
La cuestión central para los accionistas era la diferencia entre la mejora de los resultados anuales y las expectativas para la siguiente etapa de crecimiento. Los beneficios se vieron favorecidos por la ausencia de un importante cargo legal, mientras el banco afrontaba márgenes de interés más estrechos y disponía de menos margen de capital que a finales de junio.
¿Qué impulsó el aumento del 32% en los beneficios?
La comparación de beneficios de HSBC se vio muy favorecida por una provisión legal de 1.400 millones de dólares registrada en el tercer trimestre de 2025, que no se repitió este año. Una provisión es una cantidad reservada para un gasto previsto. Cuando desaparece un cargo elevado de la comparación, los beneficios anuales pueden aumentar con fuerza aunque el negocio subyacente crezca más lentamente.
Los gastos operativos cayeron un 12%, hasta 8.800 millones de dólares, en gran medida porque no se repitió esa provisión legal. Si se excluyen las partidas significativas, los gastos aumentaron debido a la inflación y al mayor gasto en tecnología.
El indicador de HSBC de beneficio antes de impuestos, excluidas las partidas significativas y calculado a tipos de cambio constantes, aumentó unos 900 millones de dólares, hasta 10.000 millones. Las comparaciones a tipo de cambio constante mantienen fijos los tipos de cambio para que las variaciones en el valor de las monedas no oculten los cambios en el desempeño del negocio.
La comparación trimestral fue menos favorable. El beneficio declarado antes de impuestos cayó un 5,1% respecto del segundo trimestre, mientras que el beneficio atribuible a los accionistas ordinarios alcanzó los 7.090 millones de dólares, un 45,5% más que un año antes, pero alrededor de un 7,8% menos que en el trimestre anterior. Así, en los mismos resultados aparecieron tanto el crecimiento anual como una desaceleración trimestral.
Por qué importaban las perspectivas de ingresos por intereses
HSBC mantuvo su previsión para los ingresos netos por intereses bancarios en 2026 en al menos 46.000 millones de dólares. Los inversores esperaban que la dirección elevara esa previsión por tercera vez, por lo que la decisión de dejarla sin cambios causó decepción.
Los ingresos netos por intereses bancarios aumentaron un 5%, hasta 11.660 millones de dólares en el trimestre. El indicador de ingresos netos por intereses que el grupo informa por separado fue de 9.300 millones, un 6% más. Ambos describen ingresos relacionados con los intereses, pero utilizan definiciones contables distintas y deben compararse de forma coherente entre periodos.
En términos generales, los ingresos netos por intereses son la diferencia entre los intereses que se cobran por préstamos y otros activos y los que se pagan por depósitos y otras fuentes de financiación. El crecimiento de los depósitos favoreció a HSBC, al igual que la reinversión de su cobertura estructural a rendimientos más altos. Esa cobertura utiliza contratos financieros para estabilizar los ingresos por intereses a lo largo del tiempo.
El margen de interés neto, que mide los ingresos por intereses en relación con los activos que los generan, fue del 1,57%. No varió respecto de un año antes, pero bajó cinco puntos básicos frente al segundo trimestre. Un punto básico equivale a una centésima parte de un punto porcentual, por lo que el descenso trimestral fue de 0,05 puntos porcentuales.
La competencia por los depósitos en Hong Kong añadió presión. Los clientes que trasladan dinero de cuentas corrientes a depósitos a plazo fijo pueden obtener más intereses, pero esos depósitos le cuestan más al banco. HSBC atraía fondos y, al mismo tiempo, pagaba más para retener algunos de ellos.
Una recompra con menos margen de capital
El coeficiente de capital de nivel 1 ordinario, conocido como CET1, de HSBC cayó al 13,9% a finales de septiembre, frente al 14,1% a finales de junio. Este coeficiente mide el capital de mayor calidad de un banco en relación con sus activos ajustados por riesgo. Un préstamo más arriesgado requiere más respaldo de capital que un activo más seguro.
El banco atribuyó la caída al aumento de los activos ponderados por riesgo, a la reducción del valor razonable de los instrumentos de deuda y a la recompra anunciada en sus resultados semestrales. El objetivo de CET1 a medio plazo se mantuvo entre el 14% y el 14,5%, lo que dejó el coeficiente de septiembre 0,1 puntos porcentuales por debajo del límite inferior de ese rango.
Kaur afirmó que era viable recomprar acciones por 1.000 millones de dólares con un CET1 cercano al 14%, teniendo en cuenta la generación de capital prevista y las prioridades del banco para su uso. Una recompra devuelve dinero mediante la compra de acciones y reduce el número de acciones en circulación. Un dividendo paga directamente a los accionistas.
El importe propuesto superó los 500 millones de dólares que esperaban algunas casas de bolsa. No obstante, quedó por debajo de las recompras de entre 2.000 y 3.000 millones de dólares anunciadas cada trimestre durante 2024 y el primer semestre de 2025. El nuevo programa equivale a entre un tercio y la mitad de esos importes anteriores, lo que explica que pudiera superar algunas previsiones inmediatas y, aun así, decepcionar a los inversores acostumbrados a mayores retornos.
Las nuevas normas de capital podrían dar más margen en 2027
Según sus últimos cálculos, HSBC estimó que las normas definitivas de Basilea 3.1 podrían elevar su coeficiente CET1 entre 40 y 50 puntos básicos a partir del 1 de enero de 2027. Las normas de Basilea establecen principios internacionales para que los bancos calculen y mantengan capital frente a los riesgos financieros.
Kaur describió el efecto estimado durante la llamada sobre resultados del 27 de octubre de 2026, una presentación grabada para analistas e inversores programada para las 07:45 GMT:
Hoy presentamos nuestra estimación del impacto de Basilea 3.1: entre 40 y 50 puntos básicos, aplicable a partir del 1 de enero de 2027.
Un aumento de esa magnitud equivale a entre 0,4 y 0,5 puntos porcentuales, frente al descenso de 0,2 puntos porcentuales en el coeficiente de HSBC durante el tercer trimestre. La estimación seguía en evaluación, y el coeficiente real en enero también reflejará los cambios en el negocio, los beneficios y las distribuciones de capital que se produzcan hasta entonces.
HSBC mantuvo su objetivo de distribuir como dividendos el 50% de los beneficios, según la base de cálculo de su objetivo. La dirección debe equilibrar esos pagos y las recompras con el capital necesario para conceder préstamos, invertir y protegerse frente a pérdidas.
Las entradas de capital en el negocio de gestión patrimonial en Asia refuerzan otra fuente de ingresos
HSBC captó 38.000 millones de dólares en dinero nuevo neto para su negocio de gestión patrimonial en Asia durante el tercer trimestre, lo que elevó las entradas de los primeros nueve meses a más de 95.000 millones. El dinero nuevo neto mide los fondos que aportan los clientes después de los retiros, no las ganancias derivadas del aumento de los precios de las inversiones.
Kaur dio las cifras durante la llamada sobre resultados:
Los 38.000 millones de dólares de dinero nuevo neto en gestión patrimonial en Asia este trimestre elevan el flujo acumulado en lo que va del año a más de 95.000 millones.
El banco también registró mayores ingresos por comisiones en sus negocios de banca corporativa e institucional y de gestión patrimonial. Las comisiones por productos de inversión y servicios financieros aportan otra fuente de ingresos junto con los intereses, por lo que las entradas de capital en Asia son relevantes en un momento en que la competencia por los depósitos reduce los márgenes.
Kaur afirmó que los cuatro negocios aumentaron sus depósitos y que cada uno obtuvo una rentabilidad anualizada sobre el capital tangible superior al 17%, excluidas las partidas significativas. La rentabilidad sobre el capital tangible compara los beneficios con el capital de los accionistas tras excluir activos intangibles como el fondo de comercio. Permite a los inversores evaluar cuánto beneficio genera el banco con ese capital.
La rentabilidad anualizada de HSBC sobre el promedio del capital tangible fue del 17,7% en el trimestre, frente al 12,3% de un año antes. En los primeros nueve meses fue del 18,8%. El grupo mantuvo su objetivo de al menos el 17% para el periodo de 2026 a 2028, excluidas las partidas significativas.
Menores pérdidas crediticias, pero los costos aún requieren control
HSBC registró 830 millones de dólares en pérdidas crediticias esperadas durante el trimestre, un 17% menos que un año antes. Estos cargos estiman el dinero que el banco podría perder si los prestatarios no pueden pagar sus deudas.
La caída incluyó 100 millones de dólares menos en provisiones para exposiciones al sector inmobiliario comercial de Hong Kong clasificadas en la fase 3, además de menores provisiones en Reino Unido y México. La fase 3 se refiere a préstamos que ya muestran señales de deterioro crediticio. La reducción de los cargos favoreció los beneficios, aunque el banco aún debe gestionar los riesgos inmobiliarios.
HSBC mantuvo su previsión de pérdidas crediticias esperadas para 2026 en alrededor de 45 puntos básicos del promedio de los préstamos brutos. También conservó su objetivo de que el crecimiento de los gastos operativos se sitúe en torno al 1%, según la base de cálculo de su objetivo.
Kaur vinculó el control de costos con los ahorros derivados de simplificar la organización. El gasto en tecnología y la inflación siguieron elevando los gastos subyacentes, mientras que una mejora del desempeño del negocio podría aumentar la remuneración ligada a los resultados y elevar moderadamente el crecimiento de los costos. También se estaban considerando posibles recortes de puestos en la plantilla de gestión patrimonial en Reino Unido vinculados a un mayor uso de la inteligencia artificial, pero no se había confirmado el número de empleos ni un calendario.
Las ventas de activos reconfiguran el grupo
HSBC completó la venta de su negocio en Uruguay y anunció planes para vender su negocio de seguros de vida en Singapur, su cartera australiana de préstamos hipotecarios y personales y su negocio de banca minorista en Egipto. También inició una revisión estratégica de la banca minorista y de la banca local para pequeñas y medianas empresas en Turquía.
Las operaciones abarcan actividades diversas, no una única retirada geográfica. Cambian el destino del capital y la atención de la dirección de HSBC, mientras el grupo sigue invirtiendo en áreas de crecimiento, incluida la gestión patrimonial en Asia.
El director ejecutivo del grupo, Georges Elhedery, afirmó que el banco reforzaría su negocio simplificando la organización, invirtiendo para crecer y ofreciendo retornos a los accionistas. HSBC también mantuvo su objetivo de aumentar los ingresos cada año hasta 2028, con un crecimiento del 5% en 2028 respecto de 2027, excluidas las partidas significativas y a tipos de cambio constantes.
La secuencia de resultados, negociación en los mercados y próximos cambios de capital es la siguiente:
- 30 de septiembre de 2026: HSBC cerró el trimestre con un coeficiente CET1 del 13,9% y activos por 3,445 billones de dólares.
- 27 de octubre de 2026: El banco publicó sus resultados del tercer trimestre, declaró un dividendo de 0,10 dólares y anunció una recompra de acciones por hasta 1.000 millones de dólares.
- 2 de noviembre de 2026: Las acciones en Hong Kong cotizaron a 132,40 dólares de Hong Kong, un 2,43% menos durante la sesión.
- 1 de enero de 2027: Fecha a partir de la cual HSBC espera que se aplique el beneficio de capital estimado de Basilea 3.1.
- Antes de publicar los resultados de todo 2026: HSBC espera completar el nuevo programa de recompra. No se indicó una fecha concreta para la publicación de los resultados.
Por qué los accionistas mantuvieron la cautela
Las acciones de HSBC en Londres cayeron un 6,5% al inicio de la jornada bursátil europea tras la publicación de los resultados. En una actualización anterior de la sesión, las acciones en Hong Kong bajaban un 2,95%, y la caída se acentuó durante la jornada de publicación de los resultados. La presión vendedora continuó hasta el 2 de noviembre.
La reacción reflejó la confluencia de varias presiones: ingresos por debajo del consenso, previsión sin cambios de los ingresos bancarios por intereses, un margen trimestral de intereses más estrecho y un coeficiente de capital inferior al rango objetivo del banco. Posteriormente, Goldman Sachs redujo sus previsiones de beneficios y rebajó su precio objetivo para las acciones en Hong Kong de 192 a 188 dólares de Hong Kong, aludiendo a unas perspectivas más cautelosas para los ingresos por intereses.
Por tanto, HSBC llegó al último trimestre con un fuerte crecimiento anual de los beneficios y cuantiosas entradas de capital en su negocio de gestión patrimonial en Asia, pero con inversores que esperan un crecimiento más rápido de los ingresos y mayor capacidad para ofrecer retornos de capital. Las próximas pruebas serán generar al menos 46.000 millones de dólares en ingresos bancarios netos por intereses, mantener el crecimiento de los costos cerca del objetivo y reforzar el capital mientras completa la recompra.
Puntos clave
- El beneficio antes de impuestos del tercer trimestre aumentó un 32%, hasta 9.632 millones de dólares, pero cayó un 5,1% respecto del trimestre anterior.
- Los ingresos alcanzaron los 18.620 millones de dólares, por debajo del consenso de 18.930 millones de los analistas.
- HSBC declaró un dividendo de 0,10 dólares y prevé recomprar acciones por hasta 1.000 millones de dólares.
- El coeficiente de capital CET1 cayó al 13,9%, por debajo del rango objetivo a medio plazo del 14% al 14,5%.
- Los cambios de Basilea 3.1 podrían sumar entre 40 y 50 puntos básicos al coeficiente de capital a partir de enero de 2027.
- El dinero nuevo neto en gestión patrimonial en Asia alcanzó los 38.000 millones de dólares en el trimestre y superó los 95.000 millones en los primeros nueve meses.
- HSBC mantuvo su previsión para 2026 de al menos 46.000 millones de dólares en ingresos bancarios netos por intereses y sus objetivos de rentabilidad para el periodo de 2026 a 2028.