Hong Kong fija una fecha posterior para acelerar la liquidación
Hong Kong Exchanges and Clearing Limited planea reducir a un día hábil el ciclo de liquidación de su mercado de contado en el segundo semestre de 2028. La fecha se aplaza respecto de la propuesta inicial, que apuntaba al cuarto trimestre de 2027, para dar a los participantes del mercado más tiempo para prepararse.
Contenido
- Hong Kong fija una fecha posterior para acelerar la liquidación
- ¿Qué cambia cuando una operación se liquida antes?
- Cómo se definió el calendario
- Más tiempo para procesar operaciones y nuevas herramientas de liquidación
- Por qué los inversionistas internacionales disponen de menos tiempo
- Qué necesitan los pequeños inversionistas y los corredores de menor tamaño
- Bancos y asociaciones del sector señalan los principales retos prácticos
- Stock Connect y los ETF requieren cambios coordinados
- La alineación internacional ofrece ventajas, pero también exige más trabajo
- Puntos clave
Las conclusiones de la consulta de HKEX, anunciadas el 16 de octubre de 2026, se basaron en 109 respuestas únicas de corredores, custodios, gestores de inversiones, asociaciones del sector, proveedores de tecnología, inversionistas y otras partes interesadas. En general, los participantes respaldaron el paso del ciclo actual T+2 a T+1, aunque señalaron necesidades prácticas relacionadas con la financiación, la disponibilidad de valores, la automatización y la coordinación.
Aún no se ha fijado la fecha exacta de puesta en marcha. La implementación depende de la aprobación regulatoria y de la preparación del mercado; antes de la transición se realizarán pruebas del sector y evaluaciones de preparación.
Para los inversionistas, el cambio principal es sencillo: el dinero de la venta de acciones llegaría un día hábil antes, y el pago de una compra también tendría que efectuarse un día hábil antes. Tras ese cambio aparentemente simple, será necesario reconstruir de forma sustancial los procesos que conectan a inversionistas, corredores, bancos, custodios y la cámara de compensación.
La directora ejecutiva de HKEX, Bonnie Y Chan, describió los beneficios previstos al anunciar la hoja de ruta:
Al reducir el riesgo de liquidación, mejorar la eficiencia del capital y fortalecer la resiliencia del mercado, T+1 reforzará el atractivo y la conectividad de los mercados de Hong Kong, al tiempo que mantendrá nuestra infraestructura alineada con la evolución continua de los principales mercados internacionales.
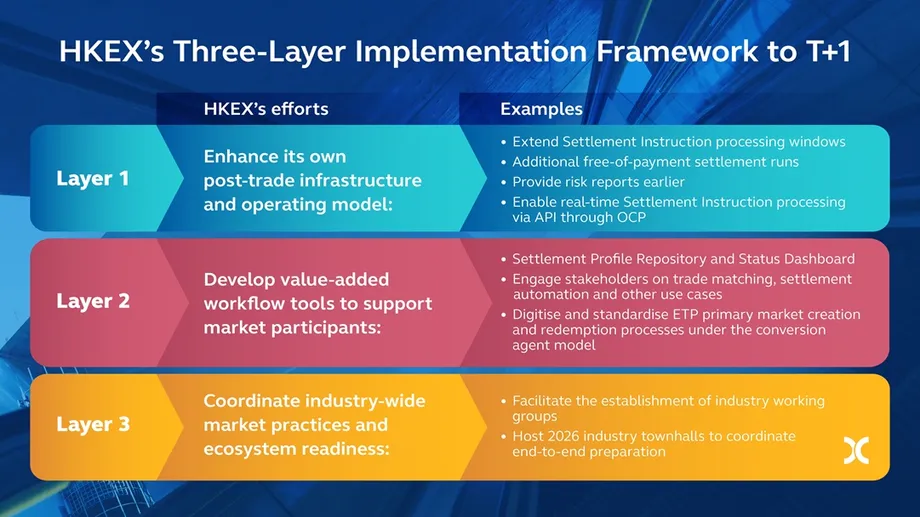
HKEX trabajará en tres áreas conectadas: actualizar su propia infraestructura, crear herramientas para mejorar los procesos de liquidación y coordinar los preparativos en todo el sector. Las transacciones de Stock Connect en dirección sur, mediante las cuales los inversionistas de la China continental compran valores de Hong Kong admisibles, pasarán a T+1 junto con el mercado local.
¿Qué cambia cuando una operación se liquida antes?
Una operación se realiza cuando un comprador y un vendedor acuerdan intercambiar valores a un precio determinado. La liquidación completa la transacción mediante la entrega de los valores y el dinero. La letra T indica el día de negociación; el número señala cuántos días hábiles después se produce la liquidación.
Una compra realizada un lunes se liquida actualmente el miércoles, siempre que no haya días festivos entre ambas fechas. Con T+1, se liquidaría el martes. Hong Kong opera con un ciclo T+2 desde 1992, según el documento de debate de julio de 2025 de HKEX.
HKEX sostiene que completar antes las operaciones reduce el valor de las transacciones pendientes de liquidación y acorta el período en que puede surgir un problema con un pago o una entrega. El dinero también puede volver antes a los inversionistas, y es posible que los intermediarios necesiten aportar menos garantías, es decir, la protección financiera exigida frente a los riesgos pendientes.
El documento de debate citó una reducción reportada del 23% en los márgenes de las cámaras de compensación de Estados Unidos tras la transición de ese país a T+1. Cualquier ahorro en Hong Kong dependería de los patrones locales de negociación y de los mecanismos de gestión de riesgos. Hong Kong ya registra un alto nivel de eficiencia de liquidación: el documento situó la eficiencia diaria media de las posiciones de acciones liquidadas mediante el sistema de liquidación neta continua entre el 99,88% y el 99,95% durante 2024.
Cómo se definió el calendario
HKEX inició el debate formal en julio de 2025 y publicó una consulta detallada en abril de 2026. Su documento de consulta de abril de 2026 propuso implementar el cambio en el cuarto trimestre de 2027, con un plazo de alrededor de 15 meses desde la publicación de las especificaciones detalladas.
La nueva fecha responde a las solicitudes de más tiempo para prepararse. La secuencia combina ahora el desarrollo de la infraestructura con la preparación y las pruebas de los participantes:
- 16 de julio de 2025: HKEX publicó el documento de debate; el plazo para enviar comentarios cerró el 1 de septiembre.
- Abril de 2026: HKEX consultó sobre el modelo operativo y el calendario; las respuestas debían enviarse antes del 18 de mayo.
- 16 de octubre de 2026: HKEX anunció las conclusiones de la consulta y fijó como objetivo el segundo semestre de 2028.
- Durante 2026: están previstos encuentros informativos del sector y actividades de grupos de trabajo para explicar los preparativos y coordinarlos.
- Primer semestre de 2027: la hoja de ruta prevé interfaces y funciones de Orion Cash Platform para instrucciones de liquidación en tiempo real.
- Segundo semestre de 2027: está previsto que los participantes desarrollen y preparen sus sistemas.
- Primer semestre de 2028: está previsto que los participantes realicen sus propias pruebas.
- Segundo semestre de 2028: HKEX tiene como objetivo efectuar la transición, sujeta a la preparación del mercado y a la aprobación regulatoria.
El proceso de debate inicial recibió más de 60 respuestas formales. Las 109 respuestas únicas corresponden a la consulta posterior, que recabó opiniones sobre una propuesta más detallada.
Más tiempo para procesar operaciones y nuevas herramientas de liquidación
La primera fase de implementación de HKEX modifica la infraestructura utilizada después de la negociación. Entre las medidas previstas figuran la ampliación de los horarios para procesar instrucciones de liquidación, transferencias adicionales de valores sin un pago asociado, informes de riesgo más tempranos y actualizaciones mediante interfaces de programación de aplicaciones, o API. Las API permiten que los sistemas informáticos intercambien información automáticamente.
Orion Cash Platform permitirá introducir instrucciones, consultar su estado y verificar coincidencias en tiempo real. La verificación comprueba que las partes coincidan en los datos necesarios para completar una transferencia. Detectar antes una discrepancia da a las empresas más tiempo para corregirla antes de la liquidación.
Se añadirán procesos de liquidación sin pago asociado a las 20:00 y las 22:00 del día de negociación y a las 8:00 del siguiente día hábil, hora de Hong Kong. Estos procesos permiten transferir valores fuera del horario habitual de pagos, antes de los ciclos regulares de liquidación.
La propuesta de abril mantuvo cuatro ciclos regulares de liquidación, a las 10:30, 12:00, 14:00 y 15:45. También propuso generar el estado final de compensación a las 20:00 del día de negociación, en lugar de a las 14:00 del siguiente día hábil, para que los participantes de la compensación reciban antes la confirmación de sus posiciones.
La misma propuesta ampliaba el plazo para introducir instrucciones hasta las 22:00 y el de verificación hasta las 21:30 del día de negociación, frente a los horarios actuales, que terminan a las 19:00 y las 18:00, respectivamente. Esos horarios detallados corresponden a la propuesta de abril; la hoja de ruta de octubre prevé un modelo operativo revisado y nuevas especificaciones técnicas.
La segunda fase de implementación de HKEX incluye un repositorio de perfiles de liquidación y un panel de estado. Las instrucciones permanentes de liquidación, conocidas como SSI por sus siglas en inglés, contienen datos recurrentes sobre el destino de los valores o el dinero. Mantenerlas actualizadas y disponer de una visión compartida del progreso debería ayudar a las empresas a detectar errores y transferencias pendientes antes.
Por qué los inversionistas internacionales disponen de menos tiempo
Los inversionistas institucionales internacionales representan más del 60% del volumen de negociación del mercado de contado de Hong Kong, según el documento de consulta de abril. Su papel hace que las diferencias horarias sean una cuestión central del diseño, no un problema que afecte solo a un pequeño grupo de clientes extranjeros.
Hong Kong tiene 13 horas de adelanto respecto de la costa este de Estados Unidos y 16 horas respecto de la costa oeste cuando no está en vigor el horario de verano, explica el documento de julio de 2025. Por ello, el trabajo realizado después de una sesión de negociación en Hong Kong puede requerir atención antes de que comience la jornada laboral habitual en Estados Unidos.
HKEX describe las exigencias prácticas para algunas empresas internacionales como un calendario T+0 para la financiación, la asignación y la confirmación. La asignación consiste en distribuir una operación de gran tamaño entre los fondos de inversión o las cuentas a las que corresponde. La confirmación verifica los detalles acordados. Ambos pasos deben terminar a tiempo para que los valores y el dinero correctos lleguen a la liquidación.
Algunas empresas de la costa oeste de Norteamérica podrían necesitar personal disponible los domingos por la tarde para resolver incidencias antes de las liquidaciones del lunes en Hong Kong. La comunicación automatizada puede mantener en marcha los procesos rutinarios fuera del horario de oficina, mientras el personal atiende los problemas que requieren una decisión.
La conversión de divisas añade otro plazo. El documento de debate de HKEX señala que muchas operaciones de cambio que incluyen el dólar de Hong Kong y el renminbi extraterritorial suelen liquidarse después de dos días hábiles. Un inversionista que compre valores cuya liquidación se produce en un día hábil deberá disponer de la financiación en divisas a tiempo.
También puede haber un desfase entre mercados. Un inversionista que venda valores en un mercado T+2 y compre en uno T+1 tendría que pagar la compra un día hábil antes de recibir el dinero de la venta. Esto genera un déficit de financiación de una noche, que requiere disponer de efectivo o de financiación temporal.
Qué necesitan los pequeños inversionistas y los corredores de menor tamaño
Según HKEX, los pequeños inversionistas que ingresen suficiente dinero en sus cuentas antes de operar deberían notar pocos cambios en la financiación de sus compras. Los clientes que transfieren el dinero después de cursar una orden tendrán menos tiempo para hacerlo. Quienes vendan recibirán el dinero un día hábil antes.
Los cheques en papel requieren especial atención. El documento de abril indica que los depósitos con cheque deben hacerse el día de negociación anterior a los plazos del banco correspondientes, porque los cheques depositados se liquidan el siguiente día hábil. Por ello, los plazos de financiación de los corredores y los horarios de procesamiento bancario serán importantes para los clientes que dependan de estos medios.
El secretario interino de Servicios Financieros y del Tesoro de Hong Kong, Joseph Chan, se refirió a los preparativos en una respuesta al Consejo Legislativo del 7 de octubre. Afirmó que HKEX tendría en cuenta las necesidades prácticas de los corredores pequeños y medianos al establecer el calendario de implementación, y que les daría tiempo suficiente para prepararse y realizar pruebas.
La respuesta del Gobierno mencionó especificaciones técnicas, orientaciones operativas, sesiones informativas, estandarización y apoyo para las pruebas. También indicó que se alentaría a HKEX y al Consejo de Educación Financiera y del Inversionista a reforzar la información pública sobre la financiación y otros cambios en la negociación y la liquidación.
Los corredores pequeños deben evaluar más que el software. Necesitan personal capaz de resolver instrucciones tardías, procedimientos para detectar déficits de financiación de los clientes y conexiones fiables con bancos y custodios. Un ciclo más corto deja menos tiempo para corregir los mismos errores que gestionan hoy.
Bancos y asociaciones del sector señalan los principales retos prácticos
La Autoridad Monetaria de Hong Kong empezó a pedir a los bancos que se prepararan en agosto de 2025. En una carta sobre la preparación del sector bancario, firmada por Carmen Chu, directora ejecutiva de Supervisión Bancaria, señaló que muchas entidades autorizadas se consideraban bien preparadas gracias a su experiencia en mercados extranjeros T+1 o T+0.
Aun así, la autoridad pidió a los bancos que evaluaran sus operaciones, liquidez, financiación y servicios al cliente, en particular los destinados a inversionistas internacionales. Se esperaba que asignaran recursos cuando fuera necesario, colaboraran con proveedores de servicios y de sistemas y participaran en las pruebas del sector.
La Asociación de Profesionales de Valores y Futuros de Hong Kong apoyó el objetivo inicial del cuarto trimestre de 2027 en su respuesta formal a la consulta del 18 de mayo de 2026. La respuesta, firmada por el presidente, Mofiz Chan, recomendó realizar al menos dos pruebas de simulación del mercado a comienzos de 2027, que abarcaran tanto las operaciones normales como las situaciones de tensión.
La asociación también advirtió que ampliar el horario de los sistemas no eliminaría las demoras si las instrucciones siguieran pasando manualmente por varios niveles de custodia. Las inversiones internacionales pueden involucrar a un gestor de fondos, un custodio global, un custodio local y un corredor, cada uno de los cuales verifica y transmite información.
Entre sus recomendaciones figuraban publicar antes las normas técnicas, realizar encuestas periódicas sobre el nivel de preparación, ofrecer capacitación y reforzar los controles de los datos de liquidación. La tercera fase de la hoja de ruta de octubre aborda la coordinación del sector mediante grupos de trabajo sobre préstamo de valores, financiación, liquidez, divisas y días festivos bancarios. Son cuestiones que no puede resolver por sí sola una actualización de los sistemas de la bolsa.
Stock Connect y los ETF requieren cambios coordinados
Stock Connect en dirección sur seguirá el paso de Hong Kong a T+1. HKEX colaborará en la transición con China Securities Depository and Clearing Corporation y otras partes interesadas. La negociación en dirección sur representó el 23% del volumen de Hong Kong en el primer semestre de 2025, según el documento de debate.
Stock Connect en dirección norte, que permite a los inversionistas negociar valores de la China continental a través de Hong Kong, seguirá sujeto a los mecanismos de liquidación de la China continental. La propuesta de abril también excluye del cambio general a T+1 las ofertas públicas iniciales, así como la emisión y la liquidación final de productos estructurados.
Los fondos cotizados en bolsa requieren una coordinación adicional porque la negociación de sus participaciones está vinculada a su creación y reembolso. La creación añade participaciones al fondo cotizado, mientras que el reembolso las retira, mediante mecanismos que involucran a intermediarios participantes y los activos o el efectivo del fondo.
Los productos cotizados en bolsa representaron el 16% del volumen de negociación del mercado de contado de Hong Kong en el primer semestre de 2025. HKEX planea crear una plataforma para estos productos que digitalice y estandarice la creación y el reembolso de ETF mediante el modelo de agente de conversión, con el fin de facilitar el ajuste de este mercado junto con la negociación bursátil habitual.
El documento de consulta de abril señala que la liquidación de ETF en el mercado primario debería ajustarse a T+1 cuando sea viable, o acercarse lo más posible a ese plazo. El modelo del documento de debate de julio de 2025 excluía del alcance general la creación y el reembolso en el mercado primario; la propuesta posterior fija para estas operaciones un objetivo específico de alineación.
Los ETF que mantienen activos extranjeros pueden tener distintos plazos de liquidación para sus participaciones y sus inversiones subyacentes. La entrega tardía de parte de una cesta de activos puede retrasar la creación y dejar a un creador de mercado sin las participaciones necesarias para completar una venta. El préstamo de valores afronta una presión similar, porque las acciones reclamadas deben devolverse en un plazo más corto.
La alineación internacional ofrece ventajas, pero también exige más trabajo
India completó su transición gradual a T+1 el 27 de enero de 2023. Estados Unidos y varios mercados de América hicieron lo mismo el 28 de mayo de 2024. La consulta de abril de HKEX señala el 11 de octubre de 2027 como fecha prevista para la transición de la Unión Europea y el Espacio Económico Europeo, el Reino Unido y Suiza.
El nuevo objetivo de Hong Kong sitúa su transición después de esos planes europeos. El tiempo adicional de preparación debe tener en cuenta a las empresas internacionales que trabajan en varios cambios de mercado, además de los corredores, bancos y proveedores de tecnología locales que adaptan sus propios sistemas.
La directora ejecutiva de la Comisión de Valores y Futuros, Julia Leung, también ha pedido más automatización y procesos operativos más sólidos mientras Hong Kong avanza hacia T+1. Por otra parte, Hong Kong estudia ampliar los horarios de negociación, empezando por los derivados. La propuesta de abril sobre T+1 mantiene sin cambios la colocación de órdenes, los horarios de negociación y la ejecución de operaciones.
Otros cambios propuestos afectan a los eventos corporativos y los trámites administrativos. El documento de abril plantea que la fecha a partir de la cual las acciones se negocian sin derecho a un beneficio, como un dividendo, coincida con la última fecha de registro o la fecha de corte correspondiente. También propone adelantar un día hábil la presentación del formulario SD-1 y el pago del impuesto de timbre.
Por tanto, la hoja de ruta de HKEX combina dos objetivos: reducir el tiempo que las operaciones permanecen sin completar y garantizar que cada participante pueda realizar el trabajo necesario en ese plazo más corto. El objetivo es el segundo semestre de 2028; la preparación de los sistemas, los mecanismos de financiación, la exactitud de las instrucciones y la coordinación de las pruebas determinarán si el mercado está listo.
Puntos clave
- HKEX tiene como objetivo implantar la liquidación T+1 en el mercado de contado en el segundo semestre de 2028, más tarde que en su propuesta inicial, que apuntaba al cuarto trimestre de 2027.
- La consulta recibió 109 respuestas únicas y mostró un amplio respaldo a una liquidación más rápida.
- Las compras tendrían que pagarse un día hábil antes y los vendedores recibirían el dinero un día hábil antes.
- Los cambios previstos abarcan la infraestructura, las herramientas de datos de liquidación, los procesos de los ETF y la coordinación del sector.
- Stock Connect en dirección sur pasará a T+1 junto con Hong Kong; la negociación en dirección norte mantendrá los mecanismos de la China continental.
- La fecha exacta de puesta en marcha depende de la aprobación regulatoria y de la preparación del mercado; antes de la implementación se realizarán pruebas y evaluaciones de preparación.