Un breve repunte da paso a fuertes ventas
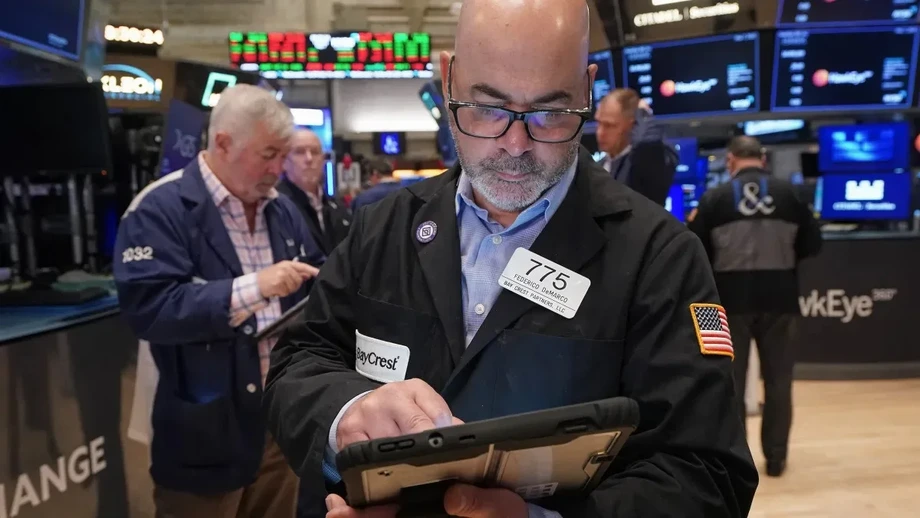
Los futuros del índice bursátil de Taiwán cayeron por debajo de los 40.000 puntos durante la sesión nocturna del 5 de noviembre y llegaron a perder más de 2.000 puntos, mientras una fuerte venta de acciones estadounidenses de semiconductores e inteligencia artificial se extendía por toda la cadena de suministro tecnológico. El giro se produjo después de un repunte anterior de más de 400 puntos, que había llevado los futuros a 42.298.
Contenido
- Un breve repunte da paso a fuertes ventas
- Cómo se produjo el giro
- Por qué importan las elecciones estatales para la expansión de la inteligencia artificial
- Fabricantes de chips y proveedores de almacenamiento sufren las mayores pérdidas
- Qualcomm pone de relieve otro factor de presión
- Los costos de financiación agravan las preocupaciones sobre las empresas de nube
- Las pérdidas en Asia se concentraron en algunos mercados
- El petróleo y las acciones defensivas ofrecen otra perspectiva
- Wall Street está dividido sobre el próximo movimiento
- Puntos clave
Las oscilaciones se produjeron después de que las victorias demócratas en las elecciones legislativas de mitad de mandato de EE. UU. de 2026 dirigieran la atención de los inversores hacia posibles restricciones a la construcción de centros de datos, en un contexto de preocupación por los costos y la rentabilidad de la expansión de la inteligencia artificial. Los demócratas obtuvieron el control de ambas cámaras del Congreso, mientras que sus victorias en importantes contiendas estatales añadieron incertidumbre sobre los permisos de construcción y la política eléctrica.
A las 23:34, hora de Taipéi, del 5 de noviembre, el índice de semiconductores de Filadelfia había perdido 791 puntos, o un 7,7%. El Nasdaq Composite había caído 982 puntos, o un 3,8%, mientras que el S&P 500 perdía 169 puntos, o un 2,2%, y el Promedio Industrial Dow Jones retrocedía 595 puntos, o un 1,1%.
Las ventas se intensificaron en las primeras horas del 6 de noviembre en Taipéi. La caída intradía del Nasdaq llegó al 4,9%, el S&P 500 bajó un 3,2% y el Dow perdió 1.136 puntos, alrededor de un 2,1%. Posteriormente, el índice de semiconductores llegó a caer un 12%, lo que dejó su ganancia en lo que va del año en aproximadamente un 25%.
El Nasdaq también llegó a situarse más de un 10% por debajo del máximo histórico alcanzado el mes anterior, con lo que entró en lo que los operadores llaman una corrección. En Taiwán, la presión inmediata se transmitió tanto a través de los futuros como de los certificados de depósito estadounidenses de Taiwan Semiconductor Manufacturing Co., que cayeron alrededor de un 10% durante la sesión en EE. UU.
Cómo se produjo el giro
Al principio, los mercados recibieron con agrado algunos aspectos del resultado electoral. Los inversores anticipaban que un Congreso demócrata frente al presidente republicano Donald Trump podría limitar los grandes cambios de política y aumentar la presión para poner fin a la guerra con Irán. Los proveedores tecnológicos tomaron el rumbo contrario ante la preocupación por el crecimiento de la construcción de centros de datos para la inteligencia artificial.
- 4 de noviembre, sesión asiática: el Nikkei de Japón cayó alrededor de un 3,1%, mientras los inversores seguían evaluando los resultados electorales y aún no se había determinado oficialmente qué partido controlaría ninguna de las cámaras del Congreso.
- 4 de noviembre, sesión estadounidense: el Dow subió un 3,03%, el S&P 500 ganó un 1,58% y el Nasdaq avanzó un 1,44%. Sin embargo, el índice de semiconductores de Filadelfia cayó un 3,1%.
- 5 de noviembre, sesión asiática: el TAIEX de Taiwán cayó un 3,20%, hasta 41.574,72 puntos, mientras que el KOSPI de Corea del Sur retrocedió un 5,28%, hasta 5.383,81.
- 5 de noviembre, sesión nocturna en Taiwán: los futuros del índice repuntaron hasta 42.298 puntos antes de cambiar de rumbo y caer por debajo de 40.000, mientras se desplomaban las acciones tecnológicas estadounidenses.
- Primeras horas del 6 de noviembre, hora de Taipéi: la caída intradía del Nasdaq se amplió al 4,9%, y las empresas de semiconductores e infraestructura para inteligencia artificial estuvieron entre las más perjudicadas.
El giro ya era visible antes de la apertura de Wall Street el jueves. A las 3:03 a. m., hora del este de EE. UU., los futuros del Nasdaq 100 bajaban un 1%, los del S&P 500 retrocedían un 0,2% y los del Dow subían un 0,3%. Para cuando comenzó la sesión regular, las ventas se habían extendido a los tres principales índices.
Por qué importan las elecciones estatales para la expansión de la inteligencia artificial
Gina Hinojosa, gobernadora electa de Texas, había defendido restricciones más estrictas al desarrollo de centros de datos. Los candidatos demócratas que se oponían a nuevos proyectos también ganaron contiendas importantes en Georgia, lo que llevó las decisiones locales sobre construcción a la evaluación del mercado sobre el gasto futuro en inteligencia artificial.
Los centros de datos albergan las computadoras que entrenan y operan sistemas de inteligencia artificial. Su expansión genera demanda de procesadores, memoria, almacenamiento, equipos de redes y electricidad. Por eso, un retraso en la apertura de una instalación puede afectar los pedidos previstos en varias industrias.
Jonas Goltermann, economista jefe de mercados de Capital Economics, señaló a los gobiernos estatales como el riesgo político más inmediato, porque los gobernadores y las legislaturas pueden actuar con relativa rapidez para restringir la construcción. Los analistas de Macquarie Group también destacaron la victoria de Hinojosa como una posible señal de reglas más estrictas en Texas, donde están previstos grandes proyectos.
Los informes de mercado no identificaron ninguna nueva restricción concreta ni una fecha para su aplicación. Está previsto que los demócratas asuman el control del Congreso en enero, mientras que el veto presidencial de Trump le permite bloquear leyes federales. Masahiko Loo, estratega jefe de renta fija de State Street Investment Management, dijo que esa facultad podría limitar los cambios de gran alcance, aunque aumente la incertidumbre en torno a la inversión en inteligencia artificial, la demanda de energía y los costos para los consumidores.
Fabricantes de chips y proveedores de almacenamiento sufren las mayores pérdidas
Sandisk llegó a caer un 22%, tras retroceder un 7% en la sesión anterior. AMD perdió hasta un 17%, mientras que la caída intradía de Micron llegó a alrededor del 16%. Intel bajó cerca de un 10%, y Nvidia y Broadcom perdieron alrededor de un 9% cada una durante la ola de ventas.
La debilidad también alcanzó a las empresas que suministran equipos relacionados con los procesadores. Seagate Technology y Western Digital llegaron a perder más de un 15% durante la sesión. Astera Labs cayó alrededor de un 17%, Lumentum casi un 14%, MACOM Technology un 15%, SiTime un 11%, Wolfspeed un 14% y Veeco Instruments un 7%. El ETF iShares Semiconductor, que reúne una cesta de acciones de empresas de chips, cayó alrededor de un 11%.
Los sólidos resultados recientes ofrecieron una protección limitada. Coherent, proveedor de tecnología óptica, perdió un 13% pese a informar de un crecimiento interanual del 50% en sus ingresos trimestrales, impulsado por la demanda de conexiones para centros de datos. Arm Holdings cayó alrededor de un 13%, aunque sus resultados y previsiones superaron las estimaciones de consenso, ya que los inversores esperaban un crecimiento aún mayor.
Algunas empresas también afrontaron contratiempos propios. Micron pausó sus planes para una planta en Taiwán debido a conflictos laborales. Dave Sekera, estratega jefe para EE. UU. de Morningstar, dijo que las previsiones de ingresos de Intel, inferiores a lo esperado, ya habían alimentado la preocupación por una expansión menos vigorosa de los centros de datos antes de las ventas del jueves.
Qualcomm pone de relieve otro factor de presión
El negocio de teléfonos inteligentes de Qualcomm aportó otro motivo de cautela. Los ingresos de su división de chips para teléfonos cayeron un 26%, hasta 5.140 millones de dólares, en el cuarto trimestre, por debajo de las expectativas de 5.250 millones. La diferencia fue de 110 millones de dólares, aproximadamente un 2,1% de la cifra prevista.
Las acciones de la compañía cayeron más de un 8% después del cierre y abrieron el jueves cerca de un 13% a la baja. Unas previsiones de ganancias decepcionantes añadieron presión y contrarrestaron unas perspectivas más alentadoras para su negocio de centros de datos.
El aumento de los precios de la memoria, vinculado a la demanda de infraestructura de inteligencia artificial, ha encarecido los teléfonos y debilitado la demanda de estos dispositivos. Los datos de Counterpoint Research mostraron que los envíos mundiales de teléfonos inteligentes cayeron una quinta parte en el trimestre de septiembre. Cristiano Amon, director ejecutivo de Qualcomm, dijo que las ventas de teléfonos Android habían tocado fondo y comenzaban a recuperarse.
Esta relación plantea un difícil equilibrio para los inversores en semiconductores. El gasto en inteligencia artificial puede impulsar la demanda de memoria y equipos informáticos, al tiempo que encarece los componentes para otros fabricantes de dispositivos electrónicos. Los resultados de Qualcomm pusieron de relieve esa tensión justo cuando los mercados volvían a evaluar el ritmo de construcción de centros de datos.
Los costos de financiación agravan las preocupaciones sobre las empresas de nube
CoreWeave cayó alrededor de un 14%, Nebius cerca de un 17% e Iren aproximadamente un 19%. Estas empresas pertenecen a un grupo conocido a menudo como proveedores de nube de nueva generación, que ofrecen capacidad informática con un fuerte enfoque en las cargas de trabajo de inteligencia artificial.
CoreWeave, Nebius e Iren ya habían perdido cada una al menos un 30% durante octubre. James Sullivan, de JPMorgan, destacó el aumento de los diferenciales de financiación entre las empresas de nube de nueva generación. El diferencial de financiación es el interés adicional que cobra un prestamista por encima de una tasa de referencia; un diferencial mayor encarece la financiación de nuevas instalaciones.
Los grandes operadores de servicios en la nube cuentan con negocios consolidados que generan efectivo para respaldar las inversiones. Las empresas que dependen más del endeudamiento afrontan un cálculo más exigente: deben financiar la construcción, poner en marcha las instalaciones y obtener suficientes ingresos para cubrir sus costos de financiación. Los retrasos en los permisos pueden prolongar la espera hasta que esos ingresos lleguen.
Las principales empresas tecnológicas también bajaron el jueves, aunque por lo general menos que las especializadas en infraestructura. Meta cayó un 4%, Amazon un 3%, Microsoft un 2% y Alphabet un 1%. Oracle llegó a perder alrededor de un 9%, mientras que Tesla cayó aproximadamente un 10%.
Jordan Watson, gestor de cartera de Tandem Investment Advisors, advirtió que podría haber más volatilidad y cuestionó si las grandes sumas comprometidas para la infraestructura de inteligencia artificial generarían los rendimientos que esperan los inversores. Su preocupación vincula el debate político con el problema financiero: el gasto en construcción necesita, en última instancia, clientes que paguen y usos rentables.
Las pérdidas en Asia se concentraron en algunos mercados
La exposición de Corea del Sur al sector de los semiconductores la hizo especialmente vulnerable. SK Hynix cayó un 8,5% y Samsung Electronics perdió un 6,5%. El KOSPI activó una suspensión temporal de las operaciones durante la caída, mientras que el Kosdaq, centrado en las empresas tecnológicas, bajó un 5,11%.
El TAIEX de Taiwán cayó un 3,20%, hasta 41.574,72 puntos, y se encaminaba a cerrar la semana con una pérdida de aproximadamente un 8%. Foxconn bajó más de un 3%, mientras que las acciones de TSMC negociadas localmente cayeron un 0,88% durante la sesión asiática, antes del descenso mucho más pronunciado de sus certificados estadounidenses.
El Nikkei de Japón cerró el jueves con una caída del 1,79%, en 61.077,90 puntos, mientras que el índice más amplio Topix ganó un 1,16%, hasta 3.940,39. La diferencia de 2,95 puntos porcentuales reflejó la distinta composición de las empresas de cada índice. La subida del 16,7% de Toyota, tras presentar resultados más sólidos y mejorar sus perspectivas, contribuyó a impulsar el Topix.
Los proveedores japoneses de inteligencia artificial ya habían sufrido fuertes ventas durante la sesión del miércoles. Advantest cayó un 6,4%, Tokyo Electron un 5%, SoftBank Group alrededor de un 7% y Kioxia un 10%. Los proveedores de cables de fibra Fujikura y Furukawa Electric perdieron un 8,2% y un 9%, respectivamente. De las 225 empresas que integran el Nikkei, 130 bajaron y 95 subieron.
Otros mercados avanzaron el jueves. El Hang Seng de Hong Kong ganó un 3,67%, el ASX 200 de Australia subió un 2,61% y el CSI 300 de China avanzó un 0,29%. Las empresas chinas de semiconductores también subieron, entre ellas Moore Threads, Biren Technology y SMIC. En Europa, el STOXX 600 avanzaba alrededor de un 0,47% hacia el mediodía, aunque ASML, Soitec e Infineon bajaban.
El petróleo y las acciones defensivas ofrecen otra perspectiva
Las acciones estadounidenses de bienes de consumo básico subieron más de un 1% durante las ventas de títulos tecnológicos del jueves, mientras que los sectores de energía y servicios públicos también avanzaron. Chevron y Johnson & Johnson ayudaron a amortiguar la caída del Dow, aunque sus ganancias no bastaron para compensar las ventas generalizadas.
El petróleo registró fuertes movimientos en ambas direcciones. El miércoles, el Brent cayó 8,98 dólares, o un 8,7%, hasta 94,62 dólares por barril, mientras que el West Texas Intermediate bajó 7,97 dólares, o un 8,3%, hasta 88,12 dólares. Los precios siguieron cayendo durante la sesión asiática antes de repuntar el jueves, cuando el WTI subió más de un 2%, por encima de los 90 dólares, y el Brent avanzó más de un 2%, hasta unos 97 dólares.
Los inversores habían previsto que el control demócrata del Congreso podría aumentar la presión sobre Trump para negociar el fin de la guerra con Irán. La reducción de los costos del combustible impulsó las acciones de aerolíneas en Asia: Singapore Airlines subió un 3,2%, Cathay Pacific un 2,2% y Japan Airlines un 6,2%. Las empresas de energía y transporte marítimo se debilitaron durante la caída anterior del petróleo.
Los bonos públicos también atrajeron compradores. El rendimiento de los bonos del Tesoro estadounidense a 10 años cayó hasta alrededor del 4,85%, mientras que el rendimiento equivalente de Japón bajó 5,8 puntos básicos, hasta el 2,76%. Un punto básico equivale a una centésima de punto porcentual.
El Reino Unido registró un cambio de tasas de interés en sentido contrario. El Banco de Inglaterra elevó su tasa de referencia en un cuarto de punto porcentual, hasta el 4%; ocho responsables de política monetaria apoyaron el aumento, mientras que Catherine Mann prefirió una subida mayor. La inflación británica había llegado al 3,5% en septiembre, por encima del objetivo del 2% del banco, en medio de la presión de los costos de la energía.
Wall Street está dividido sobre el próximo movimiento
El equipo de inteligencia de mercados estadounidenses de JPMorgan, dirigido por Andrew Tyler, mantuvo una visión positiva sobre la posibilidad de un repunte a corto plazo. El equipo favoreció combinar acciones tecnológicas con empresas cíclicas, cuyos beneficios suelen subir y bajar en función de la actividad económica, y aumentar la proporción de estas últimas en la cartera.
JPMorgan sostuvo que la preocupación por Texas podría ser excesiva, porque los promotores pueden construir en otros estados y unas reglas más estrictas aún dejarían margen para la construcción. No obstante, el equipo esperaba a que se disipara la presión vendedora, a que los grandes operadores de servicios en la nube confirmaran sus planes de gasto, a que mejoraran los resultados de las empresas de semiconductores y memoria, y a que se recuperara la actividad en los mercados de capitales.
Alex Altmann, responsable global de análisis de acciones de Barclays, dio más importancia a la financiación de la inteligencia artificial y al crecimiento futuro de los ingresos que a las elecciones. Scott Rubner, estratega de Citadel Securities, consideró que se daban las condiciones para un repunte hacia finales de año, aludiendo a la resiliencia de los beneficios empresariales y al margen para que los inversores reconstruyan sus posiciones. Craig Cohen, de JPMorgan, también señaló que desde 1950 se han registrado ganancias promedio de alrededor del 15% en el año posterior a las elecciones legislativas de mitad de mandato.
Kevin Cassidy, analista de Rosenblatt Securities, describió la reacción inmediata del mercado ante decisiones políticas inciertas:
«A los inversores no les gusta la incertidumbre».
Daniel Ives, analista de Wedbush, dijo que ahora era más selectivo y que favorecía a las empresas capaces de demostrar aplicaciones prácticas de la inteligencia artificial y un rendimiento de la inversión. Por su parte, OpenAI defendió el desarrollo de centros de datos en su documento de política publicado el jueves y sostuvo que las instalaciones deberían respaldar un desarrollo industrial más amplio y generar beneficios económicos.
Para los fabricantes e inversores de Taiwán, las próximas pruebas concretas serán los compromisos de gasto en servicios en la nube, los resultados de las empresas de semiconductores y las decisiones reales sobre los permisos de construcción. Las operaciones del jueves mostraron con qué rapidez las expectativas sobre esas decisiones pueden trasladarse de las elecciones estatales estadounidenses a las fábricas, los mercados bursátiles y los contratos de futuros asiáticos.
Puntos clave
- Los futuros nocturnos de Taiwán cayeron por debajo de 40.000 puntos después de haber repuntado hasta 42.298.
- La caída intradía del Nasdaq llegó al 4,9%, y el índice quedó más de un 10% por debajo de su máximo reciente.
- El índice de semiconductores de Filadelfia cayó hasta un 12%; Sandisk y AMD sufrieron pérdidas especialmente pronunciadas.
- Las victorias demócratas en las elecciones aumentaron la preocupación por los permisos para centros de datos, mientras que los costos de financiación y las previsiones empresariales añadieron presión.
- El TAIEX de Taiwán cayó un 3,20%, el KOSPI de Corea del Sur perdió un 5,28% y varios otros mercados asiáticos avanzaron.
- Los inversores siguen de cerca los planes de inversión en servicios en la nube, los resultados de las empresas de semiconductores y la política de construcción en busca de las próximas señales.