Un plan de jubilación para un país que envejece
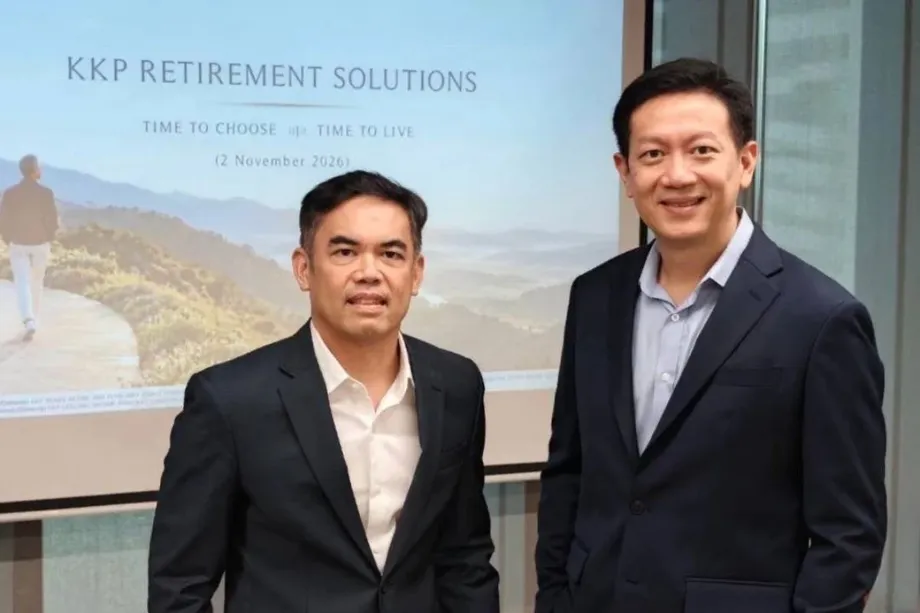
Kiatnakin Phatra Financial Group presentará seis fondos de jubilación junto con Capital Group, con el objetivo de alcanzar activos por 30.000 millones de baht en tres años, mientras Tailandia enfrenta una brecha cada vez mayor entre la prolongación de la vida y el ahorro insuficiente. La primera fase de KKP Retirement Solutions está prevista para noviembre de 2026 y combinará inversiones para quienes aún trabajan con fondos diseñados para generar ingresos después de la jubilación.
Contenido
- Un plan de jubilación para un país que envejece
- Por qué el envejecimiento de la población tailandesa genera presión financiera
- La confianza en la jubilación supera la preparación
- Qué significan los objetivos de ahorro en la vida cotidiana
- Una vida más larga implica mayores gastos médicos
- Cómo funcionan los cuatro fondos Ready Retire
- Dos fondos de ingresos ofrecen distintas formas de gastar los ahorros
- Qué aporta Capital Group a la alianza
- Un plan de jubilación prolongada en una economía desigual
- Puntos clave
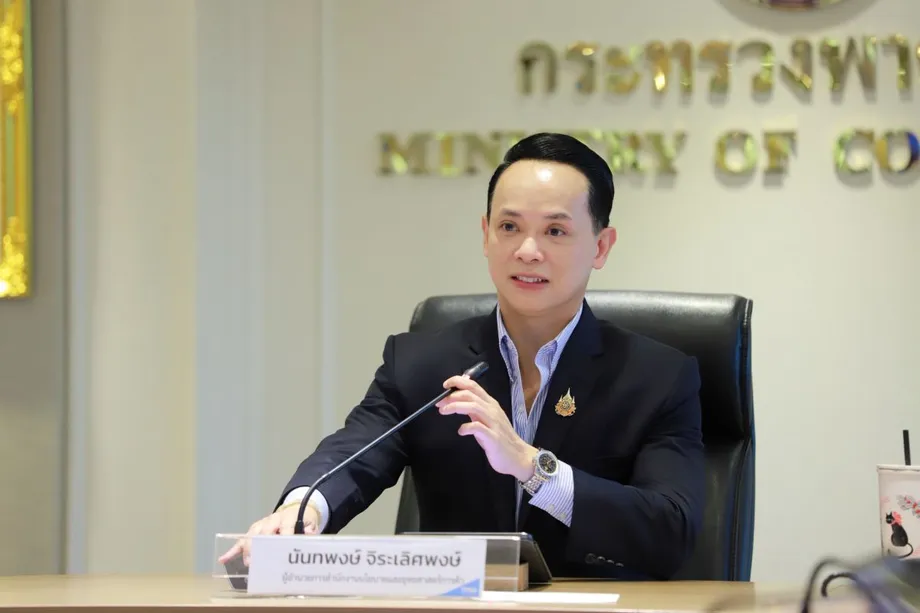
El economista jefe de KKP, el doctor Phiphat Luangnaruemitchai, dijo que las personas de 60 años o más ya representan cerca del 24% de la población de Tailandia. Una presentación de KKP basada en datos de Naciones Unidas proyecta que esa proporción llegará al 36% en 2049. Sus proyecciones también indican que el número de trabajadores por cada persona mayor caerá de 5,5 a 1,8 para 2060.
Para las familias, esas cifras describen una presión concreta: habrá menos adultos en edad de trabajar para ayudar a más familiares mayores, mientras que los ahorros para la jubilación podrían tener que cubrir varias décadas. KKP afirma que el 86% de los tailandeses no tiene un plan de ahorro para la jubilación o no puede cumplirlo.
Los seis fondos atienden dos necesidades distintas. Cuatro fondos KKP Ready Retire buscan acumular ahorros antes de la jubilación y reducir gradualmente el riesgo de inversión. Dos fondos de ingresos están diseñados para quienes se acercan a la jubilación o ya están jubilados, y convierten los ahorros acumulados en pagos programados.
Narit Kosalathip, responsable de asesoría de inversiones personales en Kiatnakin Phatra Securities, dijo que el servicio en su conjunto busca gestionar el flujo de efectivo durante la jubilación hasta los 90 años. Su éxito dependerá de algo más que elegir un año para jubilarse: las aportaciones, los gastos, el rendimiento de las inversiones y las facturas médicas determinarán cuánto pueden durar los ahorros de cada persona.
Por qué el envejecimiento de la población tailandesa genera presión financiera
Phiphat describió a Tailandia como un país que envejece antes de hacerse rico. La edad mediana del país es de unos 41 años, mientras que la producción económica por persona ronda los 7.200 dólares. Por lo tanto, una población relativamente envejecida debe financiar su jubilación con menos ingresos que los disponibles en muchos países más ricos con perfiles demográficos similares.
KKP identifica cuatro presiones relacionadas: envejecer antes de alcanzar una prosperidad generalizada, prestaciones públicas limitadas, una planificación financiera deficiente y el aumento de los costos de atención médica. Según cifras citadas por el grupo, más del 54% de los trabajadores tailandeses no está afiliado al sistema de seguridad social. La empresa estima que la asignación para personas mayores cubre apenas alrededor del 7% de los gastos.
Los planes de ahorro vinculados al lugar de trabajo cubren a una pequeña parte de la fuerza laboral. Phiphat dijo que unos 3,1 millones de personas están afiliadas a fondos de previsión, frente a una fuerza laboral de aproximadamente 50 millones. Esto equivale a cerca del 6,2%. Los fondos de previsión son planes laborales en los que empleados y empleadores aportan dinero para la jubilación.
Phiphat situó entre 5.000 y 7.000 baht mensuales las pensiones de la seguridad social para quienes cotizan durante toda su vida laboral. Las cifras del Instituto de Investigación para el Desarrollo de Tailandia citadas por KKP indican que casi el 70% de las personas mayores depende de sus hijos o sigue trabajando, mientras que solo alrededor del 7% depende de sus ahorros para la jubilación.
La reducción del número de trabajadores hace más difícil sostener la dependencia de los hijos. La caída proyectada de 5,5 trabajadores por cada persona mayor a 1,8 significa que para 2060 la carga de apoyo se repartirá entre aproximadamente un tercio de los trabajadores actuales por persona mayor.
La confianza en la jubilación supera la preparación
Una encuesta del Research Institute de la Society of Actuaries a 750 empleados del sector privado ilustra la brecha entre las expectativas y los resultados. Según los datos citados por Phiphat, el 86% espera jubilarse según lo previsto, pero solo lo consigue el 5%. Alrededor del 73% llega a la jubilación con menos del 60% del dinero que necesita.
La cifra del 86% de la encuesta mide la confianza en poder jubilarse según lo previsto. El 86% que menciona KKP en otro dato se refiere a personas sin un plan de ahorro o que no pueden cumplirlo. En conjunto, los datos reflejan tanto una preparación limitada como expectativas que pueden ser difíciles de alcanzar.
KKP también afirma que más del 80% de los ahorros se mantiene en depósitos y otros activos de bajo riesgo de inversión. Estos activos pueden ofrecer estabilidad y acceso al efectivo, pero pierden poder adquisitivo cuando los rendimientos se mantienen por debajo de la inflación. El dinero que hoy alcanza para las compras de alimentos de un mes podría comprar menos cuando suban los precios.
Narit señaló otro obstáculo: los gastos suelen aumentar a medida que suben los ingresos, lo que deja poco dinero adicional para la jubilación. Por eso, la iniciativa inicial de KKP se centrará en parte en alentar a las personas a ahorrar, en lugar de limitarse a convencer a quienes ya invierten para que cambien de fondo.
Qué significan los objetivos de ahorro en la vida cotidiana
KKP estima que una persona que gana 30.000 baht al mes y quiere mantener el 70% de esos ingresos después de jubilarse necesitaría alrededor de 6 millones de baht para cubrir 30 años. El 70% equivale a 21.000 baht al mes, o 252.000 baht al año.
Según las cifras citadas por KKP, el saldo mediano de los fondos de previsión al jubilarse es de solo 2 millones de baht. La mediana es el saldo que queda en el punto medio al ordenar las cuentas de menor a mayor. Esa cantidad equivale a un tercio de los 6 millones de baht del ejemplo de la empresa.
KKP también señala que, según su ejemplo de gastos, la mediana de 2 millones de baht cubriría alrededor de cinco años de gastos. La duración real dependerá del presupuesto de cada hogar. Con un gasto fijo de 21.000 baht al mes, 2 millones de baht alcanzarían para aproximadamente ocho años, sin contar los rendimientos de las inversiones ni el aumento de los precios.
Phiphat propuso otro punto de partida: la regla del 4% de retiro, basada en investigaciones sobre jubilación en Estados Unidos. Consiste en retirar en el primer año una cantidad equivalente al 4% de la cartera inicial y ajustar después los retiros según la inflación, con el objetivo de cubrir aproximadamente 30 años de gastos.
La regla implica ahorrar cerca de 25 veces los gastos anuales. Una persona que gasta 60.000 baht al mes gasta 720.000 baht al año, lo que da un objetivo inicial de ahorro de 18 millones de baht. Phiphat dijo que quienes quieran dejar una herencia o enfrenten un aumento más rápido de sus gastos personales necesitarán más. El rendimiento del mercado y el momento de los retiros también afectan la duración de los ahorros.
Una vida más larga implica mayores gastos médicos
Según las cifras presentadas por KKP, una persona tailandesa que llega a los 60 años tiene una esperanza de vida restante promedio de 23,5 años. Sus datos también sitúan en cerca del 47% la probabilidad de llegar a los 85 años y en el 35% la probabilidad de que una mujer llegue a los 90 tras cumplir 60.
Estas cifras explican por qué la empresa diseña planes para generar ingresos durante décadas de jubilación. La esperanza de vida promedio ofrece una referencia útil, aunque muchas personas vivirán considerablemente más y necesitarán dinero para esos años adicionales.
KKP citó una inflación médica del 14,8% en Tailandia en 2026, mientras que la presentación de Phiphat también utilizó un aumento anual de los costos médicos de alrededor del 11%. Las dos medidas se presentaron sin definiciones equivalentes. Ambas sitúan los costos médicos muy por encima del ejemplo de inflación general del 3% incluido en la presentación; se indicó que los costos de atención a las personas mayores aumentan un 6% anual.
Con una inflación anual del 3%, unos gastos de 720.000 baht actuales subirían a aproximadamente 1,75 millones de baht al año dentro de 30 años. Los hogares con necesidades importantes de atención médica o cuidados podrían tener una trayectoria de gastos distinta.
Phiphat recomendó contratar seguros de salud y accidentes para protegerse frente a gastos imprevistos. Los posibles cambios hacia seguros de salud que exijan a los pacientes pagar una parte de la factura también podrían aumentar los costos para las personas jubiladas. Esos posibles cambios siguen siendo un aspecto a considerar en la planificación, no una modificación confirmada de las prestaciones.
Cómo funcionan los cuatro fondos Ready Retire
La etapa de ahorro de KKP ofrece cuatro opciones: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF y KKP Ready Retire 2045 RMF. RMF significa Retirement Mutual Fund, una categoría tailandesa de inversión para la jubilación con beneficios fiscales sujetos a condiciones de aportación y permanencia.
Los inversionistas eligen un año objetivo para jubilarse. A medida que se acerca ese año, la cartera reduce gradualmente la exposición a activos de crecimiento más riesgosos, aunque mantiene acciones para buscar crecimiento a largo plazo. En la fecha objetivo, se prevé que los fondos Ready Retire se conviertan en KKP Lifelong Income.
El enfoque responde a un riesgo concreto: una fuerte caída del mercado justo antes de que alguien deje de trabajar. Quien se acerca a la jubilación tiene menos tiempo para recuperar el valor de una cartera que ha perdido activos mediante nuevas aportaciones, sobre todo cuando ya empieza a retirar dinero.
KKP ilustró ese riesgo con datos de índices de un período de 15 años que terminó en el mínimo del mercado en febrero de 2009, durante la crisis financiera mundial. Una cartera cuyo riesgo se redujo gradualmente terminó con un valor un 25,1% superior al de otra cuyo riesgo no se redujo. El ejemplo utilizó cálculos basados en índices, no el rendimiento real de los fondos.
El calendario anunciado y los hitos de inversión incluyen:
- 2 de noviembre de 2026: Phiphat habló sobre las presiones que enfrenta el sistema de jubilación de Tailandia en una reunión informativa con medios.
- Noviembre de 2026: KKP prevé iniciar la primera fase de Retirement Solutions con sus principales productos de inversión.
- 2035 y 2045: los fondos Ready Retire alcanzarán sus respectivos años objetivo de jubilación.
- Fases posteriores: KKP prevé integrar seguros y ampliar las funciones de la aplicación; no se anunció un calendario detallado.
Dos fondos de ingresos ofrecen distintas formas de gastar los ahorros
KKP Lifelong Income busca ofrecer pagos anuales de aproximadamente el 4% y preservar el capital, dijo Narit. Está dirigido a personas jubiladas que necesitan efectivo con regularidad, pero también quieren conservar patrimonio para más adelante o para la siguiente generación.
KKP Advanced Income busca ofrecer pagos anuales más altos, de aproximadamente entre el 5% y el 7%, mediante la reducción del capital. El capital es el dinero invertido, por lo que gastarlo reduce los fondos disponibles para retiros futuros. Narit mencionó una inversión mínima de 1.000 baht.
Ambos enfoques diversifican las inversiones entre bonos y acciones de calidad que pagan dividendos. Los pagos programados se realizan mediante reembolsos automáticos, es decir, se venden participaciones de inversión para entregar efectivo al inversionista. Por lo tanto, el pago recibido puede incluir dinero retirado de la inversión acumulada.
Quien se jubila y debe elegir entre ambos enfoques enfrenta una disyuntiva concreta: gastar más ahora puede dejar menos capital para después. Narit dijo que el capital no está garantizado y que los inversionistas podrían recibir menos de lo que invirtieron.
KKP citó rendimientos promedio previstos de la inversión de alrededor del 6% al 7% anual para quienes inviertan durante la oferta inicial. Son estimaciones y los rendimientos reales variarán. Las carteras combinan acciones y bonos, y los activos de crecimiento, que conllevan mayor riesgo, representan menos de la mitad de la asignación descrita por KKP.
Qué aporta Capital Group a la alianza
Capital Group tiene más de 90 años de experiencia en inversiones y gestiona más de 2,2 billones de dólares en activos para la jubilación, según el anuncio de la alianza. KKP afirma que combinará esa experiencia en carteras globales con su conocimiento de los inversionistas y las finanzas familiares de Tailandia.
Jeik Sohn, responsable del grupo de clientes de Capital Group en el Sudeste Asiático, describió el propósito de la colaboración:
Junto con KKP, hemos puesto esa experiencia al alcance de los inversionistas tailandeses mediante soluciones que combinan conocimientos globales sobre inversiones para la jubilación con una perspectiva del mercado local. El objetivo es simplificar decisiones importantes sobre la jubilación, adaptarse a las necesidades cambiantes de los inversionistas y ayudarles a afrontar la jubilación con mayor confianza.
La diversificación global es una parte importante del argumento de KKP. Según su presentación, el 97% de los activos de los fondos de previsión tailandeses está invertido en el país. Para la década hasta agosto de 2026, la empresa calculó rendimientos anualizados del 3,7% para el SET, del 13,0% para las acciones globales y del 15,4% para el S&P 500. Los rendimientos anualizados expresan el crecimiento como una tasa anual equivalente durante el período.
Invertir en el extranjero distribuye la exposición entre más economías y empresas, pero conlleva un riesgo cambiario. Una variación del baht puede aumentar o reducir el valor de una inversión en el extranjero al convertirla de nuevo a la moneda tailandesa.
KKP prevé vincular sus fondos con seguros de vida y salud, y ofrecer seguimiento de carteras a través de KKP Better. Se puede solicitar asesoría en las sucursales de Kiatnakin Phatra Bank, con asesores financieros personales y en el teléfono 02-165-5555.
Un plan de jubilación prolongada en una economía desigual
KKP prevé un crecimiento económico de Tailandia del 2,5% en 2026, con avances distribuidos de manera desigual. Phiphat describió una recuperación en la que las empresas exportadoras y las inversiones vinculadas a la inteligencia artificial tienen mejores resultados, mientras que los sectores automotor, petroquímico, de electrodomésticos, de construcción, inmobiliario y turístico enfrentan presiones. El consumo interno también empieza a desacelerarse.
El grupo mantiene su objetivo para el índice bursátil tailandés de 1.680 puntos en 2026, mientras revisa sus previsiones para 2026 y 2027. Espera que, en conjunto, mejoren las ganancias de las empresas cotizadas, con la petroquímica como excepción.
Phiphat mencionó entre los riesgos externos las elecciones de mitad de mandato en Estados Unidos, las protestas en Europa, el aumento de las tasas de interés, un crecimiento más lento y la volatilidad de los mercados bursátiles. Estos acontecimientos pueden debilitar la confianza y alentar a los inversionistas a retirar dinero de los mercados emergentes.
KKP favorece a los bancos entre los sectores comparativamente defensivos, y a la salud, los alimentos y las bebidas para el crecimiento a más largo plazo. También señaló la posibilidad de una desaceleración de la inversión en inteligencia artificial.
El mensaje central de Narit fue que la constancia en el ahorro importa tanto como los rendimientos. Dijo que los rendimientos anuales del 5% al 7% podrían ser suficientes para muchos objetivos financieros si los inversionistas mantienen sus aportaciones. Vender durante una crisis y no volver a invertir durante la recuperación puede interrumpir ese avance. Para un plan pensado para durar hasta los 90 años, la cantidad ahorrada y la capacidad de seguir invirtiendo continúan siendo fundamentales.
Puntos clave
- KKP y Capital Group presentarán seis fondos de jubilación; la primera fase está prevista para noviembre de 2026.
- Cuatro fondos Ready Retire tienen como objetivo los años 2035 o 2045 y reducen gradualmente el riesgo de la cartera antes de pasar a generar ingresos durante la jubilación.
- Lifelong Income busca ofrecer pagos cercanos al 4%; Advanced Income apunta al 5% al 7% y reduce el capital.
- KKP afirma que el 86% de los tailandeses no tiene un plan de ahorro para la jubilación o no puede cumplirlo.
- El saldo mediano de los fondos de previsión citado por KKP es de 2 millones de baht, frente a los 6 millones de baht de su ejemplo de jubilación para alguien que gana 30.000 baht al mes.
- El grupo se propone alcanzar activos por 30.000 millones de baht en fondos de jubilación en tres años. El capital y los rendimientos de las inversiones no están garantizados.