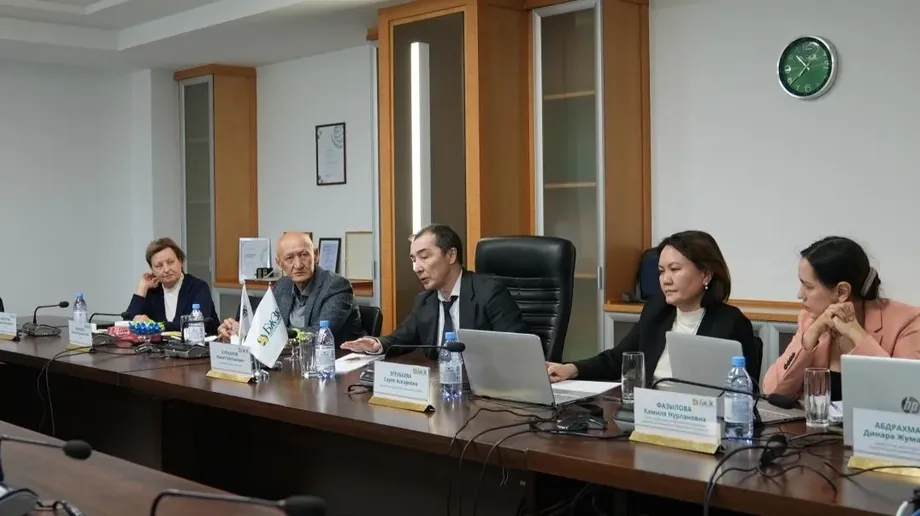
Las conversaciones en Almaty se centran en cuánto recibirán los trabajadores
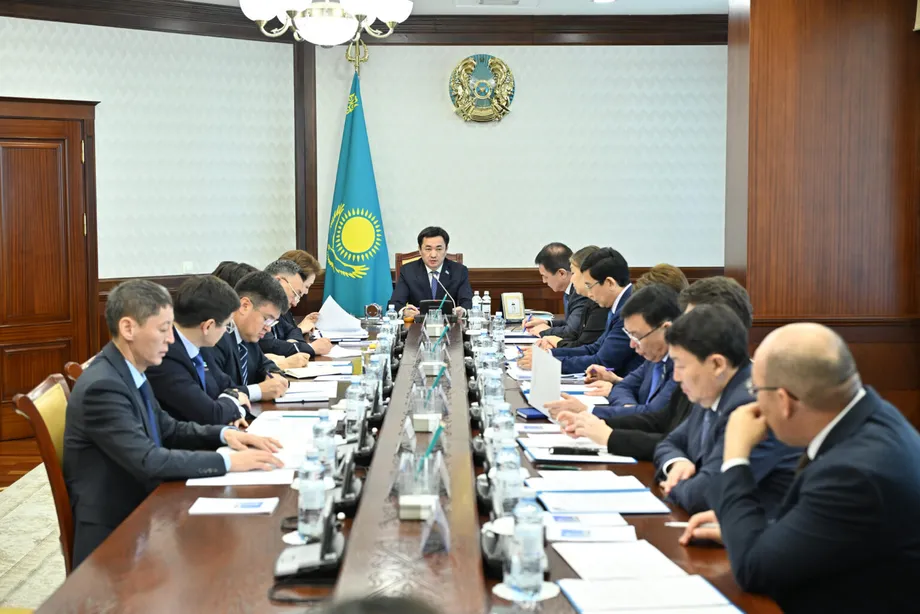
Kazajistán prepara propuestas para aumentar los ahorros para la jubilación mientras las contribuciones obligatorias de los empleadores aumentan al 3,5% de los ingresos de los trabajadores en 2026. En una reunión de trabajo en Almaty, el ministro de Trabajo y Protección Social, Askarbek Yertayev, y el presidente del Fondo Unificado de Pensiones Acumulativas, Zhanat Kurmanov, analizaron cómo los pagos regulares de trabajadores y empleadores podrían contribuir a pensiones futuras más cuantiosas.
Contenido
- Las conversaciones en Almaty se centran en cuánto recibirán los trabajadores
- Las contribuciones de los empleadores ya están aumentando
- Por qué los ahorros personales tendrán más peso
- La brecha de ahorro empieza durante la vida laboral
- Una distribución propuesta cambiaría quién es propietario de las contribuciones de los empleadores
- El apoyo estatal también forma parte del debate
- Los planes anteriores muestran cómo cambió el calendario
- Las decisiones de inversión podrían influir en los saldos futuros
- Las proyecciones pondrán a prueba las opciones antes de su aprobación
- Puntos clave
Las conversaciones reúnen dos preocupaciones: si las pensiones cubrirán las necesidades cotidianas y si el sistema podrá seguir pagándolas durante décadas. Una evaluación publicada por el fondo de pensiones muestra la brecha entre esos objetivos. Kazajistán ocupó el séptimo lugar en sostenibilidad financiera en el Índice Global de Pensiones Mercer CFA Institute de 2023, pero el puesto 38 en suficiencia de las pensiones entre 47 países.
En la reunión también participaron los especialistas del sector financiero Bolat Zhamishev y Yelena Bakhmutova. Un grupo de trabajo interdepartamental presidido por Yertayev prepara propuestas en cumplimiento de una instrucción presidencial para fortalecer las finanzas del sistema de pensiones y las prestaciones de jubilación.
El grupo analiza las prestaciones estatales junto con los ahorros acumulados durante la vida laboral, en lugar de tratar cada componente por separado. Su trabajo incluye proyecciones sobre los cambios demográficos, la mayor esperanza de vida, las modalidades de empleo y los futuros pagos de pensiones. En la reunión no se anunció un paquete definitivo ni un calendario para su aprobación.
Para los trabajadores, las cuestiones centrales son concretas: con qué regularidad llega el dinero a sus cuentas de pensiones, si las contribuciones del empleador pasan a ser de su propiedad, qué rendimiento generan las inversiones y qué apoyo estatal reciben al jubilarse. Varias propuestas abordan estas cuestiones, mientras que los aumentos de las contribuciones ya siguen un calendario establecido.
Las contribuciones de los empleadores ya están aumentando
El aviso del fondo de pensiones sobre las contribuciones de los empleadores detalla el calendario vigente. Las contribuciones obligatorias de los empleadores al sistema de pensiones comenzaron en el 1,5% de los ingresos de los trabajadores en enero de 2024, aumentaron al 2,5% en 2025 y llegaron al 3,5% el 1 de enero de 2026. Está previsto que aumenten al 4,5% en 2027 y al 5% en 2028.
Las contribuciones cubren principalmente a los trabajadores nacidos el 1 de enero de 1975 o después. Este grupo tiene poca o ninguna trayectoria laboral anterior a la reforma de las pensiones de 1998, lo que limita su derecho a recibir la antigua pensión estatal solidaria.
Los empleadores están exentos de estas contribuciones por los trabajadores nacidos antes de 1975, las personas en edad de jubilación, las personas con discapacidad permanente de los grupos 1 y 2, el personal militar y categorías equivalentes. El Comité Estatal de Ingresos del Ministerio de Finanzas supervisa que los empleadores paguen el importe íntegro y dentro de los plazos.
El fondo describe tres componentes de los pagos futuros para los trabajadores que reúnen los requisitos: una pensión básica estatal, una pensión financiada con los ahorros provenientes de las contribuciones obligatorias de los trabajadores y una pensión financiada nocionalmente con las contribuciones de los empleadores. Una cuenta nocional registra el derecho de una persona a recibir una pensión, mientras que el dinero financia un sistema de pagos compartido, en lugar de constituir ahorros individuales de esa persona.
Esta diferencia es importante para las familias. Según las normas vigentes, los pagos del componente financiado por los empleadores son vitalicios, pero se interrumpen tras la emigración permanente o un cambio de ciudadanía. Las contribuciones de los empleadores no pueden heredarse. El dinero correspondiente a los participantes que fallecen o pierden la ciudadanía kazaja sigue disponible para pagar a otros participantes.
Por qué los ahorros personales tendrán más peso
La descripción general del sistema de pensiones del fondo presenta una estructura que combina prestaciones estatales, contribuciones obligatorias del 10% de los ingresos mensuales y contribuciones voluntarias. Los trabajadores pueden realizar aportes voluntarios para aumentar sus ahorros para la jubilación.
La antigua pensión solidaria depende del empleo anterior al 1 de enero de 1998. La descripción general del fondo establece que pueden acceder a ella las personas con al menos seis meses de empleo antes de esa fecha. A medida que se jubilan las generaciones más jóvenes, disminuyen los años de servicio que reúnen los requisitos y se reduce este componente de la pensión.
Una evaluación de especialistas publicada por el fondo prevé que dejen de concederse nuevas pensiones solidarias a comienzos de la década de 2040. La descripción general del sistema sitúa alrededor de 2040 la transición hacia el modelo acumulativo. Por ello, para los trabajadores más jóvenes, las contribuciones regulares y los rendimientos de las inversiones tendrán cada vez más peso, junto con la pensión básica estatal.
La brecha de ahorro empieza durante la vida laboral
Las propuestas de reforma de los especialistas del fondo, debatidas por su Consejo Público el 14 de junio de 2024, incluyen un dato llamativo: el 37% de las personas que se jubilaron en 2024 había acumulado ahorros durante menos de cinco años, frente a los 26 años posibles desde la reforma de 1998.
Los especialistas identificaron los bajos ingresos, la declaración de ingresos por debajo de los reales, las contribuciones irregulares y el empleo informal como causas principales. Las personas que trabajan por cuenta propia, incluidas aquellas sin una relación laboral formal, se veían especialmente afectadas por pagos pequeños o poco frecuentes.
Una tasa de contribución más alta genera ahorros limitados si los pagos solo se realizan de vez en cuando. Por eso, las propuestas combinan cambios en las normas de contribución con incentivos para incorporar a más trabajadores al sistema y regularizar sus pagos.
Una recomendación plantea introducir contribuciones estatales equivalentes para las personas sin un empleador permanente que perciban ingresos y contribuyan por cuenta propia. Las condiciones propuestas incluyen pagos equivalentes a al menos 12 contribuciones al año, calculados sobre ingresos de al menos un salario mínimo, con la opción de abonar de una sola vez el importe anual.
Los especialistas también recomiendan considerar que las contribuciones basadas en al menos un salario mínimo equivalen a una participación plena al calcular los años de servicio que dan derecho a prestaciones y las contribuciones estatales equivalentes. El objetivo es aumentar tanto el saldo de ahorros como la trayectoria laboral que se toma en cuenta para calcular la pensión básica.
Una distribución propuesta cambiaría quién es propietario de las contribuciones de los empleadores
El grupo de especialistas incluye a Grigory Marchenko, Oraz Zhandosov, Bolat Zhamishev, Kadyrzhan Damitov, Anvar Saidenov y Yelena Bakhmutova. Sus recomendaciones redistribuirían la contribución final del 5% de los empleadores: cuatro puntos porcentuales irían a cuentas individuales de pensiones y un punto porcentual financiaría una garantía de continuidad de los pagos cuando se agoten los ahorros personales.
Con este diseño, una mayor parte de la contribución del empleador serviría para acumular ahorros que pertenecerían al trabajador. El componente de seguro compartido abordaría otro problema: las personas pueden vivir más tiempo del que sus ahorros individuales pueden financiar.
Los especialistas también proponen extender las contribuciones de los empleadores más allá de la actual restricción por fecha de nacimiento. El aviso del fondo de pensiones para 2026 confirma que la propiedad individual de esos fondos y una cobertura más amplia por edad siguen en debate.
Los cálculos del grupo proyectan que el pago mensual mediano del componente actual financiado por los empleadores podría ser de solo entre 8.000 y 10.000 tenges en 2040, expresado en precios de 2024. Usar los precios de un año fijo ayuda a entender el poder adquisitivo futuro sin que la inflación haga parecer mayor el importe.
Los especialistas prevén que los primeros pagos de este componente se realicen en 2038. Su evaluación sostiene que las prestaciones proyectadas serían demasiado bajas para reemplazar la pensión solidaria, que está disminuyendo, y señala el riesgo de que se reduzcan las prestaciones o se requiera apoyo presupuestario con el diseño actual.
El apoyo estatal también forma parte del debate
Las recomendaciones de los especialistas de 2024 proponen reforzar la pensión básica a medida que disminuye la pensión solidaria. Sugieren utilizar el salario mínimo, en lugar del mínimo de subsistencia, como referencia común para calcular las pensiones. El mínimo de subsistencia es un indicador de los gastos básicos de vida; el salario mínimo vincula el cálculo más directamente con los ingresos.
Los especialistas sostienen que el apoyo a las pensiones puede quedarse rezagado con respecto a los ingresos laborales cuando su importe de referencia solo aumenta según la inflación prevista. También proponen mantener el gasto estatal en pensiones en al menos el 3% del producto interno bruto, para que el apoyo pueda crecer junto con la economía.
La nota informativa de Moore Kazakhstan sobre los cambios en las pensiones describe otra propuesta: una pensión social calculada según los ingresos mensuales promedio de una persona en relación con el salario mediano, junto con su trayectoria laboral. El salario mediano es el que queda en el centro cuando los ingresos de los trabajadores se ordenan de menor a mayor.
La nota también describe la propuesta de exigir una trayectoria laboral de 40 años para jubilarse, con mayor flexibilidad en los plazos para los empleados del sector público cuyo servicio supere ese umbral. Presenta estas medidas como propuestas pendientes de revisión.
Moore enumera medidas ya aplicadas desde el 1 de enero de 2026: un aumento del 10% en las pensiones básicas y solidarias, y un incremento de la pensión básica máxima del 110% al 118% del mínimo de subsistencia. Está previsto otro aumento, al 120%, para 2027.
Los planes anteriores muestran cómo cambió el calendario
Kazajistán lleva varios años debatiendo cambios en estos componentes. Las propuestas descritas el 29 de marzo de 2022 contemplaban que las contribuciones de los empleadores del 5% comenzaran en 2023 y que, a partir de 2028, la pensión básica se sustituyera por una pensión mínima garantizada. El sistema de contribuciones de los empleadores comenzó finalmente en 2024, con una tasa del 1,5%, y el 5% está previsto para 2028.
El debate de 2022 incluyó proyecciones según las cuales, sin medidas decisivas, las pensiones reemplazarían el 39,2% de los ingresos perdidos en 2040 y el 29,5% en 2060. La tasa de reemplazo mide qué proporción de los ingresos anteriores de un trabajador representa la pensión. La caída proyectada entre esas fechas era de 9,7 puntos porcentuales.
En ese momento, se informó que la pensión promedio era de 105.538 tenges: 72.914 tenges en pagos solidarios y 32.624 tenges en pagos básicos. Estas cifras muestran el importante papel que desempeñaba entonces el componente solidario en la pensión estatal.
Las principales fechas del debate sobre la reforma son:
- 29 de marzo de 2022: las propuestas contemplaban contribuciones de los empleadores del 5% a partir de 2023 y cambios en el apoyo a la pensión mínima desde 2028.
- 1 de enero de 2024: comenzaron las contribuciones de los empleadores, equivalentes al 1,5% de los ingresos.
- 14 de junio de 2024: el Consejo Público del fondo de pensiones debatió el paquete de reformas de los especialistas.
- 1 de enero de 2026: las contribuciones de los empleadores aumentaron al 3,5%.
- 2027 y 2028: las tasas previstas para las contribuciones de los empleadores son del 4,5% y el 5%, respectivamente.
- 2038: la evaluación de los especialistas prevé los primeros pagos del componente financiado por las contribuciones de los empleadores.
Las decisiones de inversión podrían influir en los saldos futuros
Los rendimientos de las inversiones son otro aspecto importante del debate. Ramazan Dosov, analista jefe de la Asociación de Financieros de Kazajistán, calcula que los ingresos acumulados por inversiones representan más del 40% del total de los ahorros para pensiones. Su evaluación destaca por qué es necesario considerar conjuntamente la recaudación de las contribuciones y la gestión de las inversiones.
El marco de carteras del regulador financiero contempla estrategias de riesgo alto, moderado y conservador. La opción de riesgo alto está pensada para las personas a las que les quedan más de 13 años para jubilarse y tiene un período de evaluación de 60 meses. La estrategia moderada utiliza un período de 36 meses y la conservadora, uno de 12 meses.
Las asignaciones de referencia indicadas van del 80% en acciones para la estrategia de riesgo alto al 20% para la estrategia conservadora. Las acciones pueden ofrecer crecimiento, pero sus precios fluctúan mucho; los bonos suelen ofrecer pagos más previsibles, aunque sus precios también varían. Un trabajador que se acerca a la jubilación dispone de menos tiempo para recuperarse de una caída del mercado.
Los requisitos mínimos de rendimiento están vinculados a indicadores de referencia del mercado: el 95% del rendimiento del indicador de referencia en 12 meses para la estrategia conservadora, el 90% en 36 meses para la moderada y el 85% en 60 meses para la de riesgo alto. Un indicador de referencia es una medida con la que se evalúa el rendimiento de una inversión.
Los gestores deben cubrir con su propio capital cualquier déficit por debajo del mínimo exigido. El nivel de protección depende del rendimiento en relación con ese umbral. El poder adquisitivo, por su parte, depende de cómo se comparen los rendimientos de las inversiones con la inflación.
Las normas de transferencia descritas para el 7 de septiembre de 2026 permiten a los contribuyentes asignar hasta el 100% de sus ahorros para pensiones a gestores privados, frente al límite anterior del 50%, y distribuirlos entre varios gestores. Las solicitudes pueden presentarse a través de la cuenta en línea del fondo mediante una firma digital o en una sucursal. Las transferencias pueden tardar hasta 30 días naturales.
Las cifras al 1 de septiembre de 2026 sitúan los activos gestionados por entidades privadas en 151.300 millones de tenges, o el 0,53% del total de activos para pensiones, que asciende a 28,45 billones de tenges. Cifras anteriores situaban el total de ahorros en 28,3 billones de tenges. Por tanto, según la medición de septiembre, la gestión privada representaba una parte pequeña del sistema.
Las proyecciones pondrán a prueba las opciones antes de su aprobación
El grupo de trabajo de Almaty utiliza cálculos actuariales para evaluar los cambios propuestos. Estos cálculos combinan supuestos sobre las contribuciones, los salarios, los rendimientos de las inversiones, la jubilación y la esperanza de vida para estimar los pagos futuros y el dinero necesario para financiarlos.
Yertayev, ministro de Trabajo y Protección Social, describió en la reunión el objetivo de la revisión:
"Nuestra tarea es desarrollar enfoques para el desarrollo del sistema de pensiones que garanticen su sostenibilidad y, al mismo tiempo, creen condiciones para que los ciudadanos reciban pensiones dignas en el futuro".
El ministro dijo que cada decisión propuesta debe recibir una evaluación exhaustiva que tenga en cuenta tanto a las generaciones actuales como a las futuras. Kurmanov afirmó que el fondo de pensiones estaba dispuesto a seguir trabajando con los organismos gubernamentales y la comunidad de especialistas.
El Ministerio de Trabajo, el fondo de pensiones, el Fondo Estatal de Seguro Social y los especialistas seguirán preparando recomendaciones. Su tarea reúne tres necesidades prácticas: ayudar a los trabajadores a contribuir de forma regular, acumular suficientes ahorros personales y financiar pagos que puedan mantenerse durante toda la jubilación.
Puntos clave
- Kazajistán prepara propuestas sobre pensiones centradas en aumentar los ahorros, ampliar la participación y garantizar pagos sostenibles.
- Las contribuciones de los empleadores aumentaron al 3,5% en 2026 y está previsto que lleguen al 5% en 2028.
- Los especialistas proponen destinar cuatro puntos porcentuales a cuentas personales y uno a una garantía de pagos vitalicios.
- Según la evaluación de 2024, el 37% de las personas que acababan de jubilarse había acumulado ahorros durante menos de cinco años.
- El apoyo estatal a las pensiones, los incentivos para contribuir y la gestión de las inversiones están en revisión.
- La reunión de Almaty no anunció un paquete definitivo de reformas ni un plazo para su aprobación.