Un cambio histórico en los patrones climáticos mundiales
Las emisiones de dióxido de carbono de China se han mantenido estables o han disminuido durante 21 meses consecutivos, el período de estabilización más largo registrado que no ha sido provocado por una crisis económica. Según un análisis del Centre for Research on Energy and Clean Air para Carbon Brief, las emisiones cayeron un 1% en el último trimestre de 2025 y probablemente disminuyeron un 0,3% en el conjunto del año. Esta estabilización sitúa al mayor emisor de gases de efecto invernadero del mundo en condiciones de alcanzar potencialmente su pico de emisiones años antes del objetivo oficial de 2030, un avance que podría marcar un punto de inflexión en los esfuerzos mundiales para limitar el aumento de las temperaturas.
Contenido
La importancia de esta tendencia trasciende ampliamente las fronteras nacionales. Como país responsable de más de un tercio de las emisiones mundiales de CO2, la trayectoria de las emisiones de China determina en gran medida si los niveles de contaminación global se estabilizarán a tiempo para cumplir los objetivos del Acuerdo de París. El descenso actual difiere fundamentalmente de las caídas anteriores de 2009, 2012, 2015 y 2022, provocadas por crisis financieras, restricciones por la pandemia o desaceleraciones de la construcción. Esta vez, la expansión de las energías limpias impulsa la reducción mientras la actividad económica sigue creciendo.
Las emisiones del sector eléctrico cayeron un 1,5% en 2025, pese a que la demanda de electricidad aumentó en 520 teravatios hora. La generación de energía solar se disparó un 43% interanual; la eólica, un 14%; y la nuclear, un 8%. En conjunto, aportaron unos 530 teravatios hora de electricidad limpia nueva, suficiente para cubrir todo el aumento de la demanda. La capacidad de almacenamiento de energía creció en una cifra récord de 75 gigavatios, por encima del incremento de 55 gigavatios de la demanda máxima, y ofreció a los gestores de la red alternativas a la generación de respaldo con combustibles fósiles durante los períodos de mayor consumo.
El motor de la energía limpia
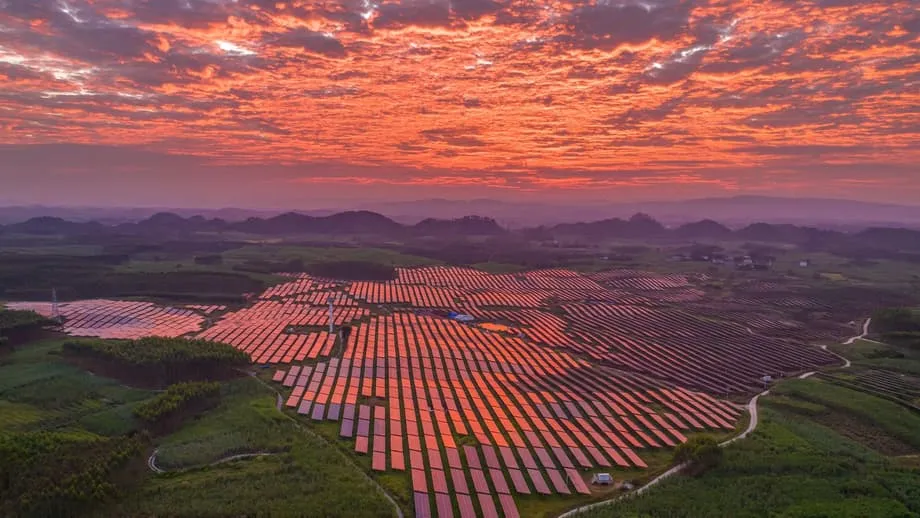
El sector de las energías renovables de China ha alcanzado un ritmo de instalación que supera incluso las previsiones más optimistas de comienzos de esta década. El país añadió 240 gigavatios de capacidad solar solo en los primeros nueve meses de 2025, tras haber instalado una cifra récord de 333 gigavatios en 2024, más que el resto del mundo en conjunto. Durante el mismo período, las nuevas instalaciones eólicas alcanzaron los 61 gigavatios; las asociaciones del sector prevén instalaciones anuales de entre 105 y 120 gigavatios hasta 2026.
Esta expansión ha transformado de manera fundamental la relación entre el crecimiento económico y las emisiones. Las tecnologías de energía limpia contribuyeron a más de un tercio del crecimiento económico de China en 2025. Los llamados tres nuevos sectores —vehículos eléctricos, baterías y energía solar— generaron un valor añadido de 1,1 billones de dólares. China fabrica ahora más del 80% de los paneles solares del mundo, el 60% de las turbinas eólicas y el 75% de los vehículos eléctricos y sus baterías, lo que la sitúa como principal proveedor de soluciones climáticas, al tiempo que descarboniza su propia economía.
El sector del transporte ilustra claramente esta transformación. Las emisiones del transporte cayeron un 3% en 2025, cuando los vehículos eléctricos superaron el 40% de las ventas de vehículos nuevos. Se produjeron y vendieron en el país más de 12 millones de vehículos de nuevas energías. Los vehículos eléctricos de batería y los híbridos enchufables representan ahora el 8,9% de todos los vehículos que circulan por las carreteras chinas, lo que reduce la demanda de petróleo que antes impulsaba el aumento de las emisiones. La rápida adopción de estas tecnologías demuestra cómo la inversión en infraestructura puede acelerar la descarbonización de un sector en un solo ciclo de mercado.
Contradicciones industriales y la persistente sombra del carbón
Pese a los avances en los sectores eléctrico y del transporte, las tendencias de emisiones en la industria china revelan un panorama más complejo. Mientras las emisiones de la producción de cemento cayeron un 7% y las de la industria metalúrgica disminuyeron un 3%, en un contexto de persistente debilidad de la construcción inmobiliaria, el sector químico destacó por un comportamiento muy distinto. Las emisiones de la fabricación de productos químicos se dispararon un 12% en 2025, impulsadas por un aumento del 15% en el uso de carbón y del 10% en el consumo de petróleo, mientras el sector ampliaba su capacidad para producir plásticos y materiales sintéticos.
Este crecimiento de la industria química basada en el carbón representa una respuesta estratégica a las preocupaciones sobre la seguridad energética y a las tensiones comerciales. En su intento de reducir la dependencia del petróleo y el gas importados, especialmente en medio de las disputas arancelarias con Estados Unidos, China está construyendo rápidamente plantas que transforman directamente el carbón en materias primas químicas y combustibles sintéticos. Si se llevan a cabo en su totalidad, los actuales planes de expansión podrían consolidar varios años de aumento adicional de las emisiones en un sector que ya representa alrededor del 13% de las emisiones nacionales de CO2. Sin el aumento del sector químico, se calcula que las emisiones totales de China habrían caído un 2%, en lugar de un 0,3%.
Quizá resulte aún más preocupante para las perspectivas de descarbonización a largo plazo que China pusiera en marcha 78 gigavatios de nueva capacidad de generación eléctrica a carbón en 2025, el nivel anual más alto en una década, pese a que la generación total con carbón disminuyó. Otros 291 gigavatios siguen en fase de desarrollo, con permisos concedidos o en construcción. Esta expansión crea el riesgo de que los activos queden obsoletos antes de amortizarse y amenaza con ralentizar la transición hacia las energías limpias si las plantas operan durante toda su vida útil prevista. La Asociación China del Carbón prevé que disminuya el uso de carbón en la siderurgia y los materiales de construcción, pero anticipa que el consumo en los sectores eléctrico y químico seguirá creciendo al menos hasta 2027.
Una encrucijada política: el XV Plan Quinquenal
La trayectoria de las emisiones chinas durante los próximos cinco años dependerá en gran medida del XV Plan Quinquenal, cuya publicación está prevista para marzo de 2026. Este documento establecerá objetivos vinculantes de intensidad energética, capacidad renovable y reestructuración industrial hasta 2030. Analistas climáticos señalan que China ya ha superado antes de lo previsto varios de sus compromisos para 2030 en virtud del Acuerdo de París, incluida la instalación de 1.200 gigavatios de capacidad eólica y solar. Esta cifra se superó en 2024, cuando la capacidad combinada llegó a 1.400 gigavatios.
Sin embargo, el país no está cumpliendo sus objetivos de intensidad de carbono. El XIV Plan Quinquenal exigía reducir un 18% las emisiones de CO2 por unidad de PIB entre 2020 y 2025, pero la reducción efectiva fue de solo un 12%. Para alcanzar el objetivo de 2030, que consiste en una reducción del 65% respecto de los niveles de 2005, ahora sería necesario reducir la intensidad de carbono aproximadamente un 23% en los próximos cinco años, lo que exigiría acelerar considerablemente los esfuerzos de descarbonización. El plan de trabajo del Gobierno para 2025 no fijó un objetivo de intensidad de carbono, lo que indica que, por ahora, cumplirlo no se considera una prioridad.
En noviembre de 2025, China presentó su Contribución Determinada a Nivel Nacional para 2035, en la que se comprometió a reducir entre un 7% y un 10% las emisiones netas de gases de efecto invernadero de toda la economía respecto del pico. Aunque los analistas consideran que este objetivo es poco ambicioso y señalan que las políticas actuales podrían lograr reducciones del 10% al 16% en escenarios optimistas, el compromiso marca la primera vez que Pekín adopta un objetivo de reducción absoluta de las emisiones, en lugar de metas basadas en la intensidad. El documento también eleva los objetivos para que las fuentes no fósiles representen más del 30% de la energía en 2035 y para que la capacidad eólica y solar alcance los 3.600 gigavatios.
Como complemento de estos objetivos, las autoridades chinas pusieron en marcha recientemente una iniciativa para desarrollar fábricas con cero emisiones de carbono en sectores industriales clave. Para 2027, habrá programas piloto en los sectores del automóvil, las baterías de litio, la energía fotovoltaica y la electrónica; para 2030, se ampliarán a la siderurgia, la petroquímica y el textil. El marco normativo hace hincapié en las microrredes de energía renovable, los sistemas de contabilidad del carbono y las tecnologías de gestión inteligente para impulsar la descarbonización industrial. A finales de 2025, China había creado 6.430 fábricas verdes de nivel nacional, cuya proporción del valor de la producción manufacturera alcanzó el 20%.
Consecuencias mundiales y contraste geopolítico
El momento en que se estabilizan las emisiones de China tiene profundas implicaciones para los esfuerzos climáticos internacionales. Según la Agencia Internacional de la Energía, las emisiones mundiales de CO2 relacionadas con la energía alcanzaron la cifra récord de 37,8 gigatoneladas en 2024. La posibilidad de que China alcance su pico antes de lo previsto ofrece esperanzas de que las emisiones mundiales comiencen a disminuir en esta década. Científicos del clima señalan que siete de cada diez expertos esperan ahora que las emisiones chinas alcancen su pico antes de 2030; en encuestas recientes realizadas por CREA y la Sociedad Internacional de Estudios sobre la Transición Energética, 2028 aparece como el año más probable.
Sin embargo, persisten importantes incertidumbres. Las emisiones podrían repuntar si las medidas de estímulo económico dan prioridad a la construcción con altas emisiones de carbono en detrimento de las tecnologías limpias, o si continúa sin freno la expansión de la industria química. El propio clima físico también plantea riesgos: las olas de calor extremo de 2024 obligaron a China a aumentar la generación con carbón para atender la demanda de refrigeración, lo que añadió aproximadamente 100 megatoneladas de emisiones de CO2. Lauri Myllyvirta, analista principal de CREA, destacó la fragilidad de la actual estabilización.
Aunque un aumento o una disminución de las emisiones del 1% o menos quizá no suponga una gran diferencia en términos objetivos, tiene una importancia simbólica mayor, ya que las autoridades chinas han dejado abierta la posibilidad de que las emisiones aumenten durante varios años más y han aplazado la decisión sobre cuándo alcanzarán su pico.
El contraste con la política climática de Estados Unidos se ha acentuado. Mientras China avanza en su transición hacia las energías limpias, el Gobierno de Trump ha iniciado el proceso para revocar la declaración de peligro de 2009, que constituye la base jurídica para regular las emisiones de gases de efecto invernadero, y ha ordenado al Departamento de Defensa que aumente las compras de electricidad generada con carbón. Esta divergencia pone de relieve los cambios en el liderazgo climático mundial: China ocupa ahora una posición que combina ser el mayor emisor con ser el mayor inversor en tecnologías para la transición hacia las energías limpias.
En síntesis
- Las emisiones de CO2 de China se han mantenido estables o han disminuido durante 21 meses, el período más largo de este tipo que no ha sido provocado por una crisis económica; se prevé que en el conjunto de 2025 caigan un 0,3%.
- La expansión de las energías limpias, incluido un aumento del 43% en la generación solar y del 14% en la eólica, cubrió todo el incremento de la demanda eléctrica en 2025, mientras que las nuevas instalaciones de almacenamiento superaron el crecimiento de la demanda máxima.
- La industria química destacó como principal fuente de aumento de las emisiones, con un alza del 12%, mientras que los sectores del transporte, eléctrico y de los materiales de construcción registraron descensos.
- China puso en marcha 78 gigavatios de nueva capacidad de generación eléctrica con carbón en 2025 pese a la estabilización de las emisiones; otros 291 gigavatios siguen en fase de desarrollo.
- El próximo XV Plan Quinquenal, que se publicará en marzo de 2026, determinará si las emisiones han alcanzado su pico de forma definitiva o si repuntarán antes de la fecha oficial prevista para 2030.
- China se ha comprometido a reducir entre un 7% y un 10% las emisiones netas de gases de efecto invernadero respecto de su pico para 2035. Es el primer objetivo de reducción absoluta de emisiones de su estrategia climática nacional.