Un esquema basado en deuda y miedo
La policía de Corea del Sur afirma haber desmantelado una red de préstamos que se aprovechaba de trabajadores extranjeros con intereses exorbitantes y métodos de cobro agresivos. Investigadores de Busan sostienen que un padre y su hijo, ambos surcoreanos, dirigían una red de préstamos no registrada que concedía pequeños créditos a miles de trabajadores migrantes y luego cobraba intereses de hasta el 154 % anual. Desde principios de 2022, la red otorgó créditos por unos 16.200 millones de wones (unos 14,3 millones de dólares singapurenses) a al menos 9.120 prestatarios, lo que generó unos 5.500 millones de wones en ganancias ilícitas.
Contenido
- Un esquema basado en deuda y miedo
- ¿Cómo se aprovechaba la red de los trabajadores migrantes?
- Qué dice la ley y por qué es ilegal cobrar un interés del 154 %
- La solicitud a Interpol y la búsqueda internacional
- Deuda, coacción y riesgos para los trabajadores migrantes
- ¿Están actuando las autoridades para proteger a los trabajadores?
- Qué pueden hacer las víctimas ahora
- Qué ocurrirá ahora en el caso
- Puntos clave
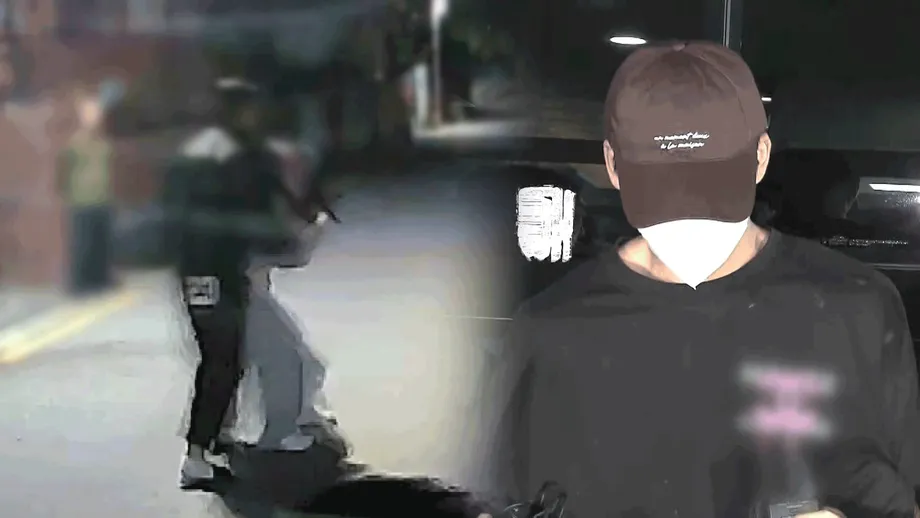
Según la Agencia de Policía Metropolitana de Busan, el presunto cerebro de la operación es un ciudadano surcoreano de 60 años que vive en Tailandia. Los agentes dicen que dirigía la operación desde el extranjero y captaba intermediarios a través de las redes sociales, haciéndose pasar por responsable de una academia de idiomas para dar una apariencia de legitimidad. Su hijo, de 30 años, está acusado de gestionar los contratos y los cobros dentro de Corea del Sur. La policía ha detenido a varios sospechosos, ha remitido a seis personas a la fiscalía y ha solicitado a Interpol que emita una notificación roja contra el padre, quien salió de Corea en 2020 mientras era investigado en un caso anterior.
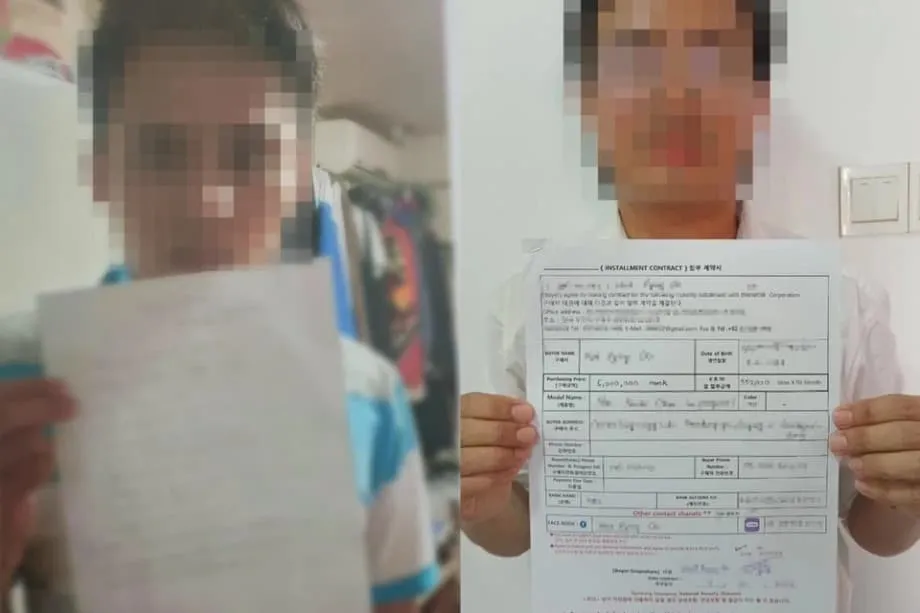
Las víctimas solían pedir prestados entre 1 millón y 5 millones de wones para cubrir gastos urgentes de subsistencia, remesas, facturas médicas o costos relacionados con su empleo. La mayoría eran hombres del sudeste asiático de entre 20 y 50 años, un grupo que suele enfrentar barreras lingüísticas y tener un acceso limitado a los servicios bancarios formales. Cuando los prestatarios se retrasaban en los pagos, el grupo supuestamente enviaba cartas en las que afirmaba que embargaría sus bienes, advertía que sus salarios y pensiones estaban en riesgo y amenazaba con denunciarlos ante las autoridades migratorias. La red también encubría los préstamos como contratos de compraventa mediante la falsificación de acuerdos de compra a plazos y luego presentó más de 1.500 demandas judiciales por un valor superior a 5.000 millones de wones para afianzar una ventaja legal.
La investigación comenzó en abril, después de que información de inteligencia apuntara a préstamos ilegales dirigidos a migrantes. Los agentes realizaron registros e incautaciones, rastrearon los pagos y localizaron a miles de víctimas. Las autoridades afirman que han congelado unos 2.100 millones de wones en presuntas ganancias delictivas y han informado a la oficina tributaria para que reclame los impuestos impagados vinculados a los ingresos ilegales. La policía dice que sigue buscando al presunto cabecilla.
¿Cómo se aprovechaba la red de los trabajadores migrantes?
Muchos trabajadores migrantes en Corea del Sur tienen dificultades para acceder a créditos asequibles. Por lo general, los empleadores patrocinan los permisos de trabajo, pero quienes acaban de llegar pueden carecer de historial crediticio, garantías o los documentos que exigen los bancos. Las barreras lingüísticas y las largas jornadas laborales dificultan la apertura de cuentas y el acceso a financiación al consumo. Algunos viven en residencias de fábricas o en zonas rurales donde los servicios de apoyo son limitados. En ese contexto, prestamistas informales e intermediarios prometen dinero inmediato con pocos trámites. Los riesgos son enormes cuando los prestatarios no pueden seguir pagando.
Los investigadores afirman que el grupo creó una red para llegar a los trabajadores en los espacios donde se reúnen en internet. El padre supuestamente montó una academia de idiomas ficticia como fachada y luego captó intermediarios a través de las redes sociales. Estos intermediarios conectaban a quienes buscaban préstamos con la organización y gestionaban la documentación. La publicidad prometía aprobación rápida, condiciones flexibles y ayuda en idiomas que los trabajadores entendieran. El modelo dependía del volumen y la rapidez. Una vez concedidos los préstamos, la presión para pagar comenzaba casi de inmediato.
En segundo plano, la red mantenía una apariencia de legalidad mediante la falsificación de contratos de compra a plazos, que hacen que una transacción parezca una compraventa en lugar de un préstamo. Cuando los prestatarios se atrasaban, los cobradores enviaban avisos con lenguaje jurídico y luego presentaban demandas basadas en los contratos falsos. Las cartas también incluían amenazas que afectaban especialmente a los migrantes, como advertencias sobre problemas migratorios y embargos salariales. Ante el temor a ser detenidos o deportados y sin tener claros sus derechos, muchos trabajadores pagaban lo que podían para librarse del problema.
Qué dice la ley y por qué es ilegal cobrar un interés del 154 %
Corea del Sur regula los préstamos privados mediante la Ley de Registro de Empresas de Crédito y Protección de los Usuarios de Servicios Financieros. Los prestamistas deben registrarse, cumplir las normas de divulgación de información y respetar un límite máximo de interés. En los últimos años, las autoridades redujeron el límite al 20 % anual para proteger a los consumidores de los préstamos abusivos. Un interés del 154 % supera ampliamente el máximo legal. Gestionar un negocio de préstamos sin registrarse y cobrar intereses excesivos puede dar lugar a cargos penales, responsabilidad civil y decomiso de las ganancias.
La presunta maniobra de presentar los préstamos como compraventas no protege a los prestamistas frente a la ley. Los tribunales pueden atender a la sustancia de una operación y no solo a su forma, y pueden declarar nulos o fraudulentos, o ambas cosas, los acuerdos diseñados para eludir los requisitos de licencia y los límites de interés. Al presentar más de 1.500 demandas de menor cuantía basadas en contratos de compraventa falsificados, la red intentó convertir deudas ilegales en obligaciones respaldadas por los tribunales. Es posible que los prestatarios migrantes no reciban notificaciones en su idioma o tengan demasiado miedo para responder, lo que puede dar lugar a fallos en rebeldía que agravan el ciclo de endeudamiento.
Los trabajadores pueden reducir los riesgos comprobando si el prestamista está registrado ante las autoridades financieras y pidiendo ayuda a los centros locales de apoyo antes de firmar cualquier contrato. Entre las señales de alerta figuran las solicitudes de entregar el pasaporte, los cargos sin explicación, los intereses expresados por semana en lugar de por año y la presión para firmar documentos que no corresponden a la transacción real. Un prestamista legítimo no amenazará con ponerse en contacto con las autoridades migratorias por una deuda de consumo.
La solicitud a Interpol y la búsqueda internacional
La policía ha pedido a Interpol que difunda una notificación roja contra el presunto cabecilla, que se encuentra en Tailandia. Una notificación roja no es una orden internacional de detención. Es una solicitud para localizar y detener provisionalmente a una persona buscada mientras se tramita su extradición u otra medida legal similar. Las autoridades locales deciden si la detienen, de acuerdo con la legislación nacional y los tratados aplicables. En su sitio web, Interpol explica que las notificaciones rojas comparten datos de identidad, fotografías y los cargos que solicita el país requirente. Para más información, consulte la descripción general de Interpol sobre las notificaciones rojas en este enlace.
En la práctica, la solicitud indica que las autoridades surcoreanas planean llevar el caso más allá de sus fronteras y colaborar con sus homólogos tailandeses a través de canales de asistencia judicial mutua. Los registros bancarios, los datos de las aplicaciones de mensajería y las transferencias de dinero vinculadas a las actividades de cobro en Corea podrían ser fundamentales para determinar las responsabilidades. Si el sospechoso es detenido en el extranjero, los tribunales evaluarán los cargos y las pruebas antes de decidir sobre su extradición.
Deuda, coacción y riesgos para los trabajadores migrantes
La deuda puede ser una poderosa herramienta de control en los mercados laborales de bajos salarios. Las investigaciones sobre la explotación de trabajadores migrantes muestran que muchas personas contraen grandes deudas antes de partir para cubrir gastos de contratación, transporte o capacitación. Una vez en el extranjero, los gastos imprevistos o los retrasos salariales pueden obligarlas a pedir aún más dinero. Cuando los prestamistas recurren a la intimidación, las amenazas y las artimañas legales, la deuda se convierte en un instrumento para coaccionar el pago, independientemente de que sea justo o legal. Por eso la policía considera señales de explotación los intereses muy superiores al límite legal y las demandas judiciales falsas.
El informe de 2023 sobre la trata de personas en Corea del Sur, elaborado por el Gobierno de Estados Unidos, describió las dificultades para identificar a las víctimas de trata laboral y distinguir la trata de otros delitos. El informe señaló que la coacción mediante deudas, la confiscación de documentos y las amenazas de represalias son tácticas habituales contra trabajadores migrantes en sectores como la pesca, la agricultura y la industria manufacturera. Muchas víctimas temen ponerse en contacto con las autoridades o no saben cómo acceder a los servicios sin poner en riesgo su situación migratoria. La intimidación descrita en el caso de Busan, en particular las amenazas de denunciar a los trabajadores ante las autoridades migratorias, refleja métodos observados en situaciones de trabajo forzoso, aunque cada caso debe evaluarse según sus circunstancias.
Organismos internacionales de investigación han documentado cómo los gastos de contratación, los contratos engañosos y los préstamos ilegales atrapan a los migrantes en ciclos de pagos. Un estudio instó a los gobiernos a prohibir que se cobren a los trabajadores las tarifas de contratación, ampliar la asistencia jurídica y aumentar la transparencia en la cadena de contratación. El acceso a créditos justos es importante porque un préstamo para una emergencia no debería convertirse en una vía hacia la coacción. Cuando existen alternativas legales y asequibles, disminuye el atractivo de los prestamistas abusivos.
¿Están actuando las autoridades para proteger a los trabajadores?
En los últimos años, las agencias surcoreanas han ampliado sus esfuerzos para proteger a los trabajadores. Se puso en marcha una línea telefónica nacional específica para casos de trata y se creó un consejo de coordinación de políticas para armonizar la respuesta del Gobierno. Fiscales y policías han iniciado procesos en virtud de la ley de registro de empresas de crédito y de las normas sobre fraude. Aunque el caso de Busan se refiere a presuntos préstamos organizados y no a abusos en el lugar de trabajo, una condena demostraría que la explotación de migrantes mediante financiación ilegal puede acarrear sanciones penales y el decomiso de bienes.
Los países de origen también están interviniendo. El Departamento de Trabajadores Migrantes de Filipinas afirma que está investigando a intermediarios que cobran tarifas de colocación indebidas por empleos temporales en Corea del Sur, una práctica que llevó a algunos trabajadores a pedir préstamos y entregar varios meses de salario. La agencia informa que hay decenas de casos pendientes y que ha reforzado la revisión de contratos, seguros y condiciones de bienestar de los trabajadores. Reducir por adelantado las tarifas ilegales puede disminuir el riesgo de que las personas acaben más adelante en una situación de endeudamiento peligrosa.
Indonesia ha introducido un programa de financiación para futuros migrantes a través del Crédito para Empresas Populares, que permite obtener préstamos de hasta 100 millones de rupias sin garantías para cubrir los costos de colocación, capacitación y manutención hasta recibir el primer salario. Las autoridades afirman que el programa hace más transparente la financiación y reduce la dependencia de prestamistas sin licencia. Medidas como estas, junto con un mejor acceso a servicios bancarios en los países de destino, pueden restar margen de acción a las redes abusivas.
Qué pueden hacer las víctimas ahora
Las víctimas de préstamos ilegales deben saber que hay ayuda disponible y que denunciar un delito no da lugar automáticamente a sanciones migratorias. La policía y los centros de apoyo pueden poner a los trabajadores en contacto con intérpretes y servicios de asistencia jurídica. Si usted o alguien que conoce ha caído en un esquema similar, considere tomar las siguientes medidas.
- Conserve todos los documentos, mensajes y comprobantes de pago. Las capturas de pantalla de conversaciones y transferencias bancarias ayudan a los investigadores a rastrear la red.
- No entregue su pasaporte ni su tarjeta de registro de extranjero a un prestamista o intermediario. Si alguien retiene sus documentos de identidad, póngase en contacto con la policía.
- Compruebe si el prestamista está registrado. Los prestamistas sin registro y los intereses superiores al 20 % anual son señales de alerta.
- Pida ayuda a un centro de apoyo a migrantes, una oficina laboral o su embajada. Solicite un intérprete si lo necesita.
- Si recibe una notificación judicial basada en un contrato que no entiende, busque asesoría jurídica en lugar de ignorarla. Puede haber una forma de impugnar un fallo en rebeldía.
- Si es filipino, póngase en contacto con el Departamento de Trabajadores Migrantes o con OWWA para solicitar ayuda. Si es indonesio, comuníquese con KP2MI. Los trabajadores de otras nacionalidades pueden acudir a sus embajadas en Seúl.
- Evite a los prestamistas que exigen pagos por adelantado o amenazan con ponerse en contacto con las autoridades migratorias por una deuda de consumo. Esas son señales características de una actividad ilegal.
Qué ocurrirá ahora en el caso
Los fiscales revisarán las pruebas reunidas por la policía de Busan y decidirán si presentan cargos formales contra las personas que ya están detenidas. El caso podría incluir cargos relacionados con la gestión de una empresa de crédito sin registro, el fraude mediante acuerdos de compraventa falsificados y la intimidación vinculada a las prácticas de cobro. Los tribunales pueden ordenar el decomiso de las ganancias delictivas y disponer que se indemnice a las víctimas si se demuestra que las ganancias proceden de préstamos ilegales. La incautación de bienes por unos 2.100 millones de wones indica que se contempla recuperar parte del dinero.
En el plano internacional, la atención se centrará en la solicitud para localizar al presunto cabecilla en el extranjero. Si el sospechoso es detenido, los tribunales del país correspondiente evaluarán su extradición en función de los cargos y las pruebas. Tanto si se concreta la extradición como si no, es probable que los registros digitales y financieros reunidos en Corea sean fundamentales para cualquier juicio contra los cómplices. La policía ha indicado que seguirá identificando a las víctimas y ampliando la investigación a medida que surjan nuevas pruebas.
Puntos clave
- La policía de Busan afirma haber desmantelado una red de préstamos sin registro que concedió 16.200 millones de wones a al menos 9.120 trabajadores migrantes, con intereses de hasta el 154 % anual.
- Se remitió a seis sospechosos a la fiscalía. Se ha solicitado a Interpol que emita una notificación roja contra el presunto cabecilla, un surcoreano de 60 años que está en Tailandia.
- Las víctimas, en su mayoría hombres del sudeste asiático, solían pedir prestados entre 1 millón y 5 millones de wones para cubrir necesidades urgentes y se enfrentaban a amenazas relacionadas con su situación migratoria y el embargo de sus salarios cuando se retrasaban en los pagos.
- El grupo supuestamente encubría los préstamos como contratos de compraventa mediante acuerdos de compra a plazos falsificados y luego presentó más de 1.500 demandas judiciales por un valor superior a 5.000 millones de wones.
- Las autoridades han congelado unos 2.100 millones de wones en presuntas ganancias delictivas y han alertado a las autoridades tributarias para que recuperen los impuestos adeudados por ingresos ilegales.
- Corea del Sur limita al 20 % los intereses de los préstamos privados y exige que los prestamistas se registren. Gestionar un negocio de crédito sin licencia puede acarrear sanciones penales.
- La coacción mediante deudas es un riesgo conocido para los trabajadores migrantes. Las autoridades de países de origen, entre ellos Filipinas e Indonesia, están tomando medidas para reducir las tarifas ilegales y ampliar el acceso a créditos justos.
- Se recomienda a las víctimas que conserven los registros, no entreguen sus pasaportes, comprueben el registro de los prestamistas y pidan ayuda a la policía, los centros de apoyo a migrantes y las embajadas.