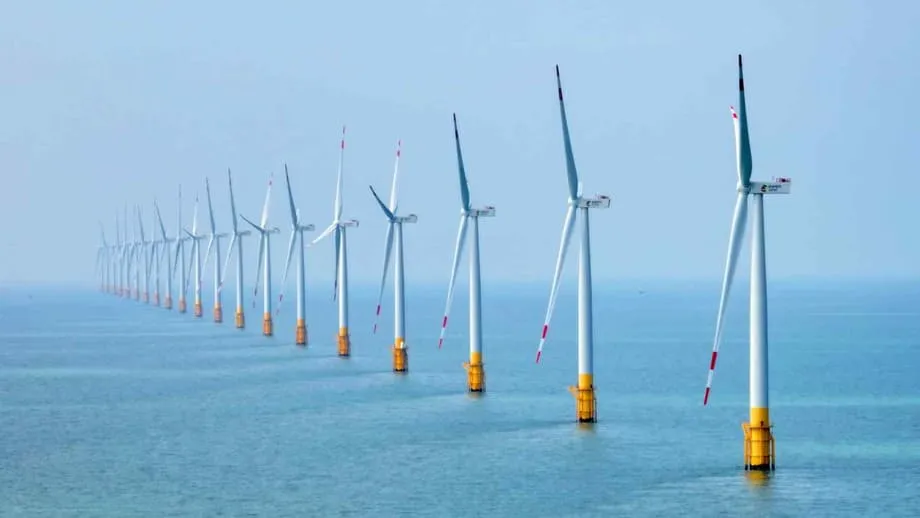
Por qué China avanza a toda velocidad en la energía eólica marina
China está ampliando la energía eólica marina a un ritmo que no igualan otras grandes economías, gracias al apoyo estatal, los bajos precios de las turbinas de fabricantes nacionales y una amplia cartera de proyectos a lo largo de su costa oriental. Las previsiones del sector indican que China representará cerca de la mitad de la nueva capacidad eólica marina instalada hasta 2030. Estudios independientes también prevén que China podría concentrar alrededor del 45 por ciento de la capacidad eólica marina acumulada mundial en 2030. Esto sitúa al país en el centro de una tecnología que muchos gobiernos consideran esencial para generar energía limpia y garantizar la seguridad energética.
Contenido
- Por qué China avanza a toda velocidad en la energía eólica marina
- Las cifras que explican el liderazgo
- ¿Qué cuota de mercado podría tener China en 2030?
- Ventajas en políticas, precios y manufactura
- Por qué las turbinas cuestan menos en China
- La expansión provincial, de Guangdong a Hainan
- El plan de Guangdong de 66,9 GW para 2030
- El contexto mundial, los obstáculos en Estados Unidos y el reajuste europeo
- Qué significa para las cadenas de suministro
- La energía eólica marina y la economía digital de China
- El centro de datos submarino por dentro
- La expansión plantea nuevos desafíos
- Beneficios ambientales e integración a la red
- Energía eólica con cimentación fija y flotante
- Qué observar de aquí a 2030
- Puntos clave
El impulso de China contrasta con la situación desigual de otros lugares. Algunos mercados se han ralentizado debido a la inflación, las tasas de interés más altas y la cancelación de proyectos. La escala de China, su cadena de suministro consolidada y la continuidad de sus políticas han contribuido a mantener competitivos los costos de los proyectos, mientras los operadores de la red conectan grandes parques eólicos costeros con regiones de alta demanda energética, impulsada por la industria pesada y una infraestructura digital en expansión.
La energía eólica marina también se está convirtiendo en una herramienta estratégica para abastecer los centros tecnológicos de la costa, desde la manufactura avanzada hasta los centros de datos. La combinación de demanda industrial, objetivos de política pública y una cadena de suministro sólida explica por qué China está llamada a dominar la próxima fase de construcción eólica marina en el mundo.
Las cifras que explican el liderazgo
La capacidad eólica marina instalada en el mundo alcanzó unos 83 gigavatios a finales de 2024, tras la conexión de 8 gigavatios durante ese año, según los recuentos de organismos internacionales del sector. Las subastas públicas adjudicaron una cifra récord de capacidad futura y ya hay cerca de 50 gigavatios de proyectos en construcción en todo el mundo. Las previsiones apuntan a que las instalaciones eólicas marinas anuales pasarán de cifras de un solo dígito a mediados de la década de 2020 a unos 34 gigavatios en 2030.
China ha sido el mayor constructor de parques eólicos marinos durante varios años consecutivos. A mediados de 2023 tenía más de 31 gigavatios en funcionamiento en el mar, más que cualquier otro país. El crecimiento a corto plazo se concentra en China y Europa, mientras que mercados de Asia y el Pacífico, como Japón y Corea del Sur, también avanzan en sus marcos normativos y en las mejoras de la red para poner en marcha proyectos más adelante en esta década.
Una consultora líder en energía prevé que China concentre alrededor del 45 por ciento de la capacidad eólica marina acumulada mundial en 2030. Otra estimación extendida en el sector es que la mitad de las nuevas instalaciones eólicas marinas entre ahora y 2030 estarán en China. Ambas previsiones subrayan el papel central del país para alcanzar los objetivos mundiales de energía eólica.
¿Qué cuota de mercado podría tener China en 2030?
La cuota de las nuevas instalaciones y la cuota de la capacidad acumulada ofrecen perspectivas distintas de una misma tendencia. Si las instalaciones anuales mundiales aumentan hasta situarse entre los 30 y los 35 gigavatios en 2030, y China sigue construyendo a un ritmo anual de dos dígitos en gigavatios, el país mantendrá una cuota de mercado elevada incluso cuando más naciones comiencen a desarrollar proyectos. En resumen, cuanto más rápido crezca el mercado mundial, más margen habrá para que se expandan varias regiones, pero el ritmo de construcción de China la mantendrá en una posición dominante.
Ventajas en políticas, precios y manufactura
La claridad de las políticas ha sido un factor clave. Los planificadores energéticos de China han utilizado planes quinquenales, subastas y obligaciones de conexión a la red para orientar las inversiones. Los cambios recientes en las políticas promueven precios de mercado para la electricidad renovable, con el objetivo de mejorar la viabilidad financiera de los proyectos y, al mismo tiempo, ajustar los incentivos para los promotores a las necesidades de la red. Unas reglas estables ayudan a reducir los riesgos financieros de proyectos que pueden tardar varios años en construirse y conectarse.
La capacidad de manufactura es otra ventaja. Las fábricas eólicas del mundo podrían producir equipos por un total de entre 170 y 180 gigavatios en 2023, con China como principal centro de producción. Esa capacidad abarca palas, torres, góndolas y una lista cada vez mayor de cimentaciones y cables marinos. La escala ayuda a reducir costos, y los fabricantes chinos de equipos originales han lanzado turbinas más grandes, que reducen el número de unidades necesarias para cada proyecto y abaratan los costos de instalación y mantenimiento por megavatio.
Los menores costos de la cadena de suministro se reflejan en el costo nivelado de la electricidad, una medida que contempla el costo total de construir y operar una planta durante toda su vida útil. Sumadas a las mejoras en el diseño de los proyectos, los buques de instalación y la logística portuaria, permiten a los promotores obtener más capacidad por cada yuan invertido. Esa ventaja de costos se ha ampliado mientras algunos mercados occidentales afrontan tasas de interés más altas y volatilidad cambiaria.
Por qué las turbinas cuestan menos en China
La competencia entre varios fabricantes de turbinas nacionales, el acceso a una densa red de proveedores de componentes y la proximidad a los emplazamientos de los proyectos costeros reducen los gastos de transporte y logística. Los promotores también se benefician de plazos de desarrollo más cortos y de una infraestructura portuaria consolidada que puede manejar componentes cada vez más grandes. Estos factores ajustan a la baja los precios ofertados en las subastas y permiten que los proyectos avancen incluso en un entorno mundial de financiación más difícil.
La expansión provincial, de Guangdong a Hainan
La primera ola de energía eólica marina de China se concentró en un puñado de provincias costeras. Cerca de tres cuartas partes de la capacidad marina operativa del país se encuentran en Jiangsu, Guangdong y Fujian. Las carteras de proyectos ahora se extienden hacia el norte y el sur a lo largo de la costa, con planes importantes en Zhejiang y Shandong y nuevas iniciativas frente a la isla de Hainan.
Guangdong destaca entre ellas. Los documentos de planificación provincial y las evaluaciones académicas indican que Guangdong busca construir 23 parques eólicos marinos, con una capacidad total de unos 66,9 gigavatios, para 2030. Planes anteriores designaron varias provincias como bases de energía eólica marina hasta 2025, entre ellas Fujian, Shandong, Zhejiang y Jiangsu, cada una con una capacidad potencial de varios gigavatios. La petrolera estatal china CNOOC también está ampliando su actividad en la energía eólica marina, con un proyecto de 1,5 gigavatios en la zona CZ7 de Hainan cuya entrada en funcionamiento está prevista antes de 2030.
El plan de Guangdong de 66,9 GW para 2030
Guangdong es un importante centro de manufactura y tecnología, y está cerca de recursos eólicos considerables en el mar de China Meridional. Construir decenas de gigavatios de capacidad ofrece a la provincia una vía para suministrar energía limpia a los conglomerados industriales y a las empresas basadas en datos. Para concretar esa expansión se necesitarán sólidas conexiones a la red, almacenamiento de energía que permita trasladar el suministro a las horas nocturnas y una logística portuaria coordinada para mantener un flujo constante de componentes.
El contexto mundial, los obstáculos en Estados Unidos y el reajuste europeo
Estados Unidos, que antes esperaba ampliar rápidamente su capacidad, ha tenido dificultades debido a cambios de política, mayores costos y desafíos legales. Se dictaron órdenes de paralización contra proyectos destacados del noreste del país antes de que se levantaran algunas restricciones. La inversión en energías renovables cayó con fuerza a comienzos de 2025 y los promotores reevaluaron su exposición al mercado estadounidense. Estos contratiempos han ralentizado las obras y reducido la confianza de cara a las subastas a corto plazo.
Los inversores europeos han redirigido capital y buscan marcos más previsibles tras una serie de subastas fallidas y fuertes aumentos de costos. Los responsables políticos europeos también intentan reducir la dependencia de las importaciones de China mediante el apoyo a fábricas nacionales de palas, góndolas, torres y cables. No es un desafío menor. Una parte considerable de las plantas que fabrican componentes clave para las plataformas de turbinas occidentales está en China, lo que dificulta una relocalización rápida sin elevar los costos para los consumidores.
Qué significa para las cadenas de suministro
Las cadenas de suministro deben equilibrar costo, calidad y resiliencia. La amplitud de la manufactura china hace que sea difícil sustituirla con rapidez, pero una presencia mundial más diversificada reduciría los cuellos de botella. Se espera que los gobiernos ajusten las reglas de las subastas para distribuir mejor los riesgos entre los promotores y los compradores de energía, y que financien puertos, redes y formación profesional, elementos que condicionan los plazos de construcción.
La energía eólica marina y la economía digital de China
La energía eólica marina está cada vez más vinculada a centros de datos y parques industriales que necesitan energía baja en carbono las 24 horas del día. La Zona Especial de Lin'gang, en Shanghái, ofrece un ejemplo destacado. La primera fase de un centro de datos submarino allí tiene una capacidad eléctrica de unos 24 megavatios y está diseñada para funcionar casi en su totalidad con electricidad de parques eólicos marinos cercanos. La refrigeración se logra sumergiendo los módulos de servidores en el mar, lo que reduce de forma considerable la electricidad necesaria para el aire acondicionado.
El centro de datos submarino por dentro
Los responsables del proyecto afirman que el sistema está diseñado para alcanzar una eficacia en el uso de la energía de no más de 1,15, frente a las instalaciones terrestres habituales, que suelen depender en gran medida del aire acondicionado. Su Yang, director general de Shanghai Hicloud Technology, uno de los contratistas, explicó cómo el centro aprovecha su ubicación marina.
Su Yang afirmó: "El agua de mar actúa como un sistema de refrigeración natural, lo que reduce la demanda de energía para refrigerar a menos del 10 por ciento."
Huang Dinan, presidente de Shenergy Group, otro de los contratistas, destacó la calidad del recurso eólico local y su importancia para mantener operaciones estables.
Huang Dinan afirmó: "El mar de China Oriental ofrece recursos eólicos marinos excepcionales, con más de 3.000 horas de utilización anual."
La expansión plantea nuevos desafíos
Los socios del proyecto han firmado un acuerdo para desarrollar un centro de datos submarino alimentado por energía eólica, mucho más grande, de unos 500 megavatios. Convertir un proyecto piloto en un sistema a escala comercial requerirá una ingeniería cuidadosa y aprendizaje operativo. Wang Shifeng, presidente de Third Harbor Engineering, destacó la necesidad de avanzar paso a paso.
Wang Shifeng afirmó: "Antes de un despliegue más amplio, deben optimizarse la operación y el mantenimiento, y garantizarse la fiabilidad tecnológica."
Beneficios ambientales e integración a la red
La costa de China cuenta con vastos recursos eólicos. Los investigadores estiman que la energía eólica marina podría generar alrededor de 17,5 petavatios hora al año si se aprovecha todo su potencial técnico, más del doble del consumo eléctrico nacional actual de China. Si el desarrollo continúa hasta mediados de siglo, la reducción del uso del carbón podría disminuir las emisiones en unos 294 millones de toneladas equivalentes de dióxido de carbono al año en las regiones costeras. Esta cifra supera las emisiones anuales totales de la mayoría de los países.
Integrar grandes volúmenes de energía eólica marina a la red no consiste solo en instalar turbinas en el mar. Requiere líneas de transmisión sólidas, subestaciones modernizadas, controles digitales y almacenamiento. Los recortes de generación disminuyen cuando las redes pueden transportar y almacenar energía de forma eficiente. China ha comenzado a adoptar precios de mercado para la electricidad renovable, lo que puede premiar la demanda flexible y el almacenamiento que suavizan los picos y las caídas de la generación eólica. Organismos internacionales prevén que la proporción de las energías renovables en la matriz eléctrica aumente de manera constante hasta 2030 y que la energía eólica se convierta en una fuente principal después de la solar.
Energía eólica con cimentación fija y flotante
La mayoría de las turbinas marinas de China están instaladas sobre cimentaciones fijas al lecho marino, en aguas relativamente poco profundas. Las plataformas eólicas flotantes, que pueden permitir el acceso a aguas más profundas y con vientos más fuertes, todavía representan una pequeña parte de la capacidad mundial, medida en cientos de megavatios. Varios promotores e institutos de investigación chinos están probando diseños flotantes. Si los costos bajan con la producción a mayor escala, la energía eólica flotante podría abrir nuevas zonas más allá de las plataformas continentales poco profundas.
Qué observar de aquí a 2030
Se espera que el sector mundial conecte más de 30 gigavatios de energía eólica marina en 2030, con un nuevo aumento de las instalaciones anuales tras un período de presión sobre los costos. Los promotores y los gobiernos están rediseñando los sistemas de subastas para distribuir los riesgos de manera más equitativa, mejorar la indexación de los costos y asegurar acuerdos de compraventa de electricidad que respalden la financiación a largo plazo. Las ampliaciones de puertos, las fábricas de cables y los buques de instalación deberán seguir el ritmo.
En China, los planes provinciales apuntan a una nueva ola de proyectos en Guangdong, Jiangsu, Fujian, Zhejiang, Shandong y Hainan. Los objetivos del sector contemplan al menos 15 gigavatios de nueva capacidad marina cada año entre 2026 y 2030. Los promotores respaldados por el Estado están pasando de las aguas cercanas a la costa a zonas más profundas, mientras empresas petroleras y gasíferas entran en el mercado con grandes proyectos, como el de la zona CZ7 de Hainan. Los operadores de la red invierten en nuevas conexiones submarinas y refuerzos terrestres para llevar la electricidad a los centros urbanos e industriales de consumo.
Conviene vigilar varios riesgos. Las tasas de interés y las limitaciones de la cadena de suministro pueden elevar los precios ofertados. Los retrasos en la transmisión pueden convertirse en un cuello de botella para la nueva capacidad. Las normas de contenido local pueden aumentar los costos en algunos mercados, aunque contribuyan a desarrollar capacidades nacionales. Por otro lado, el aprendizaje continuo en diseño de turbinas, cimentaciones y operaciones puede mantener los costos bajo control. Si las carteras de proyectos avanzan según lo previsto, la expansión de China seguirá siendo el pilar de la energía eólica marina mundial hasta finales de esta década.
Puntos clave
- Las previsiones del sector indican que China aportará cerca de la mitad de la nueva capacidad eólica marina mundial hasta 2030.
- Una importante firma de investigación prevé que China concentrará alrededor del 45 por ciento de la capacidad eólica marina acumulada mundial en 2030.
- La capacidad eólica marina instalada en el mundo alcanzó unos 83 GW en 2024; se espera que las instalaciones anuales aumenten hasta unos 34 GW en 2030.
- Los planes de Guangdong apuntan a unos 66,9 GW de energía eólica marina para 2030, mientras que CNOOC tiene como objetivo poner en funcionamiento un proyecto de 1,5 GW en Hainan antes de ese año.
- Los proyectos de Estados Unidos han afrontado órdenes de paralización y costos más altos, mientras los inversores europeos reclaman reglas estables y manufactura local.
- La escala de la cadena de suministro china, los menores precios de las turbinas y la continuidad de las políticas han mantenido competitivos los costos de los proyectos.
- La energía eólica marina abastece nuevas infraestructuras tecnológicas, incluido un centro de datos submarino de 24 MW en Shanghái diseñado para funcionar con energía eólica.
- Los investigadores estiman que la energía eólica marina podría reducir las emisiones en la costa china en unos 294 millones de toneladas equivalentes de CO2 al año para mediados de siglo.
- La modernización de la red, el almacenamiento y los precios de mercado son fundamentales para integrar grandes volúmenes de energía eólica marina en el sistema eléctrico chino.