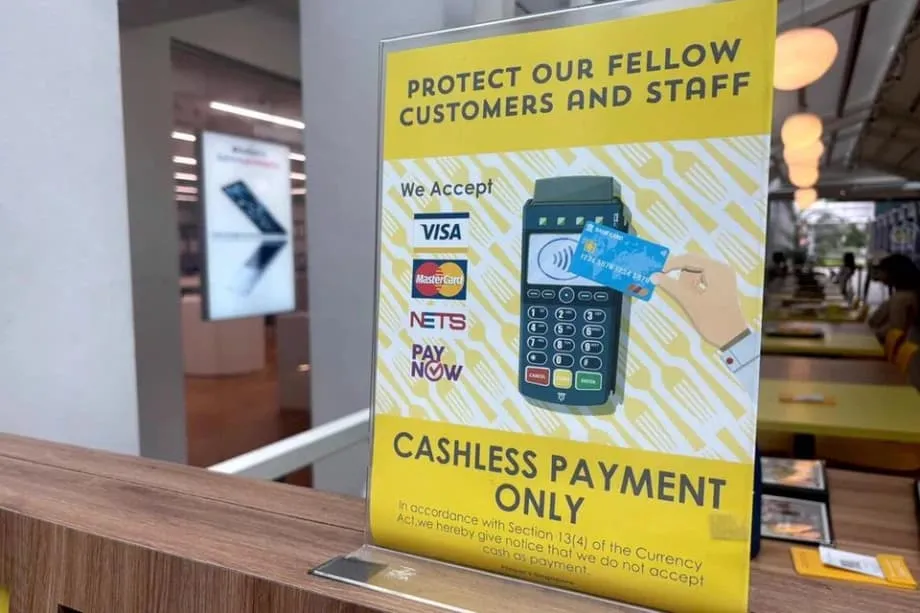
Por qué se extienden en Singapur los pagos exclusivamente digitales
En todo Singapur, cada vez más tiendas han colocado carteles que indican que solo aceptan pagos digitales. El cambio se aceleró durante la COVID-19, cuando la higiene y la rapidez se convirtieron en prioridades, y muchos comercios nunca volvieron a aceptar efectivo. Esta tendencia también refleja años de inversión en una infraestructura nacional de pagos digitales, desde PayNow y SGQR hasta subvenciones que ayudaron a pequeños comerciantes a incorporar terminales y lectores de códigos QR. Para muchos propietarios de tiendas, cobrar sin efectivo se ha vuelto más sencillo, rápido y barato que manejar billetes y monedas.
Contenido
- Por qué se extienden en Singapur los pagos exclusivamente digitales
- De las monedas a los códigos QR
- Las ventajas que ven los comercios
- Quiénes quedan excluidos y por qué
- Adolescentes sin tarjeta
- Personas mayores recelosas de las estafas y de los pasos complejos
- Trabajadores migrantes y empleados domésticos
- Singapur en cifras
- La fiabilidad y la resiliencia siguen siendo puntos débiles
- Cómo es un sistema resiliente
- Normas, derechos y opciones de los comercios
- Comparaciones internacionales y lecciones
- Consejos prácticos para los consumidores
- Para adolescentes
- Para personas mayores
- Para trabajadores domésticos extranjeros y trabajadores migrantes
- Para turistas
- Lo que debe saber
De las monedas a los códigos QR
Antes de la pandemia, era habitual ver carteles que indicaban que solo se aceptaba efectivo en cafeterías y pequeños puestos. Hoy, las pegatinas con códigos QR, los pagos sin contacto y las billeteras digitales son habituales en la mayoría de los mostradores. En 2018 se puso en marcha un estándar nacional de códigos QR que integró muchos sistemas de billeteras en un solo código, de modo que los comercios pudieran aceptar varias aplicaciones sin tener que manejar distintos expositores. Los bancos introdujeron transferencias instantáneas mediante el número de teléfono móvil. Los proveedores de pagos compitieron en comisiones. Estos cambios redujeron las barreras para las pequeñas empresas que antes dudaban en comprar sistemas de punto de venta.
Recientes inspecciones en varios centros comerciales encontraron que alrededor de una de cada siete tiendas ahora solo acepta pagos no monetarios. Las marcas de alimentos y bebidas destacan entre ellas: cadenas de té, panaderías y puestos de comida rápida informal figuran entre los negocios que pasaron por completo a las tarjetas, los códigos QR o los pagos con billeteras digitales. Algunas cafeterías internacionales en Singapur solo aceptan pagos digitales en determinadas sucursales, mientras que siguen aceptando efectivo en establecimientos que atienden a turistas o a clientes mayores habituales. Algunas cadenas más pequeñas también se han pasado por completo a los pagos digitales, salvo en locales frecuentados por muchos estudiantes que quizá aún no tengan tarjetas.
Las ventajas que ven los comercios
Los operadores de tiendas describen una serie clara de ventajas. Los pagos digitales reducen el tiempo en caja, agilizan las filas durante la hora del almuerzo y disminuyen los errores al calcular el cambio. Desaparecen el fondo de caja, el conteo al final del día y los viajes al banco. También disminuyen las pérdidas por robo, porque hay menos efectivo en los cajones. La higiene mejoró durante la pandemia y siguió siendo un argumento de venta para quienes manipulan alimentos. En cuanto a los costos, aceptar pagos mediante códigos QR suele implicar comisiones para los comercios más bajas que las de las redes de tarjetas tradicionales, lo que ayuda a puestos de comida, quioscos y microempresas a mantener sus márgenes.
Quiénes quedan excluidos y por qué
Para muchos consumidores, esta nueva normalidad es sencilla. Para otros, supone una barrera. Tres grupos son los más afectados: los adolescentes que todavía no tienen tarjeta de débito propia, las personas mayores a quienes les resultan confusos o arriesgados los pagos electrónicos y los trabajadores migrantes o empleados domésticos que quizá no tengan tarjetas locales ni cuentas bancarias. Sus experiencias muestran cómo algo cómodo para la mayoría puede crear dificultades para algunos.
Adolescentes sin tarjeta
Cuando una tienda solo acepta pagos digitales, los menores que dependen del dinero que reciben para sus gastos pueden quedarse sin poder comprar. Los estudiantes menores de 16 años a menudo no tienen tarjetas de débito personales. Algunos pueden pagar mediante herramientas vinculadas a la escuela o billeteras digitales para jóvenes con autorización de sus padres, pero el acceso a estas opciones es desigual. Los adolescentes cuentan que no han podido comprar una bebida en su cafetería favorita o una entrada para ir al cine con amigos desde que cambiaron las políticas de pago. Muchos dicen que solicitarán su primera tarjeta bancaria en cuanto cumplan los 16 años, que es la edad mínima, pero eso no resuelve la brecha durante los primeros años de la secundaria.
Personas mayores recelosas de las estafas y de los pasos complejos
Las personas mayores que llevan mucho tiempo usando efectivo pueden sentirse angustiadas ante un mostrador que solo acepta pagos digitales. A algunas les cuesta configurar PayNow o vincular tarjetas a la billetera de un teléfono. Otras temen las estafas y prefieren la seguridad de los billetes y las monedas. Que les digan que no se acepta efectivo puede resultarles embarazoso, sobre todo si se forma una fila. Las personas mayores suelen decir que volverían a las tiendas que aceptan efectivo o piden que se les oriente con paciencia para poder aprender los pasos sin sentirse presionadas.
Trabajadores migrantes y empleados domésticos
Muchos trabajadores migrantes reciben sus salarios en cuentas bancarias y pueden usar pagos con códigos QR, pero aún hay dificultades. Los empleados domésticos, por ejemplo, quizá no tengan tarjetas de débito locales o prefieran manejar sus gastos en efectivo para administrar el dinero que envían a sus hogares. En una fila donde solo se aceptan pagos digitales, algunos piden a desconocidos que paguen primero y luego les devuelven el dinero en efectivo. Es una situación incómoda y no siempre segura. Para los trabajadores con acceso limitado a datos móviles o teléfonos antiguos, las aplicaciones de billetera digital y los pasos de autenticación también pueden ser un obstáculo.
Singapur en cifras
Singapur tiene una de las tasas de adopción de pagos digitales más altas del Sudeste Asiático. La mayoría de los comercios, grandes y pequeños, ya aceptan al menos una opción digital. Las tarjetas siguen siendo el medio más común para muchos consumidores. Las transferencias instantáneas mediante PayNow se usan ampliamente, y los pagos con códigos QR en los puestos se han vuelto habituales. Los datos de encuestas muestran que los consumidores más jóvenes son quienes adoptan más rápido las herramientas digitales y a menudo salen solo con el teléfono. Al mismo tiempo, una proporción considerable de la población sigue usando efectivo en su vida diaria, sobre todo para compras pequeñas y como ayuda para controlar los gastos.
Los estudios también muestran un cambio en la oferta. Una gran parte de las pequeñas empresas ha reducido o eliminado el manejo de efectivo en el mostrador. Los propietarios mencionan cobros más rápidos, una conciliación más sencilla y menos riesgos. Sin embargo, los consumidores dicen que irán a otra tienda si no pueden pagar como prefieren. La brecha entre quienes aún llevan efectivo y los establecimientos que ya no lo aceptan es ahora un punto de fricción visible en algunos centros comerciales y patios de comidas.
La fiabilidad y la resiliencia siguen siendo puntos débiles
Pasar por completo a los pagos digitales crea un único punto de falla. Cuando un banco o una red sufre una interrupción, las tiendas que no pueden aceptar efectivo pueden quedar paralizadas. En los últimos años, Singapur ha sufrido varias interrupciones bancarias de gran repercusión, que hicieron que fallaran durante horas las transferencias con códigos QR, las recargas de billeteras digitales e incluso algunas transacciones con tarjetas. Los comercios que solo aceptaban pagos digitales reportaron ventas perdidas y filas de clientes molestos. Quienes dependían de una sola aplicación tuvieron que buscar soluciones de emergencia.
Por eso, muchos expertos en tecnología y propietarios de negocios defienden la redundancia. Mantener más de una vía de pago digital reduce el riesgo de que la interrupción de un proveedor paralice los pagos. Aceptar al menos un método que pueda funcionar sin conexión, o guardar una pequeña cantidad de efectivo para atender excepciones durante incidentes, aporta resiliencia. En los establecimientos de comida, un sistema manual para anotar consumos durante un breve periodo puede servir para superar una interrupción a la hora del almuerzo y cobrar después, cuando vuelvan a funcionar los sistemas. Capacitar al personal de atención directa para gestionar estas situaciones con calma ayuda a mantener la confianza de los clientes.
Cómo es un sistema resiliente
- Admitir varias vías de pago, por ejemplo, tanto tarjetas como PayNow QR, y no solo una aplicación.
- Mantener una pequeña cantidad de efectivo para imprevistos y establecer instrucciones claras sobre cuándo usarla.
- Adoptar, cuando sea práctico, opciones de valor almacenado que puedan funcionar sin conexión, como las tarjetas vinculadas al transporte para compras pequeñas.
- Preparar un procedimiento manual de respaldo para incidentes breves, como anotar los pedidos y cobrar cuando vuelvan a funcionar los sistemas.
- Colocar carteles claros para que los clientes sepan qué medios de pago se aceptan y qué hacer durante las interrupciones.
- Resolver pronto las excepciones para evitar disputas y revisar los registros de incidentes para mejorar los procedimientos.
Normas, derechos y opciones de los comercios
La condición de moneda de curso legal significa que el banco central reconoce los billetes y las monedas para saldar deudas. No obliga a las tiendas privadas a aceptar efectivo en todos los casos de compra. En Singapur, por lo general, los comercios pueden decidir qué medios de pago aceptan, siempre que informen a sus clientes. Por eso existen carteles que indican tanto que solo se acepta efectivo como que solo se aceptan pagos digitales. Los servicios de cara al público, como el transporte, tienen sus propias políticas y han ido adoptando gradualmente las tarifas y recargas digitales. Las zonas con muchos turistas suelen seguir aceptando efectivo porque es posible que los visitantes no tengan billeteras digitales locales.
Las agencias gubernamentales siguen promoviendo la inclusión junto con la adopción digital. Las subvenciones ayudaron a las pequeñas empresas a incorporar terminales y pagos con códigos QR. El estándar nacional de códigos QR simplificó las operaciones para quienes pagan y cobran. Los promotores digitales y los centros comunitarios ofrecen clases para ayudar a las personas mayores a usar aplicaciones bancarias y reconocer estafas. Las escuelas y los bancos ofrecen cuentas para jóvenes y herramientas para controlar los gastos. El objetivo es acompañar a quienes se sienten menos cómodos con la tecnología, no dejarlos atrás mientras la mayoría avanza.
Comparaciones internacionales y lecciones
Varios países ofrecen ejemplos aleccionadores y alentadores. Suecia adoptó rápidamente los pagos digitales, pero después exigió a los bancos que garantizaran el acceso a servicios de efectivo en cada región para evitar excluir a los residentes de zonas rurales y a las personas mayores. Las superaplicaciones de China generalizaron los pagos con códigos QR para todas las edades mediante servicios de uso cotidiano. Japón ha promovido el pago digital de salarios y un programa nacional para reducir el uso de efectivo, pero la adopción sigue siendo desigual porque muchas empresas prefieren las rutinas conocidas y se preocupan por los costos de los sistemas. La UPI de India creó una red gratuita, instantánea e interoperable para transferencias entre cuentas bancarias. Llegó a miles de millones de transacciones mensuales al facilitar el uso de un código QR sencillo y un teléfono tanto a pequeños comerciantes como a la población en general.
También hay opciones regulatorias. Algunas ciudades de Estados Unidos exigen que las tiendas acepten efectivo para evitar la discriminación de las personas sin cuenta bancaria. Singapur no ha optado por esa vía y prefiere un enfoque basado en el mercado, con una sólida labor de información y apoyo públicos. La lección común de los modelos exitosos es clara: simplificar los pagos para los pequeños comercios, hacer que incorporarse al sistema sea seguro y barato para los hogares, y mantener opciones de respaldo para que el sistema siga funcionando cuando falle alguna de sus partes.
Consejos prácticos para los consumidores
Para adolescentes
Pregunte a su padre, madre o tutor sobre las cuentas bancarias para jóvenes que incluyen una tarjeta de débito a partir de los 16 años. Hasta entonces, considere una billetera digital para estudiantes vinculada a la cuenta de uno de sus padres o un programa escolar que permita pagar sin contacto en los comedores y en algunos comercios. Lleve una pequeña cantidad de efectivo en el bolso por si falla la aplicación de billetera digital o una tienda solo acepta efectivo. Aprenda a reconocer los códigos QR oficiales de los comercios y compruebe el nombre del destinatario antes de enviar dinero.
Para personas mayores
Empiece con una aplicación bancaria de confianza y un solo método, como PayNow mediante un número de teléfono móvil. Practique con un familiar en un momento tranquilo, no ante un mostrador concurrido. Use contraseñas seguras y evite hacer clic en enlaces de pago enviados por desconocidos. Active las alertas de transacciones para poder confirmar cada pago. Guarde una pequeña cantidad de billetes para clínicas, puestos de mercado y situaciones de emergencia. Si una tienda no acepta efectivo y usted todavía no está listo para pagar con el teléfono, pida ayuda al personal con cortesía o elija un establecimiento cercano que sí acepte efectivo mientras gana confianza.
Para trabajadores domésticos extranjeros y trabajadores migrantes
Abra una cuenta bancaria local si puede y active la banca móvil con alertas. Si prefiere no tener una tarjeta de crédito, considere una tarjeta de débito prepagada que su empleador pueda recargar mediante PayNow o una transferencia bancaria. Para los desplazamientos cotidianos y las compras pequeñas, se aceptan ampliamente las tarjetas de valor almacenado para el transporte, que pueden recargarse en máquinas. Para enviar dinero a otros países, compare las comisiones de los servicios digitales y confirme cuidadosamente los datos del destinatario antes de hacer la transferencia.
Para turistas
Lleve una pequeña cantidad de dólares de Singapur para los lugares que solo aceptan efectivo o para cumplir con el importe mínimo ocasional de pago con tarjeta. Las tarjetas internacionales se aceptan ampliamente en centros comerciales y atracciones. Muchos puestos aceptan pagos con códigos QR, pero por lo general se necesita una billetera digital local vinculada a una cuenta bancaria. Comprar una tarjeta de valor almacenado para el transporte facilita el uso del transporte público y algunas compras en tiendas de conveniencia. Si ve un cartel que indica que solo se aceptan pagos digitales y no dispone de un medio compatible, el personal suele poder indicarle el cajero automático o la tienda más cercanos que acepten efectivo.
Lo que debe saber
- Las políticas que solo permiten pagos digitales se extienden en los sectores de la alimentación y el comercio minorista, impulsadas por la rapidez, la higiene y los menores costos operativos.
- La aceptación de pagos con códigos QR y herramientas nacionales como SGQR y PayNow facilitaron y abarataron la transición digital para los pequeños comercios.
- Los adolescentes sin tarjeta, las personas mayores que prefieren el efectivo y algunos trabajadores migrantes son quienes más se ven afectados por los mostradores que solo aceptan pagos digitales.
- La mayoría de los comercios acepta pagos digitales y muchos consumidores los usan a diario, pero una gran parte de la población sigue recurriendo al efectivo para algunas compras.
- Las interrupciones bancarias o de la red pueden paralizar las ventas en tiendas que solo aceptan pagos digitales, por lo que contar con redundancia y alternativas sencillas mejora la resiliencia.
- En general, las tiendas de Singapur pueden elegir qué medios de pago aceptan, mientras que los programas públicos se centran en la inclusión y la capacitación.
- Las experiencias de otros países muestran el valor de mantener el acceso al efectivo como respaldo y ampliar al mismo tiempo vías de pago digitales sencillas e interoperables.
- Los consumidores pueden prepararse con tarjetas o billeteras digitales para jóvenes, capacitación adaptada a las personas mayores, opciones de débito prepagado y una pequeña reserva de efectivo.