Una costumbre nacional en una encrucijada
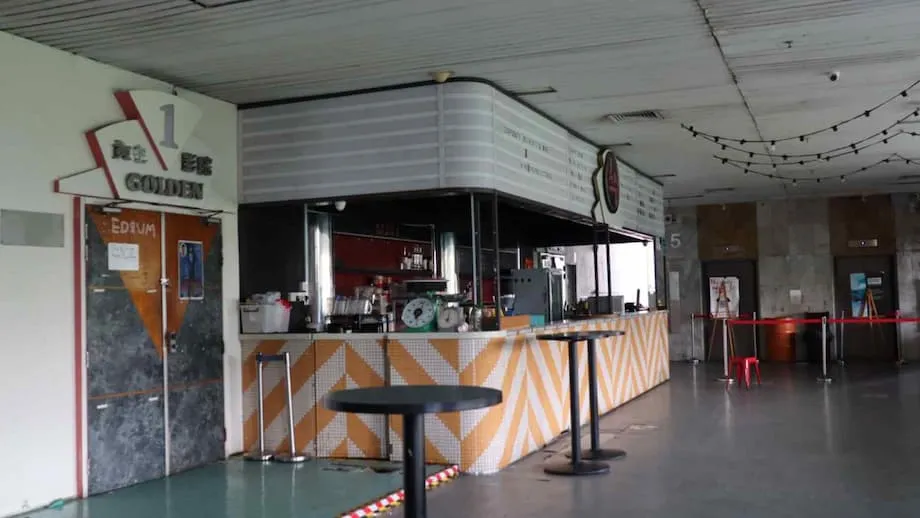
Durante décadas, los habitantes de Singapur contaron con el cine como una forma sencilla de escapar del calor y como un ritual compartido después de la escuela o el trabajo. Ese hábito atraviesa ahora dificultades. Una serie de cierres, entre ellos el del operador independiente The Projector y la liquidación voluntaria por parte de los acreedores de Cathay Cineplexes, que supuso el cierre repentino de sus cuatro últimas salas, ha convertido el tenue resplandor de las salas de cine en un inquietante símbolo de un sector en retroceso. La asistencia ha caído, el streaming se ha disparado y el aumento de los costos operativos ha reducido los márgenes, dejando a muchos locales con poco margen de maniobra.
Contenido
- Una costumbre nacional en una encrucijada
- ¿Qué provocó los últimos cierres?
- Las cifras detrás de la caída
- El streaming reorganiza el presupuesto destinado al entretenimiento
- Cómo transformó la pandemia los cines en todo el mundo
- Por qué Singapur afronta dificultades particulares
- Qué hicieron de otra manera otros países
- Cómo responden los operadores en Singapur
- Repensar la experiencia
- Medidas de política pública que podrían ayudar
- Qué significa esto para los estudios y el streaming
- El lado humano de la transformación del mercado
- Perspectivas: menos locales y mayor especialización
- Puntos clave
La pandemia de COVID-19 no creó estas presiones, pero sí las aceleró. Los confinamientos y los límites de aforo transformaron los hábitos de consumo audiovisual, mientras los hogares incorporaban pantallas grandes, barras de sonido de mayor calidad y una amplia oferta de servicios de streaming. Los estudios apostaron más por los estrenos directos al consumidor y por ventanas de exhibición en salas más cortas. Cuando se levantaron las restricciones, muchos mantuvieron el hábito de quedarse en casa, y la economía de la reapertura planteó dificultades a los exhibidores que habían acumulado alquileres y otros costos durante los años de menor actividad.
La presencia de los cines en Singapur se ha reducido y está reajustándose, mientras los operadores invierten en mejoras y programación alternativa para atraer de nuevo al público. La situación se complica por la competencia transfronteriza, en especial en la cercana Johor Bahru, donde los locales más nuevos y los precios más bajos atraen a algunos habitantes de Singapur. La pregunta ahora no es si el cine importa, sino qué tipo de experiencia puede recuperar tiempo y dinero en un mercado transformado.
El colapso de Cathay Cineplexes, una de las marcas con más trayectoria del país, dejó a la vista el sufrimiento de la industria. La salida de la cadena se produjo tras meses de disputas por deudas y rescisión de contratos de alquiler, una señal de los estrechos márgenes que caracterizan a la exhibición incluso en épocas favorables. También puso de relieve la rapidez con que los hábitos de consumo y la oferta de contenidos pueden inclinar la balanza entre el espectáculo de la gran pantalla y la comodidad del salón de casa.
¿Qué provocó los últimos cierres?
Cathay Cineplexes, operada por el grupo de medios mm2 Asia, cesó de inmediato sus actividades en sus cuatro últimos locales tras anunciarse una liquidación voluntaria por parte de los acreedores. La empresa negociaba con varios arrendadores por los pagos atrasados relacionados con el desempeño durante y después de la pandemia. Las conversaciones no dieron lugar a un acuerdo que permitiera mantener la empresa en funcionamiento.
Los problemas de la cadena eran públicos desde hacía meses. Los arrendadores de varios locales exigían pagos que iban desde sumas millonarias hasta reclamos por decenas de millones. A un local clave en Jurong East le rescindieron el contrato de alquiler por atrasos superiores a cuatro millones de dólares de Singapur. Los cierres anteriores en West Mall y otros lugares anticiparon el cierre definitivo, mientras la empresa intentaba consolidar sus operaciones.
En los últimos años, Cathay había cerrado locales en AMK Hub, Orchard Cineleisure, Cathay Building y Parkway Parade, y había incorporado brevemente un local en 321 Clementi. La dirección había informado a los inversionistas que la recuperación era más lenta de lo previsto y que el grupo estudiaría reducir su tamaño y reestructurarse. La etapa final se desarrolló con rapidez y dejó a los titulares de entradas buscando reembolsos, mientras el personal afrontaba la incertidumbre laboral.
En comunicados sobre cierres de locales específicos anteriores a la liquidación, mm2 Asia reconoció la presión que atravesaba el negocio y agradeció a los socios que habían apoyado al cine durante períodos difíciles. Señaló que las restricciones de la pandemia y la lenta recuperación habían debilitado la demanda. La empresa también afirmó que el negocio de exhibición registraba pérdidas desde 2020 y que el grupo en su conjunto pretendía concentrar sus recursos en los contenidos principales y los eventos en vivo.
Los representantes de los trabajadores tomaron medidas para ayudar al personal afectado. El Sindicato de Trabajadores Manuales y Mercantiles de Singapur afirmó que se pondría en contacto con sus afiliados empleados por el operador y les ofrecería orientación y apoyo durante el proceso de liquidación.
Más adelante, mm2 Asia presentó la liquidación como parte de un esfuerzo más amplio para estabilizar las finanzas del grupo, después de informar de fuertes pérdidas. La empresa afirmó que el negocio de exhibición lastraba el flujo de caja y que su salida podía mejorar la salud general del grupo cotizado.
En sus comunicados sobre las interrupciones y los cierres, la empresa reconoció la profundidad de la recesión que comenzó en 2020. Sus ejecutivos señalaron públicamente que se concentrarían en nuevas oportunidades de contenidos y eventos acordes con los patrones de demanda posteriores a la pandemia.
En un comunicado en el que explicó la rescisión de un contrato de alquiler clave, el operador resumió las presiones de los últimos años.
mm2 Asia afirmó que el negocio cinematográfico había afrontado fuertes presiones debido a la pandemia y a una lenta recuperación, y también señaló el aumento de los costos y los cambios en los hábitos del público.
Desde el inicio de la COVID-19, la industria cinematográfica ha afrontado importantes desafíos y dificultades sin precedentes.
Tras anunciar la liquidación, el grupo afirmó que esperaba que su salida del negocio de exhibición, que registraba pérdidas, mejorara los flujos de caja y la rentabilidad del grupo.
Se espera que la liquidación voluntaria de la cadena de cines mejore los flujos de caja y la rentabilidad del grupo, mientras nos concentramos en los contenidos principales y los eventos en vivo.
El sindicato subrayó el impacto humano.
El sindicato se compromete a apoyar a los afiliados afectados durante este período difícil y les ofrecerá orientación y ayuda cuando las necesiten.
Las cifras detrás de la caída
El público de los cines de Singapur ha disminuido considerablemente desde 2019. Las cifras del sector indican que la asistencia en 2024 fue más de la mitad inferior a la de 2019, una caída de alrededor del 54 por ciento. El descenso continuó de un año a otro. Las entradas vendidas cayeron cerca de un 16 por ciento entre 2023 y 2024, hasta situarse en torno a los 8,4 millones. El país alcanzó un máximo de más de 22 millones de entradas vendidas en 2011, cuando el streaming tenía mucha menos presencia y la oferta de grandes éxitos era más amplia.
El número de salas no ha disminuido al mismo ritmo. La cantidad de salas de cine se ha reducido solo ligeramente, lo que significa que hay menos espectadores para los asientos disponibles. Los operadores han respondido con ofertas de mayor valor, desde sillones reclinables de categoría superior hasta salas boutique y programación de cine para eventos. Sin embargo, sigue habiendo una gran distancia entre los patrones de demanda anteriores y la realidad actual.
Los clientes sensibles a los precios también tienen ahora una alternativa al otro lado de la frontera. Muchos habitantes de Singapur incluyen una salida al cine en Johor Bahru como parte de una jornada fuera de casa, donde las entradas suelen ser más baratas y los nuevos locales ofrecen pantallas de gran formato y asientos cómodos. Esto dificulta que las salas locales dependan de la afluencia de los fines de semana sin ofrecer una calidad y una relación calidad-precio equivalentes.
El streaming reorganiza el presupuesto destinado al entretenimiento
El consumo audiovisual en casa aumentó durante la pandemia y nunca volvió a los niveles anteriores a 2020. Las investigaciones internacionales muestran un claro cambio hacia el streaming y las plataformas digitales después de que los cines cerraran o limitaran su aforo. Los estudios aceleraron el lanzamiento de sus propios servicios y probaron estrenos directos en streaming o ventanas de exhibición en salas más cortas. El público aprendió a esperar que las películas pasaran rápidamente del cine al salón de casa.
Ese cambio trasladó la inversión en publicidad y suscripciones de las salas y los paquetes de televisión por cable a las plataformas. Aunque la taquilla se recuperó en algunos lugares con una producción local sólida o un fuerte apoyo de las políticas públicas, muchos mercados siguieron rezagados. La situación de Singapur encaja en ese patrón mundial: un mercado nacional pequeño, una alta conectividad urbana y un público con gran dominio de la tecnología.
Cómo transformó la pandemia los cines en todo el mundo
A principios de 2020, los confinamientos cerraron cines en Asia, Europa y América del Norte. Los ingresos de taquilla se desplomaron, los estudios retrasaron estrenos y se paralizaron producciones. En China, los cierres durante el Año Nuevo Lunar le costaron a la industria miles de millones de dólares. América del Norte registró su fin de semana de taquilla más flojo en décadas. La programación de 2020 se vio tan alterada que una película de anime encabezó la taquilla mundial, algo que no ocurría desde hacía años con una película no estadounidense.
Los estudios se adaptaron al trasladar algunos títulos al streaming, probar el video prémium bajo demanda en casa o aplicar estrategias híbridas. Se flexibilizaron las reglas de elegibilidad para los premios a fin de admitir estrenos en streaming. Los autocines vivieron un breve resurgimiento allí donde estaban permitidos. Los seguros de producción se volvieron más complejos y costosos debido a las exclusiones relacionadas con enfermedades, lo que ralentizó la producción. El resultado fue un flujo más reducido de estrenos en salas y un calendario más fragmentado.
Al levantarse las restricciones en 2021 y 2022, algunos grandes estrenos ayudaron a reactivar la taquilla, entre ellos las franquicias de superhéroes que atrajeron de nuevo al público a las salas prémium. Sin embargo, la pandemia dejó secuelas. Una parte de los espectadores nunca volvió con la misma frecuencia. La comodidad de ver películas en casa, sumada a catálogos de streaming inagotables y precios flexibles, mantuvo a muchos en el sofá.
Por qué Singapur afronta dificultades particulares
La economía de la exhibición cinematográfica en Singapur es distinta de la de los mercados más grandes. La población es relativamente pequeña y diversa, por lo que resulta difícil seleccionar títulos para distintos segmentos del público. Los alquileres son altos, los patrones de afluencia a los centros comerciales cambiaron después de 2020 y los costos laborales son considerables. La pequeña base de producción local obliga a depender de estrenos internacionales, cuya disponibilidad puede ser irregular durante huelgas o períodos de menor producción.
La competencia transfronteriza añade presión. Para las familias y los estudiantes, ir al cine en Johor Bahru puede formar parte de una jornada completa con un costo total menor. Los multicines más nuevos de esa ciudad han introducido formatos prémium y asientos tipo salón a precios difíciles de igualar. La diferencia cambiaria y la facilidad para viajar hacen atractivas esas salidas.
Al mismo tiempo, el entretenimiento en casa ha alcanzado un nivel más avanzado. El buen sonido y las pantallas grandes son más asequibles que hace una década. Los paquetes de suscripción, las promociones anuales de streaming y los acuerdos con fabricantes de dispositivos facilitan probar nuevas series o películas sin ir al centro comercial. Cuando se ralentiza el estreno de películas en los cines, muchos hogares recurren por defecto a esa oferta doméstica.
Qué hicieron de otra manera otros países
Algunos mercados han superado la tendencia mundial. Francia mantuvo una asistencia sólida gracias a una combinación de películas nacionales exitosas, programas de entradas y políticas culturales. Las estrictas normas retrasan el acceso al streaming de las películas estrenadas en salas, lo que preserva el valor de su paso por la gran pantalla. La financiación pública apoya la producción y las renovaciones, y el cine está integrado en la educación, lo que fomenta hábitos de asistencia que pueden durar toda la vida.
Indonesia y Vietnam han crecido gracias a una población joven, entradas asequibles y una oferta dinámica de contenidos locales. Las películas nacionales dominan las listas de taquilla, por lo que los intervalos entre estrenos internacionales tienen menos importancia. El streaming ha crecido, pero el idioma y la disponibilidad de contenidos generan obstáculos que aún dejan espacio para que los cines prosperen.
La asistencia en Australia se recuperó gradualmente, favorecida por precios estables y una extensa red de salas independientes que se adaptan con agilidad a la programación. Los locales más pequeños pueden organizar festivales, proyecciones de películas clásicas y eventos comunitarios que llenan los espacios entre los grandes estrenos de los estudios. Esa diversidad mantiene la relevancia de los cines fuera de los períodos de grandes éxitos.
Cómo responden los operadores en Singapur
Aunque algunas cadenas se han retirado, los operadores que permanecen están invirtiendo en calidad y variedad. Shaw Theatres está renovando locales emblemáticos con nuevos proyectores láser y pantallas, incluida la solución de problemas en el formato de gran pantalla que frustraban a algunos clientes. Golden Village y otros operadores promueven contenidos para eventos, desde películas de conciertos de K-pop hasta maratones de anime y deportes en vivo. El objetivo es ofrecer experiencias que representen una mejora frente al consumo audiovisual en casa.
La programación se amplía. Los distribuidores informan de un interés creciente por los títulos asiáticos, los documentales y las muestras de géneros especializados. Los eventos especiales con conversaciones con cineastas, comida temática o colaboraciones musicales ayudan a convertir las proyecciones en salidas sociales. Algunos operadores estudian pases de suscripción y paquetes para los días laborables que faciliten las visitas ocasionales.
Repensar la experiencia
Los locales más exitosos apuestan por la comodidad y el servicio. Los asientos espaciosos, los pasillos más anchos, una buena visibilidad y una proyección nítida son más importantes a medida que mejoran los sistemas domésticos. Los horarios flexibles y un servicio claro a través de aplicaciones pueden animar a quienes dudan a volver a las salas. Las alianzas con escuelas y grupos comunitarios crean público para películas locales o regionales que podrían quedar desplazadas por los grandes estrenos.
Los operadores independientes afrontan el camino más difícil. Adaptar salas antiguas tiene un costo elevado, y las disputas por los alquileres pueden agravarse rápidamente si baja la afluencia. El cierre del local de The Projector afectó a los aficionados al cine independiente y de repertorio, un segmento que desempeña un papel desproporcionado en la cultura cinematográfica. Una programación seleccionada con cuidado y las proyecciones temporales podrían mantener vivo ese espíritu si se consiguen locales asequibles.
Medidas de política pública que podrían ayudar
Singapur tiene una trayectoria de apoyo específico a las artes. Las experiencias de mercados que han resistido mejor apuntan a varias opciones para fortalecer la exhibición sin distorsionar la competencia. Las subvenciones selectivas para mejoras técnicas pueden elevar la calidad de las proyecciones en todo el país. El apoyo a la formación de los equipos de proyección y sonido ayuda a mantener estándares altos. Las escuelas pueden incorporar la alfabetización cinematográfica para formar a la próxima generación de espectadores.
Las ventanas de estreno y las normas aplicables a las plataformas son temas delicados, pero la claridad y la coherencia ayudan a distribuidores y exhibidores a planificar. Los festivales, las muestras de contenidos regionales y las colaboraciones transfronterizas pueden dar más visibilidad a las películas del Sudeste Asiático y ofrecer al público motivos para elegir la gran pantalla. Cualquier cambio en las políticas tendría que equilibrar la libertad de elección de los consumidores con el objetivo de mantener espacios culturales.
Qué significa esto para los estudios y el streaming
El cine y el streaming pueden reforzarse mutuamente cuando los calendarios y las ventanas de exhibición se planifican bien. Una buena temporada en salas genera recomendaciones entre el público y, después, el streaming amplía el alcance. En mercados donde el cine es frágil, enviar directamente al formato digital películas de presupuesto medio puede crear un ciclo de programación más débil en las salas. Los estudios han comenzado a reajustar sus estrategias y reservan las películas más importantes para temporadas exclusivas en cines antes de su estreno en plataformas.
Los servicios de streaming pueden atraer a los aficionados que buscan una experiencia compartida mediante acuerdos con los cines para estrenos de eventos o giras limitadas en salas. Los eventos en vivo, las muestras de videojuegos y las proyecciones de deportes internacionales ofrecen ingresos adicionales. El objetivo es tratar el cine como un espacio prémium, no como un competidor al que haya que reemplazar.
El lado humano de la transformación del mercado
Los cierres tienen efectos que van más allá de las cifras de taquilla. El personal de los cines incluye proyeccionistas, acomodadores, equipos de concesiones y profesionales de mercadotecnia. Muchos construyeron su carrera en torno a un medio que les apasiona. Los sindicatos y las organizaciones del sector pueden ayudar con la reconversión profesional y la búsqueda de empleo. La liquidación de una marca conocida recuerda al público que los negocios culturales operan con márgenes reducidos y que las recuperaciones pueden ser desiguales.
El público también siente esos cambios. Las familias que antes iban al cine cada semana ahora comparan el costo con una oferta cada vez mayor de opciones en casa. El público más joven sigue haciendo fila para los grandes eventos, pero ve menos películas entre uno y otro. Recuperar el hábito requiere tanto buenos contenidos como salas cómodas y fiables que justifiquen el desplazamiento y el precio de la entrada.
Perspectivas: menos locales y mayor especialización
Incluso durante una fase de desaceleración, los cines pueden prosperar con la combinación adecuada de contenidos y experiencia. Las salas que ofrecen una excelente proyección y sonido, asientos cómodos y una programación única siguen llenándose cuando la película conecta con el público. La programación de 2025 y 2026 apunta a más franquicias de referencia y éxitos regionales que podrían generar picos de demanda. Es probable que los operadores gestionen redes más reducidas, con menos locales de mayor calidad y estructuras de costos más flexibles.
La gran pantalla no está desapareciendo en Singapur. Se está convirtiendo en una opción que debe competir en calidad, valor y ocasión. Este cambio de enfoque podría dar lugar a un panorama cinematográfico más pequeño, pero más sólido, que complemente el salón de casa en lugar de intentar reproducirlo.
Puntos clave
- Cathay Cineplexes cerró sus cuatro últimos locales y entró en liquidación voluntaria por parte de los acreedores tras no resolver los atrasos en el pago de los alquileres y registrar una débil recuperación después de 2020.
- El local independiente The Projector también cerró una sede, lo que pone de relieve la presión sobre la programación especializada y de repertorio.
- La asistencia a los cines de Singapur cayó alrededor de un 54 por ciento entre 2019 y 2024. En 2024 se vendieron cerca de 8,4 millones de entradas, tras una caída interanual del 16 por ciento.
- La adopción del streaming y la reducción de las ventanas de exhibición transformaron los hábitos de consumo, y trasladaron tiempo y dinero a las plataformas domésticas.
- Los alquileres elevados, el tamaño reducido del mercado y la competencia transfronteriza de Johor Bahru dificultan la economía de la exhibición local.
- Algunos países aumentaron la asistencia a los cines gracias a películas nacionales sólidas, el apoyo de las políticas culturales y precios asequibles.
- Los operadores que permanecen en Singapur están mejorando los sistemas de proyección y los asientos, añadiendo cine para eventos y probando ofertas de suscripción o paquetes.
- Los sindicatos se comprometieron a apoyar a los trabajadores de los cines afectados, mientras los cierres repercuten en todo el sector.
- El mercado avanza hacia un menor número de locales de mayor calidad, centrados en experiencias prémium y programación seleccionada.