Los precios más altos pusieron a prueba una economía más sólida
Pakistán terminó junio de 2026 con US$18.400 millones en reservas de divisas del banco central, por encima de su objetivo de US$18.000 millones, incluso cuando un shock energético en Medio Oriente llevó la inflación a más del 11% en mayo y junio. El Banco Estatal de Pakistán (SBP, por sus siglas en inglés) elevó su tasa de interés de referencia en un punto porcentual en abril, hasta el 11,5%, a medida que el aumento de los costos del combustible se trasladó al transporte, la producción y los precios para los hogares.
Contenido
- Los precios más altos pusieron a prueba una economía más sólida
- Cómo llegaron los precios del combustible a los presupuestos familiares
- Por qué el banco central cambió de rumbo
- Cómo aumentaron las reservas pese al déficit comercial
- La industria manufacturera se recuperó y luego perdió impulso
- Las finanzas públicas ayudaron a contener el shock
- Las previsiones para FY27 dependen de la energía y el clima
- Un mayor crecimiento no resuelve el problema del empleo
- Las reformas bancarias buscan ampliar el acceso
- Puntos clave
Las cifras reflejan la principal tensión en la recuperación de Pakistán: unos colchones financieros más sólidos y un crecimiento económico más rápido ayudaron al país a resistir otro shock, mientras las familias y las empresas afrontaban un nuevo aumento de los costos de vida y operación. La inflación promedio pasó del 5,5% entre julio de 2025 y febrero de 2026 al 10,2% entre marzo y junio, lo que situó el promedio de todo el año fiscal en el 7,1%.
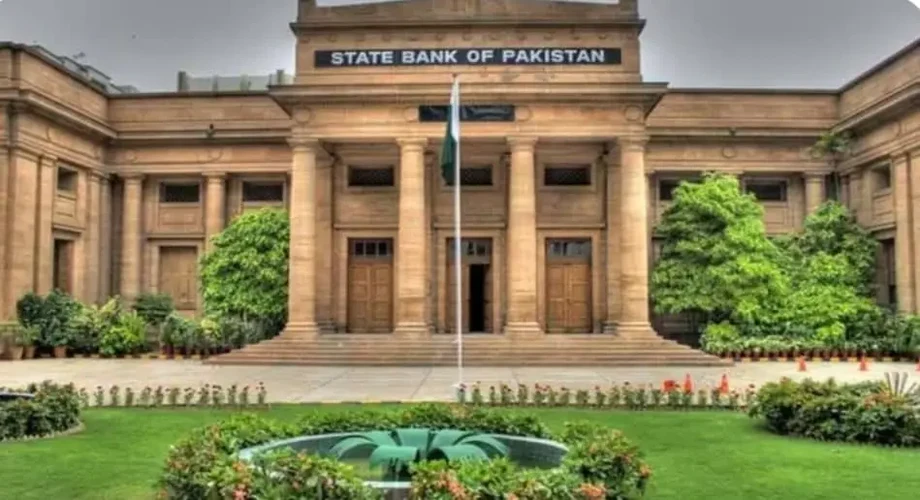
En la publicación de su informe anual del 16 de noviembre de 2026, el SBP afirmó que Pakistán había preservado la estabilidad económica pese a las inundaciones monzónicas, la incertidumbre en torno a los aranceles comerciales de Estados Unidos y el estallido del conflicto en Medio Oriente a finales de febrero. El banco atribuyó ese resultado a una política monetaria prudente, la continua moderación de las finanzas públicas y las reformas en el marco del programa del Fondo Monetario Internacional.
El producto interno bruto real, es decir, el valor de la producción económica una vez descontados los cambios de precios, creció un 3,7% provisional en el ejercicio fiscal 2026 (FY26), que terminó en junio de 2026. En FY25 había crecido un 3,2%. Para FY27, que terminará en junio de 2027, el banco proyecta un crecimiento del 3,5% al 4,5% y prevé que la inflación descienda gradualmente hacia su rango objetivo del 5% al 7%.
Cómo llegaron los precios del combustible a los presupuestos familiares
El informe monetario de agosto del SBP explica cómo se desarrolló el shock de precios. Ya se esperaba que la inflación aumentara temporalmente porque las lecturas inusualmente bajas de un año antes dejaban de formar parte de la comparación anual. Luego, el conflicto provocó un aumento inesperado de los precios mundiales del petróleo y sus derivados.
Pakistán trasladó a los precios internos el aumento de los costos internacionales de la energía. El combustible se encareció directamente, mientras que los mayores costos de transporte y producción fueron repercutiendo gradualmente en otros bienes y servicios. Este proceso es lo que el banco central denomina efecto de segunda ronda: un aumento inicial de los precios de la energía se extiende más allá del propio combustible.
La inflación subyacente, que excluye los alimentos y la energía para mostrar las presiones más amplias sobre los precios, se mantuvo en torno al 8% desde la reunión de política monetaria de enero. El banco detectó que algunos costos más altos se extendían a la ropa, el calzado, la hostelería, los alquileres de vivienda y la educación.
Los precios de los alimentos añadieron otra presión. El trigo y los productos derivados se encarecieron, en parte por problemas relacionados con las reformas de adquisición y desregulación de precios, además de fricciones del mercado que redujeron la oferta estacional. Los precios de los alimentos perecederos también fluctuaron. En agosto, el gobierno estudiaba importar trigo para cubrir las brechas de suministro.
Los consumidores experimentaron otro cambio de tendencia cuando una distensión temporal del conflicto en junio hizo bajar los precios mundiales de la energía y el gobierno trasladó esas reducciones a los precios internos. La nueva escalada aumentó posteriormente la volatilidad y los precios internos de los derivados del petróleo volvieron a subir en julio. Para los hogares, esto se tradujo en una secuencia irregular de aumentos y alivios, en lugar de una mejora constante.
Por qué el banco central cambió de rumbo
El Comité de Política Monetaria había mantenido sin cambios la tasa de referencia hasta diciembre de 2025, cuando la redujo en 50 puntos básicos, es decir, medio punto porcentual. La inflación moderada, el descenso de los precios mundiales de las materias primas, las expectativas estables y una posición externa más sólida habían respaldado esa decisión.
Para abril, el conflicto se había prolongado más de lo previsto y el shock energético era mayor de lo que el banco había anticipado inicialmente. El comité subió la tasa en 100 puntos básicos, es decir, un punto porcentual, hasta el 11,5%. Una tasa de referencia más alta encarece los préstamos y frena el gasto, lo que ayuda a limitar la propagación de los aumentos de precios en la economía.
El banco central también buscó mantener estables las expectativas de inflación. Cuando los hogares y las empresas prevén que los precios seguirán subiendo rápidamente, las demandas salariales y las decisiones sobre precios pueden prolongar la inflación. El SBP afirmó que las expectativas aumentaron tras las subidas de los precios de la energía en marzo y abril, y luego se moderaron en los meses siguientes.
El comité mantuvo la tasa en el 11,5% en junio y julio, cuando los precios de la energía bajaron desde sus máximos y las interrupciones del suministro se atenuaron en cierta medida. La secuencia de decisiones muestra la rapidez con que el banco pasó de respaldar la recuperación a contener la inflación:
- Diciembre de 2025: La tasa de referencia se redujo medio punto porcentual.
- Finales de febrero de 2026: Comenzó el conflicto en Medio Oriente, lo que alteró las perspectivas energéticas.
- Abril de 2026: La inflación alcanzó los dos dígitos y la tasa de referencia subió al 11,5%.
- Mayo y junio de 2026: La inflación superó el 11%.
- Junio y julio de 2026: El comité mantuvo la tasa en el 11,5%.
- 16 de noviembre de 2026: El SBP publicó su evaluación anual de FY26.
Cómo aumentaron las reservas pese al déficit comercial
El SBP realizó compras netas de divisas por US$8.100 millones durante FY26 y redujo en US$1.600 millones sus pasivos a plazo y en swaps. Estos pasivos implican compromisos de proporcionar moneda extranjera mediante contratos financieros. Su reducción reforzó la posición del banco en moneda extranjera, además del aumento de las reservas.
Las reservas al cierre de junio, de US$18.400 millones, superaron el objetivo en US$400 millones. Las remesas de los trabajadores, los ingresos por exportaciones de tecnologías de la información y las comunicaciones, y las menores importaciones de gas natural licuado ayudaron a contener la presión derivada de la ampliación del déficit comercial de bienes.
La publicación anual de noviembre situó el déficit de cuenta corriente de FY26 en el 0,1% del PIB; el informe monetario de agosto había registrado US$140 millones, equivalentes al 0,03% del PIB. La cuenta corriente mide el comercio de bienes y servicios, junto con los ingresos y las transferencias, incluido el dinero que envían a sus hogares los trabajadores en el extranjero. Ambas evaluaciones la situaron cerca del equilibrio.
Las entradas oficiales de socios bilaterales y multilaterales, las emisiones de eurobonos y bonos Panda, y los depósitos a través de las Cuentas Digitales Roshan también respaldaron las reservas. El SBP relacionó el fortalecimiento de los colchones financieros, la consolidación fiscal y las revisiones satisfactorias del FMI en el marco del Servicio Ampliado del Fondo y el Servicio para la Resiliencia y la Sostenibilidad con la mejora de las calificaciones crediticias soberanas, la confianza de los inversionistas y la estabilidad del tipo de cambio.
La industria manufacturera se recuperó y luego perdió impulso
La industria manufacturera a gran escala fue uno de los principales motores de la mejora del crecimiento en FY26. Su recuperación respaldó actividades relacionadas de la agricultura y los servicios, mientras que el aumento de la demanda interna elevó el volumen de las importaciones.
El shock energético interrumpió ese impulso en el último trimestre. La actividad manufacturera se desaceleró en abril y se contrajo un 1% en mayo de 2026. La actividad se debilitó en sectores vinculados a la construcción y los bienes de consumo duraderos, así como en los productos farmacéuticos, los alimentos y las bebidas, debido al impacto de los costos energéticos y las interrupciones del suministro en la producción.
Las exportaciones afrontaron otro tipo de presiones. Las exportaciones totales de bienes y servicios crecieron solo de forma marginal, aunque las exportaciones sin contar los alimentos aumentaron un 4,8%. Las tecnologías de la información y los textiles con mayor valor agregado ayudaron a compensar la fuerte caída de las exportaciones de alimentos.
Las exportaciones de arroz se vieron perjudicadas por las restricciones a las importaciones impuestas por compradores clave de Asia Oriental y por la caída de los precios de exportación en un contexto de fuerte competencia de India. Las importaciones de bienes y servicios crecieron un 8,5% durante FY26, menos que el año anterior, pese al fuerte aumento tardío de los costos energéticos. Por ello, Pakistán dependió en gran medida de las remesas y otras entradas externas para contener la brecha entre sus ingresos y pagos internacionales.
Las finanzas públicas ayudaron a contener el shock
La moderación fiscal respaldó los esfuerzos del banco central para limitar la inflación. En agosto, el SBP esperaba que FY26 cerrara con un superávit presupuestario primario equivalente al 2,5% del PIB y un déficit fiscal del 3%. Un superávit primario significa que los ingresos del gobierno superan el gasto antes del pago de intereses; el déficit fiscal incluye esos pagos.
La mejora se produjo pese a un déficit de alrededor de 1 billón de rupias en la recaudación del Consejo Federal de Ingresos frente a lo presupuestado. La reducción de los costos del servicio de la deuda, la contención del gasto y una mejor gestión fiscal ayudaron a compensarlo. El gobierno fijó como objetivo un superávit primario del 2% del PIB para FY27, mientras que las perspectivas anuales proyectaron un déficit fiscal del 3% al 4%.
Trasladar a los consumidores internos las variaciones de los precios internacionales de la energía ayudó a limitar la presión sobre las finanzas públicas, mientras que las ayudas focalizadas se dirigieron a los grupos más vulnerables. El costo inmediato para los consumidores fue una mayor exposición a la volatilidad de los precios del combustible. Para las empresas, la combinación de tasas de interés más altas y un gasto público moderado también implicó un entorno más cauteloso para los préstamos y la expansión.
Las previsiones para FY27 dependen de la energía y el clima
El SBP prevé que la recuperación de la demanda interna y las recientes medidas fiscales respalden un crecimiento del 3,5% al 4,5% en FY27. Los primeros datos indicaban que la producción de los principales cultivos de la temporada kharif, entre ellos la caña de azúcar, el arroz y el maíz, era superior a la de un año antes. Se esperaba que una mayor producción agrícola e industrial respaldara la actividad de los servicios.
Sin embargo, el empeoramiento de las condiciones de El Niño amenazaba a la agricultura. El informe anual pidió prepararse con mayor anticipación para los fenómenos meteorológicos extremos y los shocks climáticos, en vista de los daños que estos pueden causar a la producción agrícola. También propuso estrategias de energía solar agrícola que equilibren la generación de electricidad con las necesidades de seguridad alimentaria y protección del medioambiente.
Se esperaba que la inflación se mantuviera elevada al principio y luego bajara hacia el rango del 5% al 7%. La evaluación de agosto situó esa reducción hacia el extremo superior del rango en la segunda mitad de FY27, con el respaldo de la moderación prevista de los precios de la energía, las importaciones de trigo, la siguiente cosecha de trigo y los efectos diferidos de la subida de tasas de abril.
El banco proyecta un déficit de cuenta corriente de FY27 de entre el 0% y el 1% del PIB, a medida que aumenten las importaciones en consonancia con la actividad económica, los cambios arancelarios y los costos de las materias primas. Se espera que las remesas sigan siendo una fuente importante de apoyo. Una emisión de eurobonos por US$3.000 millones en septiembre de 2026, las compras de divisas y las entradas oficiales forman parte del plan para aumentar las reservas hasta un nivel suficiente para cubrir cuatro meses de importaciones. El informe de agosto proyectó reservas de US$20.200 millones para diciembre de 2026.
Se trata de previsiones en las que los precios de la energía, las interrupciones derivadas del conflicto y el clima son factores centrales. La publicación de noviembre no indicó una fecha para un nuevo cambio en las tasas de interés.
Un mayor crecimiento no resuelve el problema del empleo
El capítulo especial del informe anual, Desafíos estructurales para la creación de empleo en Pakistán, explica por qué la estabilidad financiera aún no se ha traducido en suficientes empleos seguros. El crecimiento promedio del PIB cayó al 2,8% entre FY19 y FY25, frente al 4,2% de los siete años anteriores, un descenso de 1,4 puntos porcentuales.
El desempleo subió al 7,2% en FY25, frente al 6,3% en FY21 y el 5,7% en FY18. La baja participación de las mujeres, el elevado desempleo juvenil y la amplia extensión del trabajo informal agravan la escasez de empleos. El empleo informal a menudo deja a los trabajadores sin contratos regulares ni protección laboral.
El informe también describe indicios de desindustrialización prematura, es decir, una pérdida de importancia económica de la industria antes de que el país haya desarrollado una base suficientemente amplia de empleo industrial. Señala que la lenta transición hacia actividades más productivas es otro obstáculo para mejorar los salarios y el empleo.
En un período de 10 años, el informe registró una reducción del 3,2% de la pobreza entre las personas que trabajan en Pakistán, frente al 15,3% en Indonesia y el 12,5% tanto en India como en Bangladesh. La pobreza laboral se refiere a las personas que tienen empleo, pero siguen viviendo en la pobreza; por eso, los salarios y la calidad del empleo son parte del desafío, junto con el desempleo.
El banco pidió mejorar la infraestructura, invertir en tecnología y capacitación, simplificar la administración tributaria y adoptar decisiones fiscales y regulatorias más previsibles. La automatización, la inteligencia artificial, la transición hacia una producción más limpia y los cambios en los patrones internacionales de inversión generan nuevas necesidades de capacitación para los trabajadores y de fortalecimiento de la capacidad productiva.
Las reformas bancarias buscan ampliar el acceso
Según la evaluación anual del gobernador, los bancos y las instituciones de financiamiento para el desarrollo mantuvieron una sólida capitalización durante FY26. Disminuyó la proporción de préstamos improductivos, es decir, los créditos cuyos prestatarios incumplen los pagos requeridos. La banca islámica también se expandió gracias a una regulación favorable y a una mayor demanda de productos que cumplen los principios de la sharía.
El SBP informó de iniciativas destinadas a incorporar a más personas al sistema financiero formal, entre ellas 12 aldeas modelo digitales, la plataforma digital de préstamos agrícolas Zarkhez-e y un marco que permite a los adolescentes operar cuentas bancarias y billeteras digitales.
Entre las iniciativas también figuraban el Índice de Inclusión Financiera de Pakistán y la Taxonomía Verde de Pakistán. Esta última, elaborada junto con el gobierno, ofrece un método para clasificar las actividades ambientalmente sostenibles. En conjunto, los programas sitúan el acceso a la financiación, el crédito agrícola y las prioridades ambientales junto con la labor inmediata del banco central en materia de inflación y reservas.
Puntos clave
- La inflación promedio de FY26 fue del 7,1%, y el aumento anual de los precios superó el 11% en mayo y junio de 2026.
- El SBP elevó la tasa de referencia al 11,5% en abril y la mantuvo en ese nivel en junio y julio.
- Las reservas del banco central alcanzaron los US$18.400 millones a finales de junio, US$400 millones por encima del objetivo.
- El crecimiento provisional del PIB aumentó al 3,7% en FY26, frente al 3,2% en FY25.
- Se proyecta un crecimiento del 3,5% al 4,5% para FY27, y se espera que la inflación descienda hacia el 5% al 7%.
- La volatilidad energética, los riesgos climáticos y la débil creación de empleo siguen siendo desafíos centrales.